在 BC 可以找私营保险公司买全套车险比价
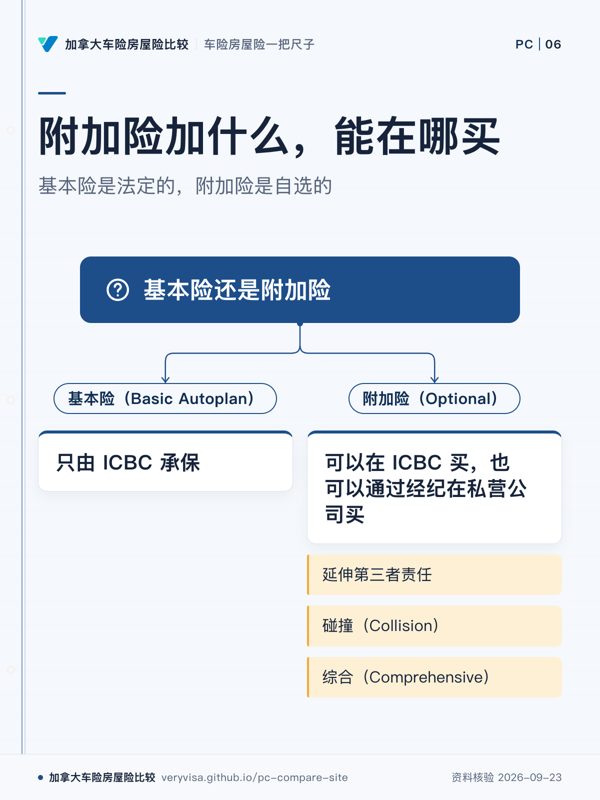
BC 每辆车都必须从 ICBC 买基本险(Basic Autoplan);私营公司只能卖碰撞、综合、延伸第三者责任这类附加险。能比价的只有附加险那一块。
为什么要紧:在安省阿省的比价经验搬到 BC 用不上,BC 买车要分两块想
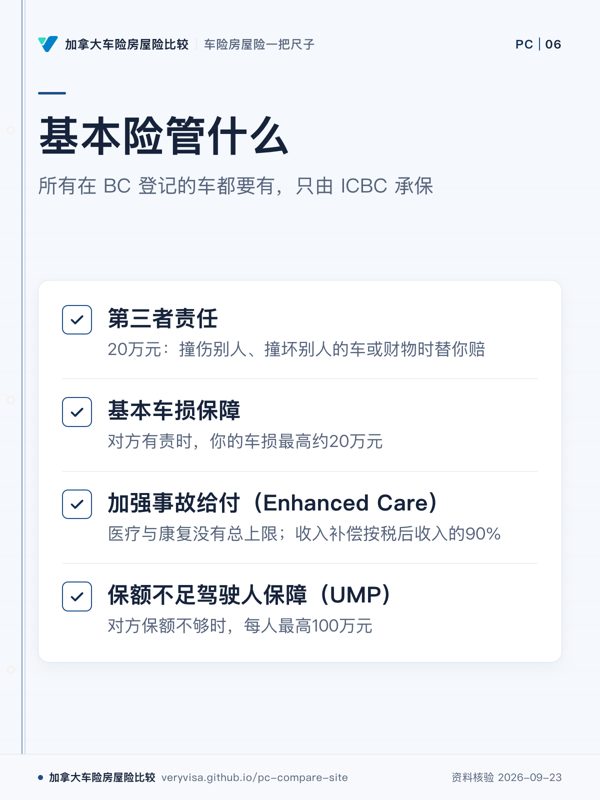
基本险是法定的,所有在 BC 登记的车都要有,只由 ICBC 承保。2021 年起 BC 改成「加强照护」(Enhanced Care)的无过失制度:受伤后的医疗、康复和收入补偿由 ICBC 直接给付,不管谁有责。
附加险是自选的,最常见的是延伸第三者责任、碰撞和综合。可以在 ICBC 买,也可以通过经纪在私营公司买;比价、捆绑房屋险、驾驶行为折扣这些,都发生在这一块。
要知道的一点:本站收录的全国前 5 大普通保险公司(Intact、Desjardins、Aviva、TD、Co-operators),官网在售省份都不含 BC 的私家车险——TD 官网原文写明因省级立法不在 BC 卖车险。所以在 BC 比附加险,实际是在 ICBC 与经纪渠道里的其他私营公司之间比,前 5 大的车险档位只对安省、阿省等省份的读者有参考意义。
20 万元的第三者责任在大温很容易被击穿:撞上一辆高价车或让人重伤,赔偿可能远超这个数,超出的部分要自己赔。延伸第三者责任把它加到最高 500 万元,是多数人最先加的一项。
出处:ICBC · Products and coverage ↗(论坛解读) · ICBC · Extended Third Party Liability ↗(论坛解读)
附加险可以跟基本险一起在 ICBC 买,也可以向下面这些官网写明在 BC 卖附加车险的私营公司买(基本险照样每年在 ICBC 续)。拆开买的代价是:有他车涉事时要同时向 ICBC 和私营公司报案,责任比例由 ICBC 判(见这条误解)。
只列本站已回官网原文核过的公司(核对 2026-09-23);没列的不等于不卖,是还没核到原文。前 5 大为什么不在这张表里,见上一节。
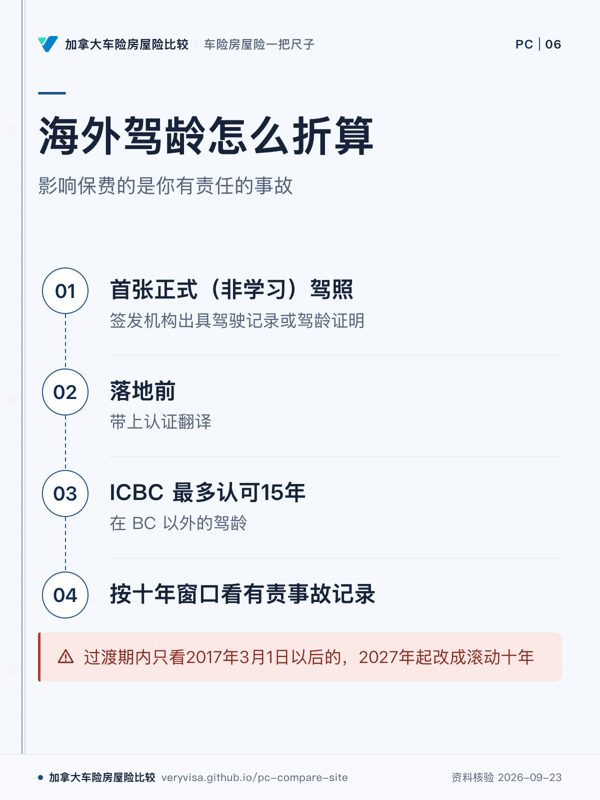
ICBC 最多认可 15 年在 BC 以外的驾龄。要证明驾龄,需要你首张正式(非学习)驾照的签发机构出具的驾驶记录或驾龄证明——不是最近一张,也不是保险公司的信。落地前就把这份证明办好、带上认证翻译,比落地后再跨国去开省事得多。
驾龄会影响基本险保费:ICBC 的基本险折扣最多认 40 年驾龄,每多一年无有责事故,你的「驾驶人系数」就会改善。
影响保费的是你有责任的事故,ICBC 按十年窗口看有责事故记录(过渡期内只看 2017 年 3 月 1 日以后的,2027 年起改成滚动十年)。
出处:ICBC · Insurance for new and returning residents ↗(论坛解读) · ICBC · Proving your driving experience ↗ · ICBC · Drivers, experience and crash history ↗
不能。中国驾照交给 ICBC 之后路考没过,拿到的是只许在监督下开车的学习驾照,国内驾龄换不来单独驾驶的资格。一个人开出了事,保险按违约处理:自己的车不赔,ICBC 替你赔给别人的车损和财物可以回头追。看自查、对照表和三个判例 →
车怎么用决定你的用途类别(rate class),要如实告诉 Autoplan 经纪。送餐(如 Uber Eats)按车型、送什么、行驶距离有不同的用途类别;网约车在 BC 有专门的附加险,按每月跑单是否超过 6 天区分。
出处:ICBC · Ride-hailing ↗(论坛解读) · ICBC · Territory and rate class ↗
安省、阿省没有省营车险,基本险和附加险都由私营公司承保,同一个人在几家的报价可以差很多,海外驾龄各家认法也不同——这时候比价的意义大得多。看车险类别页 →
BC 每辆车都必须从 ICBC 买基本险(Basic Autoplan);私营公司只能卖碰撞、综合、延伸第三者责任这类附加险。能比价的只有附加险那一块。
为什么要紧:在安省阿省的比价经验搬到 BC 用不上,BC 买车要分两块想
ICBC 基本险的第三者责任是 20 万元;撞坏豪车或严重伤人,赔偿很容易超过这个数。延伸第三者责任可加到最高 500 万元,属于附加险。
为什么要紧:超出保额的部分要自己赔,20 万在大温很容易被击穿
ICBC 基本险不含逃逸车损。被找不到的司机撞坏车,要有附加的 Hit and Run 保障(BC 境内最高 20 万元)或碰撞险才赔;两样都没有,修车费自己出。
为什么要紧:大温停车场与路边剐蹭常见肇事逃逸,只买基本险的人往往到修车时才发现
2021 年起 BC 实行加强照护(Enhanced Care):受伤后的医疗康复与收入补偿由 ICBC 直接给付,不看谁有责,多数情况不再需要起诉对方。收入补偿按税后 90%,计算上限为年总收入 122,500 元。
为什么要紧:照搬别处「请律师索赔」的思路会白花钱耽误治疗;高收入者要另看附加的收入补足
BC 基本险里含「基本车损保障」:对方有责时,由你自己的 ICBC 基本险修你的车,最高 20 万元,你有部分责任就按比例少赔。车价超过 20 万元要找 Autoplan 经纪另加保障。
为什么要紧:找错对象会拖延定损;高价车按基本险上限赔不够
基本险仍在 ICBC。有他车涉事时,除了向私营公司报案,还必须向 ICBC 报案;肇事逃逸要在向私营公司报案后 24 小时内向 ICBC 报备;责任比例由 ICBC 判定。
为什么要紧:拆开买能比价,代价是出险时两边跑;漏报 ICBC 会耽误理赔
ICBC 最多认可 15 年在 BC 以外的驾龄,要提供首张正式驾照签发机构开的驾驶记录或驾龄证明。安省、阿省由各家保险公司自行认定,要逐家问。
为什么要紧:有没有带齐证明,直接决定保费按新手还是老司机算
用车方式要如实告诉 Autoplan 经纪:送餐按车型、送什么、里程有不同的用途类别;网约车在 BC 有专门的附加险,按每月跑单是否超过 6 天区分。
为什么要紧:用途没申报,出事时私家车保单可能拒赔
在 BC,影响基本险保费的是你有责任的事故,ICBC 按十年窗口看有责事故记录。非责事故、以及私营公司的附加险与房屋险怎么算,各有规则,报案前可以先问经纪。
为什么要紧:怕涨价而不报案,可能错过该拿的赔付,还违反报案义务
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
AI 根据本站公开资料生成的中文讲解,已对照逐字稿核过内容;数字与条款以本页正文和官方现行页面为准。不看也不影响阅读本页。
价格是个人化的
车险的本站只比较条款档位,不列费率;价格要按您的车、房子、邮编和理赔记录报出来。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。
询价前要准备什么 →