保险公司认赔但定损太低,只能请律师去法院告
BC《保险法》法定条件 11:对财产价值、维修范围或损失金额有分歧,交齐损失证明并书面提出后,走法定争议解决程序:双方各请一名代表,两人再选一名仲裁人,三人中两人书面一致即定案。保险公司须书面告知你有这条路。
为什么要紧:不知道这条路,容易直接接受低价,或绕远路打官司
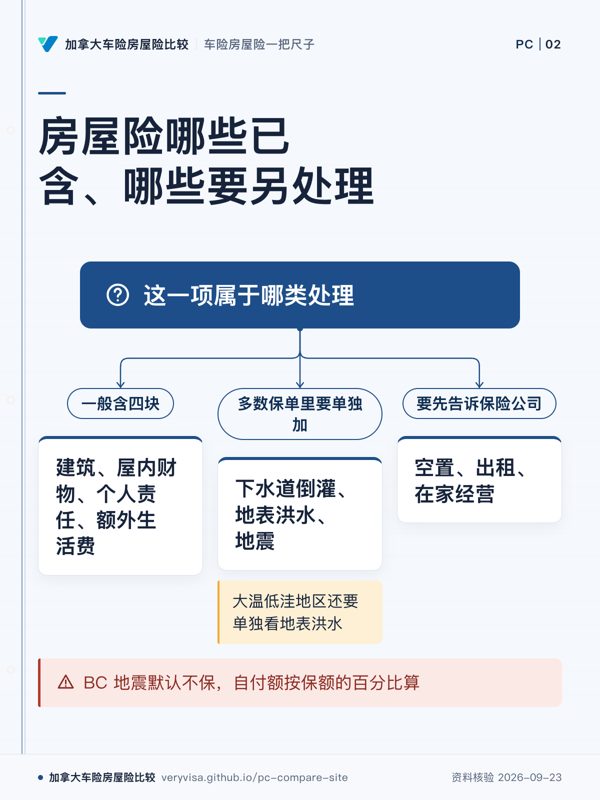
自住独立屋、镇屋(非 Strata)业主的保单,一般含四块:建筑、屋内财物、个人责任、出险后临时住宿的额外生活费。下水道倒灌、地表洪水、地震在多数保单里要单独加,空置、出租、在家经营都要先告诉保险公司。
BC 读者特别注意:BC 地震默认不保,要单独加,自付额按保额的百分比算;大温低洼地区还要单独看地表洪水。
点单元格看出处。灰色虚线=本站还没核到(普通险官网公开度低,很多细节只在保单 wording 里),不等于没有。同一家公司不同省份产品不同,表头下写着在售省份。
档位:强标准弱没有未收录档位怎么判 →
← 表格可左右滑动看更多产品 →
按项目向下读,每项都列明机构与产品。
| 比什么 | Intact经纪独立屋综合险Intact 集团(加拿大最大产险商) · BC | Desjardins自住独立屋险Desjardins桌尚集团保险 · QC/ON/AB/NB | Aviva独立屋三种推荐组合Aviva 加拿大(英国英杰华集团旗下) · BC/AB/ON/QC/NB/NS/PE/NL/SK/MB | TD独立屋险(百万方案)TD保险(道明银行旗下) · BC/AB/ON/QC/NB/NS/PE/NL/SK/MB | Co-op独立屋险(高档)Co-operators合作社保险 · BC/AB/ON/QC/NB/NS/PE/NL/SK/MB | Sonnet房屋险(BC线上直销)Definity金融(三品牌集团) · BC/AB/ON/QC/NB/NS/PE | Square One独立屋保险Square One保险(加拿大线上直销) · BC/AB/SK/MB/ON/QC | BCAA独立屋险BCAA(卑诗汽车协会保险代理) · BC | Wawanesa自住房屋险Wawanesa保险(互助制) · BC/AB/ON/QC/NB/NS/PE/NL/SK/MB/YT |
|---|---|---|---|---|---|---|---|---|---|
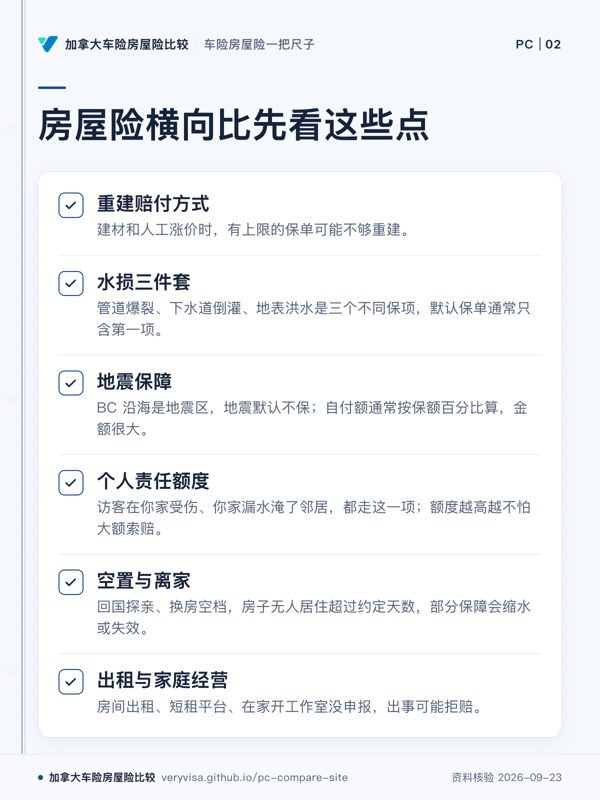
| 重建赔付方式房子全毁时按重建成本赔还是有上限;建材和人工涨价时,有上限的保单可能不够重建 | 未收录 | 未收录 | 未收录 | 标准百万方案:房屋/物品/住宿并成100万至500万总额度,部分保障另有限额看出处 | 未收录 | 未收录 | 强按Square One建议保额投保的前提下,重建成本超出保额也照赔(保证重建)看出处 | 强保单写明保证重建:接受公司估值足额投保、按期重建,超出保额也赔(地震除外)看出处出处:bcaa.com ↗ | 标准按重建成本赔付,但官网未明确超保额部分是否仍全额重建看出处 |
| 水损三件套管道爆裂、下水道倒灌、地表洪水是三个不同保项,默认保单通常只含第一项 | 强官网水损扩展包含下水道倒灌、供排水管线、地表水与地下水(全国页,BC以报价为准)看出处出处:intact.ca ↗ | 强地下水与下水道倒灌(16c)、洪水(16d)、地上水(42)可分别加购看出处 | 强推荐组合:最低档配倒灌,另两档加地表水;均为可选附加看出处出处:aviva.ca ↗ | 强Extended Water Damage批单打包下水道倒灌与地表洪水两种看出处 | 强综合水损为选配,涵盖下水道倒灌、地表洪水、风暴潮及地下水看出处 | 强下水道倒灌与地表洪水(春季融雪、暴雨)可分别单独加保,是否可保视资格(多依房屋所在地)而定看出处出处:sonnet.ca ↗ | 强水损倒灌与地表洪水(inland flood)可分别单独加保看出处 | 强扩展水损险覆盖外部倒灌、屋顶开口渗水与地表水累积看出处出处:bcaa.com ↗ | 强Water Defence可选加保:地表水、下水道倒灌、地下水三种触发场景看出处 |
| 地震保障BC 沿海是地震区,地震默认不保;自付额通常按保额百分比算,金额很大 | 未收录 | 标准可选购地震险批单,官网未列自付额百分比选项看出处 | 强BC可选地震险,自付额5/10/15/20%四档,范围可选仅建筑或加个人财产看出处出处:aviva.ca ↗ | 未收录 | 标准可加保地震险,官网未列自付额百分比选项看出处 | 标准BC可加地震险,但地震自付额单独计算方式未列出具体多档选项看出处出处:sonnet.ca ↗ | 强BC可加保地震险,官网写地震自付额「视所在地可能提供几档选项」看出处 | 标准BC可选地震险,但自付额档位与是否含分摊未列明看出处出处:bcaa.com ↗ | 未收录 |
| 个人责任额度访客在你家受伤、你家漏水淹了邻居,都走这一项;额度越高越不怕大额索赔 | 强官网写个人责任最高200万,另有个人伞式责任险(全国页,BC以报价为准)看出处出处:intact.ca ↗ | 强最低100万,可选200万,最高可加到500万看出处 | 强官网推荐的三种组合分别配100万/100万/200万责任险(推荐示例,实际额度问代表)看出处出处:aviva.ca ↗ | 强官网写含个人责任险,未列具体额度档位;另有个人伞式责任险可提高限额看出处 | 强Prestige责任最高300万,可增至500万;魁省另核保障摘要看出处 | 未收录 | 未收录 | 未收录 | 未收录 |
| 空置与离家回国探亲、换房空档,房子无人居住超过约定天数,部分保障会缩水或失效 | 未收录 | 未收录 | 未收录 | 未收录 | 未收录 | 未收录 | 标准外出超过7天须安排维持室内供暖,做不到则要关水并排空水管;房屋变成空置须告知看出处 | 强空置超30天须事先获批;另有空置附加险补回水损、玻璃与破坏保障看出处出处:bcaa.com ↗ | 标准官网把「空置超过30天」「经营或农业用途」列为不保情形,经纪可特别安排看出处 |
| 出租与家庭经营房间出租、短租平台、在家开工作室没申报,出事可能拒赔 | 未收录 | 强家庭生意与短租均可加保,须告知并写入保单摘要看出处 | 标准官网确认可加保家庭生意附加险;导航有Home-sharing(短租)专页,具体条款问经纪看出处出处:aviva.ca ↗ | 标准官网写「偶尔短租」可能有对应保障(Home sharing),未列细节;未见家庭生意附加险看出处 | 强短租险上限180天/年,另有家庭生意附加险(存货3万+外出7千)看出处 | 标准出租部分可保净租金损失;明确不保短租;未见家庭经营附加险看出处出处:sonnet.ca ↗ | 强可选购租金损失(出租部分房屋)与经营财产附加险(经营财产不含营业收入);短租须事先告知看出处 | 标准仅提供短租(Airbnb类)专项选购险,未见家庭生意专项批单看出处出处:bcaa.com ↗ | 强家庭生意可延伸承保;短租有专页附加险,出租须先通知经纪看出处 |
| 理赔渠道夜里水管爆了能不能马上报案、有没有指定承包商、能不能线上跟进,决定损失扩大多少 | 强官网称理赔团队 24/7 服务,可用 App 或 Client Centre 提交和查进度看出处 | 强官网称理赔可线上、App或电话24/7办理看出处 | 强官网称24/7线上或电话报案;全国1,900+家与车合作伙伴看出处出处:aviva.ca ↗ | 强联系TD报案(官网此页未写24/7);可自选承包商,用TD首选商家网络修复享3年施工保修看出处 | 强理赔24/7,网络维修商有质量担保;涉伤亡、水损、诉讼等可能不适用看出处 | 标准提供24/7理赔支持,未见线上进度跟踪或指定维修网络的说明看出处出处:sonnet.ca ↗ | 标准24/7紧急理赔热线,紧急理赔承诺2小时内回应,全程同一位理赔员,可在线查看理赔各阶段进度看出处 | 标准24小时理赔热线,也可线上报案看出处出处:bcaa.com ↗ | 标准24/7电话与线上报案,Member Centre可查看保单与理赔信息,未提修车承包商网络看出处 |
| 折扣体系与车险捆绑、无理赔记录、新房、安防设备、漏水感应器等,叠加后差别明显 | 未收录 | 标准房车捆绑最高减600元(约数、限新客)、防水损设备、警报器、无理赔等折扣看出处 | 标准房车捆绑折扣;递减自付额、Claim Protector为可选附加险看出处出处:aviva.ca ↗ | 强线上购买省10%、安防警报、新房、多套房、校友/雇主优惠、无理赔奖励等7类看出处 | 标准房车/多套房捆绑、无理赔自动折扣、自付额超1000元逐年递减100元看出处 | 标准列出捆绑、团体/校友、无理赔、多处房产等,未见漏水感应器类看出处出处:sonnet.ca ↗ | 标准官网写不单列折扣项目(无理赔、居住年限已计入保费)看出处 | 强会员/续保递增/捆绑/无赔/自付额调节/安防装置等6种以上折扣看出处出处:bcaa.com ↗ | 标准官网列出房车捆绑、防水损设施(如排水泵、主管回流阀)、车辆用途、屋顶质量4类折扣,具体减幅须问经纪看出处 |
先看资料,再作比较
条形表示本站收录的条款文字和出处数量,不表示产品优劣。空缺应留待核对。
数据日期(产品核对记录):2026-09-23。来源:本站产品条款与出处,逐项查看对照表。
按原记录日期查找产品;日期是本站资料核对时间,不是产品生效日,也不表示今天仍有效。
BC《保险法》法定条件 11:对财产价值、维修范围或损失金额有分歧,交齐损失证明并书面提出后,走法定争议解决程序:双方各请一名代表,两人再选一名仲裁人,三人中两人书面一致即定案。保险公司须书面告知你有这条路。
为什么要紧:不知道这条路,容易直接接受低价,或绕远路打官司
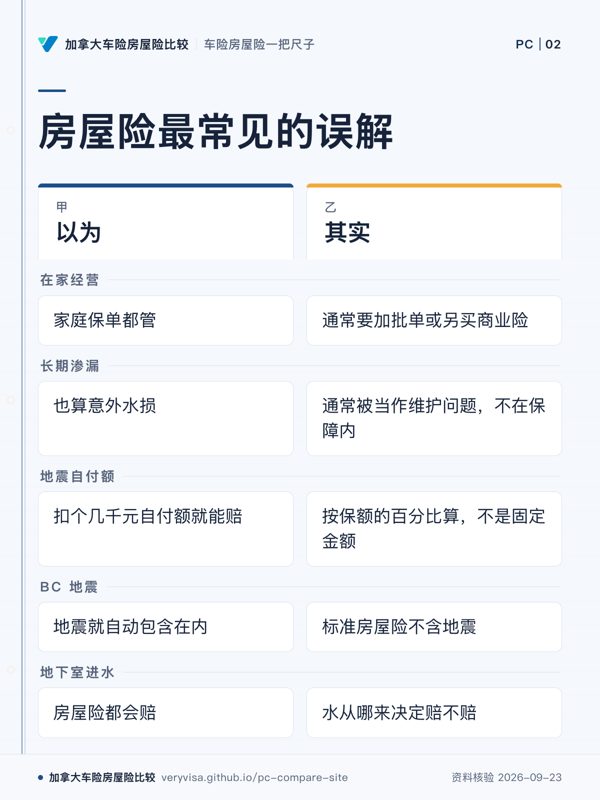
开始在家经营(例如家庭托儿)之前要先告诉保险公司。家庭保单对经营设备、客户在你家受伤的责任,可能不保或额度很低,通常要加批单或另买商业险。
为什么要紧:客户上门摔伤、经营设备被偷,才发现家庭保单不认这笔
BC《保险法》第 23 条:财产损失要在你知道或应当知道损失后 2 年内起诉;第 6 条没有把《时效法》「对方承认责任就延长」那条套用过来。法规要求保险公司拒赔时或 5 个工作日内、及收到索赔满一年后 10 个工作日内书面告知时效。
为什么要紧:拖着谈了两年多,可能连打官司的资格都没了
BC《保险法》法定条件 12:除非合同写了更短期限,损失应在你按条件 6 交齐损失证明后 60 天内赔付。条件 13:保险公司若选择自己修复而不付钱,要在收到损失证明后 30 天内书面通知,45 天内开工。
为什么要紧:损失证明是计时起点,一直不交齐,这些期限就不开始算
联邦公共安全部页面(2026-07-28 更新)仍写着政府在审阅报告,为发展全国洪水保险计划做决定与下一步,没有开卖。2026-04-27 上线的 Canada's Flood Risk Finder 只按地址给低到极高四级风险,不是保险。
为什么要紧:等一个还没开卖的计划,今年雨季的风险仍要靠私营保险的附加险
BC 灾难财务援助(DFA)只补无法投保的损失:当时买得到保险而你没买,就拿不到;要经纪出具证明说买不到。下水道倒灌明确不在补助内。符合条件的也只补合资格损失减 1,000 元后的 80%,最高 40 万元。
为什么要紧:把政府援助当保险,等于两头落空:没保险,也不够资格领援助
标准房屋险赔的是「突然、意外」的水损,例如管道爆裂。长期渗漏、失修、磨损导致的损坏,通常被当作维护问题,不在保障内。
为什么要紧:拖着小漏不修,最后的大损失可能整笔被拒
各家条款要求不同:BCAA 取暖季无人居住连续超 14 天,须每隔一天进屋查看或关总阀排空管道;Square One 离家超 7 天须每天查看或排空;TD 建议离家超一周每 7 天有人进屋、暖气不低于 13°C。做不到,冻管水损可能不赔。
为什么要紧:回国过冬只开暖气、托朋友偶尔看一眼,暖气一停水管冻裂,理赔时查看频率不达标
地震自付额通常按适用建筑或财产保额的百分比算,不是按本次损失额,也不是固定几千元。10%–20% 只在先确认“百分比乘哪个保额”后才有意义;例如适用保额 100 万元、10% 即约 10 万元,损失未越过该门槛可能没有赔款。
为什么要紧:只记百分比、不把保额基数换成现金,会低估震后第一笔自留损失;公寓大楼地震自付额还可能按单位权益形成分摊
标准房屋险不含地震。地震险是单独加买的附加保障,自付额也比其他保项高得多。Condo 业主还要另看大楼的地震自付额会摊到你多少。
为什么要紧:大温处在地震带,这一项没加,房子损毁就只剩自己扛
房屋建筑保额应围绕灾后在原址重建同类房屋的成本,不是成交价、地价或按揭余额。「重置成本」与「实际现金价值」还决定赔款是否扣折旧;保额填低时可能受保额上限、共保或保证重置成本条件限制,不能假设保险公司会自动补足。
为什么要紧:房价含土地与市场溢价,重建价含拆除、清运、人工、材料、专业费和法规升级;两者可能向相反方向变化
同意只是让保单不失效。BCAA 条款:空置连续超 30 天经事先批准仍有效,但玻璃破碎、水损、恶意破坏除外,另买空置附加保障才补回。Square One 原文:空置满 30 天后不保水损,玻璃与破坏仍保。
为什么要紧:报备后以为万事大吉,冬天冻管淹了整栋,最大的一笔损失恰好不在保障内
Intact 与 Square One 原文:原住户搬走且不打算回来、也没有新人住进,就算空置;Square One 写明有没有家具不影响判断,刚买还没搬进、出租房没租客都算。人暂时离开、打算回来的是「无人居住」,条款不同。以保单定义为准。
为什么要紧:换房、等租客、买了没搬的空档最常被当成「只是没人在」,超过 30 天没报备就可能没保障
临时离家但计划回来通常是无人居住;搬走且无意返回才可能为空置,留家具不一定改变认定。IBC 建议离家超过 30 天通知保险方;冬季按本保单安排进屋检查或关水排空。Square One 空置满 30 天后不保水损,但这不是各家统一规则。
为什么要紧:同是“屋里没人”,短期旅行、长期探亲、搬走待售和换租客可能触发不同定义、通知义务与水损限制
进水路径决定保障:室内管道突然爆裂通常看基本水损;sewer、sump 或 drain 倒灌看 sewer backup;雨水或河湖水从地面流入看 overland flood。后两项未必自动包含,慢渗与维护问题另算。
为什么要紧:同样是地下室湿了,三条进水路径和长期渗漏可能落入四套不同条件;只问「保不保水」无法核保
点开每一点看「强、标准、弱」各长什么样。每一点都有固定的判档口径,不同人按同一口径判出同样的档。档位只说「在这一点上的设计强弱」,不代表整体好坏——哪一点对你要紧,取决于你的情况。
💬 多伦多网友称Condo保险续保时Intact涨价28.7%,未提及理赔记录变化
💬 网友称车险+房屋险都在Intact,去年无理赔无罚单情况下续保仍涨价8%
💬 网友称线上报车险理赔后,官方承诺24小时内联系,过了承诺时限仍未收到任何回复
💬 网友称自建房建到一半,Desjardins以工期太长为由拒绝继续承保,被迫找到年费6倍的替代保单
💬 原State Farm客户转入Desjardins后称服务一直专业迅速,改单或理赔一通电话就能办
💬 网友称RBC Aviva核保通话超一小时反复转接,被问收入来源等问题感觉像被查隐私
💬 网友称Condo保险TD续保报价约1000元,改投Aviva后降到约450元
💬 网友称房屋险被TD大幅涨价后转投Aviva解决了问题
💬 网友称续保时TD单方面把房屋重建估值调高逾100万元、拒绝调回,导致保费大涨
💬 BC列治文网友称用了10年的TD保单,今年续保地震险自付额被提高到20万,比BCAA的11.375万贵不少
💬 长年TD客户称好奇比价后发现CAA报价只要TD一半,正考虑转保
💬 长年客户称下水道倒灌理赔当天2小时内清洁队到场,未提及任何限额,全程无需自己动手
💬 网友称Co-operators开低价前提是要授权查信用记录,因不愿交出个人信息而转投The Personal
💬 网友称每次从Allstate转投Cooperators能省一年,但次年续保又被涨回去,只能再换回Allstate
💬 网友称地下室漏水维修报价11700加元,Economical只肯赔约2500加元,还想把车辆估值砍掉一半以上,据理力争时对方直接挂断电话
💬 公寓业主称水损理赔被拖了数周,电话邮件都不回,还坚持说已寄出的材料从没收到,前后纠缠了约六个月
💬 学生称在Economical办车险加房客险一个月合计约450加元,转投TD报价只要约200加元,经纪还提醒退保要赔约两个月保费
💬 网友称线上取消Sonnet房屋险只能打客服电话,等了25分钟以上后直接被挂断,保单仍然生效
💬 网友称Definity的一辆报废车从11月中旬起理赔专员就没了消息,经纪称现在每周都要为好几起Definity理赔案打电话催
💬 网友称Sonnet邮件通知到期后不再续保车险,后来才发现是因为驾照过期,而本省已经停止邮寄驾照续期提醒
💬 网友称Sonnet房屋险续保从将近1500加元涨到超过5100加元,其他人反映涨幅从两三倍到150%-175%不等,客服只说是市场行情整体调整
💬 网友称无理赔满8年后,Sonnet保费还是慢慢涨到翻倍不止,也不肯比照更便宜的同行调整
💬 网友称楼里火灾波及公寓被迫搬出,案子转给第三方查勘员后完全联系不上,住宿收据被晾了近两个月,直到威胁走法律程序才有动静
💬 网友称分摊约300加元的水管爆裂自付额,查勘员却要客户自费公证一份根本用不上的损失证明,还说哪怕这点小额理赔也可能让保费涨5%到30%
💬 网友称保费连续三年每次都涨23%,一开始报价低不代表能一直低
💬 网友称公寓漏水理赔后,无论报价还是客服都很满意
💬 多伦多网友称报价只要另一家的一半,一年能省逾1400加元,但代价是只买法定最低第三者责任和意外津贴,去掉了直接理赔财产和全险
💬 网友称10月报的案子一个月后才回复、因为自付额没赔到钱,第二个自费维修的案子干脆没回音,估计明年保费还会因这两个「零赔付」案子涨价
💬 网友称周六屋顶掉瓦片打了三次电话,等了半小时以上没人接,最后只能改成填线上表格
💬 网友称漏缴一次保费后公寓保单被取消,Square One不肯恢复,只能按更高保费重新投保,还要另付20加元重开手续费加欠款
💬 网友称车险报价一个月约100加元,后来说有一条违规记录要涨到约125加元,取消还没生效的保单仍被收50加元手续费
💬 网友称车辆没出险、没搬家换车换驾驶人,续保还是涨了11%,客服说是全公司统一涨价、没法调整
💬 网友称自行车被盗理赔,查勘员一开始按保单其实是1万加元却按2000加元上限刁难,后来凭照片和加拿大零售商截图就顺利赔付
💬 网友称理赔部门不认经销商借的代步车算「租车」,尽管本地分行读过保单说临时代步车有保障
💬 网友称理赔处理比大公司强很多,一年能省100到200加元也不值得为此换保险公司,保单本身约2300加元
💬 网友称两次被追尾停车受害,理赔过程很轻松,还主动帮忙调取额外行车记录仪画面,对服务和省下的钱都满意
💬 网友称想在保单期中套用更好的驾驶记录折扣,BCAA说唯一办法是注销重开保单,还要付30加元注销费加换牌费
💬 网友称续保时BCAA只认6年无间断驾龄里的5年,还要求一份ICBC根本不出具的证明信;打电话给ICBC核实后才补上驾龄,附加险报价比ICBC便宜约500加元
💬 网友称因为家里有人在公寓里经营生意,BCAA直接拒保这套公寓,地震自付额评估也只做到2.5万加元就不往下谈了
💬 网友称房屋险一年涨了两成、第二年又涨三成,转投别家一年能省约1200加元,打电话取消时BCAA毫无挽留表示
💬 网友称Sprinter车型的碰撞与全险已经卖出并生效一整年,之后BCAA才发邮件说通常不保这个车型,要求填退保表格办退款
💬 网友称冰雹损失约2.7万加元的屋顶、排水槽、车库门等全部修好,理赔团队很好沟通,第二年续保只涨了约160加元
💬 同一帖里网友称父母后来的冰雹理赔被拒,除非瓦片真的被打穿,隔壁用Intact的邻居却因瓦片颗粒脱落就获赔换了整个屋顶
💬 网友称珠宝失窃理赔被反复追讨收据,几个月邮件电话没人理,还换了查勘员、又找了一家评估公司,再度沉默,直言一年内可能都解决不了
💬 报道称一户人家名下车被已成年搬回家同住、获允许但未登记的儿子开走出险,Wawanesa以此拒赔全损,一家人还欠着约2.6万加元车贷
💬 网友称续保涨了约四成,自付额也从500加元跳到2500加元,起因是一次洗衣机漏水理赔,而且这家不提供地震险
💬 密西沙加网友称跑Uber Eats的商业险一个月保费约750加元,经纪突然失联,之后被告知提前解约要收约1500加元,相当于两个月保费
💬 曼尼托巴房东称出租屋保费从约2300加元涨到约3300加元,此前每次涨价的理由都是「因为冰雹」,但这处房子从没出过险
💬 网友称厨房漏水后才发现Wawanesa多年来续保地址一直是旧房子,改回实际住的房子后一个月保费要从约158加元变成300多加元
💬 报道称一位投保超30年的安省房主,两次万元以下的屋顶理赔后被通知不再续保,最后改成自付额5000加元、一个月保费又多约25加元才续上
💬 网友称因为周末没有经纪能开临时牌照证明就取消了Wawanesa,转投SGI当场就办好了
网站讲系统,论坛讲细节:单一产品、理赔案例和个人经验。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
价格是个人化的
自住房屋险的本站只比较条款档位,不列费率;价格要按您的车、房子、邮编和理赔记录报出来。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。
询价前要准备什么 →