中立比较 · 不替任何一家说话已收录 10 家公司
加拿大车险房屋险比较门户车险·房屋·Condo·租客·房东,一把尺子比前 5 大

首页 / 误解库 / 自住房屋险

常见误解

「保单写着保额,出事就按买新的赔」

保单写着保额,出事就按买新的赔

三十秒答案

  1. 房屋建筑保额应围绕灾后在原址重建同类房屋的成本,不是成交价、地价或按揭余额。「重置成本」与「实际现金价值」还决定赔款是否扣折旧;保额填低时可能受保额上限、共保或保证重置成本条件限制,不能假设保险公司会自动补足。

为什么要紧:房价含土地与市场溢价,重建价含拆除、清运、人工、材料、专业费和法规升级;两者可能向相反方向变化

出处:ibc.ca ↗

接下来

看各家自住房屋险在统一尺子上的档位 →

论坛深读

知识卡:不看正文也能拿到这一页的核心

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。

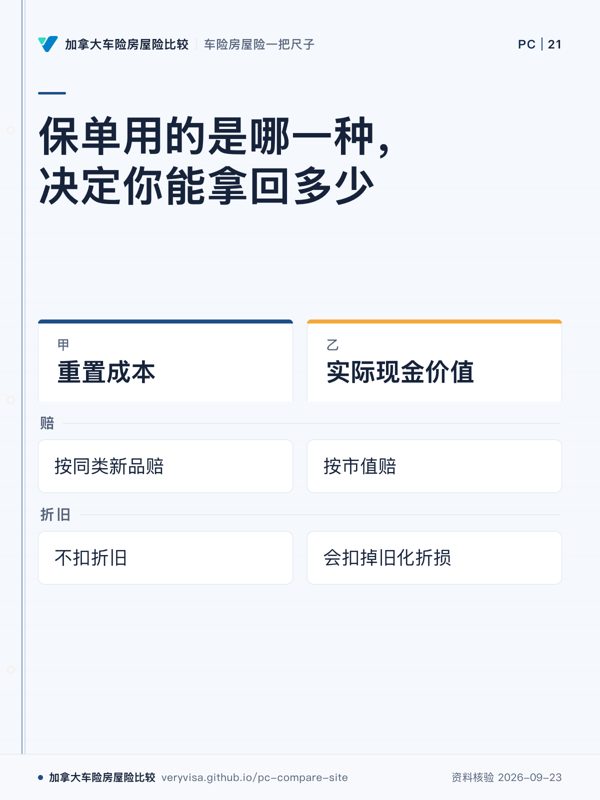
保单用的是哪一种,决定你能拿回多少;重置成本;实际现金价值;赔;折旧
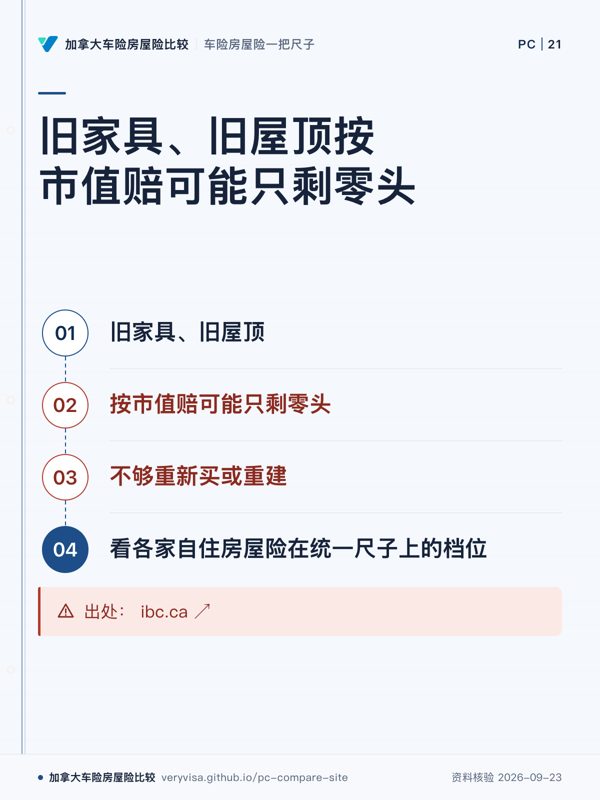
不够重新买或重建
先看
先看「实际现金价值」,旧家具、旧屋顶可能只剩零头。
易漏
重建保额够不够当下的建造成本。
下一步
看各家自住房屋险在统一尺子上的档位 →
详情与分享 →
旧家具、旧屋顶按市值赔可能只剩零头;旧家具、旧屋顶;按市值赔可能只剩零头;不够重新买或重建;看各家自住房屋险在统一尺子上的档位;出处: ibc.ca ↗
保单用的是哪一种,决定你能拿回多少
先看
重置成本按同类新品赔,不扣折旧。
易漏
实际现金价值按市值赔,会扣掉旧化折损。
下一步
房屋保险避坑指南:别等火灾了才发现保不够。
详情与分享 →

听一听 · 看一看

AI 根据本站公开资料生成的中文讲解,已对照逐字稿核过内容;数字与条款以本页正文和官方现行页面为准。不看也不影响阅读本页。

重建保额不是房价:填低了会发生什么(音频 12:03)
重建保额不是房价:填低了会发生什么(视频 9:36)

价格是个人化的

带着这 3 个问题找持牌一般保险经纪比价

  1. 按现在的建造成本,我的重建保额够不够?是重置成本还是实际现金价值?
  2. 下水道倒灌、地表洪水、地震这三项,我家该加哪几项、额度多少?
  3. 我回国探亲、地下室出租或在家做生意,要先申报什么?

自住房屋险的本站只比较条款档位,不列费率;价格要按您的车、房子、邮编和理赔记录报出来。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。

询价前要准备什么 →
找持牌经纪比价:询价前准备什么到飞出国论坛提问 ↗

把本站对比链接贴到论坛,说清省份、城市、房屋或车辆类型,别贴保单号、驾照号和地址。

BC 经纪牌照怎么查:先看状态、类别与机构授权 ↗