中立比较 · 不代表任何一家保险公司 · 不列费率 · 五大银行比较门户 ↗ · 人寿·重疾·理财比较门户 ↗ · 投资账户与机构比较 ↗已收录 10 家:Intact 集团(加拿大最大产险商)、Desjardins桌尚集团保险、Aviva 加拿大(英国英杰华集团旗下)、TD保险(道明银行旗下)、Co-operators合作社保险、Definity金融(三品牌集团)、Square One保险(加拿大线上直销)、BCAA(卑诗汽车协会保险代理)、Wawanesa保险(互助制)、ICBC(BC省级公营车险公司)
加拿大车险房屋险比较门户车险·房屋·Condo·租客·房东,一把尺子比前 5 大

首页 / 误解库 / Condo 公寓险

常见误解

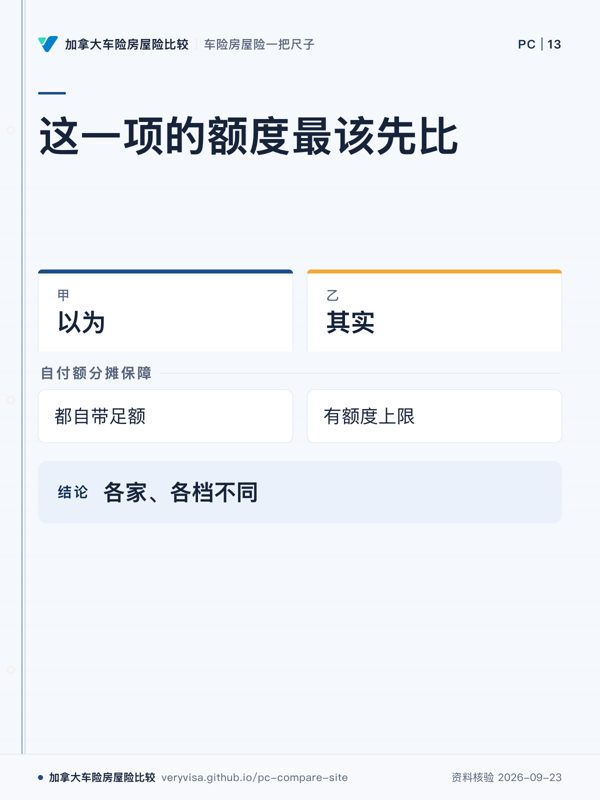
「Condo 保单都自带足额的自付额分摊保障」

Condo 保单都自带足额的自付额分摊保障

个人 Condo 保单里分摊大楼自付额的那一项有额度上限,各家、各档不同。BC 政府建议你的保单要覆盖按份额摊到的自付额,以及可能要你个人承担的那部分。

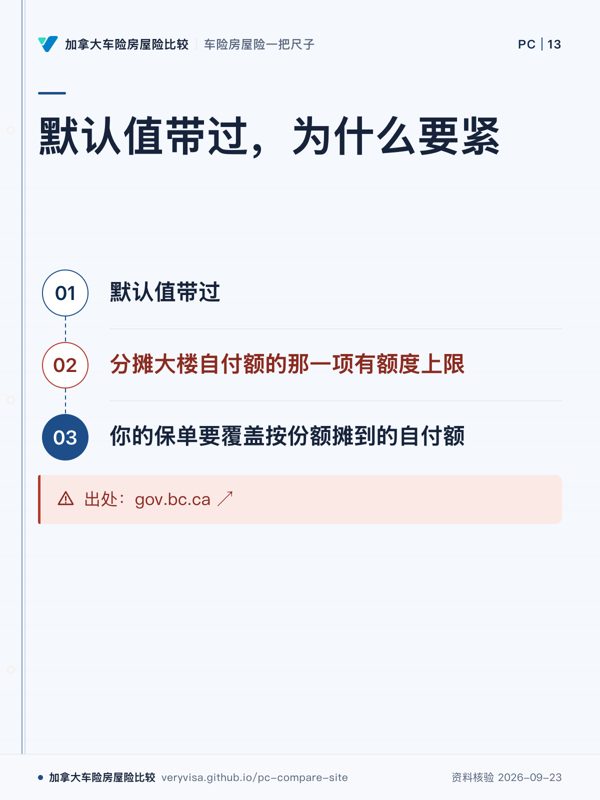
为什么要紧:这一项的额度是 Condo 险最该先比的一点,却最常被默认值带过

出处:gov.bc.ca ↗

知识卡:不看正文也能拿到这一页的核心

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。

这一项的额度最该先比;以为;其实;自付额分摊保障;各家、各档不同
分摊保障不能按默认值判断是否够用
先看
先看左右两栏,核心不是有没有,而是额度是否足够接住责任。
易漏
BC 政府还提示要考虑按份额摊到的部分,以及可能由个人承担的部分。
下一步
去 Condo 公寓险,带大楼自付额情况问持牌专业人士。
详情与分享 →
默认值带过,为什么要紧;默认值带过;分摊大楼自付额的那一项有额度上限;你的保单要覆盖按份额摊到的自付额;出处:gov.bc.ca ↗
额度上限要和实际可能承担的自付额对照
先看
先看中间一步,它说明真正需要核的是保障上限,而不是项目名称。
易漏
还可能存在要个人承担的部分,不能只盯大楼按份额分摊这一项。
下一步
去 Condo 公寓险,拿保单额度找持牌专业人士核对。
详情与分享 →

接下来

看各家Condo 公寓险在统一尺子上的档位 →

论坛深读

价格是个人化的

带着这 3 个问题找持牌一般保险经纪比价

  1. 我这栋楼的大楼保单水损和地震自付额各是多少,我的分摊额度够不够?
  2. 我做过的装修(地板、橱柜)要按多少额度保?
  3. 单元出租或空置,保单要怎么改?

Condo 公寓险的价格按你的车、房子、邮编和理赔记录报出来,本站不列费率。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。

询价前要准备什么 →
找持牌经纪比价:询价前准备什么到飞出国论坛提问 ↗

把本站对比链接贴到论坛,说清省份、城市、房屋或车辆类型,别贴保单号、驾照号和地址。

在省级保险牌照机构官网查经纪牌照(BC:Insurance Council of British Columbia) ↗