移民身份 ≠ 税务身份
身份与税务居民
在中国,「移民身份」和「税务居民」是两套判定:华侨(定居国外的中国公民)、外籍华人与外国人永久居留分别由《国籍法》、侨务规定和出入境管理规定界定,是不是中国税务居民则只看《个人所得税法》第一条——在中国境内有住所,或无住所而一个纳税年度内在境内居住累计满 183 天。这里的「住所」不是有没有房子,而是因户籍、家庭、经济利益关系而在境内习惯性居住。所以拿到中国永居卡不等于成为中国税务居民;反过来,拿了外国永居甚至外国国籍,只要主要经济利益来源于中国境内,自 2026 年 7 月 24 日起可被判定为有住所的居民个人(财政部 税务总局公告2026年第21号第十一条)。居民个人要就境内外全部所得纳税,境外所得在次年 3 月 1 日至 6 月 30 日申报;因移居境外注销户籍的,须在注销前办理税款清算。本页只陈述官方原文,个案请交中国税务师与律师。
身份阶梯:移民上与税务上各意味着什么
| 身份 | 移民上 | 税务上 | 原文 |
|---|---|---|---|
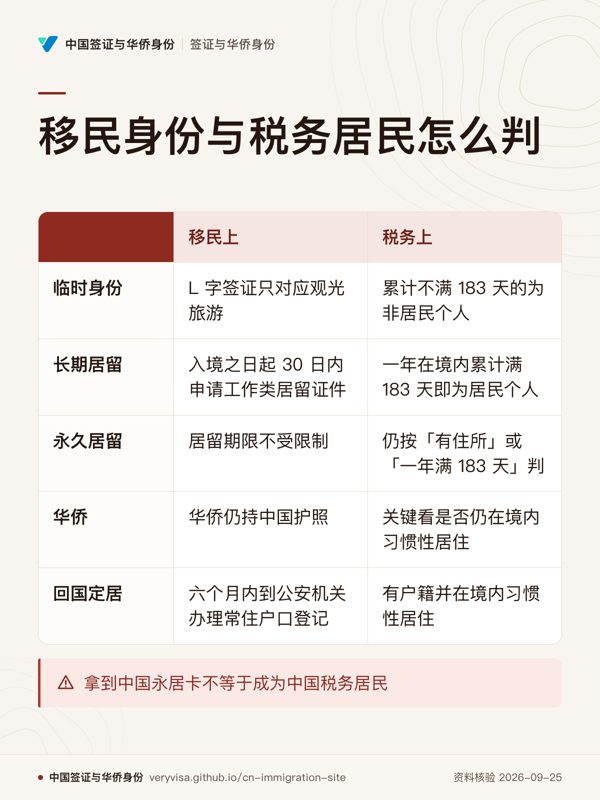
| 临时身份 外籍华人短期来华(L 字签证、单方面免签等) Short-term entry (L visa / visa-free) | 外籍华人已不是中国公民,来华须持外国护照申请签证或适用免签:L 字签证只对应观光旅游,在华延期须在停留期届满 7 日前申请、可延长不超过 30 日;免签国家普通护照持有人经商、旅游、探亲等不超过 30 日可免签入境。华侨持中国护照回国无须签证。 | 入境身份不决定税务身份。无住所个人一个纳税年度(公历 1 月 1 日至 12 月 31 日)在境内居住累计不满 183 天的为非居民个人,只就境内所得纳税;居住天数按实际停留计,当天满 24 小时才计入。 | |
| 长期居留 工作、团聚等长期居留(Z、Q1 等居留证件) Residence permit (work / family reunion) | 持 Z 字签证入境者须在入境之日起 30 日内申请工作类居留证件,居留期按人员类别不超过 5 年、2 年或 1 年;持 Q1 字签证与中国公民或在华永居外国人团聚的,可签发不超过 3 年或 2 年的居留证件。 | 有了居留证件不等于有住所。无住所个人一年在境内累计满 183 天即为居民个人;但满 183 天的年度连续不满六年的,经向主管税务机关备案,境外所得中由境外单位或个人支付的部分免税;一年居住累计不超过 90 天的,其境内所得中由境外雇主支付、且不由该雇主在境内的机构场所负担的部分免税。 | |
| 永久居留 外国人永久居留 Permanent Residence for Foreigners | 获批永久居留的外国人居留期限不受限制,每年在中国累计居留不得少于 3 个月;确因需要不能满足的,经省级公安机关批准,5 年内在华累计居留不得少于 1 年,否则可被取消永久居留资格。 | 永居卡本身不是税务居民测试,仍按「有住所」或「一年满 183 天」判;无住所的永居持有人同样适用六年规则——此前连续六年每年满 183 天且没有任何一年单次离境超过 30 天的,该年度境内、境外所得都要纳税。 | |
| 公民 华侨(定居国外的中国公民) Overseas Chinese national (huaqiao) | 华侨指定居在国外的中国公民:已取得住在国长期或永久居留权并连续居留两年、两年内累计不少于 18 个月;或未取得长期居留权但已有连续 5 年以上合法居留资格、5 年内累计居留不少于 30 个月。留学和因公出国在外期间不视为华侨。华侨仍持中国护照,经「中国领事」APP 换发护照或申请旅行证。 | 国籍不决定税务身份,关键看是否仍在境内习惯性居住:因学习、工作、探亲、旅游等原因在境外、原因消除后仍回国居住的,属于境内有住所;取得境外长期或永久居留权但主要经济利益来源于中国境内的,可判定为有住所居民个人,就境内外全部所得纳税。 | |
| 公民 回国定居(恢复户籍的中国公民) Returning to settle in China | 华侨回国定居须在入境前向驻外使领馆,或由本人、国内亲属向拟定居地县级以上侨务部门申请;获批后凭《华侨回国定居证》在签发之日起六个月内到公安机关办理常住户口登记。已加入外国籍的外籍华人不适用,须走外国人永久居留等渠道。 | 有户籍并在境内习惯性居住的,属于境内有住所的居民个人,从境内和境外取得的所得都要依法纳税;境外已缴的个人所得税可在按中国税法计算的应纳税额内抵免。 |
税务居民怎么判
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
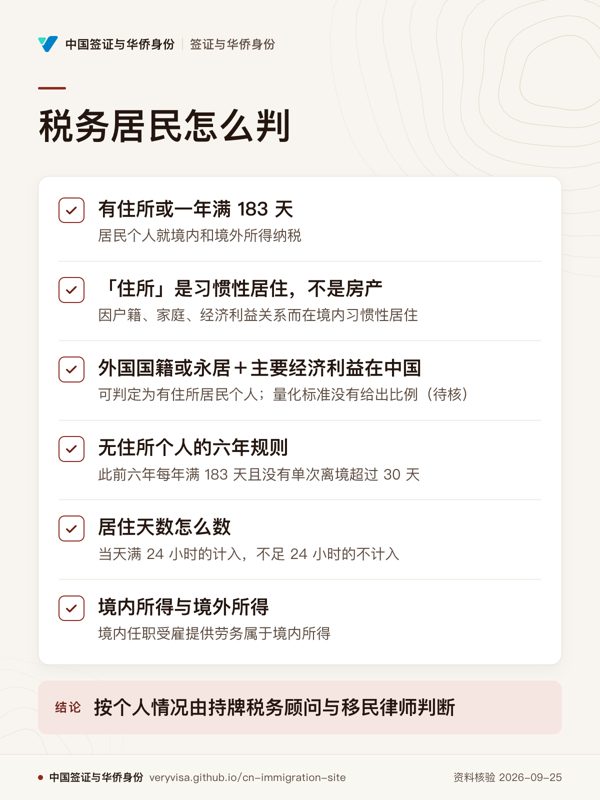
| 有住所或一年满 183 天 | 《个人所得税法》第一条:在中国境内有住所,或者无住所而一个纳税年度内在境内居住累计满 183 天的个人,为居民个人,就境内和境外所得纳税;无住所又不居住,或无住所而累计不满 183 天的,为非居民个人,只就境内所得纳税。纳税年度为公历 1 月 1 日至 12 月 31 日。 | |
| 「住所」是习惯性居住,不是房产 | 实施条例第二条:境内有住所,是指因户籍、家庭、经济利益关系而在中国境内习惯性居住。国家税务总局解释:境外个人仅因学习、工作、探亲、旅游在境内居住、原因消除后回到境外的,即使在境内买房,也不认定为境内有住所。 | |
| 外国国籍或永居+主要经济利益在中国 | 财政部 税务总局公告2026年第21号第十一条:取得外国国籍、境外长期或永久居留权,但主要经济利益来源于中国境内的个人,可判定为有住所居民个人。该公告自 2026 年 7 月 24 日发布之日起实施;两司答记者问称对这类人「继续对其取得的境内和境外所得征税」。「主要经济利益」的量化标准,公告原文没有给出比例(待核)。 | |
| 无住所个人的六年规则 | 2019年第34号公告:无住所个人一个纳税年度在境内累计满 183 天,如果此前六年每年都满 183 天且没有任何一年单次离境超过 30 天,该年度境内、境外所得都要纳税;此前六年任一年不满 183 天或单次离境超过 30 天的,该年度境外所得中由境外单位或个人支付的部分免税。「此前六年」自 2019 年(含)以后年度起算。 | |
| 居住天数怎么数 | 无住所个人在境内的居住天数按实际停留天数计算:在境内停留的当天满 24 小时的计入,不足 24 小时的不计入(2019年第34号公告第二条)。 | |
| 境内所得与境外所得 | 实施条例第三条:在境内任职受雇提供劳务、把财产出租给承租人在境内使用、转让境内不动产等财产、从境内企业和居民个人取得的利息股息红利,不论在哪里支付,都属于境内所得;在境外提供劳务、从境外企业或非居民个人取得利息股息红利等,属于境外所得。 |
要报哪些表
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| 境外所得次年 3 月 1 日至 6 月 30 日申报 | 《个人所得税法》第十条把「取得境外所得」列为须自行办理纳税申报的情形;第十三条规定居民个人从境外取得所得的,应当在取得所得的次年 3 月 1 日至 6 月 30 日内申报纳税。国家税务总局答复:境外所得的申报和抵免同在这一期间办理。 | |
| 境外已缴税款的抵免 | 居民个人境外已缴的个人所得税可以抵免,但不得超过该境外所得按中国税法计算的应纳税额(税法第七条);按国家(地区)分别计算限额,限额内抵不完的可在以后五个纳税年度内结转;申报抵免须提供境外征税主体出具的完税证明等纳税凭证,否则不予抵免。 | |
| 境外保险、投资收益同样要报 | 国家税务总局相关司局负责人 2026 年 8 月表示:中国税收居民需就全球所得纳税,境外保险收益也属于应纳税所得,这不是新政策,也不专门针对香港保险;无论收益来自哪个国家和地区,均需依法申报。 | |
| 离岸信托按年申报 | 居民个人把财产装入离岸信托,按「财产转让所得」在次年 3 月 1 日至 6 月 30 日申报;信托存续期间的收益无论是否分配,都由该居民个人每年 3 月 1 日至 6 月 30 日就上一年度申报;信托终止时在清算完成之日次月 15 日内申报。 | |
| 中国金融机构的 CRS 尽职调查 | 《非居民金融账户涉税信息尽职调查管理办法》自 2017 年 7 月 1 日起施行:境内金融机构开户时要求个人签署税收居民身份声明,识别非居民账户并报送信息;账户持有人同时构成中国税收居民和其他国家(地区)税收居民的,也要收集并报送。中国税务机关收到境外交换来的中国居民账户信息后如何使用(待核)。 |
成为居民那年、离开或放弃时
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| 移居境外注销户籍前清税 | 《个人所得税法》第十条把「因移居境外注销中国户籍」列为须办理纳税申报的情形;第十三条规定纳税人因移居境外注销中国户籍的,应当在注销中国户籍前办理税款清算。 | |
| 转为非居民时离岸信托视同清算 | 居民个人装入财产的离岸信托存续期间,本人转为非居民个人的,以转为非居民当日信托财产市场价值扣除原值后的余额,按「利息、股息、红利所得」纳税,并在转为非居民之日次月 15 日内申报(2026年第21号公告第六条、第十五条)。 | |
| 拿了外国身份不自动转为非居民 | 取得外国国籍、境外长期或永久居留权,只要主要经济利益来源于中国境内,仍可判定为有住所居民个人(2026年第21号公告第十一条);是否已不在境内习惯性居住,按户籍、家庭、经济利益关系的事实判断。 | |
| 外籍人员来华后何时成为居民 | 无住所个人在一个纳税年度内居住累计满 183 天即为该年度的居民个人;六年规则的连续年限,只要满 183 天的任一年度中有一次离境超过 30 天,就重新起算(实施条例第四条)。 |
华侨回国:税务身份从哪天起变
华侨回国定居是移民手续,税务上仍按「有住所」与「183 天」两条判;下面几行把两件事对齐。
| 项目 | 规则 | 原文 |
|---|---|---|
| 恢复户籍、在境内习惯性居住 | 华侨凭《华侨回国定居证》办理常住户口登记后,因户籍、家庭、经济利益关系在境内习惯性居住的,属于境内有住所的居民个人。年度中途回国定居的,居民身份从当年哪一天起算,税法和实施条例没有逐日规定(待核,个案问主管税务机关)。 | |
| 暂时出国仍算有住所 | 国家税务总局解释:因学习、工作、探亲、旅游等原因在境外居住,这些原因消除后仍回到境内居住的,中国为其习惯性居住地,属于境内有住所——这类人在国外期间一般仍是中国居民个人。 | |
| 境外所得在次年申报 | 成为居民个人的年度内取得的境外所得,在次年 3 月 1 日至 6 月 30 日申报纳税,境外已缴税款在限额内抵免,未抵完的可结转以后五个纳税年度。 | |
| 用税收居民身份证明享受协定待遇 | 个人可就其构成中国税收居民的任一公历年度,向主管税务机关申请开具《中国税收居民身份证明》;有住所的提供习惯性居住的证明资料,无住所的提供出入境信息等实际居住时间资料;能自行判定的 7 个工作日内办结(2025年第4号公告,自 2025 年 4 月 1 日起施行)。 |
与中国身份的衔接
- 华侨:仍是中国公民,按事实判住所:华侨是定居在国外的中国公民,保留中国国籍。税务上不看护照看住所:已不在境内习惯性居住、一年在境内不满 183 天的,可能是非居民个人,只就境内所得纳税;但主要经济利益来源于中国境内的,可判定为有住所居民个人(2026年第21号公告第十一条)。 [原文↗] [原文↗] [原文↗]
- 外籍华人:已是外国人,同样可能是中国居民:按《国籍法》第九条,定居外国的中国公民自愿加入或取得外国国籍,即自动丧失中国国籍。国籍丧失不等于税务上离开:外籍华人一年在境内满 183 天即为居民个人,主要经济利益在境内的还可判定为有住所居民个人。 [原文↗] [原文↗] [原文↗]
- 在中国有房产、账户时:不是中国居民个人的,房产出租给在境内使用、转让境内不动产、从境内企业和居民个人取得的利息股息红利,都属于境内所得,照样在中国纳税;境内金融机构开户时会要求签署税收居民身份声明,同时是中国和其他国家居民的,账户信息也要报送。 [原文↗] [原文↗] [原文↗]
- 与所在国身份的衔接:所在国(美、加、港、新、澳、新西兰、墨)那一侧的税务居民判定与申报,见各站身份页;两边都认定为居民时怎么处理,逐题见跨境图谱 CN-01 至 CN-07。 [原文↗]
与其他六地的衔接(深度题)
一个家庭同时挂着几地身份时,每地怎么判税务居民、境外收入与账户怎么报,由姊妹站「跨境家庭财富图谱」逐题展开;论坛「六地身份·税务与申报」板块同步讨论。链接从线上目录生成(2026-09-25)。
- 中国税务居民怎么认定?拿外国永居后还可能是中国税务居民吗?图谱 ↗
- 中国居民从美国、香港、新加坡收到工资、股息、保单收益要不要交中国个税?图谱 ↗
- 中国大陆现在有没有遗产税和赠与税?海外遗产继承回中国怎么处理?图谱 ↗
- 中国人取得美国/加拿大国籍或永居后,什么时候不再是中国税务居民?图谱 ↗论坛讨论↗
- 中国居民有香港、美国、新加坡账户,需要向中国税务机关申报什么?图谱 ↗
- 中国居民买香港分红险、储蓄险或美国 IUL,保费、退保、身故理赔怎么纳税?图谱 ↗
- 中国居民把钱放进香港/新加坡/美国离岸信托,2026 年还安全吗?图谱 ↗
- 中国房产、养老金、银行存款和境外保单,父母去世后孩子在海外怎么继承?图谱 ↗
- 中国居民把钱放进香港家族信托,2026 年装入信托时要不要交个税?图谱 ↗
- 中国税务居民买香港分红险,理赔时中国要不要收税?图谱 ↗
本页只写官方规则,不是税务或法律意见。税务居民身份、申报立场和表格要不要报,按个人情况由持牌税务顾问(CPA、EA)与移民律师判断。
来源
- 外国人申请签证证件须知 nia.gov.cn ↗
- 单方面免签国家名单 nia.gov.cn ↗(论坛解读)
- 中华人民共和国个人所得税法(2018年8月31日第七次修正) chinatax.gov.cn ↗
- 财政部 税务总局关于在中国境内无住所的个人居住时间判定标准的公告(财政部 税务总局公告2019年第34号) fgk.chinatax.gov.cn ↗
- 中华人民共和国个人所得税法实施条例 gov.cn ↗
- 外国人在中国永久居留审批管理办法 nia.gov.cn ↗
- 华侨、外籍华人的定义是什么? gqb.gov.cn ↗
- 护照/旅行证(中国公民在海外) cs.mfa.gov.cn ↗
- 在中国境内有住所个人的「住所」是如何判定的? chinatax.gov.cn ↗
- 财政部 税务总局关于离岸信托个人所得税有关事项的公告(财政部 税务总局公告2026年第21号) fgk.chinatax.gov.cn ↗
- 华侨回国定居应如何办理手续? gqb.gov.cn ↗
- 财政部税政司、税务总局所得税司有关负责人就离岸信托个人所得税有关事项答记者问 zhejiang.chinatax.gov.cn ↗
- 财政部 税务总局关于境外所得有关个人所得税政策的公告(2020-01-17) chinatax.gov.cn ↗
- 居民个人应该什么时候申报办理境外所得税款抵免? fgk.chinatax.gov.cn ↗
- 税务总局:对境外保险收益征税并非新政策(2026-08-07) chinatax.gov.cn ↗
- 国家税务总局关于离岸信托个人所得税有关征管事项的公告(国家税务总局公告2026年第15号) fgk.chinatax.gov.cn ↗
- 关于发布《非居民金融账户涉税信息尽职调查管理办法》的公告(国家税务总局等六部门公告2017年第14号) chinatax.gov.cn ↗
- 国家税务总局关于《中国税收居民身份证明》有关事项的公告(国家税务总局公告2025年第4号) zhejiang.chinatax.gov.cn ↗
- 中华人民共和国国籍法 cs.mfa.gov.cn ↗
知识卡
不看正文也能拿到这一页的核心内容:先看导读,再看图。点图放大,左右翻页。