先问承保结论,不先挑保单名字
没有一条适用于所有公司的规则说“有居家业务就一定不能买房屋险”,也没有规则保证普通房屋险会自动承保业务。产品公开页只能说明公司销售房屋保险,不能替代针对你的业务、地址和房屋用途的核保。Aviva 房屋险入口 ↗、Co-operators 房屋险入口 ↗和Square One 房屋险入口 ↗都应当作为询价起点,不是个案承保收据。
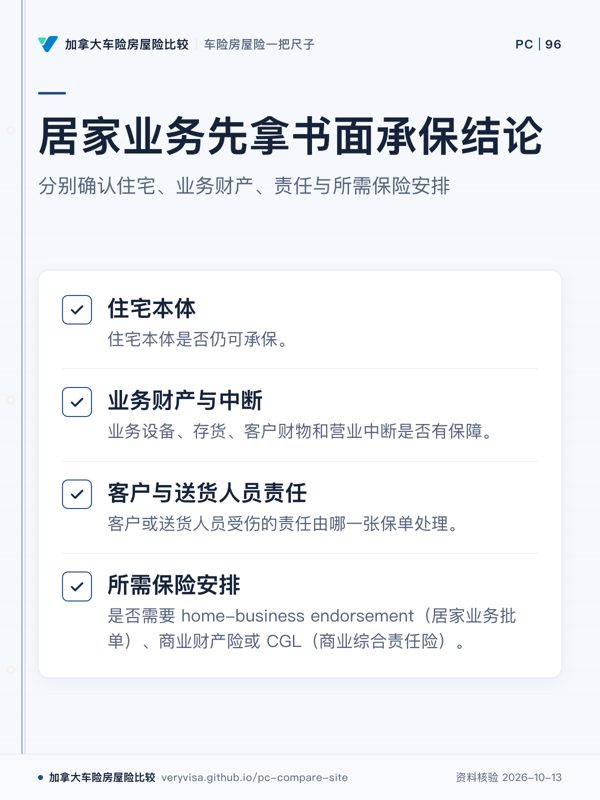
你真正要拿到的是书面结论:住宅本体是否仍可承保;业务设备、存货、客户财物和营业中断是否有保障;客户或送货人员受伤的责任由哪一张保单处理;是否需要 home-business endorsement(居家业务批单)、商业财产险或 CGL(商业综合责任险)。
把八项变化一次写清
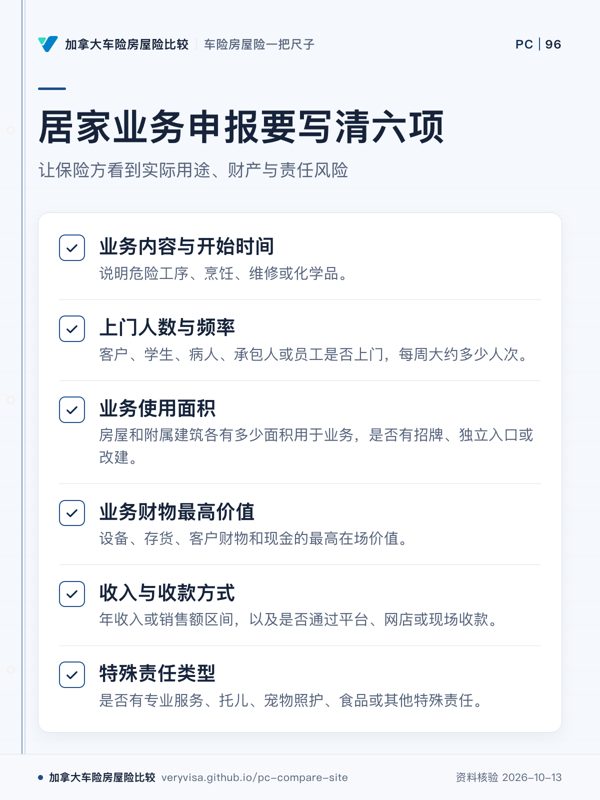
- 业务做什么,何时开始,是否有危险工序、烹饪、维修或化学品。
- 客户、学生、病人、承包人或员工是否上门,每周大约多少人次。
- 房屋和附属建筑各有多少面积用于业务,是否有招牌、独立入口或改建。
- 业务设备、存货、客户财物和现金的最高在场价值。
- 年收入或销售额区间,以及是否通过平台、网店或现场收款。
- 配送、取货、停车和业务用车的频率。
- 是否有专业服务、托儿、宠物照护、食品或其他特殊责任。
- 希望保险方逐项答复的财产、责任、收入损失、网络和产品责任限额。
用邮件或表格保留问题、附件、答复人和日期。报价、付款或经纪口头说“没问题”都不等于上述项目已经承保。
为什么必须报告变化
BC《Insurance Act》的法定条件要求,对自己控制且对风险具有重大性的变化及时书面通知保险方;是否重大以及会造成什么保单后果,要看事实、保单与核保证据。BC《Insurance Act》原文入口 ↗。
Kallu 一审案 ↗涉及未披露的大麻种植活动,法院采纳保险方不会承保的核保证据;上诉判决 ↗维持了关键结果。它证明重大风险变化不能隐瞒,但不能把普通远程办公、做网店或偶尔接客户直接等同于种植活动。
交付给保险方的最短问题
请按我附上的八项事实确认:住宅保单是否可以继续;哪些业务财产和责任被排除或限额;需要哪一项批单或商业保单;生效日、自付额和限额是什么;若你方不承保,请写明我需要寻找何种替代保障。保留对方书面答复和最终 policy wording(保单条款)。
本文提供申报与比较框架,不替保险公司核保,也不保证某家公司会把住宅险与商业险拆开销售。
知识卡:不看正文也能拿到这一页的核心
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
价格是个人化的
带着这 3 个问题找持牌一般保险经纪比价
- 按现在的建造成本,我的重建保额够不够?是重置成本还是实际现金价值?
- 下水道倒灌、地表洪水、地震这三项,我家该加哪几项、额度多少?
- 我回国探亲、地下室出租或在家做生意,要先申报什么?
自住房屋险的价格按你的车、房子、邮编和理赔记录报出来,本站不列费率。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。
询价前要准备什么 →