首页 / 知识卡 / 能不能只买普通房屋险,不由“业务很小”决定
知识卡 · 第 1 / 2 张
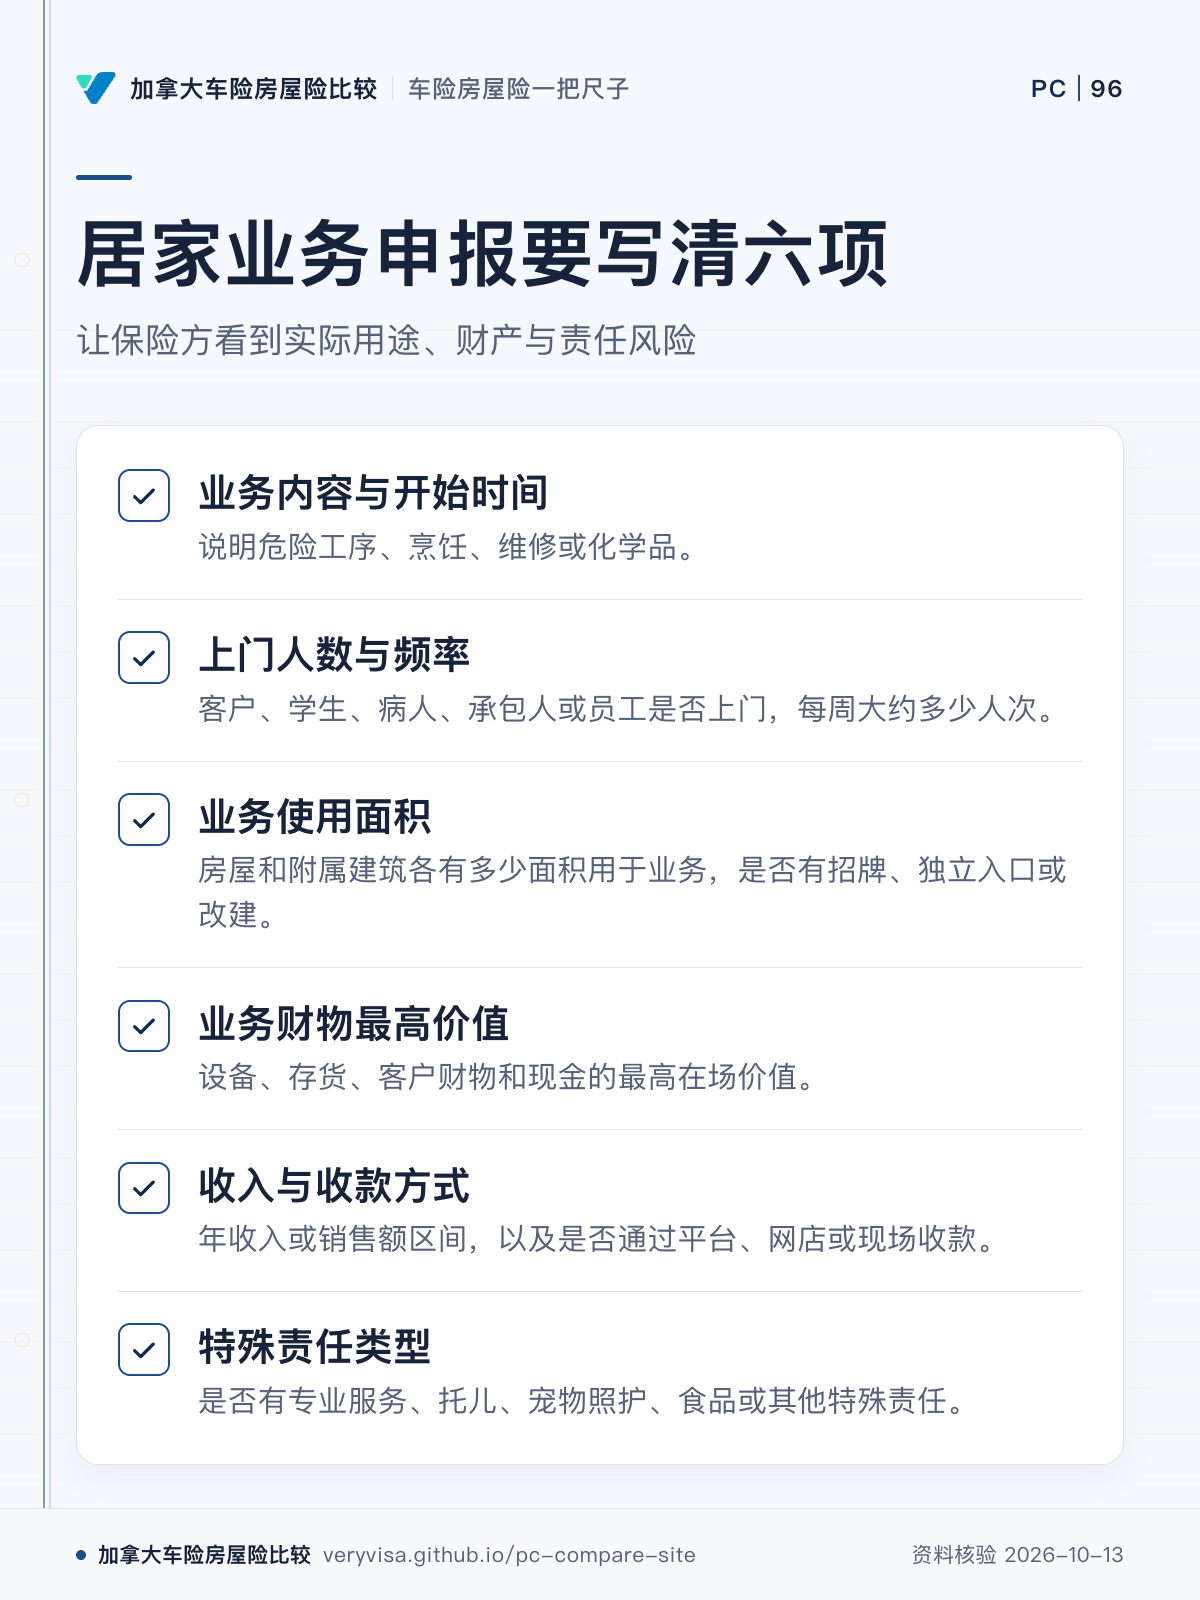
居家业务申报要写清六项
让保险方看到实际用途、财产与责任风险
业务规模不是唯一判断依据,实际用途和风险细节都要披露。- 先看
- 先看业务内容,再逐项核对人员、空间、财物与责任,避免只描述业务规模。
- 易漏
- 还应说明配送、取货、停车和业务用车频率,并提出希望答复的各项限额。
- 下一步
- 到自住房屋险页整理申报材料,要求保险方逐项书面答复。
卡上每个字都出自本站「能不能只买普通房屋险,不由“业务很小”决定」正文(核对基准日 2026-10-13),不列费率;条款与价格以保险公司现行条款与持牌顾问的个人化报价为准。转发请连同导读一起,论坛只放本页链接、不上传图片。
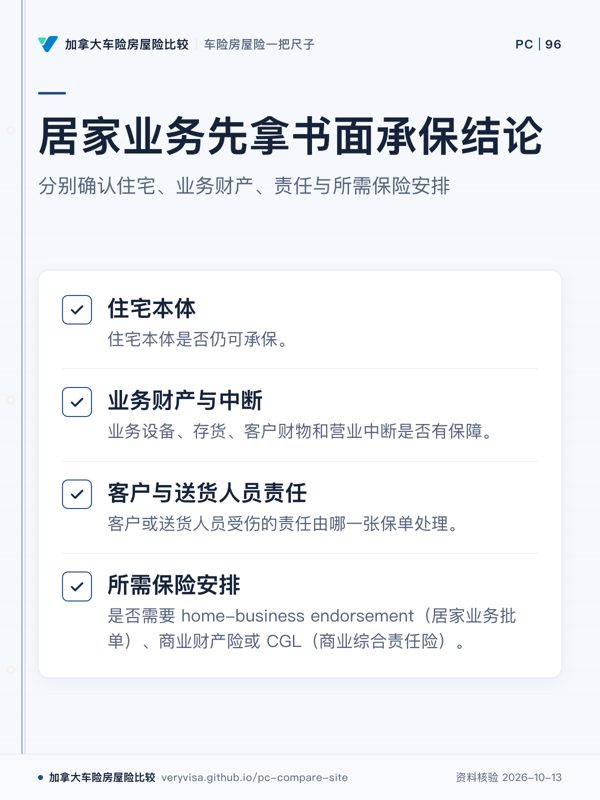
同一页的其他卡
价格是个人化的
带着这 3 个问题找持牌一般保险经纪比价
- 我的车、房子或租的公寓,按省份和邮编,几家公司的保障和报价差在哪?
- 自付额选多少,对我的保费和风险最合适?
- 我有没有空置、出租、在家经营、网约车这些需要先申报的情况?
价格按你的车、房子、邮编和理赔记录报出来,本站不列费率。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。
询价前要准备什么 →