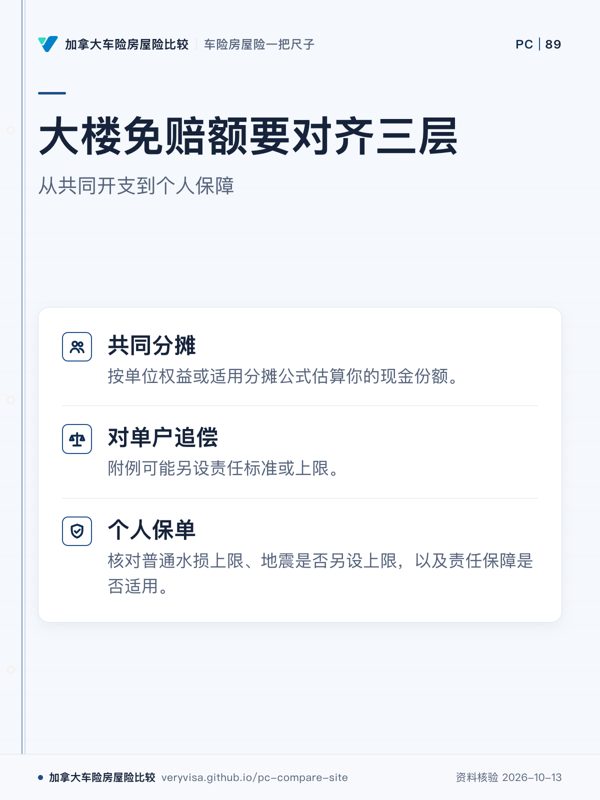
三层分别对齐
- 共同分摊:大楼为承保事故支付的免赔额通常先是共同开支;按单位权益或适用分摊公式估算你的现金份额。
- 对单户追偿:事故源自某单位时,Strata 可能依《Strata Property Act》第 158 条及附例追偿;附例可能另设责任标准或上限。
- 个人保单:核对 strata deductible assessment / loss assessment 的普通水损上限、地震是否另设上限,以及责任保障是否适用;不要只看 contents 总保额。
案例边界:50 万免赔额、10 万附例上限 ↗ · 冰箱漏水追偿 10 万 ↗ · 供水连接件追偿 7.5 万 ↗ · BC Laws ↗
三张纸 · 本地算术核对
把你大楼和个人保单的数字放在一起
依次看大楼保险声明页、Strata 附例、个人保单声明页。输入只在本页计算,不会发送或保存。
按你所填条件的算术结果
- 附例上限与大楼免赔额取较低者
- 扣除个人专项限额后的算术差额
这里没有计算全部业主按单位份额承担的共同开支,也不判断事故事实、追偿资格、除外责任、自付额或保险是否实际赔付。
对应责任标准的案例边界
规则底稿截至 2026-10-14;此工具只做算术核对,不是法律或保险意见。
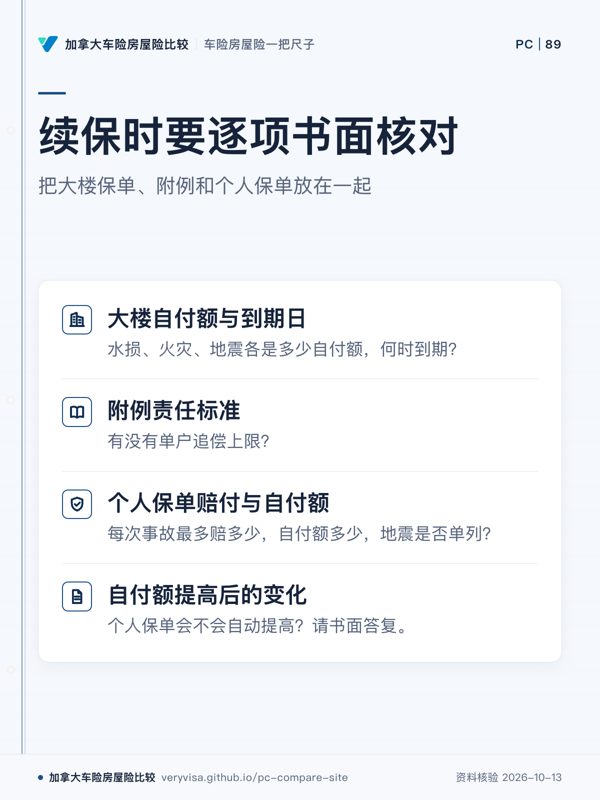
续保时拿这张表问
- 大楼现行保单对水损、火灾、地震各是多少自付额,何时到期?
- 附例对“responsible / negligence / originating from a unit”怎样写,有没有单户追偿上限?
- 个人保单对应项目每次事故最多赔多少,自付额多少,地震是否单列?
- 如果大楼自付额再提高,个人保单会不会自动提高?请书面答复。
不要从案例反推统一答案
CRT 个案只说明不同附例与事实会导向不同结果。50 万、10 万、7.5 万都是特定物业或案件数字,不是全省标准;应以你成交或续保当日的大楼保单、附例和个人保单为准。
知识卡:不看正文也能拿到这一页的核心
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
听一听 · 看一看
AI 根据本站公开资料生成的中文讲解,已对照逐字稿核过内容;数字与条款以本页正文和官方现行页面为准。不看也不影响阅读本页。
价格是个人化的
带着这 3 个问题找持牌一般保险经纪比价
- 我这栋楼的大楼保单水损和地震自付额各是多少,我的分摊额度够不够?
- 我做过的装修(地板、橱柜)要按多少额度保?
- 单元出租或空置,保单要怎么改?
Condo 公寓险的价格按你的车、房子、邮编和理赔记录报出来,本站不列费率。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。
询价前要准备什么 →