首页 / 知识卡 / 大楼免赔额 50 万,不等于你只要买一个“50 万总保额”
知识卡 · 第 1 / 2 张
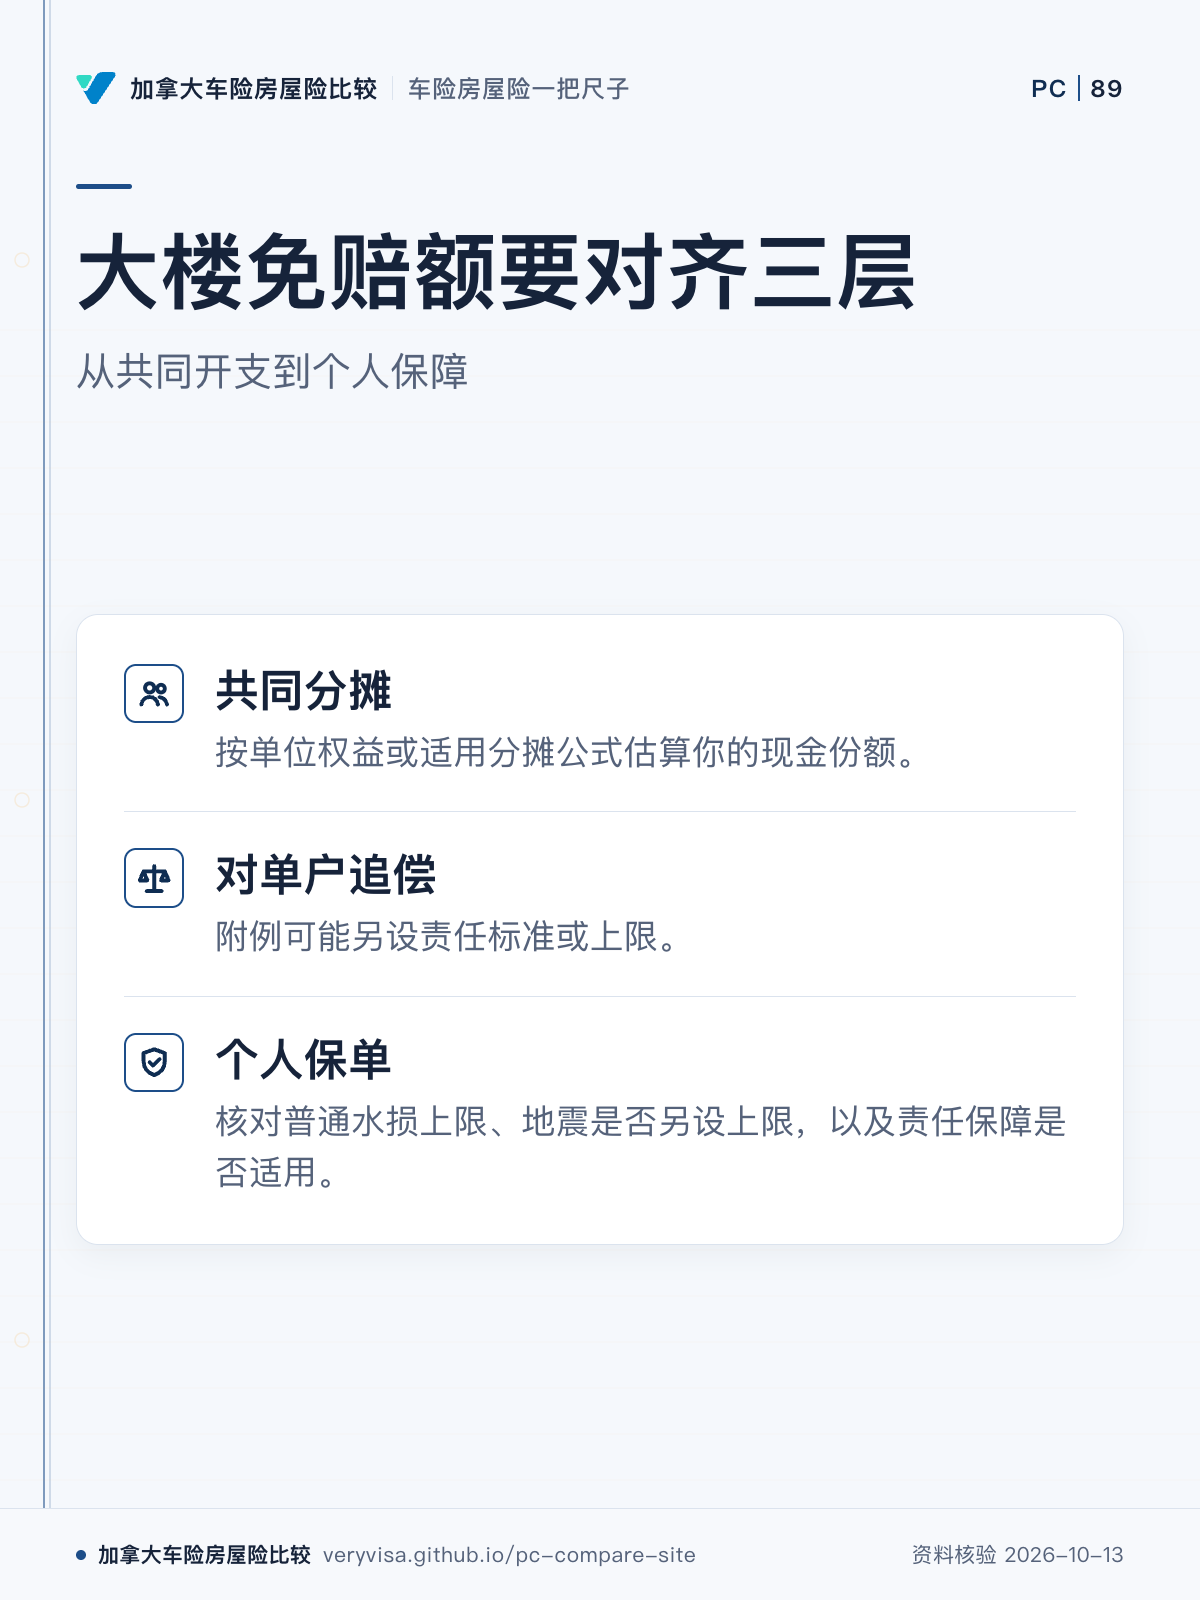
大楼免赔额要对齐三层
从共同开支到个人保障
大楼免赔额、单户追偿与个人保单保障要分别核对。- 先看
- 先看「个人保单」,确认核对范围不止 contents 总保额。
- 易漏
- 共同开支与单户追偿是不同情形;责任标准和上限可能受附例影响。
- 下一步
- 到 Condo 公寓险核对保障项目,并带附例询问持牌专业人士。
卡上每个字都出自本站「大楼免赔额 50 万,不等于你只要买一个“50 万总保额”」正文(核对基准日 2026-10-13),不列费率;条款与价格以保险公司现行条款与持牌顾问的个人化报价为准。转发请连同导读一起,论坛只放本页链接、不上传图片。
同一页的其他卡
价格是个人化的
带着这 3 个问题找持牌一般保险经纪比价
- 我的车、房子或租的公寓,按省份和邮编,几家公司的保障和报价差在哪?
- 自付额选多少,对我的保费和风险最合适?
- 我有没有空置、出租、在家经营、网约车这些需要先申报的情况?
价格按你的车、房子、邮编和理赔记录报出来,本站不列费率。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。
询价前要准备什么 →