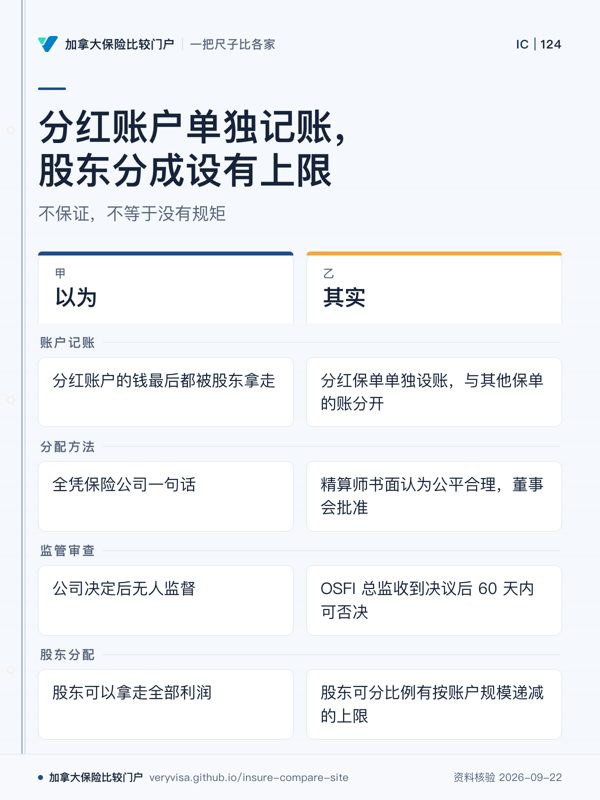
分红发多少全凭保险公司一句话,分红账户的钱最后都归股东
联邦《保险公司法》第 456–464 条:分红保单要单独记账;收益与费用按精算师认为公平、董事会批准、报 OSFI 的方法分配;先定分红政策,每次宣布分红前精算师书面报告;股东可分比例有按账户规模递减的上限。分红数额仍不保证。
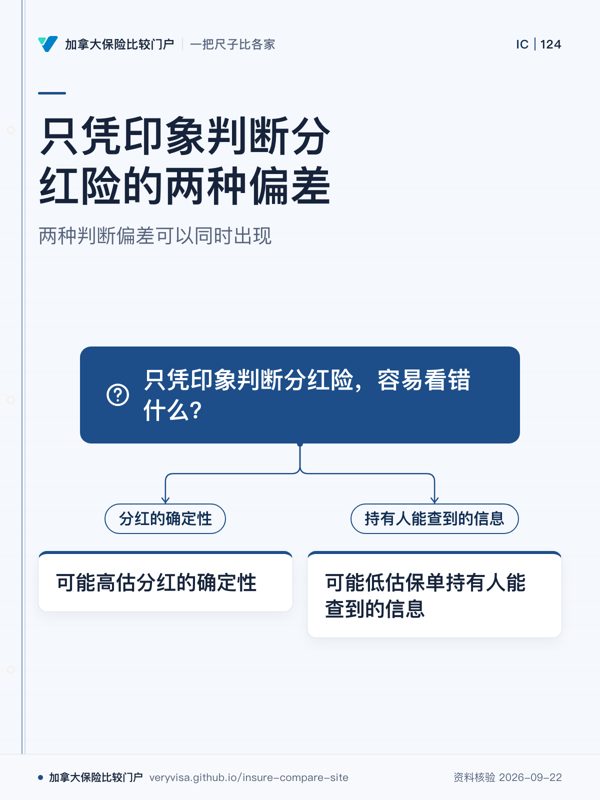
为什么要紧:只凭印象判断分红险,既可能高估分红的确定性,也可能低估保单持有人能查到的信息
常见误解
🎧 听这一页: 分红险的分红谁来定:分红政策、精算师报告与资本要求 (约 12 分钟)
0:00 / 12:00AI 生成的中文讲解,按本站正文与官方页面整理;数字以本页正文与官方现行页面为准。 下载音频
🎧 听这一页: 分红账户的钱:股东最多能拿多少、还能转去哪里 (约 15 分钟)
0:00 / 15:00AI 生成的中文讲解,按本站正文与官方页面整理;数字以本页正文与官方现行页面为准。 下载音频
🎧 听这一页: 分红账户怎样记账:投资收益和费用按什么方法分进来 (约 12 分钟)
0:00 / 12:00AI 生成的中文讲解,按本站正文与官方页面整理;数字以本页正文与官方现行页面为准。 下载音频
分红发多少全凭保险公司一句话,分红账户的钱最后都归股东
联邦《保险公司法》第 456–464 条:分红保单要单独记账;收益与费用按精算师认为公平、董事会批准、报 OSFI 的方法分配;先定分红政策,每次宣布分红前精算师书面报告;股东可分比例有按账户规模递减的上限。分红数额仍不保证。
为什么要紧:只凭印象判断分红险,既可能高估分红的确定性,也可能低估保单持有人能查到的信息
买了分红终身寿险的人常有两种担心:一种是「分红多少全凭保险公司一句话,它想少发就少发」;另一种是「分红账户里的钱,最后都被股东拿走了」。分红确实不保证,但「不保证」不等于「没有规矩」。联邦《保险公司法》(Insurance Companies Act)对在联邦注册的寿险公司怎样管分红账户、怎样定分红、股东能拿走多少,都写了具体条文。这一页只讲条文规定了什么、没规定什么,不讲哪家分红高低,也不演示任何收益。
第 456 条要求:发行分红保单的公司,要按监管机构(OSFI 总监)规定的形式,为分红保单单独设账,和其他保单的账分开。这就是常说的分红账户。
单独记账的意思是:分红保单那一块的收入、费用和盈余,要能单独算清楚,不能和公司其他业务混成一笔。它不是一个以你个人名义开的存款账户,分到每张保单多少,还要经过下面几步。
第 457 条管收入:公司每个财政年度的投资收益或亏损(包括已实现和未实现的资本利得或损失)里,记进分红账户的那一份,要按一个分配方法来定。这个方法要同时满足三条:公司精算师书面认为它对分红保单持有人公平合理;董事会在看过精算师书面意见后以决议批准;OSFI 总监收到决议后 60 天内没有以「对分红保单持有人不公平」为由否决。
第 458 条管费用:公司的费用(包括税)里由分红账户承担的那一份,同样要按满足上述三条的方法来定。
第 459 条要求董事会批准分配方法后 30 天内,把决议、精算师书面意见和总监要求的其他资料报给总监。第 460 条要求公司精算师每年向董事会书面报告,这个分配方法是否公平合理。
所以「公司把费用都算到分红账户头上」这种担心,条文的回应是:费用怎么分,要有精算师意见、董事会决议、报监管备案、每年复核;它不是由销售或客服临时决定的。
第 165(2)(e) 条要求发行分红保单的公司,董事会在发行任何分红保单之前,先制定一份「决定向分红保单持有人支付分红与红利的政策」。第 165(2)(e.1) 条要求再制定一份「每个分红账户的管理政策」。
第 165(3.1) 和 (3.2) 条要求公司精算师,在这两份政策制定或修改时向董事会书面报告它们对分红保单持有人是否公平,此后每个财政年度至少再报告一次是否仍然公平;第 165(3.4) 条要求董事会在制定或修改政策前先考虑这份报告。第 165(4) 条要求公司在政策制定或修改后 30 天内把副本送交总监。
对保单持有人最实用的一条是第 165(4.1) 条:公司收到股东或分红保单持有人的要求后,要免费寄给他这两份政策的副本。也就是说,你作为分红保单持有人,可以直接向保险公司要分红政策和分红账户管理政策,不需要通过任何人转述。
第 464(1) 条规定,董事会可以宣布分红保单的分红、红利或其他利益,但要按照上面那份分红政策来定。第 464(2) 条要求公司精算师就拟宣布的分红,向董事会书面报告它对分红保单持有人是否公平、是否符合分红政策;董事会要先考虑这份报告,才能宣布。
第 464(3) 条还有一道限制:如果有合理理由认为公司已经违反、或发放分红会导致公司违反第 515 条的资本充足要求及相关规章、命令,董事会就不得宣布分红。也就是说,资本不够时,分红要让位于公司的偿付能力。这一条保护的是全体保单持有人,代价是分红在这种时候可能少发或不发。
第 461 条只适用于有股本的公司。它允许公司在一个财政年度内及年度结束后 6 个月内,从分红账户向股东付钱,或转到可以向股东付钱的账户,但要同时满足三个条件。
第一个条件是上限:当年付给股东的总额,占当年由董事会决定在股东与分红保单持有人之间分配的那部分分红账户利润的比例,不能超过一个按分红账户期初余额分段算出的百分比。分段办法是:所有分红账户期初余额合计里,2.5 亿元以内的部分按 10% 计,2.5 亿元到 5 亿元的部分按 7.5% 计,5 亿元到 10 亿元的部分按 5% 计,超过 10 亿元的部分按 2.5% 计,加总后再除以期初余额合计,得出的就是股东可分比例的上限。分红账户越大,这个上限越低,并趋近 2.5%:按这个算法,期初余额合计 100 亿元时,上限约为 2.94%。
第二个条件:公司当年要按分红政策,从分红账户利润里向分红保单持有人支付分红。第三个条件:公司精算师认为这笔付给股东的钱,不会实质影响公司继续执行分红政策、或维持向分红保单持有人支付的分红水平。
你的保险公司有没有股东、属不属于这一条管的范围,要看公司自己公开的资料,本站不逐家列出。
第 462 条列出了分红账户可以转出的全部情形,只有四类:按第 461 条付给股东或按第 463 条转入分离基金的;分红保单整体或部分转让、再保险时随保单转出的;经总监批准、可合理归属于与分红保单无关来源的金额,且精算师认为不会实质影响分红政策执行、分红水平和保单义务的;相互制公司转为股份制时的转出。条文用的是「唯一可以作出的转出」,不在这四类里的转出不被允许。
第 463 条对转入分离基金另设了两道比例上限:单个分红账户转出的累计净额,不超过该账户未分配已赚盈余的 25%;全部分红账户合计转出的累计净额,不超过全部分红账户未分配已赚盈余合计的 10%。
第 331(1)(a.1) 条要求有分红保单持有人的公司,在每届年会上向股东和保单持有人提交与分红政策、分红账户管理政策有关的规定资料;第 331(3)(a) 条要求随年度财务报表附上这两份政策的摘要。各公司的年度报告和分红账户说明,就是这些规定落到纸面上的地方。
第一,这些条文管的是程序和公平,不管分红的具体数额。条文没有任何一句保证某个分红水平;分红标准过去下调过,以后也可能再调,站上「分红利率」「演示不是保证」两页有具体的历史数字。
第二,《保险公司法》适用于联邦注册的保险公司。由省政府注册监管的保险公司适用各自省份的法律,那些法律对分红账户怎样规定,本站这次没有取到原文,判不了。
第三,「公平」由公司精算师判断、董事会决定、OSFI 监督。条文给保单持有人的直接权利,主要是免费索取分红政策和分红账户管理政策副本,以及在年会资料里看到摘要;对某一年分红是否公平有异议时,个人能走哪条法律程序,本站判不了。
向保险公司书面要两份文件:分红政策、分红账户管理政策(第 165(4.1) 条,免费)。读的时候重点看三件事:分红账户承担哪些费用、按什么方法分配投资收益、股东分配比例怎么定。
看保险公司年度报告里分红账户的那一节,了解账户规模和当年分配情况。
看在保演示:分红标准调整后,自己保单的数字会怎样变,要以保险公司按最新分红标准出的在保演示为准,不以投保时的演示为准。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
价格是个人化的
分红终身寿险的保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。持牌保险顾问可在多家公司之间比较报价(可报价的公司以其签约为准),把条款差异列在同一页上。
询价前要准备什么 →English version coming
This page is being prepared in English. Please return soon, or choose Chinese or bilingual reading above.
