
| 项 | 内容 |
|---|---|
| 状态 | 现行 |
| 最后核实日期 | 2026-09-24 |
| 适用 | 在不列颠哥伦比亚省(BC)销售的寿险及意外健康险;持牌代理人向客户返还部分佣金或给予其他好处 |
| 不适用 | 其他省份(规则不同,有的省份禁止,有的不设比例限制);团体保险的费率安排 |
| 性质 | 研究整理,不是法律或税务意见 |
| 需持牌方定夺 | 具体返佣安排是否合规由 BC 保险律师或保险理事会判断;客户的加拿大税务由加拿大税务师;客户是美国税务居民时的美国税务由美国 CPA |
| 关联文件 | 01《加拿大分红寿险:持有人成为美国税务居民之后》;02《美国遗产税分情形判断》 |
结论
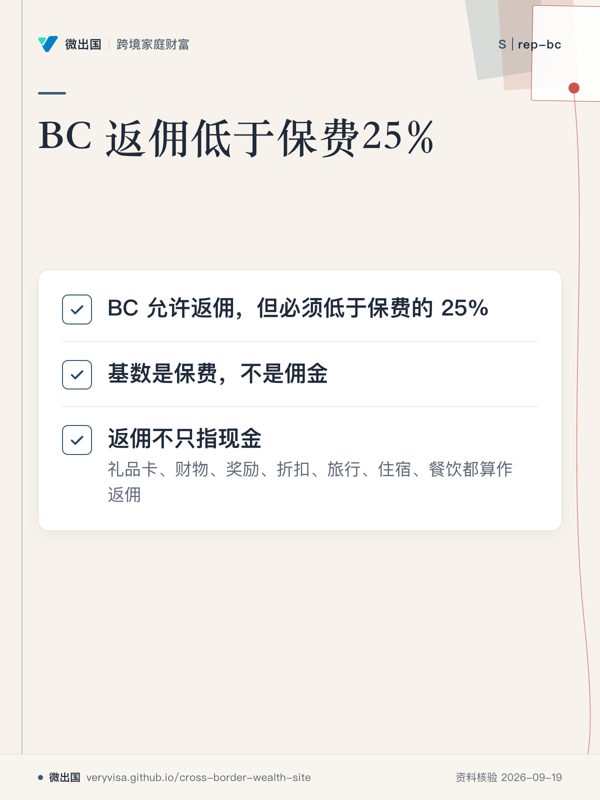
- BC 允许返佣,但必须低于保费的 25%。 依据是《金融机构法》(Financial Institutions Act,FIA)第 79(1) 条和《金融产品营销条例》(B.C. Reg. 573/2004)第 2 条。条文用的是“less than”,恰好 25% 已经违规。
- 基数是保费,不是佣金。 “返佣金的 25%”只有在代理人拿到的佣金低于保费时才合法。代理人首年总报酬(含奖金)超过首年保费时,“佣金的 25%”会超过保费的 25%。
- 返佣不只指现金。 保险理事会把礼品卡、财物、奖励、折扣、工作承诺、活动门票、旅行、住宿、餐饮都算作返佣,合计计入 25% 的上限。
- 代理人一方的后果:保险理事会可以训诫、暂停或吊销执照、附加执照条件,个人罚款最高 25,000 加元(公司或合伙最高 50,000 加元),并可责令承担调查和听证费用(FIA 第 231、241.1 条)。
- 客户一方的税务:CRA 的公开立场是,返佣全额是客户的收入(ITA 12(1)(x)),要申报纳税,而且不能改为冲减保单的调整成本基础(ACB)。但魁北克上诉法院 2024 年的 Verrier 案认为,对应纯保险成本的部分不算收入,只有进入投资账户的部分应税。这个问题目前没有定论。
- Liao 案的准确说法:BC 保险理事会指控前代理人 Hong Wei(Winnie)Liao 返还 25% 保费,本人辩称客户退回了 1 元所以低于 25%。2025 年的裁决合并处理了多项违规,罚款 6,000 加元、听证费 81,296.26 加元、调查费 2,593.75 加元。裁决原文无法取得,不能确认返佣这一项是否单独被认定成立。
一、法律框架
1.1 FIA 第 79 条
第 79(1) 条:任何人在保险销售中,不得直接或间接支付或给予、提出或同意支付或给予保费返还、其中一部分,或意在作为保费返还的其他对价或有价物,除非返还低于规定的金额或比例。
第 79(2) 条列了三项除外:
- 保险合同本身约定的红利、惠顾分配、奖金或利润(例如分红保单的保单红利);
- 持牌代理人为自己或自己的财产投保并领取正常佣金,条件是其为他人安排的保费总额不低于为自己安排的保费总额;
- 按第 178(2) 条支付的转介费。
1.2 规定比例
《金融产品营销条例》(B.C. Reg. 573/2004)第 2 条:“For the purposes of section 79 (1) of the Act, a rebate of premium must be less than 25% of the premium.”
截至 2026-09-24,BC Laws 现行合并本仍是这一表述。2023 年有行业媒体报道 BC 正在检讨返佣规则,本次检索没有发现已通过的修改。
1.3 保险理事会的返佣指引(2022 年,ICN 22-001)
指引说明理事会如何理解第 79(1) 条,不遵守会被视为违反“保险业通常做法”并可能被纪律处分。要点:
| 事项 | 指引内容 |
|---|---|
| 什么算返佣 | 为促成保险销售而给予客户的金钱或其他有价物,包括礼品卡、金钱、财物、奖励、奖项、补助、奖学金、折扣、未来工作的承诺、活动门票、旅行、住宿、餐饮 |
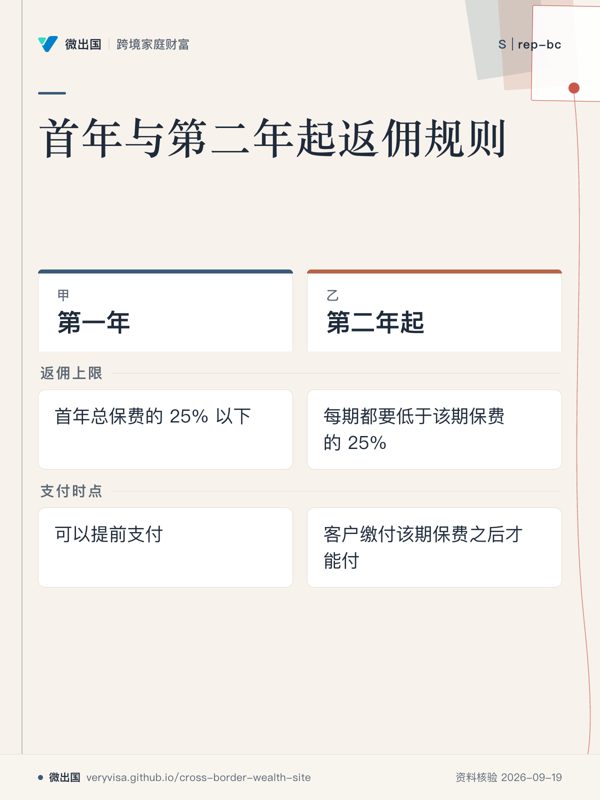
| 上限 | 低于保费的 25%;保单存续期间每一期保费都可以返,但每期都要低于该期保费的 25% |
| 第一年 | 可以返首年总保费的 25% 以下,即使客户尚未缴清首年保费,也可以提前支付 |
| 第二年起 | 只能在客户缴付该期保费之后返,不得提前 |
| 禁止用途 | 不得用返佣诱导客户购买不符合其最佳利益的产品 |
| 不应承诺 | 不应承诺未来的返佣,因为代理人身份、保险公司政策可能变化 |
| 事先确认 | 返佣前要向保险公司确认代理合同允许返佣 |
| 税务提示 | 应提醒客户可能有税务后果,建议咨询税务专业人士 |
| 记录 | 保存准确详细的档案记录,以及向客户书面披露返佣条款的副本 |
1.4 受规管的是谁
第 79(1) 条的主语是“任何人”,约束的是支付、给予、提出、同意支付的一方,包括代理人、代理机构和保险公司。条文没有写“收取”。〔推断〕在 BC,收取返佣的客户本身不因第 79 条违规,但客户仍有税务申报义务(第四节)。
合法不等于合同允许。保险公司或总代理(MGA)与代理人的合同可以禁止返佣,指引也要求代理人事先确认。
二、25% 怎么算
2.1 基数
保费指按保险合同缴付的单笔或定期款项,包括会费、摊款和其他对价。返佣要逐期对照该期保费。
2.2 “返佣金的 25%”合不合法
设年缴保费 P,代理人首年报酬为保费的 c 倍,按“佣金的 25%”返佣,返佣额为 0.25 × c × P。只有 c 小于 1(报酬低于保费)时,返佣额才低于 0.25 × P。
| 年缴保费(加元) | 代理人首年报酬占保费比例 | 首年报酬 | “佣金的 25%” | 占保费比例 | 是否合规 |
|---|---|---|---|---|---|
| 100,000 | 50% | 50,000 | 12,500 | 12.5% | 合规 |
| 100,000 | 90% | 90,000 | 22,500 | 22.5% | 合规 |
| 100,000 | 100% | 100,000 | 25,000 | 25.0% | 违规(恰好 25%) |
| 100,000 | 120%(含奖金) | 120,000 | 30,000 | 30.0% | 违规 |
| 100,000 | 不论 | — | 24,999 | 24.999% | 合规上限附近 |
佣金比例因产品、保险公司和代理层级而异,上表只是算法示意。判断时只看一件事:返给客户的全部现金和有价物,是否低于该期保费的 25%。
2.3 非现金好处要合并计算
代理人同时给了现金返还和礼品、旅行、餐饮等,按指引都算返佣,合计后对照 25% 上限。
2.4 续期保费
第二年起每期保费都可以返,但每期都要低于该期保费的 25%,并且在客户缴费之后才能付。
三、违规的后果
3.1 对代理人
| 措施 | 依据 | 内容 |
|---|---|---|
| 纪律处分 | FIA 第 231(1) 条 | 训诫;暂停或吊销执照;附加或修改执照条件;要求停止或进行特定活动 |
| 罚款 | FIA 第 231(1)(k) 条 | 个人最高 25,000 加元;公司或合伙最高 50,000 加元 |
| 费用 | FIA 第 241.1 条 | 可责令承担调查和听证费用,不超过实际发生额 |
| 合同后果 | 代理合同 | 保险公司或 MGA 终止合同、追回佣金〔推断,视合同而定〕 |
理事会裁决书中写明:2020 年起个人罚款上限为 25,000 加元,此前的案例上限为 10,000 加元。
3.2 案例:Hong Wei(Winnie)Liao
| 项目 | 内容 | 来源与可靠程度 |
|---|---|---|
| 指控(2023-09-11 听证通知) | 未做称职的客户评估;销售不合适的寿险产品;未告知合适的替代产品;返还 25% 保费,违反规定;学历描述误导 | 安大略 FSRA 文件转述,事实 |
| 本人辩解 | 客户退回了 1 元,所以低于 25% | 行业媒体报道 |
| 理事会立场 | 本人不可信,任何争议点都不应采信其说法;返佣未记录 | 行业媒体引述裁决书 |
| 案情细节 | 为 70 多岁的夫妇推荐 20 年缴费保单,保费合计 292 万加元,理事会认为 20 年保费会超过身故给付;档案中没有产品比较;客户收入不足以支付保费 | 行业媒体引述裁决书 |
| 2025 年 10 月裁决的处罚 | 罚款 6,000 加元;听证费 81,296.26 加元;调查费 2,593.75 加元;停牌再延长一年;复牌后受监督两年;复牌后三年内不得担任代理机构的指定负责人(nominee);完成六门补修课程 | 行业媒体报道 |
| 另一宗(2025-03-04) | 因在听证中就 MBA 学历提供虚假证据,罚款 25,000 加元加费用 54,864.28 加元,执照吊销至 2029 年 5 月 | 理事会裁决、行业媒体 |
| 未能确认 | 返佣一项是否单独被认定成立 | 裁决原文网站拒绝访问 |
怎么引用这个案例它说明返佣卡在 25% 线上、又不留记录,会被理事会当作可信度问题处理,并与适合性问题一起处罚。它不适合作为“返佣 25% 通常罚 6,000 加元”的依据,因为罚款是多项违规合并、且在执照已被吊销的背景下作出的,听证费才是这宗案件里最重的经济负担。
四、客户的税务
4.1 加拿大
| 问题 | CRA 立场或判例 |
|---|---|
| 返佣对客户是否应税 | 是。CRA 认为保单属于赚取财产收入的财产,为诱导购买而收到的款项按 ITA 12(1)(x) 计入收入(2008-0271381E5;2010-0359401C6) |
| 能否改为冲减保单 ACB | 不能。148(9) 没有相应规定,也没有类似 53(2.1) 的选择(2010-0359401C6) |
| 代理人能否扣除 | 一般可以作为经营费用扣除(ITA 9(1)),受第 18、67 条一般限制 |
| 魁北克初审法院 | Scotti v. Agence du revenu du Québec(2019 QCCQ 7579):客户从被吊销执照的经纪人处收到 90,000 加元,超过其所缴保费,法院认定全额应税 |
| 魁北克上诉法院 | Verrier c. Agence du revenu du Québec(2024 QCCA 298,2024-03-12):万能险的诱导付款中,对应投资账户的部分(该案约三分之二)应税;对应纯保险成本的部分(约三分之一)不应税,理由是保险保障本身不是产生收入的财产。该判决部分推翻了 Scotti 案的思路 |
| 保单由公司持有、返佣付给股东个人 | Lapalme v. R.(2011 TCC 396):四兄弟以个人名义收到支票,自称赠与,法院维持股东福利的评税,并因重大过失维持罚款和超期评税 |
CRA 的技术解释是行政立场,不是法律。上面两宗魁北克案件适用的是魁北克税法中与 12(1)(x) 对应的条文,结论不一致;〔检索范围内未见〕联邦税法院或联邦上诉法院就同一问题的判决。分红终身寿险没有独立的投资账户,Verrier 案的分拆方法怎么套用并不清楚。代理人通常不给客户出税单,客户要自己申报。
4.2 客户是或将成为美国税务居民
〔未核实〕返佣在美国所得税上是计为收入,还是视为保费折让、降低保单的投资成本,本次没有找到权威依据,要由美国 CPA 判断。它还可能影响 §7702 和 §7702A 测试中“已缴保费”的数字,做测试时要把返佣记录一起交给精算机构。
五、客户怎么判断一份返佣提议
- 先看产品,再看返佣。 返佣最多让客户省下首年不到四分之一的保费,买错产品的代价要大得多。Liao 案的核心问题就是产品不适合。
- 要书面条款。 写明返佣占每期保费的比例、支付时间、条件,以及保单早期失效时是否要退回。书面披露本来就是指引对代理人的要求。
- 核对比例。 把全部现金和礼品、旅行等合计,对照每期保费计算,确认低于 25%。
- 不承诺未来返佣。 指引明确代理人不应承诺未来返佣。口头承诺的续期返佣,要当作可能拿不到。
- 核实执照。 在保险理事会的公开名录中查代理人的执照状态和纪律记录。
- 不要为了返佣多缴。 为拿更多返佣而加大前期缴费,在美国可能把保单推成 MEC(文件 01)。
- 自己申报。 按 CRA 立场,返佣当年全额计入收入。想按 Verrier 案只申报一部分的,先问税务师,并保留保单的保费构成资料。
复核点
再次使用本文前,只需复核这些会变的内容:
- B.C. Reg. 573/2004 第 2 条的比例(是否因规则检讨而修改)
- FIA 第 231 条罚款上限
- 保险理事会返佣指引的版本
- Liao 2025 年 10 月裁决原文中返佣一项的认定
来源(检索日期 2026-09-23/2026-09-24)
- FIA 第 79 条(BC Laws):https://www.bclaws.gov.bc.ca/civix/document/id/complete/statreg/96141_03
- FIA 第 231、241.1 条(BC Laws):https://www.bclaws.gov.bc.ca/civix/document/id/complete/statreg/96141_07
- B.C. Reg. 573/2004:https://www.bclaws.gov.bc.ca/civix/document/id/complete/statreg/42_573_2004
- 保险理事会返佣指引 V.1.1(2022):https://www.insurancecouncilofbc.com/Website/media/Shared/Licensee%20Resources/Guidelines/Rebating-Guidelines.pdf
- 理事会裁决(个人罚款上限 2020 年起为 25,000):https://decisia.lexum.com/ins/bcic/en/521343/1/document.do
- Insurance Portal,Liao 案报道(2025-11-12):https://insurance-portal.ca/article/former-licensee-sanctioned-twice-in-one-year/
- FSRA 文件(转述 BC 指控):https://decisions.cisro-ocra.com/ins/fsra-arsf/en/item/521554/index.do
- 理事会 2025-03-04 裁决(Liao 执照吊销):https://www.insurancecouncilofbc.com/getattachment/dd4d7a72-4e10-4e57-956f-113c6cb8e812/20250304-Hong-Wei-(Winnie)-Liao-(LIF)-(Licence-Can
- Liao 2025-10-29 裁决(未能读取):https://decisions.cisro-ocra.com/ins/bcic/en/item/521719/index.do
- CRA 2010-0359401C6:https://taxinterpretations.com/node/394521
- Insurance Portal,返佣税务处理与 Lapalme 案:https://insurance-portal.ca/article/tax-treatment-of-rebates-paid-by-an-advisor/
- Scotti 案摘要:https://taxinterpretations.com/content/536468
- Verrier c. ARQ(2024 QCCA 298)摘要:https://www.wolterskluwer.com/fr-ca/expert-insights/primes-d-assurance-et-paiements-incitatifs ;https://taxinterpretations.com/content/536465
- Advisor.ca,各省返佣规则(2023):https://advisor.ca/insurance/life/understanding-rebating-rules-for-insurance/