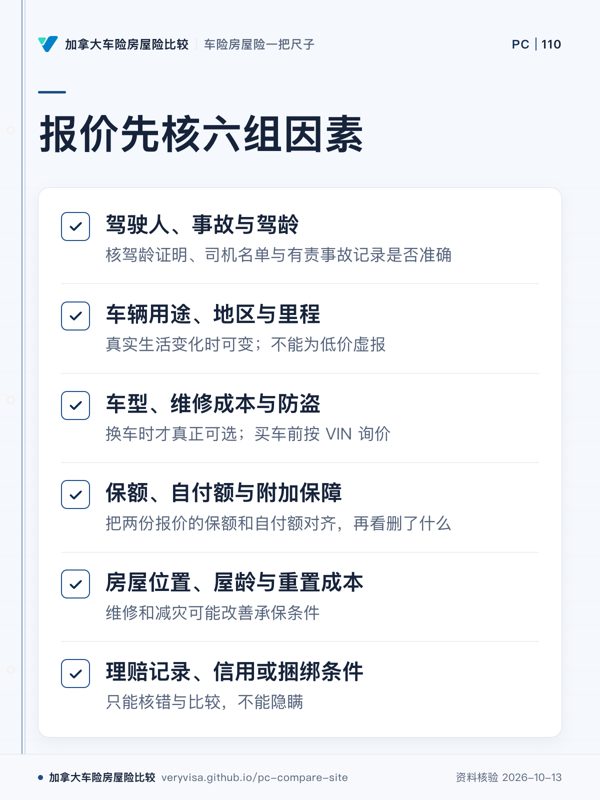
六组因素:能改、不能改、可以核错
| 因素 | 能不能改 | 合法动作 |
|---|---|---|
| 驾驶人、事故与驾龄 | 不能合法“改掉”既往记录;主驾驶和常用司机必须如实列 | 核驾龄证明、司机名单与有责事故记录是否准确 |
| 车辆用途、地区与里程 | 真实生活变化时可变;不能为低价虚报 | 不用送货就取消 delivery;搬家或通勤变化及时更新;核里程折扣资格 |
| 车型、维修成本与防盗 | 换车时才真正可选 | 买车前按 VIN 询价;问认可的防盗或安全折扣,不先花钱猜 |
| 保额、自付额与附加保障 | 可选,但降价就是把更多风险留给自己 | 把两份报价的保额和自付额对齐,再看删了什么 |
| 房屋位置、屋龄与重置成本 | 地址改不了;维修和减灾可能改善承保条件 | 更新屋顶、水管、电气和报警资料;先问哪些工程会被承保方认可 |
| 理赔记录、信用或捆绑条件 | 只能核错与比较,不能隐瞒 | 拿同口径报价,分别算捆绑前后;不要为折扣把不合适的保单绑在一起 |
规则入口:ICBC Basic Insurance Tariff ↗ · ICBC · Territory and rate class ↗ · IBC · Insurance basics ↗
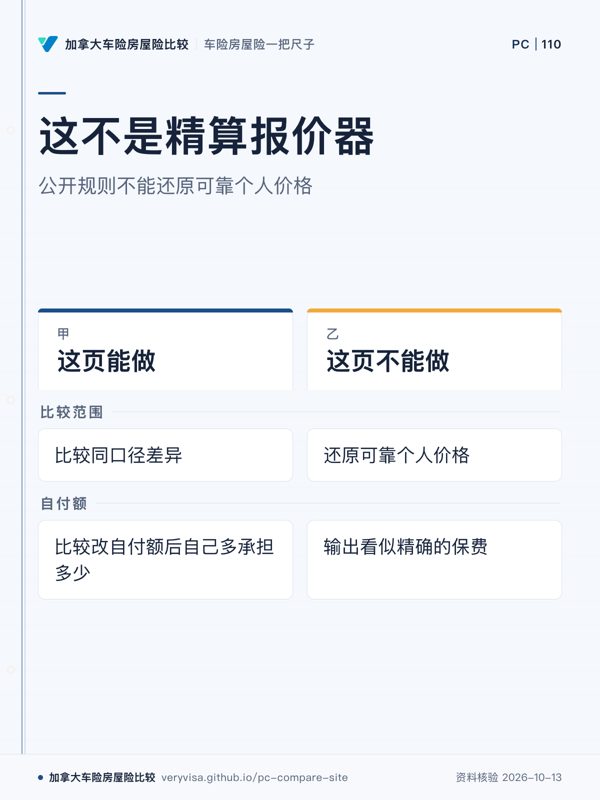
这不是精算报价器
公开费率、折扣、承保规则和私营公司的模型并不能在这里还原成可靠个人价格。计算器工单只应比较“改自付额后自己多承担多少”或“同口径差异”,不能输出一个看似精确的保费。
知识卡:不看正文也能拿到这一页的核心
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
听一听 · 看一看
AI 根据本站公开资料生成的中文讲解,已对照逐字稿核过内容;数字与条款以本页正文和官方现行页面为准。不看也不影响阅读本页。
价格是个人化的
带着这 3 个问题找持牌一般保险经纪比价
- 我的海外驾龄和无事故记录能被认多少年,要准备哪些证明?
- 碰撞和综合险的自付额选多少,对我的保费和风险最合适?
- 我有没有开网约车、送餐或通勤跨城这些要申报的用途?
车险的价格按你的车、房子、邮编和理赔记录报出来,本站不列费率。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。
询价前要准备什么 →