MSP 只补一小部分,不是完整旅行医疗险
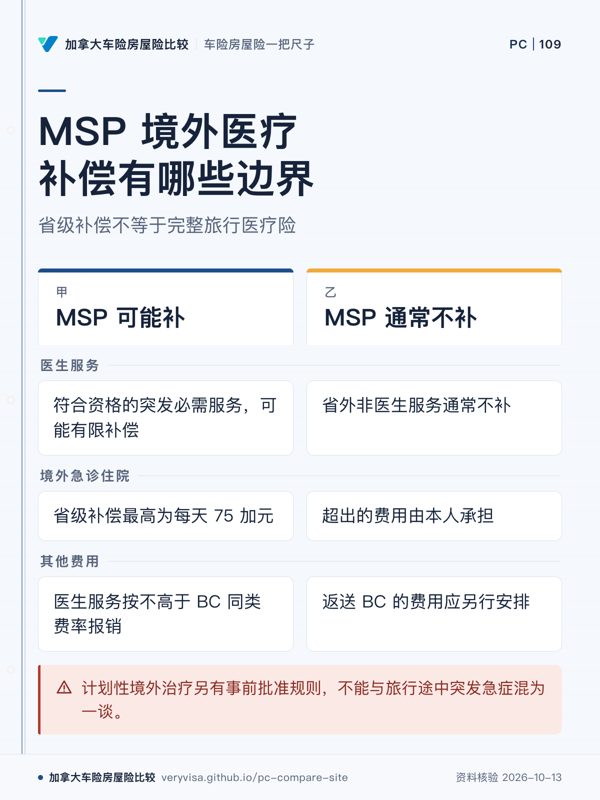
BC 省政府的境外医疗保障说明 ↗写明:符合资格的居民临时离开 BC 后,境外突发、医学必需且由持牌医生提供的服务,可能获得有限补偿。医生服务按不高于 BC 同类费率报销;加拿大境外急诊住院的省级补偿最高为每天 75 加元,超出的费用由本人承担。
同一官方页还说明,省外的非医生服务、处方药和救护车通常不由 MSP 或 PharmaCare 补偿,返送 BC 的费用也应另行安排。省政府因此建议购买能覆盖这些差额的私人旅行医疗险,即使只离境一天也应检查保障。
这是省级补偿边界,不是某张私人保单的承保承诺。计划性境外治疗另有事前批准规则,不能与旅行途中突发急症混为一谈。
信用卡送的保障,先过七个问题
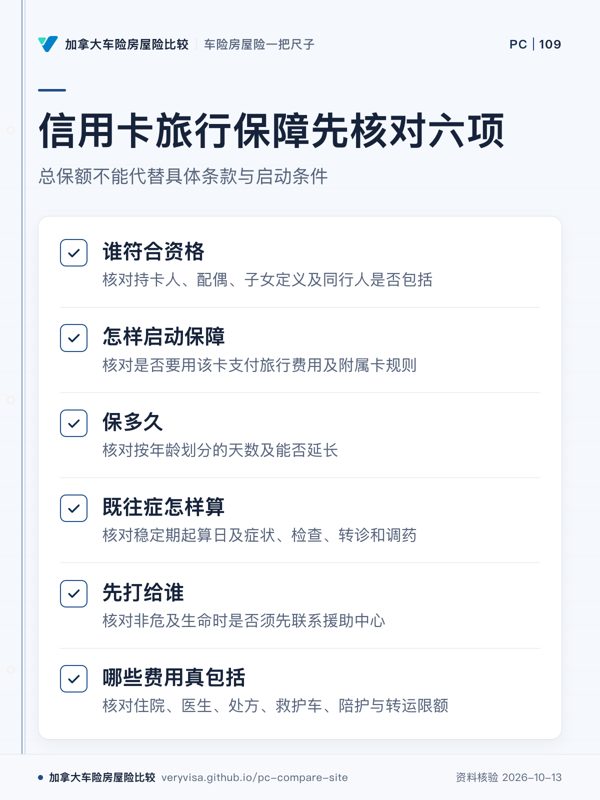
- 谁符合资格:持卡人、配偶、子女如何定义,同行但未刷卡的人是否包括。
- 怎样启动保障:是否必须用该卡支付机票、税费或旅行费用,附属卡是否相同。
- 保多久:按年龄分别有多少天,回国探亲超过期限能否延长。
- 既往症怎样算:稳定期从哪一天倒推,症状、检查、转诊和调药是否都会触发。
- 先打给谁:非危及生命时是否必须先联系援助中心,未联系会否减赔。
- 哪些费用真包括:住院、医生、处方、救护车、陪护、遗体或医疗转运是否各有限额。
- 多份保险怎样协调:信用卡、雇主团体计划和单独购买的保单,谁先赔、谁要求原始单据。
只看到“免费旅行保险”或一个总保额还不够。应下载本次出发日有效的 insurance certificate(保险凭证),把上述答案和紧急电话保存在同行人也能找到的地方。
出发前,把口头印象变成一页证据
写下旅行国家、出发和返回日期、所有旅客年龄、已知病史及最近看诊或调药日期,再把信用卡保险、团体计划和拟购买保单放在同一张表里比较。缺口通常出在旅行天数、既往症、没有按要求付费启动、或医疗转运不在保障内。
投保后保存保单号、援助中心电话、承保人与理赔人名称、紧急就医流程和电子凭证。境外看病时索取逐项账单、诊断、治疗记录和付款收据;BC 官方页目前要求医生服务一般在服务日起 90 天内申报,住院及相关医疗账单在出院后 6 个月内申报。
信用卡和旅行医疗险条款会按卡种、年龄、旅程和版本变化。最终以本次出发日有效的保险凭证和承保方书面答复为准;本站不替代持牌保险人员或医疗意见。
知识卡:不看正文也能拿到这一页的核心
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
价格是个人化的
带着这 3 个问题找持牌一般保险经纪比价
- 我的车、房子或租的公寓,按省份和邮编,几家公司的保障和报价差在哪?
- 自付额选多少,对我的保费和风险最合适?
- 我有没有空置、出租、在家经营、网约车这些需要先申报的情况?
价格按你的车、房子、邮编和理赔记录报出来,本站不列费率。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。
询价前要准备什么 →