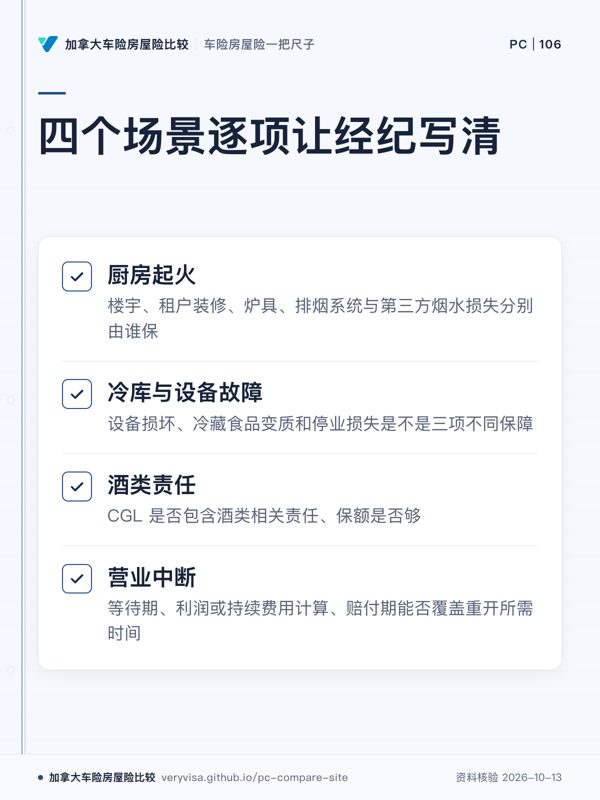
四个场景逐项让经纪写清
- 厨房起火楼宇、租户装修、炉具、排烟系统与第三方烟水损失分别由谁保;灭火系统检查或清洁记录有什么条件。
- 冷库与设备故障设备本身损坏、冷藏食品变质和停业损失是不是三项不同保障;断电来自店内设备还是公用事业会不会改变结果。
- 酒类责任CGL 是否包含酒类相关责任、保额是否够、活动外卖或场外服务是否在营业说明内;有牌照不等于已有保险。
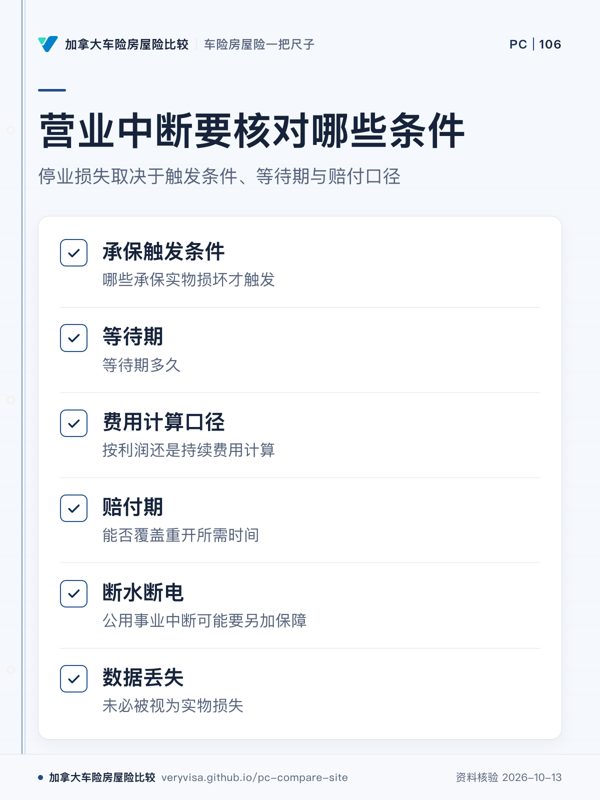
- 营业中断哪些承保实物损坏才触发、等待期多久、按利润还是持续费用计算、赔付期能否覆盖重开所需时间。
公开依据:Insurance Bureau of Canada · Types of business insurance coverage ↗
营业中断最容易问错
IBC 的公开说明把营业中断列为商业财产险的可选附加,通常要先有财产险承保的实物损坏。数据丢失或断水断电未必被视为实物损失,公用事业中断可能要另加保障。因此不要只问“停业赔不赔”,要把起因、等待期、赔付期和费用口径一起写进核对单。
交给经纪的资料
租约与房东保险条款、设备清单与购置价、最高库存和冷藏食材金额、灭火与清洁记录、酒牌和营业方式、过去 12 个月收入与持续费用、外卖和场外活动占比。任何新增服务都应在开始前确认是否已进入承保业务说明。
知识卡:不看正文也能拿到这一页的核心
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
听一听 · 看一看
AI 根据本站公开资料生成的中文讲解,已对照逐字稿核过内容;数字与条款以本页正文和官方现行页面为准。不看也不影响阅读本页。
价格是个人化的
带着这 3 个问题找持牌一般保险经纪比价
- 按现在的建造成本,我的重建保额够不够?是重置成本还是实际现金价值?
- 下水道倒灌、地表洪水、地震这三项,我家该加哪几项、额度多少?
- 我回国探亲、地下室出租或在家做生意,要先申报什么?
自住房屋险的价格按你的车、房子、邮编和理赔记录报出来,本站不列费率。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。
询价前要准备什么 →