先按企业结构分流
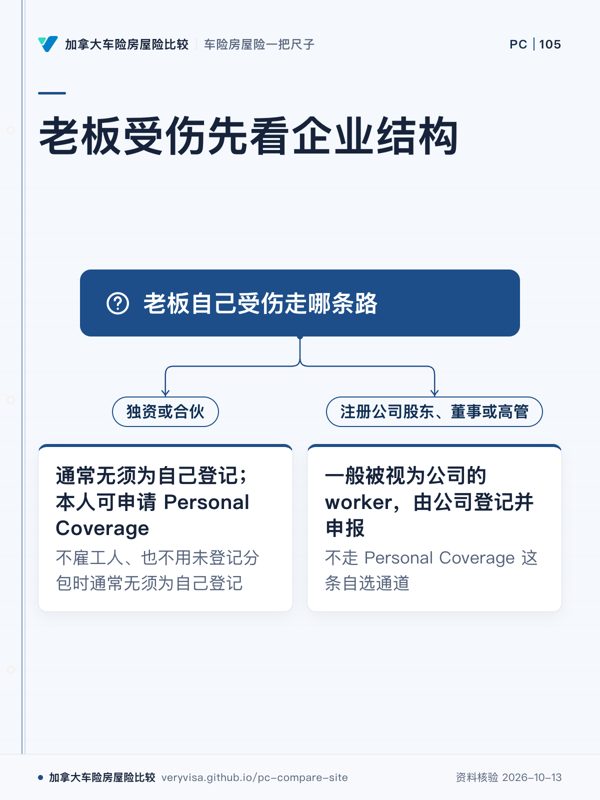
- 独资或合伙不雇工人、也不用未登记分包时通常无须为自己登记;本人不自动算工人,可申请 Personal Coverage。它可提供医疗、工资损失和康复福利。
- 注册公司股东、董事或高管积极为公司工作时一般被视为公司的 worker;应由公司登记并申报,不走 Personal Coverage 这条自选通道。
- 一开始雇人或用未登记分包企业登记义务会改变。不要把“我本人可选买”误解成“企业永远不用登记”。
公开依据:WorkSafeBC · Personal Coverage ↗ · Self-employed proprietors and partners ↗ · Owners of incorporated companies ↗
2026 金额只当投保参数,不当收入保证
2026 年最低月保额为 3,100 元;不交收入证明时最高可选 5,000 元,提供收入证明时最高可到 10,625 元。受伤后的工资损失福利按所选保额的 90% 再扣除适用项目。投保时应让 WorkSafeBC 按现行材料确认可选额度,不能把月保额直接当成必收赔款。
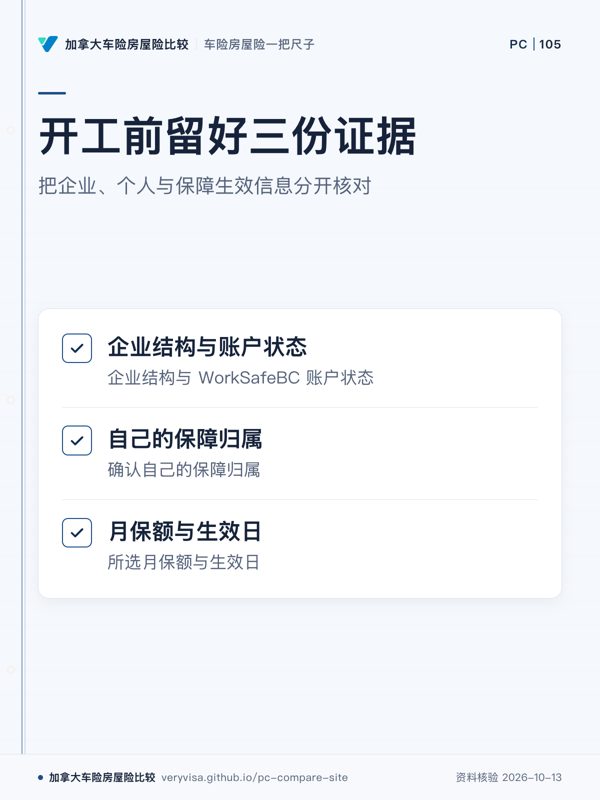
开工前留三份证据
企业结构与 WorkSafeBC 账户状态、自己的保障归属、所选月保额与生效日。若客户或总包关心独资承包商本人是否有保障,clearance letter 不能替代 Personal Coverage 的购买证明。
知识卡:不看正文也能拿到这一页的核心
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
听一听 · 看一看
AI 根据本站公开资料生成的中文讲解,已对照逐字稿核过内容;数字与条款以本页正文和官方现行页面为准。不看也不影响阅读本页。
价格是个人化的
带着这 3 个问题找持牌一般保险经纪比价
- 按现在的建造成本,我的重建保额够不够?是重置成本还是实际现金价值?
- 下水道倒灌、地表洪水、地震这三项,我家该加哪几项、额度多少?
- 我回国探亲、地下室出租或在家做生意,要先申报什么?
自住房屋险的价格按你的车、房子、邮编和理赔记录报出来,本站不列费率。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。
询价前要准备什么 →