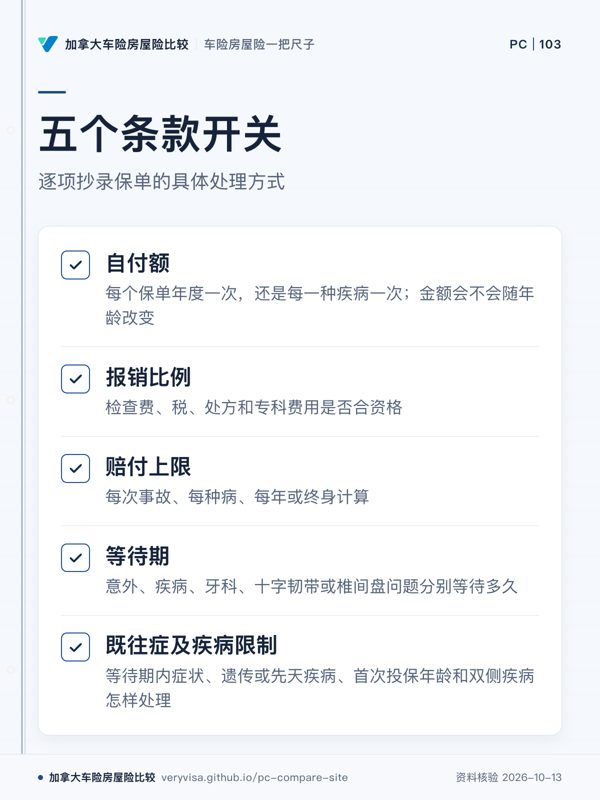
五个条款开关要逐项抄下来
- 自付额是每个保单年度一次,还是每一种疾病一次;金额会不会随年龄改变。
- 报销比例乘的是哪一部分费用,检查费、税、处方和专科费用是否合资格。
- 上限按每次事故、每种病、每年或终身计算;“不设年度上限”是否仍有其他小项上限。
- 意外、疾病、牙科、十字韧带或椎间盘问题分别等待多久。
- 既往症、等待期内症状、遗传或先天疾病、首次投保年龄和双侧疾病怎样处理。
论坛五家条款对照 ↗按这五个开关逐家抄了公开条款,只适合发现要问的字段;任何比较表、比较网站的概括都不能替代当前 policy wording(保单条款)。
用同一张账单测试,不用宣传数字排名
把一张假设账单代入每份报价:合资格费用是多少;先扣自付额还是先乘比例;触及哪一种上限;本次症状是否在等待期或既往症范围。再把同一种慢性病放到第二年和第三年重算,年度自付额与每病自付额的差别才会显现。
所有示例金额都必须标“假设”。保险方是否直付兽医、报销要多久、是否先由你垫款,也会改变现金压力,不能只看最终报销总数。
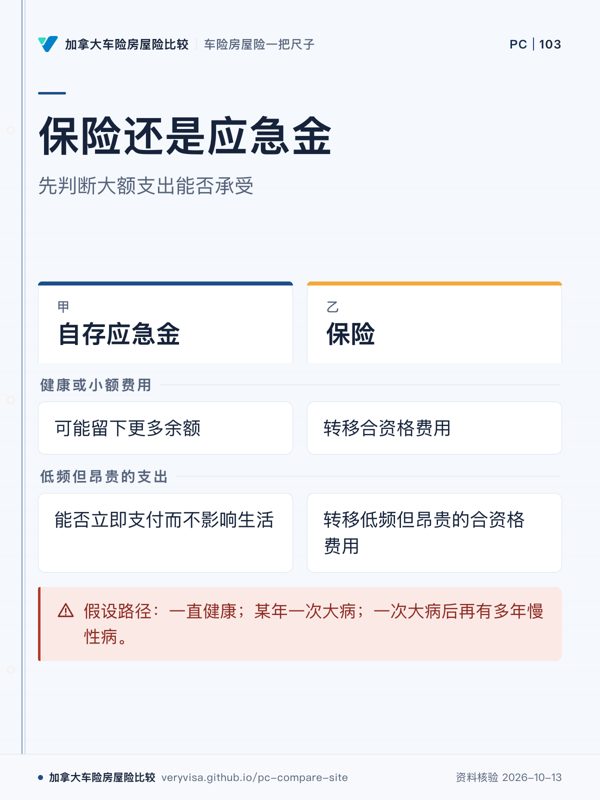
保险还是应急金:先问明天的账单付不付得出
自存方案在一直健康或只有小额费用时可能留下更多余额;保险的价值主要是把低频但昂贵、或持续多年的合资格费用转移出去。真正的第一问是:如果明天出现一张大额兽医账单,你能否在不影响房租、按揭和基本生活的情况下立即支付?
做十年表时至少放三条假设路径:一直健康、某年一次大病、一次大病后再有多年慢性病。输入每年保费变化、自付额、报销比例、上限和应急金余额;不要给发病概率,也不要把某条路径叫“最可能”。网上的「哪家最好」类比较文章只能提供市场线索,自己的报价和病历才是输入。
换保或退保前再算一次
已有症状可能被新保单视为既往症,等待期也会重新开始。应急金刚建立时最薄弱,退保后再遇到大额账单也无法倒回去买保障。折中方案可以是较高自付额的保单配合专用应急金,但仍要用真实报价测试。
本页不是产品推荐或收益预测。条款、价格和宠物健康状况会变化;购买前以保险方现行条款、排除与书面报价为准。
知识卡:不看正文也能拿到这一页的核心
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
- 先看
- 先核对自付额的计算单位,因为它会影响费用发生后由谁承担多少。
- 易漏
- 「不设年度上限」仍可能存在其他小项上限;比较网站的概括不能代替当前 policy wording(保单条款)。
- 下一步
- 到询价整理这五类字段,再带当前保单条款向保险专业人士核实。
- 先看
- 先判断大额账单是否会挤压基本开支,再看哪种安排更符合家庭承受能力。
- 易漏
- 十年表要输入每年保费变化、自付额、报销比例、上限和应急金余额;不要给发病概率,也不要把某条路径叫「最可能」。
- 下一步
- 到询价整理自己的报价和病历,再比较不同假设下的支出变化。
价格是个人化的
带着这 3 个问题找持牌一般保险经纪比价
- 按现在的建造成本,我的重建保额够不够?是重置成本还是实际现金价值?
- 下水道倒灌、地表洪水、地震这三项,我家该加哪几项、额度多少?
- 我回国探亲、地下室出租或在家做生意,要先申报什么?
自住房屋险的价格按你的车、房子、邮编和理赔记录报出来,本站不列费率。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。
询价前要准备什么 →