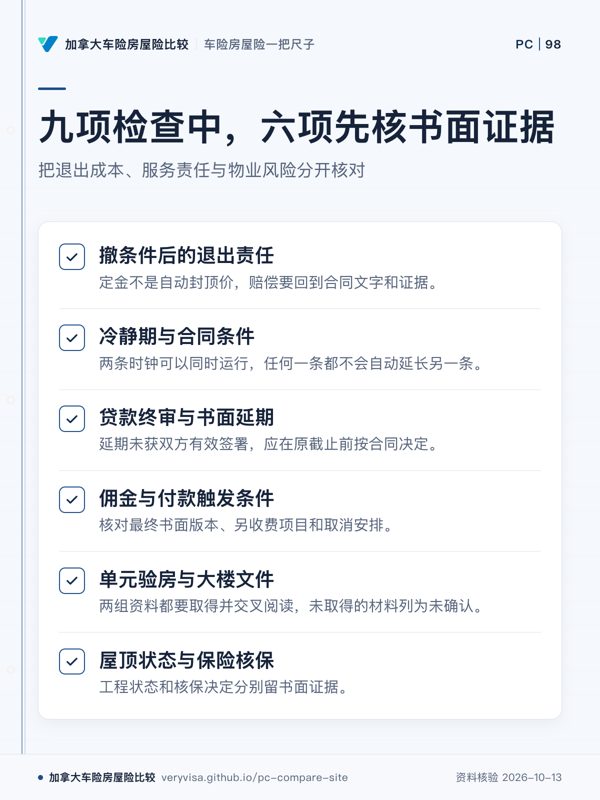
1. 撤除条件后拒绝成交:定金不是自动封顶价
条件已经书面撤除、法定撤销期也不适用时,买方不能把“不要定金了”当成当然退出权。卖方可能主张保留定金,并按合同和实际后果追索可证明的净损失;项目可能涉及再次出售造成的价差、合理持有或转售支出、利息与诉讼成本,但哪些可赔、是否重复、卖方是否尽到减损义务,都要回到合同文字和证据,不能套一个固定清单或倍数。
第一步不是猜“会赔几种”,而是立即让房地产律师核对:现在还有哪一项未满足的解除权、通知怎样送达、定金条款怎样写、卖方采取了哪些减损行动。BCFSA 的历史纪律案显示,无条件报价前未交付产权检索及重大 easement 信息会把买方暴露在本可先查明的风险中 ↗;另一案记录买方撤条件前未收到重大 Strata 工程文件的实际后果 ↗。两案都不提供统一违约赔偿表。
2. 三个营业日冷静期,不能替代验房和融资条件
BC 的 Home Buyer Rescission Period(住宅买方撤销期)对适用交易一般是合同成立后的三个营业日,法定费用为成交价的 0.25%,而且该权利不能预先放弃;法规同时列有不适用的交易。通知内容和送达方式也有规定,不能只口头告诉经纪“我不买了”。
冷静期只提供一个短而统一的法定退出窗口;融资、验房、产权、保险和 Strata 文件条件则把退出权绑在约定调查、期限和合同措辞上。两条时钟可以同时运行,任何一条都不会自动延长另一条。现行 Regulation 第 3 至 7 条列明豁免、三个营业日、通知、0.25% 费用和不得放弃 ↗。准备报价时把两个截止时刻同时写进日历。
3. 贷款终审未到:延长条件期必须由合同各方书面确认
预批、经纪口头说法或银行人员“看起来没问题”,都不是针对这笔交易的无条件放款承诺。条件到期前仍缺估价、收入文件、首付来源、Strata 文件、保险证明或贷款方最终签批,就把每个缺口和预计完成时间写清,再由经纪和律师处理书面延期请求;卖方可以同意、拒绝或提出新条件。
不要单方面把日期改在日历里,也不要先撤融资条件再等银行补批。若延期未获双方有效签署,应在原截止前按合同决定是否行使仍存在的解除权。BCFSA 案中,买方在撤除条件前没有收到约定的完整 Strata 文件,说明调查尚未完成时撤条件的代价可能很大 ↗;该案不是银行放款判例。
4. 预批看借款人,正式批准还要看这套房
预批通常根据当时申报的收入、债务、首付和利率假设估算借款能力;正式批准还会连接购买合同、成交价、估价、产权、房屋状况、Strata 或租约文件、房屋保险可否绑定,以及临近交割时借款人的财务是否变化。预批额度因此不是银行对任意物业的保证。
把正式批准拆成四个书面状态:借款人文件齐、物业估价获接受、房屋保险已确认可绑定、贷款条件已清。估价低于成交价时,贷款方可能按较低价值计算贷款,但这不自动给买方解除合同的权利;是否能退出仍看有效条件和期限。无条件报价纪律案再次说明,交易前对具体物业的产权和重大负担调查不能被抽象的购买能力取代 ↗。
5. 比卖房佣金,要把服务和付款触发条件放在同一张表
不要把某个百分比当成全省统一答案,也不要只问总佣金。让每家 brokerage(经纪公司)提供最终书面版本:卖方一侧和买方一侧如何计算、税费如何处理、何时赚取和支付、交易未完成时是否仍可能收费、提前取消或到期怎样处理,以及摄影、布置、开放日、广告、谈判和成交协调分别由谁负责。
同时核对指定代理人、团队成员、买卖双方代理安排、转介或关联关系,以及任何金额或期限修改是否有授权签字。BCFSA 案涉及佣金未完整披露、团队成员和代理关系标示问题,也记录了挂牌期限被擅改 ↗;另一案说明关联买方及具体关系必须披露 ↗。这些纪律案证明披露和文件完整性的重要性,不设法定统一费率。
6. 低佣金会不会少看房,不能靠传闻下结论
总佣金较低并不能单独证明看房会变少,也不能证明服务相同。能核的是委托书和执行记录:上线哪些系统、照片和平面图由谁制作、看房怎样预约与反馈、广告预算是否另付、报价如何呈交、谁覆盖休假、多久汇报一次、取消和更换经纪的条件是什么。
比较时把“包含”“另收费”“不提供”“待确认”四栏写死,再要求所有改动由有权签字的人确认。若担心买方代理报酬影响展示,要求卖方代理说明报价中怎样披露、怎样记录看房与反馈,不把未经验证的行业传闻写成因果。BCFSA 对代理、佣金披露和文件改动的纪律记录 ↗与关联关系披露记录 ↗提供的是文件纪律,不是“低佣金必然少看房”的证据。
7. 公寓单元验房与大楼工程文件,缺一边都不完整
买方可以自己做初步检查,但这不能替代独立验房师的系统检查,也不能让验房师看见所有共同物业风险。单元检查关注可进入区域的电气、水管、设备、潮湿和改装痕迹;Strata 会议记录、Form B、保险、预算、折旧报告、工程报告和特别征费资料则回答外墙、屋顶、管线、电梯和共同资金问题。
合同条件要给足时间取得并交叉阅读两组资料。文件提到渗水、开裂或重大工程时,把报告全文交给相应工程师、律师或保险人员;未取得的材料要列为未确认,不把卖方或经纪口头摘要当原件。BCFSA 案涉及未披露进水工程报告、没有验房条件及没有给买方足够时间审阅会议记录和工程资料 ↗。Strata Property Act 是大楼治理和文件责任的法例入口 ↗。
8. 屋顶“还能用”和保险“愿意承保”是两份结论
屋顶检查可以说明当前材料、损坏、渗漏、维修和预计剩余寿命;它不能强迫某家保险人越过自己的屋龄、材料、形状或维护规则。反过来,保险人要求更换或加除外,也不等于专业检查认定屋顶已经失效。把工程状态和核保决定分别留书面证据。Intact 的公开说明把屋顶类型和近期屋面更新列为报价可能要求的资料,并把磨损或逐渐老化列为常见除外 ↗;其保费因素页也说明保险人会看屋面系统的更新 ↗。这些公开说明只证明资料与保单条款会影响判断,不提供全市场统一屋龄门槛。
向保险方提交屋顶年龄、材料、发票、照片和独立报告,并让对方书面回答:接受、要求维修、加屋顶除外、提高自付额,还是拒绝新保/不续保;同时确认最后承保日和替代安排,避免空档。Insurance Council 案记录屋顶除外、续保通知过晚和错误说明不续保原因导致的断保风险 ↗。Intact 的房屋险公开入口同样提示保障与除外以具体保单为准 ↗;各家公司的屋龄、材料和维护规则不同,也会改版,一家公司的规则不能代表全市场或永远有效。
9. 地下套间:保险接受与市府许可必须走两条线
保险核保要完整申报实际用途:是否出租、长租或短租、居住人数、独立厨房浴室和入口、空置期、装修与商业活动,并取得具体保单对该状态的书面接受。市府一线则核对 zoning、building permit、完工检查、消防分隔、烟雾与一氧化碳警报、逃生和地址要求。保险人愿意承保不会替套间补发许可;有许可也不会自动满足某家公司的核保规则。
Sonnet 的 BC 公开页把出租房间或地下单元列为影响价格与风险的因素,并区分短租 ↗;Square One 的公开房屋险入口 ↗只能说明其自家产品,最终以书面核保答复为准。2025 BCSC 1724 认定未披露种植活动构成重大风险变化 ↗,上诉于 2026 BCCA 385 被驳回 ↗;该案不是“未许可套间必拒赔”的判例。
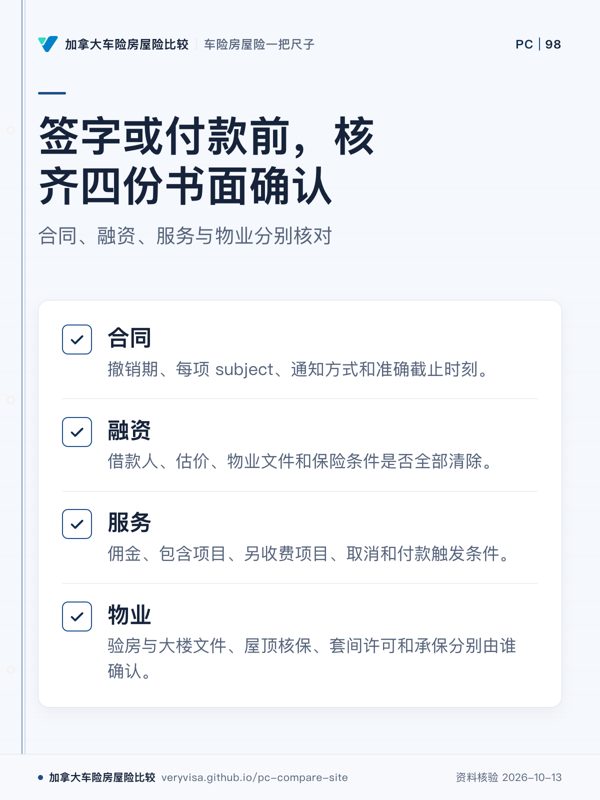
签字或付款前的四份书面确认
- 合同:撤销期、每项 subject、通知方式和准确截止时刻。
- 融资:借款人、估价、物业文件和保险条件是否全部清除。
- 服务:佣金、包含项目、另收费项目、取消和付款触发条件。
- 物业:验房与大楼文件、屋顶核保、套间许可和承保分别由谁确认。
法例入口:Insurance Act ↗。本文提供文件核对框架,不替代律师、贷款方、持牌保险人员、验房师、工程师或市府对具体交易的意见。
知识卡:不看正文也能拿到这一页的核心
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
价格是个人化的
带着这 3 个问题找持牌一般保险经纪比价
- 按现在的建造成本,我的重建保额够不够?是重置成本还是实际现金价值?
- 下水道倒灌、地表洪水、地震这三项,我家该加哪几项、额度多少?
- 我回国探亲、地下室出租或在家做生意,要先申报什么?
自住房屋险的价格按你的车、房子、邮编和理赔记录报出来,本站不列费率。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。
询价前要准备什么 →