1. 维修储备不足:把工程、资金和保险放进一张时间表
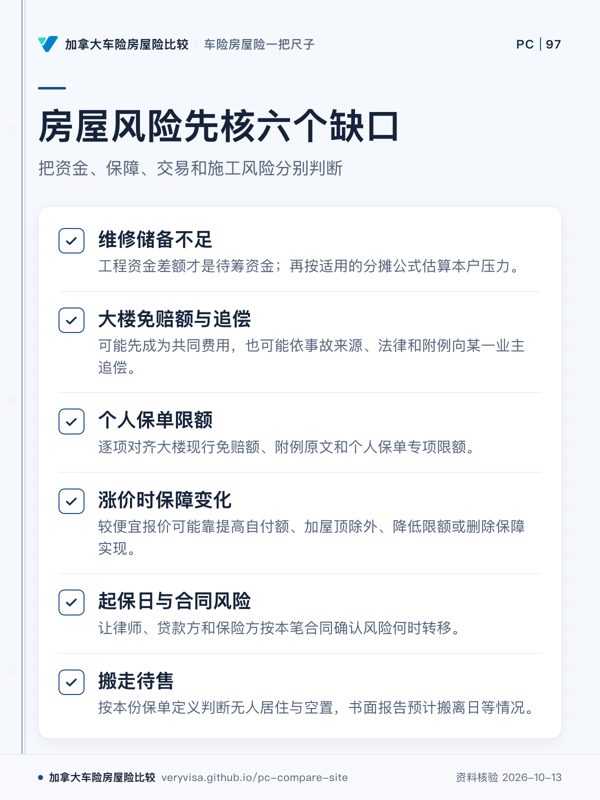
折旧报告里的预计工程不是账面数字。先列未来五至十年的屋顶、外墙、管线等项目,再列 contingency reserve fund(维修储备)、已批预算、借款能力和已表决特别征费。两者差额才是待筹资金;再按单位权益或该项目适用的分摊公式估算本户压力。
大楼免赔额上升是另一笔风险。它可能先成为共同费用,也可能依事故来源、法律和附例向某一业主追偿。不要把“储备缺口”和“事故追偿”相加后称为确定账单,应分别做低、中、高情景,并核会议记录是否已有工程报价、表决日期或保险续保变化。BCFSA 的真实纪律案显示,未在撤条件前交付和审阅外墙工程资料,后来可落成数万元单位征费 ↗
2. Loss assessment 不等于 Strata deductible protection
名称相近不代表触发条件相同。loss assessment 常指业主按共同费用分摊的某些承保损失或大楼保险不足;strata deductible protection 则常针对大楼保险免赔额被分摊或追偿给本户。还要另问未保险修理费是否属于保障,因为附例可能同时谈免赔额和未保险损失,而个人保单未必把两者放在同一项目。
向保险方索取书面答案:每一项目的定义、每次事故限额、自付额、地震是否另列、需要 Strata 已经索赔还是只要合法评估即可。一宗 CRT 案把 5,000 元免赔额与其他未保险损失分开处理 ↗;个案结果不能替代你手中保单措辞。
3. BC 没有一个适用于所有楼宇的追偿数字
《Strata Property Act》第 158 条、事故事实和本楼附例要一起读。有的附例要求证明 negligence(过失),有的采用更宽的 responsible 或事故源自单位的标准,有的另设追偿上限。于是同样是水从一户流出,结果可以不同。
一案因附例引入过失标准、Strata 未证明过失而撤销收费 ↗;另一案的附例不要求证明过失,业主被命支付 10,000 元 ↗;还有大楼免赔额 500,000 元、附例对单户设 100,000 元上限的案件 ↗。这三个数字都是案件事实,不是全省法定上限。投保时应把大楼现行免赔额、附例原文和个人保单专项限额逐项对齐。
4. 涨价比较要保持保障基准不变
先复制上一期的房屋用途、重建保额、自付额、water damage、sewer backup、overland water、earthquake、roof、vacancy、liability 和附加生活费,再逐项标出新报价变化。若只比总保费,较便宜报价可能靠提高自付额、加屋顶除外、降低限额或删除保障实现。
报价不是 binding(已绑定承保),拒赔也不等于保单已被取消。要求书面确认承保人、保单号、生效与到期时间、付款状态、除外和取消/不续保理由。Insurance Council 案记录了屋顶除外、续保通知过晚及错误陈述不续保原因造成的断保风险 ↗。
5. 起保日跟合同风险走,不跟“拿钥匙”口号走
completion(产权和款项交割)、possession(交付占有)和 adjustment(费用调整)可能不是同一天。买方应让律师、贷款方和保险方按本笔合同确认风险何时转移,并让保单最迟在该时点生效;卖方也要确认自己的保障何时终止。交割延期时,同步取得新的书面生效确认。
付款收据、经纪系统截图或保险摘要都不能单独证明承保已经绑定。个人代理纪律案 ↗与机构纪律案 ↗记录了系统显示续保、收取保费并提供文件,但实际未绑定的同一事件。确认单至少写承保人、保单号、被保险地址、险种、起止时刻和谁确认绑定。
6. 搬走待售:先判断实际状态,再接空置保障
“无人居住”和“空置”应按本份保单定义判断,不能把税务自住、家具还在或偶尔看房当成保险答案。搬走前书面报告预计搬离日、是否留家具、看房频率、供暖、关水、物业检查及预计成交日,并问原保单在何日改变或终止哪些保障。
若原保险不续保,不要等到期日才找替代。让新保险方明确是否接受已空置、待售物业,保障哪些危险、自付额多少、查房和防冻义务是什么;旧保单终止与新保单生效必须在同一时间线上无空档。个别公司的天数和条件不能跨产品照搬,最终以书面批单和保单为准。
7. 买后先装修:施工风险和无人入住风险要同时申报
普通无人入住不等于施工中的 dwelling。投保时说明交割日、开工与预计入住日、工程金额、是否动结构/电气/水管、总承包商、现场是否存材料,以及房屋在施工期间是否仍有厨房和卫生设施可用。要求保险方书面判断用普通房险加批单、vacancy permit,还是 builder's risk / course of construction 等专门安排。
同时取得承包商责任险、WCB 状态和施工合同,确认盗窃、vandalism、水损、未完工程与既有结构的保障边界。BC 最高法院案说明用途等重大风险变化若未披露,可能影响整份保单;该案涉及大麻种植,不应被误读为普通装修必然拒赔 ↗。
8. PDS 空白不是事实核验的终点
卖方从未自住,可能确实不知道某些日常情况,但这不等于可以把已知文件、租客通知、维修记录、保险索赔、许可、工程报告和经纪已经掌握的重要事实一并划掉。买方可在合同条件内索取这些原件,并让验房师、律师或工程师分别判断;PDS 不是保修,也不能替代独立尽调。
把每项答复分成“卖方亲知”“文件可证”“专业人员待查”和“仍未知”。BCFSA 案涉及未披露处理进水问题的工程报告且未建议独立意见 ↗;另一纪律案说明持牌人自售身份和物业设施陈述也要书面核验 ↗。纪律结果针对特定持牌人事实,不自动证明另一笔交易存在欺诈。
9. 遮盖的腐烂:先建证据链,不先下“隐藏缺陷”结论
交房后立即拍摄原状、遮盖层、紧固件、材料新旧和水分读数;保留挂牌照片、PDS、验房报告、维修发票和全部往来。请独立专业人士记录腐烂原因、可能形成多久、遮盖工程大约何时做、正常验房是否可见,以及继续损坏如何减损。先通知律师和可能相关的保险方,不要在取证前大拆或只靠口头意见。
法律判断通常要连接缺陷的严重性、出售时是否存在、卖方或相关人员是否知情、是否作出陈述或隐瞒,以及买方依赖和损失。最高法院 Progressive Homes 案讨论承包商 CGL 的抗辩义务与施工损坏,并不是二手房卖方披露责任判例 ↗。把它当成“所有腐烂都有保险”或“施工缺陷都没保险”都不准确。
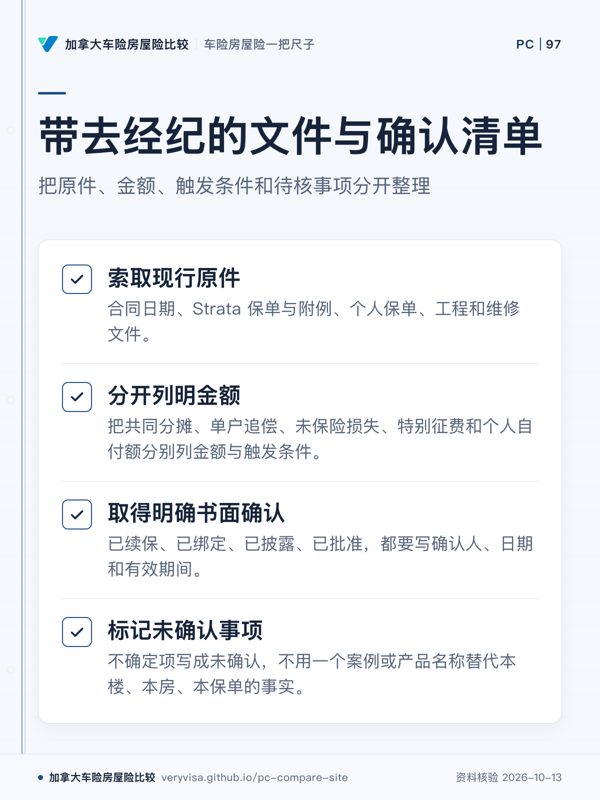
带去经纪、律师或保险方的最短清单
- 给我现行原件:合同日期、Strata 保单与附例、个人保单、工程和维修文件。
- 把共同分摊、单户追偿、未保险损失、特别征费和个人自付额分别列金额与触发条件。
- 所有“已续保、已绑定、已披露、已批准”都要写明确认人、日期和有效期间。
- 不确定项写成未确认,不用一个案例或产品名称替代本楼、本房、本保单的事实。
法例入口:Strata Property Act ↗ · Insurance Act ↗。本文是核对框架,不替代律师、持牌保险人员、验房师或工程师对个案文件的意见。
知识卡:不看正文也能拿到这一页的核心
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
听一听 · 看一看
AI 根据本站公开资料生成的中文讲解,已对照逐字稿核过内容;数字与条款以本页正文和官方现行页面为准。不看也不影响阅读本页。
价格是个人化的
带着这 3 个问题找持牌一般保险经纪比价
- 按现在的建造成本,我的重建保额够不够?是重置成本还是实际现金价值?
- 下水道倒灌、地表洪水、地震这三项,我家该加哪几项、额度多少?
- 我回国探亲、地下室出租或在家做生意,要先申报什么?
自住房屋险的价格按你的车、房子、邮编和理赔记录报出来,本站不列费率。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。
询价前要准备什么 →