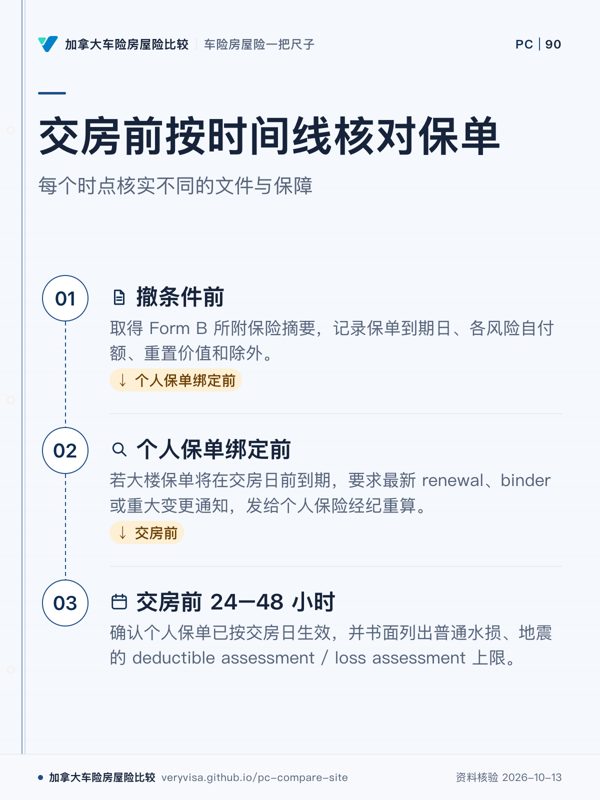
按时间线做三次核对
- 撤条件前:取得 Form B 所附保险摘要,记录保单到期日、各风险自付额、重置价值和除外。
- 个人保单绑定前:若大楼保单将在交房日前到期,要求最新 renewal、binder 或重大变更通知,发给个人保险经纪重算。
- 交房前 24–48 小时:确认个人保单已按交房日生效,并书面列出普通水损、地震的 deductible assessment / loss assessment 上限。
为什么通知记录也重要
CRT 个案显示,低于免赔额的水损可能依附例追偿;当 Strata 提高免赔额却没有妥善通知,追偿额在具体案件中曾被限制在旧额度。这个结果依个案事实,不是自动免单规则。
本地文件缺口清单
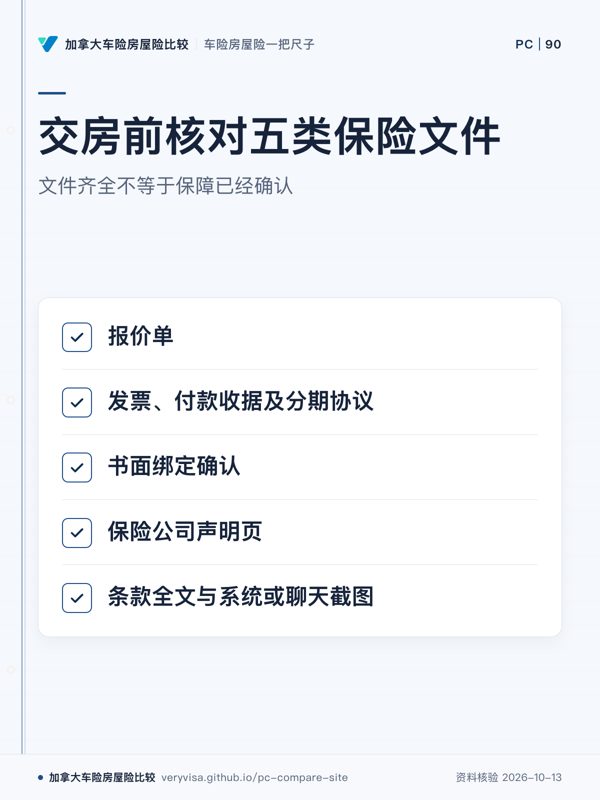
交房前,你还要向经纪和保险公司拿什么
勾选手上已有的文件,再核对日期和书面确认。内容只在本页计算,不上传、不保存,也不需要填写姓名或保单号。
这不是“保障已确认”的判断。文件选择不能证明实际承保、保单有效或事故一定获赔。
还要补或核对
逐步索取清单(5 步)
规则底稿截至 2026-10-14。报价、发票、收据、分期协议和截图可以帮助追记录,但不能替代保险公司书面绑定确认或正式声明页。
写进成交文件包
保存旧摘要、新摘要、续保通知、经纪书面确认和个人保单 declarations。发生争议时,关键不是你曾看过哪个数字,而是事故日有效条款、通知过程和适用附例。
知识卡:不看正文也能拿到这一页的核心
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
听一听 · 看一看
AI 根据本站公开资料生成的中文讲解,已对照逐字稿核过内容;数字与条款以本页正文和官方现行页面为准。不看也不影响阅读本页。
价格是个人化的
带着这 3 个问题找持牌一般保险经纪比价
- 我这栋楼的大楼保单水损和地震自付额各是多少,我的分摊额度够不够?
- 我做过的装修(地板、橱柜)要按多少额度保?
- 单元出租或空置,保单要怎么改?
Condo 公寓险的价格按你的车、房子、邮编和理赔记录报出来,本站不列费率。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。
询价前要准备什么 →