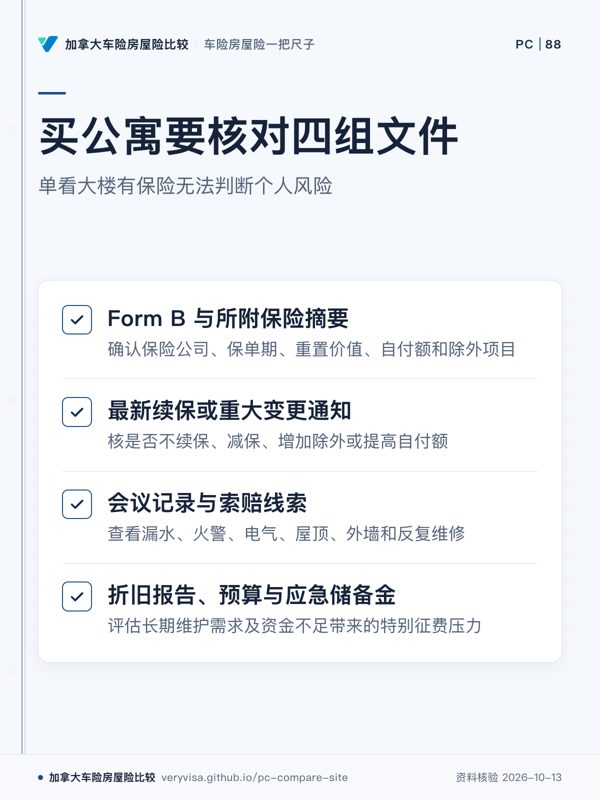
四组文件一起看
- Form B 与所附保险摘要确认保险公司、保单期、重置价值、每种风险的自付额和除外项目;Form B 是一个时点,不替代成交前更新。
- 最新续保或重大变更通知核是否不续保、减保、增加除外或提高自付额。重大变更应尽快通知业主和租客。
- 会议记录与索赔线索看漏水、火警、电气、屋顶、外墙和反复维修;索赔历史会影响自付额和续保,但会议记录不等于完整理赔清单。
- 折旧报告、预算与应急储备金保险解决突发承保损失,不替长期维护;资金不足会把维修或自付额变成特别征费压力。
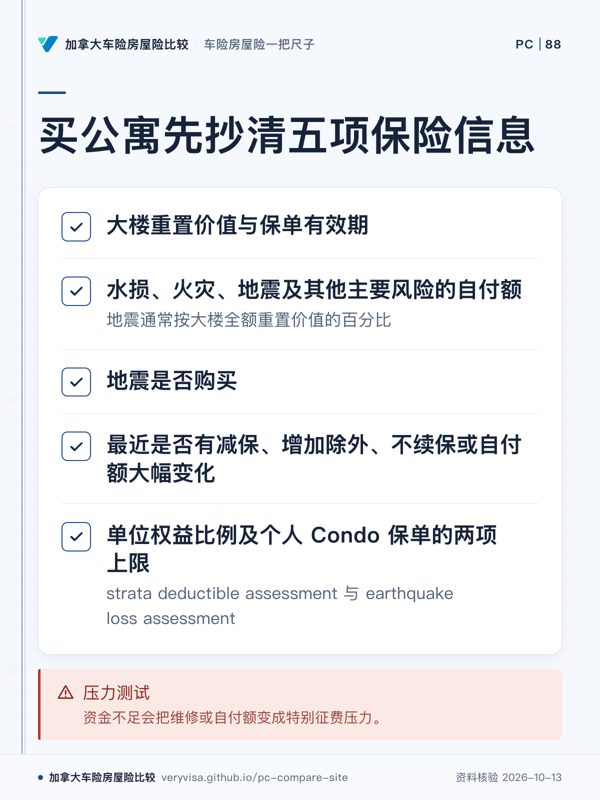
把保险摘要抄成五行
- 大楼全额重置价值,以及保单有效期。
- 水损、火灾、地震和其他主要风险各自的自付额;地震通常按大楼全额重置价值的百分比,不按本次损失额。
- 地震是否购买。BC 法规未把地震列为 Strata 必保险别。
- 最近是否有减保、除外增加、不续保或自付额大幅变化。
- 你的单位权益比例,以及个人 Condo 保单的 strata deductible assessment 与 earthquake loss assessment 上限。
一个简单压力测试
先把最大自付额乘以你的单位权益比例,得到共同开支口径的示意分摊;再单独看事故若源自你的单元,大楼是否可能按第 158 条向你追偿。两种路径不同,都不能只拿个人保单总保额来判断。
知识卡:不看正文也能拿到这一页的核心
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
听一听 · 看一看
AI 根据本站公开资料生成的中文讲解,已对照逐字稿核过内容;数字与条款以本页正文和官方现行页面为准。不看也不影响阅读本页。
价格是个人化的
带着这 3 个问题找持牌一般保险经纪比价
- 我这栋楼的大楼保单水损和地震自付额各是多少,我的分摊额度够不够?
- 我做过的装修(地板、橱柜)要按多少额度保?
- 单元出租或空置,保单要怎么改?
Condo 公寓险的价格按你的车、房子、邮编和理赔记录报出来,本站不列费率。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。
询价前要准备什么 →