三个家庭,三个问题。
黄先生和太太离婚了,孩子的 RESP 当年是用他的名字开的,里面有四万多。前妻的律师来函问:这个账户算谁的?
刘女士是单亲妈妈,孩子爸爸每月付抚养费。她想知道:孩子爸爸能不能也往 RESP 里存钱,存了会不会出问题?
沈家的爷爷奶奶退休金宽裕,想给三个孙辈存教育金,问能不能开一个账户统一存。
三个问题背后,是同一件事:RESP 的「开户人」到底是什么身份。
先分清两个角色:开户人和受益人
RESP 里有两个人:开户人(也叫供款人、订户),是出钱、签合同、拥有账户的人;受益人,是将来用这笔钱读书的孩子。
开户人才是账户的主人:孩子不读书时,本金退给开户人;补助退还政府;收益的处理也按开户人的情况。来源 所以「钱是给孩子的」这句话,在法律上并不准确:在孩子真正读书、取出教育援助金之前,账户属于开户人。
谁可以当开户人?家庭计划之外,一般没有限制。来源 联名开户只限夫妻或同居伴侣:你和配偶可以做联名的原始开户人。来源 离了婚的父母、父亲和祖母、两个朋友,都不能联名开一个 RESP。
离婚:账户可以按协议转给另一方
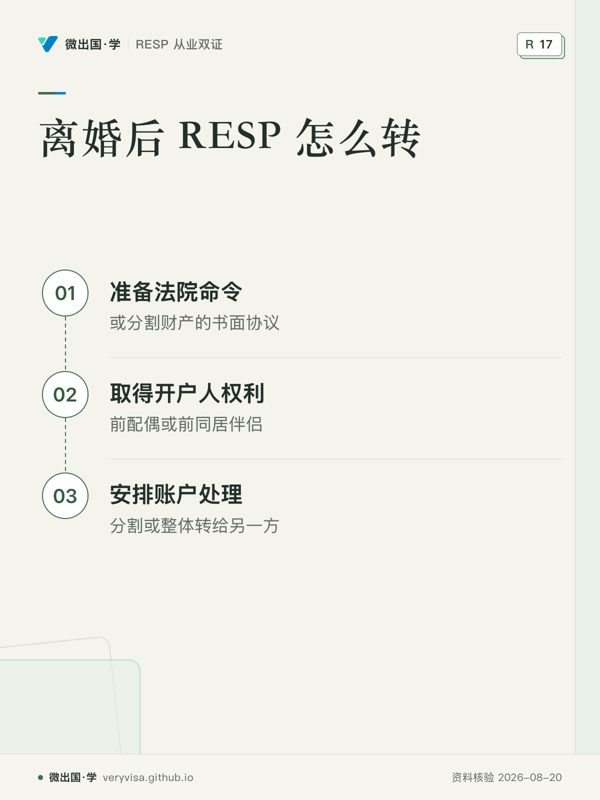
黄先生的账户是他一个人开的,所以在离婚之前,这个 RESP 的开户人权利在他手里。CRA 允许这种情况:关系破裂后,前配偶或前同居伴侣凭法院命令或分割财产的书面协议,取得开户人在该 RESP 下的权利。来源
也就是说,RESP 在离婚时可以被分割或整体转给另一方,前提是写进法院命令或书面的分居协议里。实践中常见的安排有:
- 账户整体归一方,另一方同意不再主张;
- 账户留给一方,但约定孩子读书时取款的比例或用途;
- 拆成两个账户,各自继续为孩子存钱。
拆分时要注意两件事。第一,孩子的补助额度和终身 50,000 的供款上限按孩子计算,两个账户合计,来源 双方要协调每年各存多少,避免超额被罚每月 1%。第二,同一受益人的 RESP 在机构之间转移没有税务后果,来源 但转移的具体做法与补助的处理,要由机构按规则操作。
RESP 在离婚财产里怎么估值、怎么分,属于家庭法问题,不同省份规定不同,要问律师。本页只讲 RESP 规则这一侧。
单亲:主要照护人的签名很重要
刘女士是孩子的主要照护人。额外补助和学习债券看的是主要照护人的家庭收入,申请时需要主要照护人(或其同住配偶)的签名与 SIN。来源 学习债券还要求主要照护人有儿童福利金资格。来源
这意味着:单亲妈妈自己当开户人最顺手,她的收入决定孩子能不能拿额外补助和学习债券。孩子爸爸想出钱,有两种做法:
- 把钱给刘女士,由她存进她开的账户。 一本账,最简单。
- 孩子爸爸另开一个个人计划。 可以,但两个账户的供款与额度合并计算,同样要协调,避免一年两边加起来远超 5,000(多存不多拿补助),更要避免终身超过 50,000。
孩子爸爸开的账户,开户人是他:将来孩子不读书,本金退给他。这一点在离婚协议里约定清楚,比事后争执好得多。
祖父母:能开家庭计划,但要想到「万一」
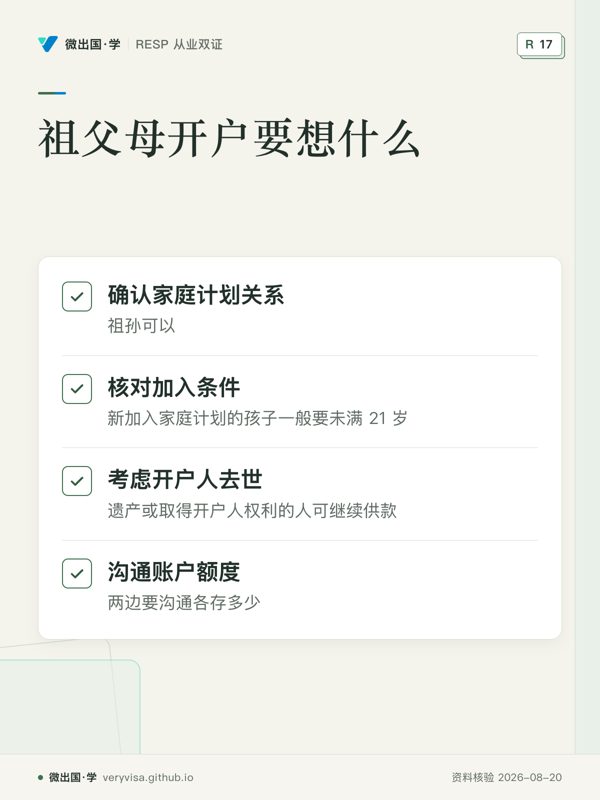
沈家爷爷奶奶想给三个孙辈开一个账户,可以开家庭计划:家庭计划的每个受益人,要和在世的每位开户人有血缘或收养关系,来源 税法上的血缘包括子女和其他直系后代,来源 所以祖孙可以。外孙和孙子都算;侄子、外甥不算。新加入家庭计划的孩子一般要未满 21 岁。来源
家庭计划的好处:一个孩子不读书,基本补助可以转给读书的兄弟姐妹用(每人仍受 7,200 上限);学习债券不能共用。来源 注意这里说的是兄弟姐妹。三个孙辈如果是堂兄弟(分属两个儿子),他们之间转补助会受限制,具体以机构按规则判定为准。
祖父母开户有两个风险要提前想到:
一是开户人去世。 开户人去世后,其遗产、或取得开户人权利的人,可以成为新的开户人并继续供款。来源 但如果遗嘱里没有写明谁接手,账户可能要随遗产程序一起处理,耽误孩子读书时取款。祖父母开户时,应该在遗嘱里写明 RESP 的继任开户人。完整的处理见去世、离婚时的 RESP。
二是和父母的账户撞额度。 孙子在父母那里已经有 RESP 的,额度与终身上限合并计算,两边要沟通各存多少。
三个家庭的做法
黄先生和前妻在分居协议里写明:RESP 整体留在黄先生名下,孩子读书时由他负责取款,前妻不再主张;双方以后都可以另外资助孩子的生活费。刘女士让孩子爸爸每月多转 100 给她,由她统一存。沈家爷爷奶奶开了家庭计划,把两个亲孙子放进去,外孙女那边请女儿自己开,爷爷奶奶每年把钱给女儿;两人都在遗嘱里写明了继任开户人。
再婚家庭:继子女能进家庭计划吗
再婚家庭越来越常见,问题也随之而来:继父能不能把继子女放进自己开的家庭计划?家庭计划要求受益人与在世的每位开户人有血缘或收养关系,来源 税法上的血缘是子女、其他直系后代和兄弟姐妹。来源 继子女如果没有被收养,与继父之间不属于这两类。
实务上的做法通常是:亲生父母一方作开户人,为自己的孩子开家庭计划;继父(母)想出钱,可以给孩子开个人计划(个人计划受益人不必与开户人有亲属关系),来源 或者把钱交给孩子的亲生父母统一存。无论哪种,同一个孩子的额度与供款上限都是合并计算的。
家里多个账户时,怎么避免超额
多人出钱最常见的事故是超额供款:一个孩子在父母、祖父母、离异另一方那里各有一个账户,每个人都以为「我这边才存了一点」。终身 50,000 是所有账户合计,超额部分每月罚 1%,直到取出。来源
最简单的防法是:指定一位家庭成员(通常是主要照护人)当「总账」,每年年初把各个账户的累计供款汇总一次。超额了怎么补救,见超额供款。
带走这张清单
- 先确认谁是开户人:账户属于开户人,不属于孩子。
- 夫妻才能联名开户;联名的好处是一方出事另一方直接接手。
- 离婚时把 RESP 写进法院命令或书面协议,约定归属与取款安排。
- 单亲家庭由主要照护人开户最顺手;另一方出钱,统一存入一本账。
- 祖父母可以开家庭计划,但只限直系后代;遗嘱里写明继任开户人。
- 同一个孩子有多个账户的,协调每年各存多少,别超 50,000。
从业者要多知道的
开户时问清家庭结构:是否已婚或同居、是否离异、孩子在别处是否已有 RESP、谁是主要照护人。祖父母客户要主动提醒继任开户人与遗嘱安排;离异客户的分割问题不替客户做家庭法判断,转介律师(见KYC 与从业行为、监管地图)。
来源
- CRA,谁可以当开户人:https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/registered-education-savings-plans-resps/who-a-subscriber.html
- CRA,RESP 付款、转移与滚存:https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/registered-education-savings-plans-resps/payments-resp.html
- CRA,RESP 供款:https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/registered-education-savings-plans-resps/resp-contributions.html
- canada.ca,管理 RESP:https://www.canada.ca/en/services/benefits/education/education-savings/managing-plan.html
- canada.ca,开 RESP 的步骤:https://www.canada.ca/en/services/benefits/education/education-savings/opening-plan.html
- canada.ca,加拿大学习债券:https://www.canada.ca/en/services/benefits/education/education-savings/canada-learning-bond.html
- 《所得税法》第 251 条:https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-251.html
本页是一般性说明,不替你做税务、法律或投资决定;个案以 CRA、ESDC 的核定和律师、持牌专业人士的意见为准。
听、看、翻:按身份(5):单亲、离异与祖父母开户
制作中
制作中
制作中
制作中
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。