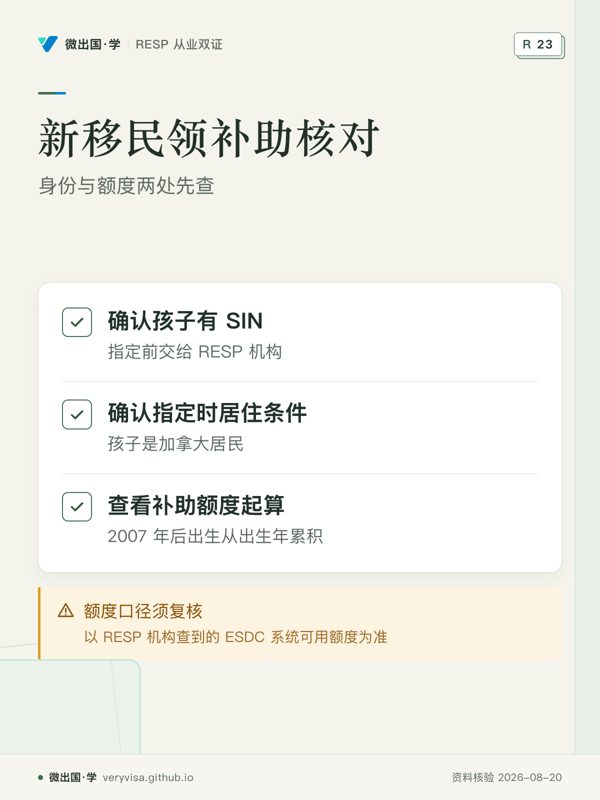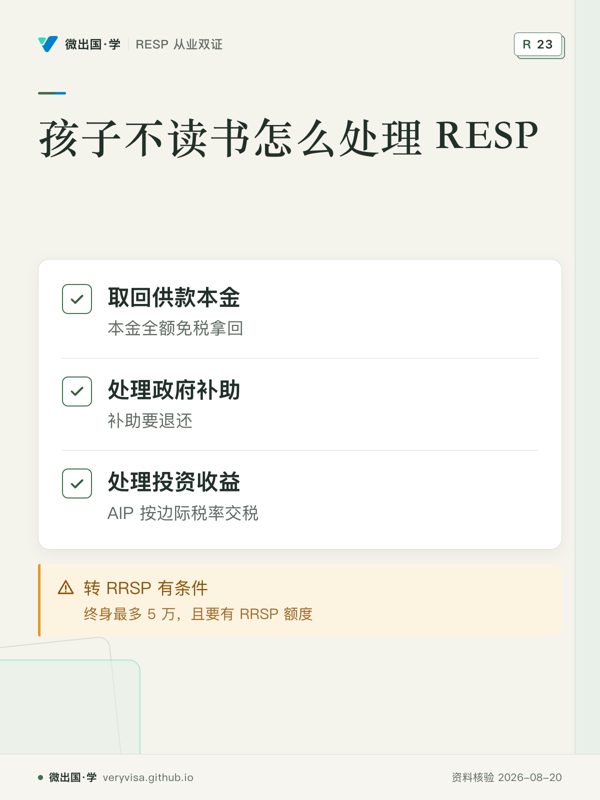
听说领政府补助得是永居才行?我还没拿到,是不是就不用想了?补助看的是:加拿大居民、有 SIN、供款时人在加拿大,不看公民或永居身份。额度按 ESDC 系统一般从孩子出生那年起累积(法条字面有限制,见正文)。
漏存一年,那一年的补助就没了吧?不一定。没用完的额度可以往后结转,但补助每年有上限:一般 500 元,有未用额度时最多到 1,000 元。终身上限 7,200 元。
BC 省还有一笔补助,是不是随时都能申请?BC 教育储蓄补助(BCTESG)1,200 元,孩子 6 岁生日到 9 岁生日前一天申请。BC 省已宣布 2028 年 4 月 1 日起终止这项补助,过渡安排官方未详。
账户开了就等着钱自己来?补助跟着供款走:先有存入,才有对应的补助。开了户却没存,补助也不会自己出现。
那不读书,钱是不是就白存了?不一定,这要看具体情况,下一篇专门讲。具体规则以官方页面为准。
画面由 AI 绘制、无文字;对白与说明是我们按官方规则写的,以正文与官方页面为准。
一位持工签在多伦多工作了三年的妈妈,被朋友告诉「等拿了枫叶卡再开 RESP,现在开也没补助」。她等了两年。其实这两年,她本可以每年给孩子领 500 到 1,000 的政府补助。
RESP 的规则不算复杂,但每一条都有一个流传很广的错误版本。下面五句话,我们在家长群、银行柜台、甚至持牌顾问口中都听到过。每一条后面附上官方原文。
误区一:「新移民要等拿到永居才能领补助,额度也从落地那年才开始算」
领补助不需要公民或永居身份。 条件是孩子有社会保险号(SIN)、供款的时候是加拿大居民。CRA 原文:「the individual is a resident of Canada when the designation is made」——指定受益人时孩子是加拿大居民。这里的「居民」是税务上的居民,持工签、学签在加拿大生活的家庭同样算。
额度也不一定从落地那年开始。 ESDC 给 RESP 机构的指引原文:「for the child born in 2007 or after, the grant room begins as of the year of birth」——2007 年后出生的孩子,额度从出生年开始累积。原文 不过法条字面把「整年不在加拿大」的年份排除在外。两种口径不一致,目前未见追回补助的公开案例;实操以 RESP 机构查到的 ESDC 系统可用额度为准。
完整的来龙去脉和一个真实家庭的账,见新移民追补的真相;用规划器把两种口径并排算一遍。
误区二:「17 岁之前存进去都有补助」
不一定。孩子满 16、17 岁那两年的供款要拿补助,必须在15 岁那年 12 月 31 日前满足其中一条:累计存满 2,000 且没取出;或者此前任意 4 个年度每年至少存 100。canada.ca 原文:「$2,000 is contributed to (and not withdrawn from) the RESP」或「a minimum annual contribution of $100 … in any four previous years」。
条件在 15 岁年底就定死了。一个 16 岁才开户的孩子,存再多也拿不到一分补助。
误区三:「BC 省的 1,200 要自己存钱配比,9 岁那年还来得及」
BC 省培训与教育储蓄补助(BCTESG)是一次性 1,200、不需要任何供款,孩子 2006 年后出生、申请时孩子和父母都住在 BC 就行。申请窗口是 6 岁生日起到 9 岁生日前一天。BC 省原文:「between their 6th birthday and the day before they turn 9」。
所以「9 岁是最后一年」这个说法是错的:9 岁生日一到,窗口就关了。要经 RESP 机构申请,不能直接找政府。详见 6–9 岁。
⚠️
BC 省已宣布:BCTESG 自 2028 年 4 月 1 日起终止
BC 省 2026 年预算原文:「Effective April 1, 2028, the B.C. Training and Education Savings Grant will be discontinued」——BCTESG 自 2028 年 4 月 1 日起终止。来源:BC 2026 年预算与财政计划 PDF 第 37 页 BC 省的 BCTESG 网页截至 2026 年 9 月底还没更新。已经在窗口里、但到那天还没申请的孩子怎么处理,官方未详;2022 年 4 月 1 日及以后出生的孩子,6 岁生日在终止之日或之后,按现有公告拿不到。孩子已经满 6 岁的,尽早经 RESP 机构申请,别拖到最后。
误区四:「孩子不读书,RESP 的钱就没了」或者「反正能转 RRSP,没损失」
两头都不对。孩子不读书时:你存进去的本金全额免税拿回;政府补助要退还;账户里的投资收益以累积收入(AIP)取出,按你的边际税率交税,再加 20% 附加税(魁北克居民 12%)。CRA 原文:「an additional tax of 20% (12% for residents of Quebec)」。
收益可以转进你或配偶的 RRSP 来避开这两道税,但终身最多 5 万,而且要你有 RRSP 额度;一般还要求计划开户满九年以上、所有受益人满 21 岁且没在读书。转进去也只是延税,将来从 RRSP 取出照样交税。另外两条路常被忽略:再等几年(很多人二十多岁才读书、读职业课程也算),或者转给兄弟姐妹。见不读书的处置与计算器。
误区五:「从 RESP 取钱会算我的收入,影响家里的牛奶金」
不会。补助和收益以教育援助金(EAP)取出,算的是学生本人的收入;你存进去的本金取回来不算任何人的收入。CRA 原文。父母的家庭净收入不变,牛奶金、省福利都不受影响。学生在读书那几年通常收入很低,基本个人额就能抵掉大部分,所以 EAP 往往交不了多少税。
反过来,会影响福利的是 RRSP 取款。这一点和「存 RRSP 能让牛奶金变多」是一枚硬币的两面,见注册账户组合与福利联动。
带走的清单
- 孩子有 SIN 就开户,不必等永居。
- 请机构查一次 ESDC 系统里的可用额度,按额度决定今年存多少。
- 孩子 15 岁那年年底前,确认累计已存满 2,000。
- BC 的孩子,6 岁生日后尽快申请 1,200。
- 孩子没读书,先别关户;要关,先比四条路。
从业者要多知道的
这五条里,第一条最常出自从业人员自己。给客户讲资格时说「居民」,不要说「永居」;讲额度时给出两种口径和「以 ESDC 系统为准」,而不是替客户下结论。讲不读书的后果时,把 20% 附加税、转 RRSP 的条件一起讲,这属于公平披露(见从业行为红线与披露与费用)。
来源
- CRA,指定受益人:https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/registered-education-savings-plans-resps/who-become-a-beneficiary.html
- ESDC Infocapsule 12:https://www.canada.ca/content/dam/canada/employment-social-development/migration/documents/assets/portfolio/docs/en/reports/resp_promoters/infocapsules/ic-12-grant-room-and-carry-forward.pdf
- 《加拿大教育储蓄法》:https://laws-lois.justice.gc.ca/eng/acts/c-3.6/FullText.html
- canada.ca,RESP 能加多少钱(2026-08-10):https://www.canada.ca/en/services/benefits/education/education-savings/estimating-amounts.html
- BC 省 BCTESG:https://www2.gov.bc.ca/gov/content/education-training/k-12/support/scholarships/bc-training-and-education-savings-grant
- CRA,RESP 取款与 AIP:https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/registered-education-savings-plans-resps/payments-resp.html
本页是一般性说明,不替你做税务或投资决定;个案以 ESDC、CRA 的核定和持牌专业人士的意见为准。
听、看、翻:RESP 最常见的 5 个误区
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。