冯家孙子出生那年,爸妈在银行开了 RESP,每年存 2,500。爷爷奶奶退休后从国内过来探亲,心疼孙子,也在另一家券商给孙子开了一个 RESP,一次放了三万,说是「给孩子读大学的钱」。十年后爸妈那边存了两万五,加起来五万五。某天妈妈收到 CRA 的信:超额供款,要交税,还要补报一份表。
两边都没有做错什么,错在没人告诉他们:这 50,000 是孩子一生的总额度,所有人、所有机构、所有计划加在一起算。
规则本身只有三句话
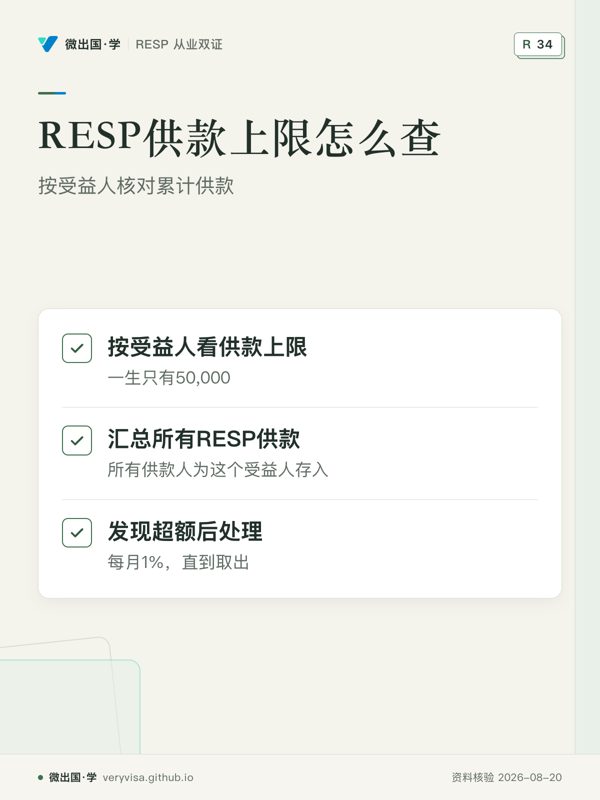
第一,每个受益人一生只有 50,000 的供款上限,没有年度上限。 2007 年起取消了年度上限,只保留终身上限。来源
第二,按受益人算,不按供款人或账户算。 CRA 的原文:某个月底,所有供款人为这个受益人向所有 RESP 存入的供款合计超过终身上限,就产生超额供款。来源 政府补助不算在这 50,000 里。
第三,超额部分每月 1%,直到取出。 每个供款人对自己那一份超额、在月底前没有取出的部分,按每月 1% 交税。来源
1% 怎么分:按各自的供款份额
超额不是全算在最后一笔存钱的人头上,而是按供款人各自的份额分摊。CRA 自己举了一个例子,数字简化后是这样:来源
爸爸 Hugh 此前为儿子存了 32,000,奶奶 Cathy 存了 16,000,合计 48,000。当年 1 月爸爸又存 1,000、奶奶存 500;7 月爸爸再存 500、奶奶再存 500。到 7 月底合计 50,500,超了 500。
当年新存的钱里,爸爸占 1,500、奶奶占 1,000,总共 2,500。所以超额的 500 里,爸爸的份额是 1,500 ÷ 2,500 × 500 = 300,奶奶是 200。从 7 月底到 11 月底一共 5 个月,爸爸交 300 × 1% × 5 = 15,奶奶交 200 × 1% × 5 = 10。12 月爸爸取出 500,超额消除,从 12 月起两人都不用再交。
回到冯家:超额 5,000,如果放了两年都没发现,24 个月下来就是 5,000 × 1% × 24 = 1,200,而且要由爷爷奶奶和爸妈按份额各自申报。这还没算上补报表格和来回沟通的时间。
怎么申报
每个有超额份额的供款人,都要填 T1E-OVP 表(RESP 超额供款的个人报税表),在发生超额那一年结束后 90 天内交税并寄给 CRA 的注册计划局。来源 爷爷奶奶如果不是加拿大税务居民,也一样要处理;这类情况最好请会计师协助。
最容易踩的三个坑
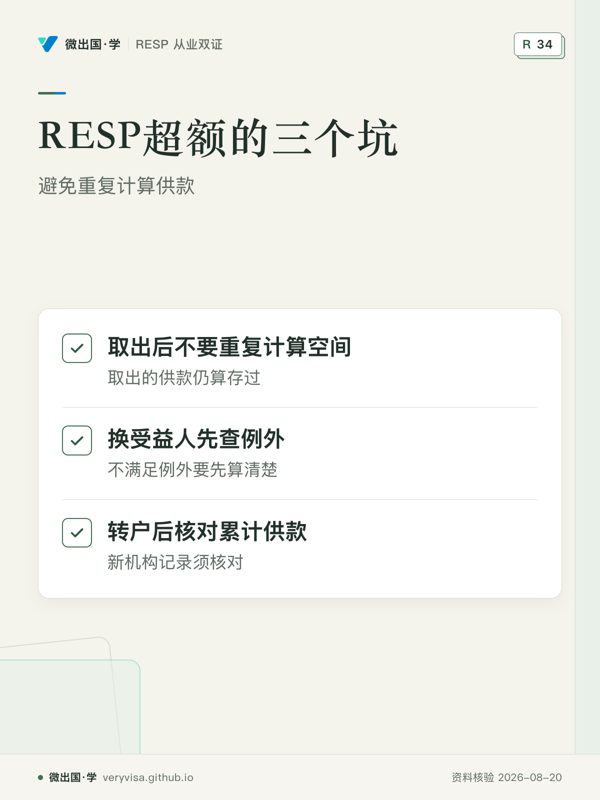
坑一:以为取出来就腾出额度。 CRA 明写:取出的供款仍然算作为这个受益人存过的供款。来源 也就是说,存了 50,000、取出 10,000 再存回去,就是 60,000,超了 10,000。唯一的例外是为了消除超额而取出的那部分,它会让超额归零,但不会腾出新空间。
坑二:换受益人把两个孩子的供款叠在一起。 把老大的 RESP 转给老二,原来为老大存的供款会计到老二头上。老大存了 40,000、老二存了 30,000,合在一起就是 70,000。canada.ca 列了例外:新受益人未满 21 岁且与原受益人有同一个父母,或两人都未满 21 岁且有血缘或收养关系,这时原受益人的供款不计入新受益人。来源 不满足例外就要先算清楚再转(见换受益人与兄弟姐妹调配)。
坑三:换机构转户时重复计算。 同一受益人的转户本身不产生新的供款,但如果旧机构没把供款历史完整传给新机构,新机构的系统可能看不到全貌,你以为还有空间,其实早用完了。转户后第一件事是核对新机构记录的「累计供款」是否等于你手上的数(见换机构转户)。
发现超额,怎么补救
- 马上从超额的那个计划里把超额部分作为供款退还取出。 越早越好,每多一个月底就多 1%。
- 补助可能要退一部分。 取出供款通常会按比例触发 CESG 退还;但 ESDC 给机构的指引写明,为了消除超额、且当时超额不超过 4,000 的取款,不需要退还 CESG。来源 超过这个数,要请机构按公式算退还额。
- 各供款人按份额填 T1E-OVP,在年度结束后 90 天内交税。
- 把全家所有 RESP 列一张表:哪个机构、谁是供款人、累计存了多少。以后每次有人想为孩子存钱,先看这张表。
哪些家庭最容易在不知不觉中超额
祖父母、亲戚各开一个。 这是最常见的。每个机构只看得到自己系统里的供款,谁都不会提醒你「另一家已经存了三万」。
父母离婚后各开一个。 两个人各自为孩子开 RESP,各存各的,合起来很快接近上限。离婚协议里写清楚谁负责 RESP、存到多少为止,可以避免这种情况(见开户人去世或父母离婚)。
一次性放入大额。 有的家庭卖了房子或收到一笔赠与,想一次把 RESP 放满,结果忘了之前已经存过一些。一次性放大额之前,先向机构要一份「这个孩子历年累计供款」的记录,并把其他机构的也加上。
多次取出又存回。 家里周转时从 RESP 取了本金,后来再存回去。前面说过,取出的供款仍然计入,所以来回几次就可能超额。
换受益人或合并计划。 不满足兄弟姐妹例外的换受益人,会把两个孩子的供款叠加到一个人身上。
这几种情况有一个共同点:没有任何一方掌握全部信息。解决办法也就一个:家里有一个人,负责记住每个孩子在所有机构的累计供款。
其实,5 万并不容易碰到
从补助角度说,想拿满 7,200 的 CESG,只需要存到 36,000(每年 2,500 的节奏存 14 年多,或者追补时用每年 5,000)。超过 36,000 的部分不再配补助,只有延税增长的好处。所以对大多数家庭,RESP 存到 36,000 左右就够了,再多的钱可以考虑 TFSA 等其他账户,灵活性更高。多存的上限空间,更多是给想提前一次性放大笔钱、追求延税复利的家庭用的。
爷爷奶奶想帮孙子存钱,最简单的做法往往不是自己另开一个 RESP,而是把钱交给孩子父母存进已有的 RESP;或者由父母在已有计划里把祖父母加为联合供款人(是否允许看机构)。一个孩子一个账户,额度最好管。
从业者要多知道的
开户时必须问:这个孩子在别的机构有没有 RESP、有没有祖父母或亲戚也在存。机构只看得到自己系统里的供款,超额的责任最后落在客户身上。发现超额时先帮客户止血(当月取出),再请合规或后台核算 CESG 退还(见从业行为红线)。
来源
- CRA,RESP 供款(终身上限、超额 1%、按份额分摊、T1E-OVP、取出仍计入):https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/registered-education-savings-plans-resps/resp-contributions.html
- canada.ca,管理 RESP(换受益人时的例外):https://www.canada.ca/en/services/benefits/education/education-savings/managing-plan.html
- ESDC 机构指引,超额供款与供款取出:https://www.canada.ca/en/employment-social-development/services/student-financial-aid/education-savings/resp/resp-promoters/infocapsules/withdrawals.html
- canada.ca,RESP 能加多少钱:https://www.canada.ca/en/services/benefits/education/education-savings/estimating-amounts.html
本页是一般性说明,不替你做税务决定;个案以 CRA 的核定和持牌专业人士的意见为准。
听、看、翻:特殊情况(5):超额供款与 50,000 元终身上限
制作中
制作中
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。