周先生一家住本拿比,他一个人上班,年收入 62,000,太太在家带两个孩子,一个 3 岁、一个 8 岁。今年年底他手上有一万块闲钱,问题很朴素:放哪儿最划算?
大多数人只会比较「退税多少」。但在加拿大,家里有孩子的时候,报税表上那一行「家庭净收入」同时决定了好几笔政府的钱:牛奶金(加拿大儿童福利金,CCB)、杂货与必需品福利(CGEB,原来叫 GST/HST 抵免)、BC 家庭福利或安省儿童福利,连 RESP 的额外补助和学习债券也看它。所以同一笔钱,放进能抵税的账户,会一次撬动好几笔;放进不抵税的账户,这几笔一分不动。
我们用官方公式把周家的这一笔钱算了一遍。先说结论:他把 5,000 放 RRSP、5,000 放 RESP,一年里合计多拿约 3,500,比全部放 TFSA 多出来的几乎全是政府的钱。下面一步一步拆开。
一块钱走几步
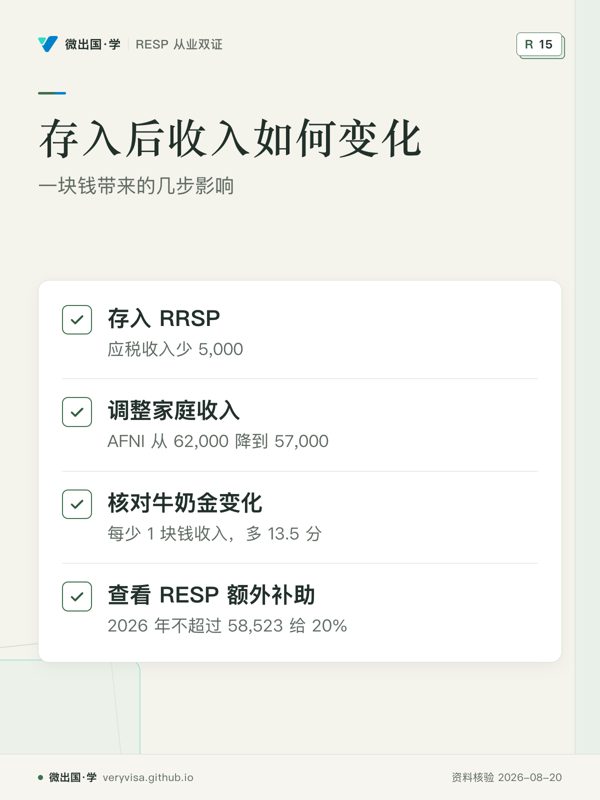
按上面的演示,周家存 5,000 进 RRSP:
- 周先生当年的应税收入少 5,000,联邦和 BC 的税合计省约 1,300。
- 家庭调整后净收入(AFNI)从 62,000 降到 57,000。
- 牛奶金按这个数算:两个孩子、收入在 38,237 到 82,847 之间,每少 1 块钱收入,牛奶金多 13.5 分。5,000 就是一年多 675。来源
- 杂货与必需品福利在家庭净收入超过 46,432 后按 5% 递减,5,000 就是多 250。来源
- BC 家庭福利在 30,176 以上按 4% 递减,多 200。来源
- RESP 的额外补助(A-CESG)看的也是这个收入:2026 年不超过 58,523 的家庭,首 500 供款额外给 20%;58,523 到 117,045 之间给 10%。来源 周家从 62,000 降到 57,000,正好跨过 58,523,每个孩子的额外补助从 50 变 100。
- 更意外的是学习债券(CLB):一到三个孩子的家庭,收入不超过 58,523 就符合资格,首年 500、之后每年 100,不用自己存一分钱。来源 5,000 的 RRSP 让周家进了这条线。
另一半 5,000 放 RESP,两个孩子各 2,500,基本补助各 500,合计 1,000。
把退税、福利增量和补助加在一起,就是那约 3,500;学习债券还没算在里面。全部放 TFSA 呢?这一年里政府那边的数字一个都不动——TFSA 供款不抵税,取款也不算收入。
自己算一遍
计算器用的是 2026 年 7 月到 2027 年 6 月这个福利年的参数和 2026 年的税阶,只算基本个人额,没有计入 CPP/EI 抵免、BC 低收入减税、安省附加税和健康费,所以是示意。实际金额以 CRA 的计算为准。
同样一万块,五种放法
换一个双职工家庭:先生 75,000、太太 28,000,家庭净收入 103,000,两个孩子 4 岁和 8 岁,住 BC。同样一万块:
| 放法 | 当年退税 | 牛奶金+省福利增量 | RESP 补助 | 合计 |
|---|---|---|---|---|
| 全部 TFSA | 0 | 0 | 0 | 0 |
| 全部 RRSP(先生名下) | 约 2,820 | 约 830 | 0 | 约 3,650 |
| RRSP 5,000+RESP 5,000 | 约 1,410 | 约 485 | 1,000 | 约 2,900 |
| FHSA 8,000+RESP 2,000 | 约 2,260 | 约 710 | 400 | 约 3,370 |
| RESP 5,000+TFSA 5,000 | 0 | 0 | 1,000 | 1,000 |
几个读法。第一,这个家庭收入高于 82,847,牛奶金递减率掉到 5.7%,福利增量没有周家那么大,但仍然是退税之外一笔实实在在的钱。第二,RESP 的补助是「每孩每年最多 500(有未用额度 1,000)」,超过这个数的 RESP 供款不再多给补助,所以 RESP 放多少有一个自然的上限;剩下的钱再比较 RRSP、FHSA、TFSA。第三,FHSA 和 RRSP 一样可以抵税、一样能降福利收入,而且买首套房取出时不交税——还没买房的家庭,FHSA 往往比 RRSP 更划算。来源
表里的数字只是这一年的。福利的增量每年都会重来一次:只要孩子没满 18 岁、只要你每年都抵扣,每一年的牛奶金都按那一年的净收入算。几个孩子、十几年累积下来,这部分常常比退税本身更可观。
取钱的时候,哪个账户碰福利、哪个不碰
存的时候看抵扣,取的时候看「算不算收入」:
- RRSP 取出全额算收入,会把家庭净收入推高,牛奶金、省福利、额外补助都会往下掉。孩子还小的年份,除非有购房或进修计划下的免税借用,别动 RRSP。
- TFSA 取出不算收入,对任何福利都没影响。
- FHSA 买首套房取出不算收入。
- RESP 的本金(你存进去的)取回不算任何人的收入;补助和收益以教育援助金(EAP)取出,算的是孩子的收入,不进父母的净收入,不影响父母的福利。来源 孩子上学那几年通常没什么收入,基本个人额就能抵掉大部分。
所以一个常见的顺序是:先把 RESP 存到拿满当年补助;能抵税的额度(FHSA、RRSP)放在收入较高的一方名下;剩余的钱放 TFSA 作为家里的机动资金。这只是机制上的一般思路,不是给你家的个别建议。
长期还要看两件事
福利只到孩子 18 岁。 孩子成年后,牛奶金这部分联动就没了,RRSP 的价值回到「今天的税率和将来取出时税率之差」。
退休时的 OAS 回收。 RRSP 攒得太多,退休后被迫取出(RRIF)会推高收入;2026 年净收入超过 95,323 的部分,老年保障金(OAS)按 15% 回收。来源 年轻时每一块 RRSP 都在帮你多拿福利,年老时可能反过来。TFSA 在这两头都不碰。
更完整的账户规则在我们的税务站:RRSP、TFSA、FHSA 三大注册账户 · 退还性抵免与福利 · BC 专项抵免与家庭福利。
账户之外的工具
注册账户有额度上限。额度用完之后,华人家庭常问到另外两类工具。
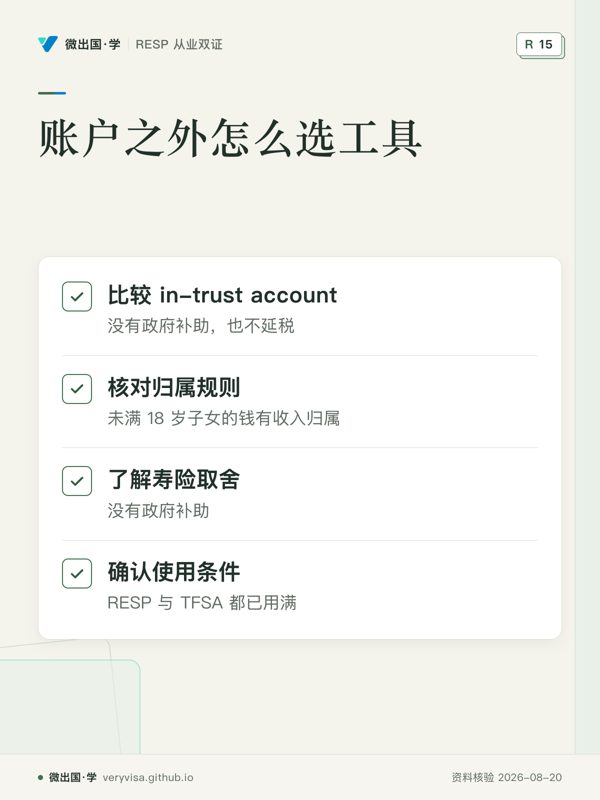
给孩子开的非正式信托账户(in-trust account)。 很多银行和券商可以开「某某 in trust for 孩子」的账户。它没有政府补助,也不延税;关键在于「归属规则」:父母赠给未满 18 岁子女的钱,产生的利息和股息仍算父母的收入,直到孩子满 18 岁那一年;卖出时的资本利得不归回,算孩子的;把牛奶金存进孩子名下的账户,产生的收入也属于孩子。来源 所以它适合「RESP 存满之后,放长期持有、以增值为主的投资」。代价是:钱在法律上可能已经是孩子的,孩子成年后怎么用你未必管得住;非正式信托没有信托契约,归属与报税容易有争议。规则细节见家庭收入归属与借贷。和 RESP 比:RESP 有 20% 补助、收益延税、按教育用途取出时算孩子收入;in-trust 没有补助、每年要报税,但用途不受限。
给孩子买分红终身寿险或万能寿险。 符合「豁免保单」测试的寿险,保单里的现金价值累积不当年交税;保单无偿过户给作为受保人的子女时,可以按成本转移、当下不产生应税收益。来源 这是有些顾问推荐「给孩子买一张保单当教育金」的依据。要看清的取舍:
- 没有政府补助。 RESP 的 20% 是第一年就到手的回报,保单没有。
- 费用高、前期现金价值低。 保单的保费里含保险成本和佣金,头几年退保往往拿回的少于交进去的。
- 拿钱出来不一定免税。 从保单里取现或退保,超过调整成本基础(ACB)的部分要交税;保单贷款要付利息。
- 长期锁定。 适合真正需要终身保障、且 RESP 与 TFSA 都已用满的家庭,不适合当作「更好的 RESP」。
更完整的机制与常见误区见保险比较站:分红终身寿险 · 万能寿险 · 「给孩子的保单过户要交税」是误解吗 · 「万能寿险可以无限免税累积」。
带走的清单
- 先把每个孩子的 RESP 存到拿满当年补助(有未用额度的存到拿 1,000)。
- 家庭净收入在 58,523 附近的,算一下 RRSP 或 FHSA 能不能把你带进额外补助的 20% 档和学习债券。
- 能抵税的供款放在收入较高的一方名下。
- 孩子小的这些年,尽量别从 RRSP 取钱。
- 注册账户用满之后,再比较 in-trust 账户和保单;比较时把「没有补助」和「费用」放在第一位。
- 夫妻两人每年都报税,否则牛奶金、CGEB、学习债券都会停。
从业者要多知道的
给家庭讲 RESP 时,只讲 20% 补助是不够的。问一句家庭净收入,就能看出 RRSP、FHSA 与 A-CESG、CLB 的联动,这恰恰是客户最在意、又最少人讲清楚的部分。推荐保单作为教育金替代品时,必须把「没有政府补助、前期退保损失、取现可能交税」讲在前面,否则就是不完整的披露(见从业行为红线)。
来源
- CRA,CCB 怎么算(2026-07 至 2027-06,含官方示例):https://www.canada.ca/en/revenue-agency/services/child-family-benefits/canada-child-benefit-overview/canada-child-benefit-we-calculate-your-ccb.html
- CRA,加拿大杂货与必需品福利:https://www.canada.ca/en/revenue-agency/services/child-family-benefits/canada-groceries-essentials-benefit.html
- CRA,BC 省福利(BC 家庭福利):https://www.canada.ca/en/revenue-agency/services/child-family-benefits/provincial-territorial-programs/province-british-columbia.html
- CRA,安省福利(安省儿童福利):https://www.canada.ca/en/revenue-agency/services/child-family-benefits/provincial-territorial-programs/province-ontario.html
- ESDC Notice #1114(2026 年额外 CESG 收入线):https://www.canada.ca/en/employment-social-development/services/student-financial-aid/education-savings/resp/resp-promoters/bulletin/notice-2025-1114.html
- canada.ca,RESP 补助与 CLB 金额:https://www.canada.ca/en/services/benefits/education/education-savings/estimating-amounts.html
- CRA,2026 税阶:https://www.canada.ca/en/revenue-agency/services/tax/individuals/tax-rates-brackets/current-year.html
- CRA,RRSP、TFSA、FHSA 额度:https://www.canada.ca/en/revenue-agency/services/tax/registered-plans-administrators/pspa/mp-rrsp-dpsp-tfsa-limits-ympe.html
- CRA,RESP 取款:https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/registered-education-savings-plans-resps/payments-resp.html
- 《所得税法》第 74.1 条(归属规则):https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-74.1.html
- 《所得税法》第 148 条(寿险保单):https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-148.html
表中数字是按公开公式做的示意测算,不是 CRA 的核定,也不是给你家的个别建议;具体安排请以 CRA 计算和持牌税务、理财专业人士的意见为准。
听、看、翻:账户组合与福利联动:退税+牛奶金+补助
制作中
片中家庭与画面为示意,其中的政府标识不是官方标识;数字以本页正文与 CRA 页面为准。
制作中
制作中
制作中
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。