2022 年秋天,吕先生打开女儿的 RESP 对账单,账户一年跌了百分之十几。女儿那年十七岁,第二年就要读大学。他问顾问:「为什么离用钱这么近,还放这么多股票?」顾问说:「长期看会涨回来的。」可他女儿等不了长期。
同一年,他同事的儿子才三岁,RESP 也跌了差不多的幅度。同事没当回事,照样每月扣款,几年后早涨回来了。
两个家庭买的东西差不多,结果却很不一样。区别只有一个:离用钱还有多少年。这一页不推荐任何产品,只讲 RESP 投资里几个值得想清楚的机制。
为什么 RESP 的投资和别的账户不一样
RESP 有三个特点,决定了它的投资思路:
用钱的时间点很确定。 孩子大约十八岁开始用,四五年用完。不像退休账户,可以等十年再取。
账户里有一块「白送」的钱。 CESG 是供款的 20%,每年最多 500(有未用额度时最多 1,000),终身 7,200。来源 这相当于每存一块钱先拿到两毛的回报,还没开始投资。所以 RESP 不需要冒很大的风险去追高回报,补助已经把起点抬高了。
亏损不能抵税。 RESP 是注册账户,里面的投资亏了,不能像非注册账户那样用来抵消其他资本利得。赚了的钱最后以 EAP 付给孩子,孩子的税率通常很低。
按入学时间收紧:一个思路,不是公式
常见的思路是按「距离入学还有多少年」调整股票与固定收益(债券、GIC、现金)的比例:
- 孩子还小(离入学十年以上):时间长,短期下跌有足够时间恢复,股票比例可以高一些。
- 孩子上初中(离入学五到十年):逐步提高固定收益的比例。
- 孩子上高中(离入学五年以内):优先保住已有的钱,第一、二年要用的那部分,最好已经放在波动很小的地方。
- 读书期间:还没取的那部分仍然可以继续投资,因为最后一年的钱要四年后才用。
有的机构把这个过程做成「目标日期」或「教育年份」基金,按孩子的入学年份自动调整。它省事,但也有两个问题:费率通常比自己搭配高;自动调整的节奏未必适合你家(例如孩子可能先工作一年再读书)。
具体比例没有标准答案。它取决于你家对下跌的承受力:如果孩子十六岁时 RESP 跌了两成,会不会影响孩子能不能读书?会,就应该更早收紧。
费率(MER)怎么算到钱上
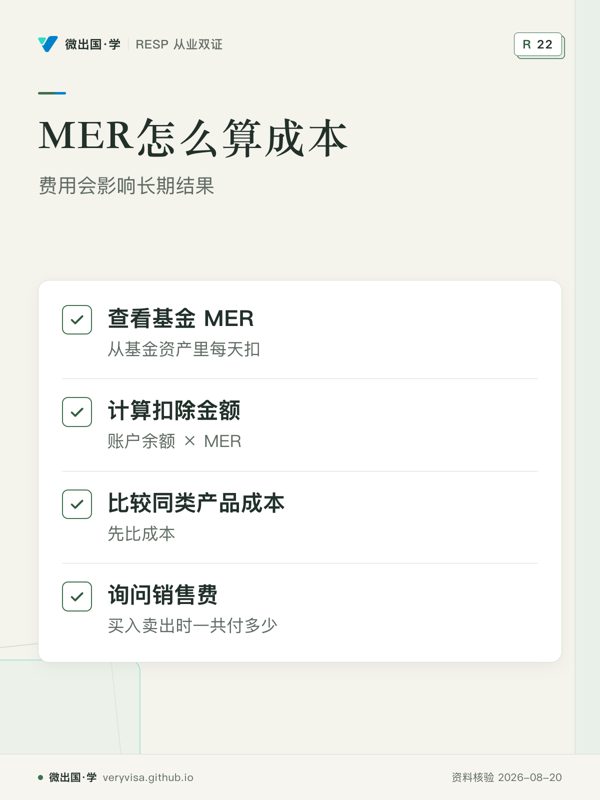
共同基金和 ETF 都有管理费用率(MER),它从基金资产里每天扣,不会单独出现在账单上,所以最容易被忽略。算法很简单:
每年被扣走的钱 ≈ 账户余额 × MER
假设账户平均余额三万:MER 2% 一年扣 600,MER 0.25% 一年扣 75,一年差 525。但这不是全部,因为被扣走的钱也失去了之后的增长。一个粗略的估算:在同样的市场回报下,MER 高 1.75 个百分点,就相当于每年的回报少 1.75 个百分点。按复利算,每年少 1.75 个百分点,十年后终值大约少一成半,十五年后大约少两成以上(0.9825 的十次方约 0.84,十五次方约 0.77)。
拖动上面的计算器,把回报率减去不同的 MER,就能看到差距怎么随时间放大。要记住,MER 是确定的成本,市场回报是不确定的收益;在同类产品之间,先比成本是少数确定有效的做法。
还有一类费用要留意:销售费。有的共同基金在买入或卖出时收费(前端或递延),集团奖学金计划则按单位收销售费并在早期供款里优先扣除(见下文)。买之前问清楚:「我每年、以及买入卖出时,一共要付多少?」
四类常见产品,机制上差在哪
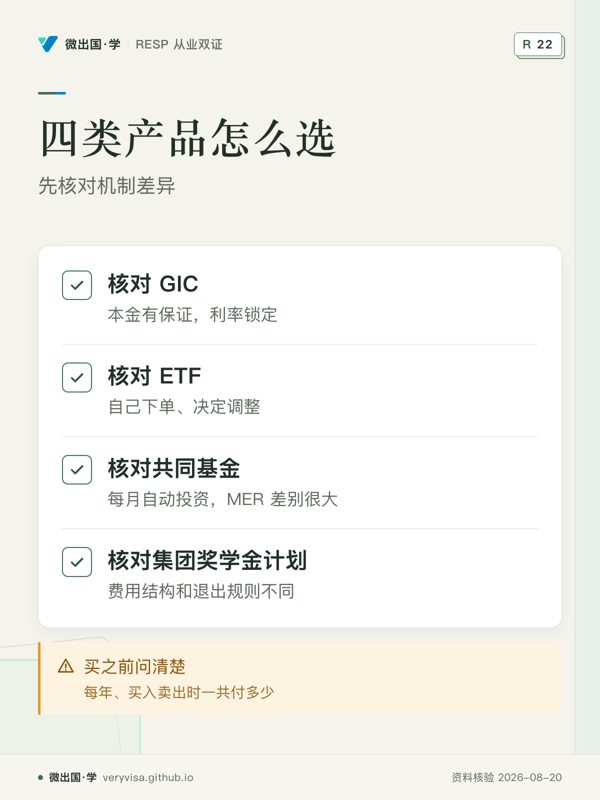
GIC(保本存款)。 由银行或信托公司发行,本金有保证,符合条件的受存款保险保障。优点是稳,适合离用钱很近的那部分钱;缺点是利率锁定,长期回报通常不如股票类资产,也有期限不能提前取的问题。
ETF(交易所交易基金)。 在网上券商像股票一样买卖。宽基指数 ETF 的 MER 普遍很低,资产配置型 ETF 一只就包含股票和债券。缺点是要自己下单、自己决定什么时候调整;每月扣款的自动化程度看券商。
共同基金。 银行和基金公司最常卖的形式,可以每月自动投资、不用自己管。MER 差别很大:主动管理和含顾问佣金的基金通常高,指数基金低。同一家机构往往有费率完全不同的几类份额,买之前问清楚是哪一类。
集团奖学金计划。 这是一种特别的 RESP:按「单位」认购,同一年龄组的孩子资金集中管理,按招股书的规则分配收益,投资通常偏保守。它的主要特点不在投资品种,而在费用结构(销售费按单位先扣)和退出规则(提前退出损失较大)。要不要买,单独见集团奖学金计划。
四类产品都可以在同一个 RESP 框架下持有(集团计划除外,它本身就是一种 RESP)。换产品往往意味着换机构,转户的做法见换机构转户。
常见的几个误区
「RESP 就该买最保守的,因为是教育金。」 孩子三岁时就全放 GIC,十五年下来可能错过相当可观的增长。保守要按时间来,不是一开始就保守。
「补助每年只有 500,不值得花心思投资。」 补助只是本金的五分之一,真正决定终值的是本金加补助的长期回报和费用。
「最后一年再调整也来得及。」 市场下跌往往来得很快。2022 年那种跌法,离用钱一年时才调整就晚了。
「顾问推荐的一定适合我。」 顾问有义务按你的情况推荐,但你仍然要问:这个产品的 MER 或销售费多少?如果我想转走或提前取,要付什么?
你家可以带走的清单
- 算一算离孩子入学还有几年,想清楚那一年账户跌两成会不会影响读书。
- 找出你现在持有的产品,查它的 MER 和有没有赎回费、销售费。
- 用计算器比较不同费率十年后的差距。
- 孩子上高中后,逐步把头两年要用的钱移到波动小的地方。
- 每年对账单来时,看一下股票与固定收益的比例还符不符合你的计划。
从业者要多知道的
RESP 的适当性评估要以「距离用钱的年限」为核心,而不是只看客户对风险的主观偏好。推荐产品时主动披露 MER、销售费和赎回费,并能说清楚它们对终值的影响(见从业行为红线与奖学金计划的披露与费用)。市场与利率的基础知识见经济与金融市场基础。
来源
- canada.ca,RESP 能加多少钱(CESG 20%、年度与终身上限):https://www.canada.ca/en/services/benefits/education/education-savings/estimating-amounts.html
- canada.ca,管理 RESP:https://www.canada.ca/en/services/benefits/education/education-savings/managing-plan.html
- CST Plans 招股书(2026-01-28,集团计划的费用与投资说明):https://www.cst.org/content/dam/consultantsexternal/documents/2026/en/CSTPlan_Prospectus_2026.pdf
本页只讲机制与取舍,不推荐具体产品,也不替你做投资决定;请结合自己的情况,咨询持牌的投资顾问。
听、看、翻:投资策略:机制与取舍(按孩子年龄的路径)
制作中
制作中
制作中
制作中
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。