移民身份 ≠ 税务身份
身份与税务居民
澳大利亚把「移民身份」和「税务居民」分成两套判定:签证、永居、入籍归内政部(Home Affairs)管;是不是税务居民由澳大利亚税务局(ATO)按居住测试、住所测试、183 天测试和联邦养老金测试来判。ATO 原文写明它不用内政部的规则——没有公民或永居身份也可以是澳大利亚税务居民,持签证入境也不等于成为税务居民。另有一层读者常漏的「临时居民」身份:持临时签证、本人和配偶都不是公民或永居的,即使是税务居民,大部分境外收入也不用在澳大利亚申报;拿到永居后这项待遇结束,境外资产按当天市值重新起算成本。本页只陈述 ATO 与内政部原文,个案请交澳大利亚注册税务代理和持牌移民代理。
身份阶梯:移民上与税务上各意味着什么
| 身份 | 移民上 | 税务上 | 原文 |
|---|---|---|---|
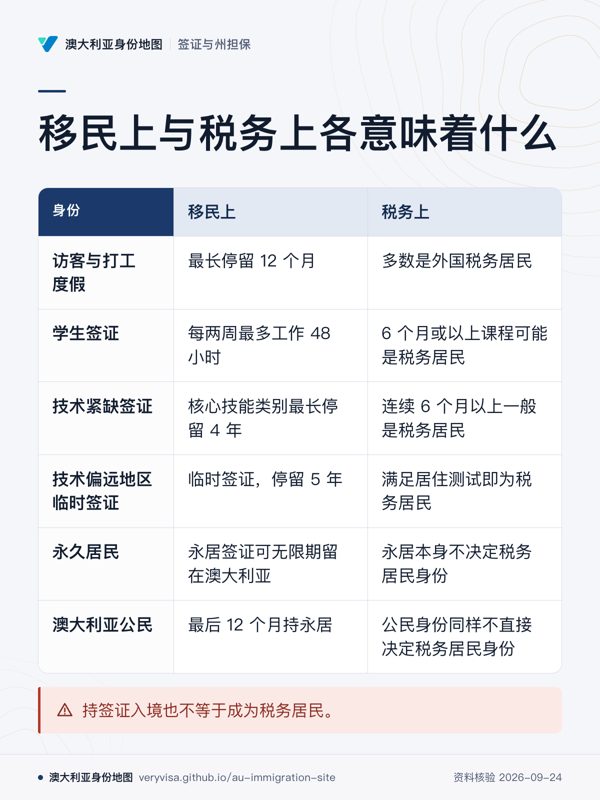
| 临时身份 访客与打工度假(600、417、462 类) Visitor (600), Working Holiday (417) and Work and Holiday (462) | 600 类访客签证(旅游类别)用于旅游、乘邮轮或探亲访友,最长停留 12 个月;417 类打工度假签证给 18 至 30 岁(部分国家 35 岁)的人,停留 12 个月,期间可多次出入境并打工补贴旅费。 | ATO 写明多数来打工度假或探访的人是外国税务居民;在澳超过半个财年、但惯常住所在海外且无意定居的,也不满足 183 天测试。打工度假者受雇于登记雇主的,头 45,000 澳元(2020–21 及以后财年)按 15% 预扣。 | |
| 临时身份 学生签证(500 类) Student visa (subclass 500) | 课程开课期间每两周最多工作 48 小时;读研究型硕士或博士的学生及其家属没有工时限制。 | 入读 6 个月或以上课程的海外学生可能是澳大利亚税务居民;学生签证属临时签证,所以通常同时是「临时居民」,大部分境外收入不用在澳大利亚申报,只报在澳大利亚取得的收入。 | |
| 临时身份 技术紧缺签证(482 类)等临时工作签证 Skills in Demand visa (subclass 482) and other temporary work visas | 核心技能类别最长停留 4 年(香港护照持有人最长 5 年);属临时签证,按签证条件维持身份。 | 在澳连续 6 个月以上、多数时间同一份工作同一住处的,一般是税务居民。只要仍持临时签证、本人和配偶都不是公民或永居,就同时是临时居民:境外收入大多不报,但在临时居民期间于海外实际工作取得的部分收入要报。 | |
| 长期居留 技术偏远地区临时签证(491 类) Skilled Work Regional (Provisional) visa (subclass 491) | 临时签证,停留 5 年;本人和同签家属须在指定偏远地区生活、工作和学习。持有满 3 年前不能申请其他永居签证,符合条件的可经 191 类(Skilled Regional)转永居。 | 491 仍是临时签证,税务上与其他临时签证一样:满足居住测试即为税务居民,同时通常是临时居民,境外收入大多不报;转为永居的那天起临时居民身份结束。 | |
| 永久居留 永久居民(如 189、190、186 类) Permanent resident | 永居签证可无限期留在澳大利亚,出入境便利(travel facility)自签发起 5 年;到期后要回澳须先拿回澳居民签证(RRV),过去 5 年以永居或公民身份在澳合计至少 2 年的可获 5 年出入境便利。 | 永居本身不决定税务居民身份,仍按四项测试判;是税务居民的永居不再属于临时居民,要就全球收入申报,境外资产按成为居民(或结束临时居民身份)当天的市值视为取得。 | |
| 公民 澳大利亚公民(入籍归化) Australian citizen (by conferral) | 一般居住要求:递交前以有效签证在澳居住满 4 年、其中最后 12 个月持永居;过去 4 年离境合计不超过 12 个月,且递交前 12 个月内离境不超过 90 天。 | 公民身份同样不直接决定税务居民身份。ATO 例子里,长期出国并在海外安家、出租澳洲房子的人可被判为外国税务居民;反过来,住所在澳大利亚、只是暂时出国的,仍是税务居民。 |
税务居民怎么判
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
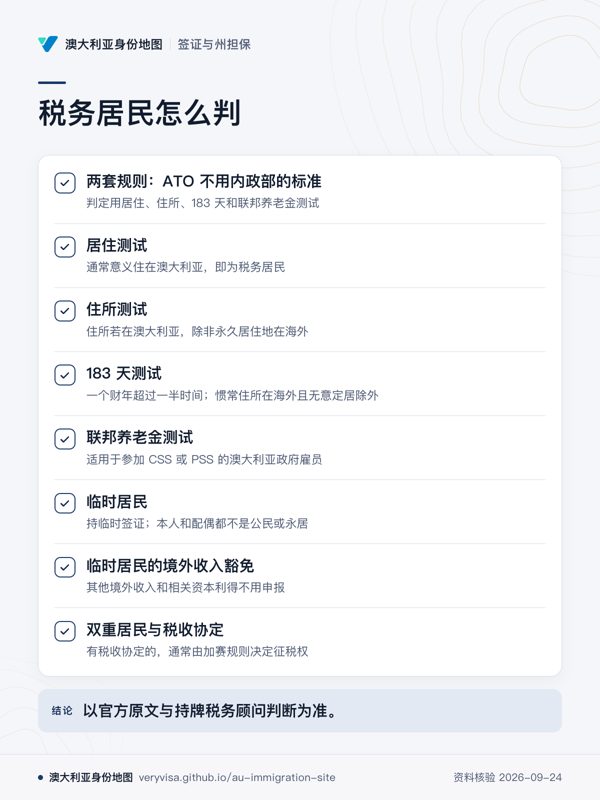
| 两套规则:ATO 不用内政部的标准 | ATO 原文写明不使用内政部的规则:没有公民或永居身份也可以是澳大利亚税务居民,有签证入境也可能不是。判定用四项法定测试:居住测试、住所测试、183 天测试、联邦养老金测试;ATO 该页 2026 年 6 月更新,仍列这四项。 | |
| 居住测试(resides test) | 首要测试。按通常意义「住在」澳大利亚的即为税务居民,不必再看其他测试。考虑因素包括:实际在场、意图与目的、家庭、生意或工作联系、资产所在与维持、社交与生活安排。 | |
| 住所测试(domicile test) | 住所(法律上的永久家)在澳大利亚的即为居民,除非 ATO 认定你的永久居住地在海外。一直住在澳大利亚的人暂时出国时通常保留澳大利亚住所,除非选择永久移居他国。 | |
| 183 天测试 | 一个财年(7 月 1 日至次年 6 月 30 日,不是日历年)内在澳超过一半时间,连续或间断都算,入境日和离境日都计入;但惯常住所在海外、且无意在澳定居的除外。ATO 例子:12 个月打工度假、每处住不超过 2 个月的人不满足此测试。 | |
| 联邦养老金测试 | 适用于在海外澳大利亚驻外机构工作、并参加 CSS 或 PSS 养老金计划的澳大利亚政府雇员,本人及配偶、16 岁以下子女不论其他因素都是税务居民;不适用于 PSSAP 成员。 | |
| 临时居民(temporary resident) | 同时满足两条即为临时居民:持临时签证;本人和配偶都不是《社会保障法 1991》意义上的澳大利亚居民(公民、永居或受保护的新西兰特殊类别签证持有人)。2006 年 4 月 6 日后曾不持临时签证而成为居民的,以后即使再持临时签证也不能再成为临时居民。 | |
| 临时居民的境外收入豁免 | 临时居民只申报在澳大利亚取得的收入、应税澳大利亚财产的资本利得,以及特定情况下在临时居民期间于海外受雇或提供服务的收入;其他境外收入和非应税澳大利亚财产的资本利得不用申报。ATO 例子:临时居民卖新西兰房产,收益不报。 | |
| 双重居民与税收协定 | 同时是澳大利亚国内法居民和另一国税法居民的为双重居民;澳大利亚与该国有税收协定的,通常由协定的加赛规则决定哪国有征税权。 |
要报哪些表
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| 全球收入都要报 | 澳大利亚税务居民(非临时居民)要在税表上申报在世界任何地方取得的收入,即使已在国外交过税;包括境外养老金与年金、经营、工资与劳务、资产与投资收益、境外资产的资本利得。在外国实体或外国信托有权益的,还可能有归属的境外收入(未分配也要算)。 | |
| 境外账户与投资收益 | 在海外有资产或投资(含境外银行账户)的,要把利息、股息、特许权使用费、房租、基金分配等收益当作在澳大利亚取得一样申报。 | |
| 境外资产的资本利得税(CGT) | 出售境外资产可能要交澳大利亚 CGT,须保留记录;成为居民前取得的境外资产,视为在成为居民那天取得,离开时视为处分,所以要记下这两个时点的资产价值。 | |
| 外国税收抵免(FITO) | 在国外已实际缴纳的所得税,可申请澳大利亚外国所得税抵免,须有已缴税记录、且该国对这笔收入有征税权;抵免额不一定等于国外实缴税额,申请超过 1,000 澳元的须先计算抵免上限。抵免有余额的可再抵减 Medicare levy 与附加费。 | |
| 换汇与跨年度分摊 | 所有境外收入、扣除和抵免都要换算成澳元,可按规定时点的汇率或 ATO 公布的平均汇率;多数国家的税年不在 6 月 30 日结束,境外收入与对应抵免可能要分摊到多个澳大利亚税年。 | |
| 数据比对与金融账户信息交换 | ATO 会把税表与银行、金融机构、雇主、其他政府部门的数据比对,并与参与交换的外国税务机关收发金融账户信息;不申报境外收入可能被罚款并加收利息。 |
成为居民那年、离开或放弃时
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| 成为居民那一年:部分年度免税额 | 年度中成为或不再是税务居民的,适用居民税率和按月折算的免税额:全年免税额 18,200 澳元,部分年度居民至少 13,464 澳元,其余 4,736 澳元按居民月数折算;税表上要填成为或不再是居民的日期和居民月数。 | |
| 成为居民:资产视同按市值取得 | 成为税务居民(且之后不是临时居民)的那天,名下 CGT 资产视为当天按市值取得;1985 年 9 月 20 日前取得的资产和应税澳大利亚财产(如澳大利亚房产)除外。临时居民转为永居、仍是税务居民的,非应税澳大利亚财产也按转身份当天市值视为取得(员工持股计划的股份与权利除外)。 | |
| 离开时:CGT event I1 | 个人不再是澳大利亚税务居民时发生 CGT event I1:每项资产按当时市值减成本基础计算利得(亏损按缩减成本基础减市值),应税澳大利亚财产除外。持有期间一直是居民的,可享全额 50% CGT 折扣;也可选择不计这笔利得或亏损,资产则视为应税澳大利亚财产,直到发生 CGT 事件或再次成为居民。离开时仍是临时居民的,不适用视同处分。 | |
| 离开之后:境外收入与澳洲房产 | 不再是居民之日起,境外来源收入不用再报;之后取得的澳大利亚利息、股息、特许权使用费按预提税作为最终税。2012 年 5 月 8 日后取得、成为外国居民后才出售的资产不能享全额 CGT 折扣,只能按居民期间比例折算;外国居民 2020 年 6 月 30 日后出售住房一般不能用主要住所豁免,除非符合「人生事件测试」(外国居民连续不超过 6 年且期间发生绝症、配偶或未成年子女去世、离婚协议)。 |
与中国身份的衔接
- 中国来源收入也要在澳大利亚报:成为澳大利亚税务居民且不是临时居民后,中国境内的工资、劳务、利息、股息、房租、境外资产卖出收益都属全球收入,要在澳大利亚税表申报;在中国已缴的所得税可按规定申请外国所得税抵免。中国税务居民判定见跨境图谱 CN-01。 [原文↗] [原文↗]
- 中国境内账户与房产:ATO 要求申报的是这些账户和房产产生的收入(利息、房租等)与卖出时的资本利得。中国房产不是应税澳大利亚财产,卖出时按澳大利亚 CGT 规则计算,成本基础按成为居民(或结束临时居民身份)当天的市值起算,要留好当天的估值依据。 [原文↗] [原文↗]
- 持临时签证等永居的阶段:持学生、482、491 等临时签证且配偶也不是公民或永居的,通常是临时居民:中国境内的大部分收入和出售中国房产的收益不用在澳大利亚申报。ATO 例子:临时签证期间出售海外资产只就应税澳大利亚财产交 CGT,拿到永居当天起改按全球收入纳税,海外资产以当天市值为成本。 [原文↗] [原文↗]
- 配偶身份会影响临时居民:临时居民的条件是本人和配偶都不是公民或永居;配偶已是澳大利亚公民或永居的,持临时签证的一方也不是临时居民,全球收入(含中国来源)都要申报。 [原文↗]
与其他地区的衔接(深度题)
一个家庭同时挂着几地身份时,每地怎么判税务居民、境外收入与账户怎么报,由姊妹站「跨境家庭财富图谱」逐题展开;论坛「六地身份·税务与申报」板块同步讨论。链接从线上目录生成(2026-09-25)。
本页只写官方规则,不是税务或法律意见。税务居民身份、申报立场和表格要不要报,按个人情况由持牌税务顾问(CPA、EA)与移民律师判断。
来源
- Visitor visa (subclass 600) Tourist stream (apply outside Australia) immi.homeaffairs.gov.au ↗(论坛解读)
- Working Holiday visa (subclass 417) First Working Holiday immi.homeaffairs.gov.au ↗
- Work and Holiday visa (subclass 462) First Work and Holiday immi.homeaffairs.gov.au ↗(论坛解读)
- Working holiday makers ato.gov.au ↗
- Residency – the 183-day test ato.gov.au ↗
- Student visa (subclass 500) immi.homeaffairs.gov.au ↗(论坛解读)
- Studying in Australia ato.gov.au ↗
- Australian resident for tax purposes ato.gov.au ↗
- Skills in Demand visa (subclass 482) Core Skills stream immi.homeaffairs.gov.au ↗
- Foreign and temporary residents ato.gov.au ↗
- Skilled Work Regional (Provisional) visa (subclass 491) - Main applicant immi.homeaffairs.gov.au ↗
- How changing residency affects CGT ato.gov.au ↗
- Skilled Independent visa (subclass 189) Points-tested stream immi.homeaffairs.gov.au ↗
- Resident Return visa (subclass 155 and 157) immi.homeaffairs.gov.au ↗
- Your tax residency ato.gov.au ↗
- Become an Australian citizen (by conferral) - permanent resident pathway immi.homeaffairs.gov.au ↗(论坛解读)
- Residency – the domicile test ato.gov.au ↗
- Australian resident for tax purposes foreign and worldwide income ato.gov.au ↗
- Claiming a foreign income tax offset ato.gov.au ↗
- CGT events ato.gov.au ↗
- Taxable Australian property ato.gov.au ↗
- Main residence exemption for foreign residents ato.gov.au ↗
知识卡
不看正文也能拿到这一页的核心内容:先看导读,再看图。点图放大,左右翻页。