林太太的儿子小安出生第二年就开了 RESP,她每年存 2,500,一口气存了十年。小安七岁那年确诊中重度自闭症,医生签了残疾税收抵免(DTC)的表格,CRA 也批了。到小安十五岁,林太太开始担心一件事:孩子将来多半进不了大学,这十几年攒下的钱,会不会只能交 20% 的附加税拿回来?
她不用这么悲观。加拿大专门为这种情况留了一条路:RESP 里的投资收益,可以在满足条件时免税转进孩子的残疾储蓄计划(RDSP)。但这条路有代价,也有先后顺序。
先分清三笔钱的去向
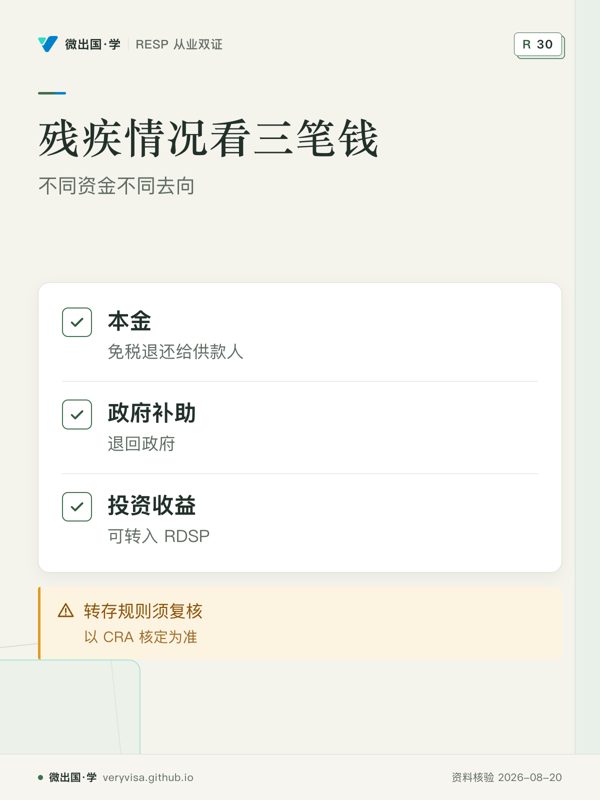
一个 RESP 里的钱分三块,残疾情况下各走各的路:
本金(你自己存进去的钱):任何时候都可以免税退还给供款人,不计入任何人的收入。来源
政府补助(CESG、CLB,以及省里的补助):它们只为教育而给。孩子不读合格课程,补助要退回政府;转去 RDSP 时也一样,CRA 原文写明这时「CESGs and CLBs in the RESP will be required to be repaid」。来源
投资收益(累积收入):这是最值得争取的一块。一般情况下孩子不读书,收益只能以累积收入支付(AIP)拿出来,按供款人的税率交税,再加 20% 附加税(魁北克居民 12%)。来源 残疾孩子的家庭多了一个选项:把这块收益整笔转入孩子的 RDSP,既不交普通所得税,也不交 20% 附加税。
所以林太太的问题,实际是「收益那一块怎么不被罚」,而不是「整个账户会不会白存」。本金一直是她的,补助本来就附带条件。
转入 RDSP 的条件
CRA 把这种转移叫「教育储蓄转存」(education savings rollover)。要做成,需要同时满足几组条件。来源
第一组:同一个孩子。 RESP 的受益人,同时也必须是那个 RDSP 的受益人。RESP 的供款人和 RDSP 的持有人一起做一份指定格式的选择(表格 RC435)。来源
第二组:满足下面三条之一。
- 受益人因为严重且长期的心智障碍,现在或将来无法接受专上教育;
- RESP 已经存在至少 35 年;
- RESP 已经存在至少 10 年,而且每一个受益人都已满 21 岁、目前没有资格领教育援助金(EAP)。
第三组:受益人本身的限制。 受益人必须有 DTC 资格、仍在世、是加拿大居民,而且在转入那年不超过 59 岁。任一条不满足,就不能转。
林太太的情况对得上第一条,也对得上第三组。要注意第一条的措辞是「心智障碍」(mental impairment),只有身体残疾、但完全可以读书的孩子,一般要等第三条那种「开户满 10 年、孩子满 21 岁且不在读」的情形。具体是否适用,要请 RESP 机构和 RDSP 机构按原文核对。
转过去之后会发生什么
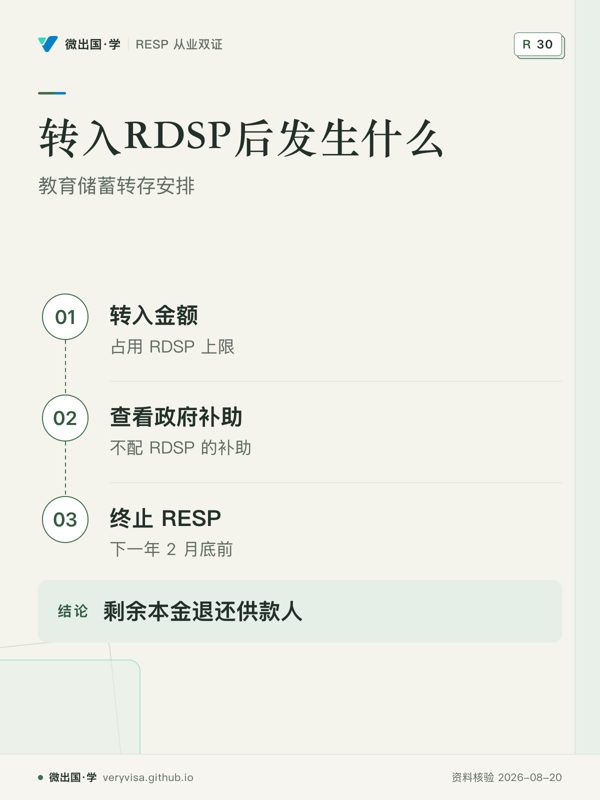
额度会被占用。 转入的金额不能让 RDSP 超过 200,000 的终身供款上限,而且会占用这个上限。来源
转入的钱不配 RDSP 的政府补助。 RDSP 有加拿大残疾储蓄补助(CDSG),但教育储蓄转存「will not attract Canada disability savings grants」。来源 所以别把它当成又一次拿补助的机会。它的价值是避开那 20% 附加税,并让这笔钱在 RDSP 里继续延税增长。
RESP 要关户。 做了转存之后,RESP 必须在转存那一年的下一年 2 月底前终止。来源 剩下的本金退还给供款人,补助退还政府。
举个量级:假设林太太到小安十八岁时,RESP 里本金 30,000、CESG 6,000、收益 14,000。转存的是那 14,000;如果她走 AIP 拿出来,按 30% 的边际税率再加 20% 附加税,大约要交 7,000。转进 RDSP 则这 14,000 一分不少地留在孩子名下,将来从 RDSP 取出时再按 RDSP 的规则计税。
别太早下结论:先想「会不会读书」
残疾不等于不读书。很多有 DTC 资格的孩子会读社区学院的适应课程、职业技能课程或非全日制课程。只要课程属于专上程度的合格或指定课程,EAP 照样可以领,补助也不用退。合格课程(全日制口径)要求至少连续 3 周、每周不少于 10 小时;指定课程(非全日制口径)要求至少连续 3 周、每月不少于 12 小时。来源
所以顺序是:先等孩子到了该读书的年龄,看他能不能读、读什么;能读就走 EAP,补助全部用上;确定读不了,再走 RDSP 转存。太早关户,补助退回、收益转走,这个决定很难再反悔。
计划能开多久:35 年与 40 年
普通 RESP 最长存续到开户第 35 年。受益人有残疾的「特定计划」(specified plan,一般是只有一名受益人、受益人在开户第 31 年有 DTC 资格的个人计划)可以开到第 40 年,给了更长的等待空间。来源 这对需要更晚、更慢完成学业的孩子是实际的好处:不必因为到了第 35 年就被迫处理掉账户。
另外两件事,也常跟残疾家庭的 RESP 一起出现:
- 孩子若有兄弟姐妹,也可以考虑把 RESP 的钱给兄弟姐妹读书用,补助不用退(条件见换受益人与兄弟姐妹调配)。这和转 RDSP 是二选一的思路:钱留给读书的孩子,还是留给需要长期照顾的孩子。
- RDSP 本身的补助、债券、取款限制,比 RESP 复杂得多,年龄、收入、10 年持有期都有讲究。税务与补助的系统说明,见税务站的教育与残疾储蓄的政府补助。
既然补助可能要退,还要不要继续存
这是林太太最纠结的地方:如果将来八成要把 CESG 退回去,现在每年存 2,500 去换 500 的补助,是不是白忙?
算一下就清楚了。补助放进账户后也会产生收益。在不少个人计划里,这部分收益并入累积收入,将来可以跟其他收益一起转进 RDSP;也有计划在条款里规定补助的收益要交给指定教育机构(集团奖学金计划常见这种写法),要看你那份计划的条款。只要是前一种,即使最后补助要退,这些年补助带来的增长仍有机会留给孩子。另一方面,本金放在 RESP 里延税增长,和放在普通账户里每年交税相比,本身就更有效率。
但也不必为此硬挤现金流。残疾家庭的开销常常比一般家庭大,RDSP 自己的补助和债券对低收入家庭更慷慨,每一块钱放进 RDSP 可能配得更多。两个账户争同一笔钱时,比较的是「这块钱放哪里、将来政府配多少、能不能按需要取出来」。RESP 的钱更灵活(本金随时可退),RDSP 的钱配得多但取款限制严。很多家庭的做法是两个都开:RESP 保持拿满基本补助的节奏,余力放进 RDSP。
还有一个常被忽略的时间点:孩子满 17 岁那年年底之后,RESP 不再有 CESG;而 RDSP 的补助在孩子成年后还能继续领很多年。如果孩子临近成年、读书的可能已经很小,把新增的储蓄放进 RDSP 往往更有意义。具体的 RDSP 补助表和收入线,请以税务站和 canada.ca 的现行说明为准。
家里还有别的孩子时
如果小安有一个健康的姐姐,林太太还有第三个选项:把 RESP 改成家庭计划,或把小安的 RESP 转给姐姐的计划,让姐姐读大学时用上这些补助。只要兄弟姐妹之间的转移满足年龄和关系条件,补助不用退,收益也不用交附加税。
这一选择背后是家庭价值判断,不是税务问题:钱给能读书的孩子,还是留给需要一生照顾的孩子。两条路都合法,都省税,区别在于这笔钱最后落在谁身上。做决定前,把两个孩子将来的需要都摆出来看,再决定是转给姐姐还是转进小安的 RDSP。
林太太可以带走的清单
- 先确认孩子的 DTC 资格已批,并且已经开了 RDSP(没有 RDSP 就无处可转)。
- 在孩子十六七岁之前,照常把 RESP 的 CESG 拿满;补助将来就算要退,本金和收益不受影响。
- 到了该读书的年龄,先看有没有适合孩子的专上课程;能读就领 EAP。
- 确定读不了时,请 RESP 机构和 RDSP 机构一起核对三组条件,填 RC435,确认 RDSP 的 200,000 上限还有空间。
- 转存后 RESP 要在次年 2 月底前关户,本金按你的指示退回,补助退回政府。
- 如果你还有其他孩子,先比较「转给兄弟姐妹读书」和「转进 RDSP」哪个对全家更合适。
从业者要多知道的
残疾家庭的 RESP 最怕两个错误:一是太早劝客户关户转 RDSP,把本可用于 EAP 的补助退掉;二是把 RESP 转存说成「又能拿一次 RDSP 补助」。转存的价值只是免掉 AIP 的税和附加税,这一点要讲准。遇到 RDSP 本身的问题,转介给懂 RDSP 的机构,不要越出自己的执照范围(见从业行为红线)。
来源
- CRA,RESP 的支付、转移与转存(含转入 RDSP 的条件):https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/registered-education-savings-plans-resps/payments-resp.html
- CRA,RDSP 的限额、转移与转存(表格 RC435):https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/registered-disability-savings-plan-rdsp/rdsp-limits-transfers-rollovers.html
- canada.ca,管理 RESP(孩子不读书时收益的去向):https://www.canada.ca/en/services/benefits/education/education-savings/managing-plan.html
- 税务站,教育与残疾储蓄的政府补助:https://veryvisa.github.io/academy-tax-personal/docs/ca-invest-06-registered-education-and-disability-grants-2026.html
本页是一般性说明,不替你做税务或理财决定;个案以 CRA、ESDC 的核定和持牌专业人士的意见为准。
听、看、翻:特殊情况(1):孩子有残疾,RESP 与 RDSP 怎么衔接
制作中
制作中
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。