考试口径最后两章(ch14 The Economy、ch15 Understanding Financial Markets)合计约占卷面 11%——按 Learnedly 章节练习题量,两章各 8 题,合 16 题。
它们是全书里最像通识课、最不像 RESP 的两章,也最容易被跳过。但这 16 题几乎全是送分题,形态高度固定(定义对应、方向对应、档位对应),投入产出比是全书最高的一段。这一篇不讲全宏观经济学,只把会考的东西按考试的问法组织一遍。
它为什么放进一门销售课:考试口径自己给的理由是——经济变化会影响客户、他们的投资、他们的风险承受能力和预期。落到你每天的动作上是三件事:KYC 的一半是风险承受能力;你要能解释计划把钱投在哪里;客户一定会拿 GIC、TFSA、共同基金跟你比。
一、经济怎么被量出来(ch14)
1.1 周期与两个必背的数
经济在周期中运行,需求增加时扩张、萎缩时收缩。扩张期:就业上升、企业利润改善、税收增加;收缩期:消费减少、失业上升、工资利润停滞或下降、税收减少。
- 衰退(recession)= 至少连续六个月的经济收缩;
- 经济周期常在四到七年之间起伏,且难以预测、更难控制。
1.2 GDP:考点在「不包含」这一侧
定义:一个国家在给定时期内所生产的商品与服务的总价值。包含个人消费、政府支出、企业投资、净出口(出口减进口),以及企业投入新工厂建筑的钱。由 Statistics Canada 计算。
⚠️
三个最常见的干扰项
GDP 不包含:① 转移支付(养老金、失业保险、福利金);② 企业为生产最终产品而购买的原材料与服务(为避免重复计算)。另有一个反复出现的错误选项:「GDP 衡量家庭主妇的生产力」——不衡量。
考试口径给的规模快照:2022 年加拿大 GDP 约 2.14 万亿美元,全球第 8。这是考试口径年份快照——考试按考试口径答,对客户讲请查当年 StatCan 数并注明年份。
1.3 产能、生产率、贸易
- 产能利用率:把某行业或公司的潜在产出与实际产出作比较。接近满产通常更有效率,但逼近产能极限时价格趋于上涨,从而引发通胀;新增产能投资可缓解这种压力。
- 生产率:提升往往反映生产技术、科技与知识的改善,通常表现为更高的工资薪金与更低的商品服务价格。
- 出口增加 → 加拿大产业销售增加,且对加元的需求增加(考点落在后半句);进口增加 → 加拿大人把钱花到了别处。
- CUSMA(加美墨协定):创建了世界上最大的自由贸易区,2020 年 7 月 1 日生效;美国是加拿大迄今最大的贸易伙伴。
- 国际收支:记录加拿大与贸易伙伴之间的交易。经常账户=商品服务贸易+投资收益;资本与金融账户=对外直接投资与对外国股债的投资。
1.4 通胀与 CPI
通胀 = 一段时期内整个经济中价格的普遍上涨,最常用 CPI 的变化衡量。CPI 按月计算,方法是确定一篮子固定的、加拿大消费者通常购买的产品的成本。
行为后果:通胀高时消费者知道东西在变贵,可能促使他们现在多消费而不是储蓄;多买又推高需求,可能演变成通胀螺旋。
⚠️
「通胀高会鼓励储蓄」是错的
方向正好相反:高通胀鼓励当下消费。同题另两个错误选项也要记:「通胀无法被可靠衡量」(错,CPI 就是)、「通胀率由央行每月设定」(错,央行设的是通胀控制目标,不是通胀率本身)。
央行通胀控制目标:一般在 1% 到 3% 之间。 超出年度目标 → 提高利率压需求;低于 1% → 降低利率刺激支出。
二、两种政策工具:财政 vs 货币
这是 ch14 的核心对照,几乎每种题型都出一道。
| 财政政策 Fiscal Policy | 货币政策 Monetary Policy | |
|---|---|---|
| 谁做 | 政府(预算决策) | 加拿大央行 Bank of Canada |
| 工具 | 增减政府支出;增减税收 | 调节流通中的货币量,主要通过影响短期利率 |
| 传导 | 政府是重要消费者,改变在医疗、教育、公共安全、社会项目、基建上的支出可创造或减少就业与需求;改变税负直接影响企业与消费者的支出能力 | 短期利率 → 消费与企业的借贷投资 → 以及加元汇率 |
| 目标 | 稳定经济增长 | 通过实现低而稳定的通胀,促进健康经济与更高生活水平 |
| 时滞 | 既不即时也不确定,可能有很长延迟且未必产生预期效果 | 通常 18 到 24 个月,因此央行必须前瞻性行动 |
加税 vs 减税:加税从经济中抽走资金,减少消费者可用于消费或储蓄的钱;减税把钱放回消费者手中,倾向于刺激经济。
央行四项职责:促进金融体系的安全与效率;供应加拿大的纸币;为政府提供资金管理服务;执行货币政策以增强对货币价值的信心。
利率变动的四个方向(必须能瞬间答出,别现推):
| 变动 | 对国内 | 对汇率与贸易 |
|---|---|---|
| 利率下降 | 支出增加、储蓄减少 | 加元走低 → 促进出口、抑制进口 |
| 利率上升 | 抑制国内支出 | 加元走高 → 抑制出口、鼓励进口 |
考试口径收尾还有一句把两章连起来的话:对加拿大商品服务的强劲需求,若超出经济产能,就会对价格形成上行压力。 ——产能是通胀的物理天花板,利率是调节需求撞不撞到天花板的旋钮。
🔧
现行利率与通胀数请当场查,别背
1%–3% 是目标区间(制度设定,稳定);当期政策利率与当期 CPI 同比每月都在变。本课没有核实过 2026 年的这两个数,因此这里不给数——给了就是编造。要用时查 bankofcanada.ca 与 StatCan。考试考机制与方向,不考当期数值。
三、证券的三个属性(ch15)
| 属性 | 英文 | 考试口径定义 |
|---|---|---|
| 流动性(适销性) | Liquidity / marketability | 投资能被多快、以接近当前市价的价格变成现金的难易程度 |
| 预期回报 | Expected Return | 可能获得的整体收益:利息或股息形式的收入,或市值变动带来的资本利得(损失) |
| 风险 | Risk | 对预期回报的不确定程度,包括部分或全部投资可能损失的可能性 |
三条必须钉死的关系:① 预期回报率越高,风险越大——任何想赚超过无风险利率的人都得承担风险;② 在交易所上市有助于流动性,但不保证流动性;③ 有些证券受法律或合同限制数月甚至数年不得转售,或在想卖时根本没有市场。
投资者为什么能拿到回报(风险溢价的最小完整表达):一是因为让别人使用自己的钱而获得报酬,二是因为承担了该事业的部分风险而获得「风险溢价」。
⚠️
三个绝对化陷阱,全是错的
「共同基金总是流动性很高」「上市保证流动性」「流动性高的投资总是更便宜」。ch15 第 1 题四个选项里三个是这类表述。看到「总是/保证/任何时候」,先降一档信任。
风险的八个成分
| 风险 | 英文 | 一句话 |
|---|---|---|
| 经营/违约风险 | Business / default risk | 公司不盈利甚至破产 |
| 市场风险 | Market risk | 股票倾向同涨同跌,大盘下跌拖累经营良好的公司 |
| 利率风险 | Interest rate risk | 利率升,投资价值降;利率降,投资价值升。对长期债券影响尤大;股票也受影响但不像固定收益那样可预测 |
| 政治风险 | Political risk | 新立法或政治事件影响价值 |
| 通胀风险 | Inflation / buying power risk | 回报跟不上通胀,在缓慢失去购买力 |
| 汇率风险 | Currency risk | 外币投资折回本币时的价值变动 |
| 不当行为风险 | Misconduct risk | 参与者或中介的欺诈损害投资者 |
| 负担能力风险 | Affordability risk | 奖学金计划特有:认购人无力维持供款而被迫取消计划,蒙受损失 |
✕
最后一条是这个行业的专属风险,监管机构最盯它
考试口径:证券监管机构认为,认购人面临的一项重大风险,是他们可能因无力继续供款或其他原因而在计划到期前取消计划。 因此监管机构要求奖学金计划在「关系披露」文件与计划招股书(Plan Summary)中处理这个问题。
你的义务是:在客户作出任何决定之前就谈这件事,说清提前取消的后果,并谈可缓解「被迫取消」的选项——那些选项写在招股书里,你必须知道你所卖计划的具体规则。
风险承受能力(risk tolerance)=财务上承受风险的能力 + 心理上接受风险的意愿,两个维度缺一不可。受年龄、健康、收入、净资产、财务需求、投资知识、情绪反应与安全感需要影响。
⚠️
考试口径那句最好用的话
一个投资者在财务上有能力承受损失,如果他会因为投资跌价而夜里睡不着,那这个能力就无关紧要。
它的实务形态是:客户嘴上说的和心里想的不是一回事。 考试口径点名了两种偏差——很多客户从没想过自己能承受多少风险,另一些会高估(想显得见过世面)。KYC 的难点在这里,不在表格。
四、资产三类与风险谱系
三大类资产(三者的组合称 asset mix 资产配置):
- 现金及现金等价物:现金、国库券、商业票据、银行承兑汇票、省市短期票据,以及到期日短于一年的政府储蓄债券与其他短期债务工具;
- 固定收益证券:债券、信用债与部分优先股,设计用来产生可预测且稳定的利息或股息流;
- 权益类:对公司的所有权权益,通常是普通股或优先股。
风险谱系表——ch15 的核心,建议直接背下来(题目常直接考考试口径给的风险档措辞):
| 产品 | 风险档 | 关键特征 |
|---|---|---|
| 国库券 T-bills | 极低 | 联邦及部分省发行的短期(不足一年)债务证券;不付利息,以低于到期价值的价格出售;不可赎回,但通常能通过投资交易商快速卖出 |
| 储蓄债券 | 极低 | 由政府的一般信用与征税权背书;一般不可转让;赎回条件各异 |
| GIC | 低到中等 | 金融机构的存款凭证;多数须持有到期;本金由 CDIC 等在限额内承保;挂钩基准的那种,利息可能低于预期甚至为零 |
| 债券 Bonds | 低到高 | 付指定利率、到期还面值;一般不在交易所交易,走场外债券市场;企业债通常以特定资产质押 |
| 信用债 Debentures | 低到高 | 与债券类似,但通常无特定资产质押,可能有浮动抵押(floating charge) |
| 奖学金计划单位 | 可变 | 见下 |
| 共同基金 | 低到极高 | 取决于投什么;可随时按每单位资产净值(NAVPS)赎回;持有人有表决权 |
| 分红基金 | 低到高 | 保险合同形态;通常保证原始投资的 75%–100%;但提前赎回仍可能亏钱 |
| 普通股 | 中等到极高 | 公司所有权,有表决权;清盘时排在最后(税务机关、员工、债权人、优先股东之后) |
| 优先股 | 中等到高 | 先于普通股取得固定股息;通常无表决权;排在债权人之后、普通股之前 |
利率与固定收益价格的反向关系,考试口径是这样讲的:利率下降时,债券市值通常上升,因为它固定的利息支付对投资者变得更有吸引力。 反之亦然。
ℹ️
「收益率(yield)」的机制
一张面值 $1,000、票面利率 7% 的信用债每年付 $70;如果你只花 $950 买到它,实际回报率就高于 7%。票息固定,价格是变的——价格下去,收益率上来。这就是「利率上升 → 已发行债券价格下跌」的微观原因。
⚠️
两个排序陷阱
T-bill「付高利息」——错,它不付利息,靠折价发行赚差价。「哪个风险最高」:选项给储蓄债券/国库券/GIC/期货合约时,答案是期货合约——衍生品的风险档一律在这张表之上。
奖学金计划单位在这张表上的位置
定义:代表持有人在一个由专业基金经理管理、由受托人在 RESP 内持有的投资池中的权益。
| 属性 | 考试口径的说法 |
|---|---|
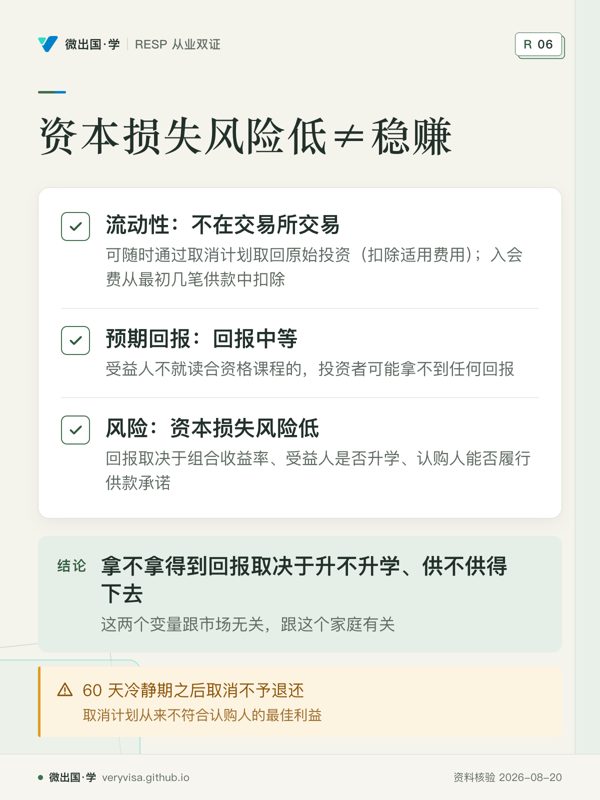
| 流动性 | 不在交易所交易;可随时通过取消计划取回原始投资(扣除适用费用)。但早期取消尤其不划算——入会费从最初几笔供款中扣除,60 天冷静期之后取消不予退还 |
| 预期回报 | 主要投向安全的、产生收益的工具,回报中等。受益人不就读合资格课程的,投资者可能拿不到任何回报;这些收益通常分配给受益人确实升学的其他参与者 |
| 风险 | 可变。资本损失风险低,但回报取决于三件事:组合收益率、受益人是否升学、认购人能否履行供款承诺。没有人保证回报,也没有人为投资损失提供保险 |
✕
「资本损失风险低」≠「稳赚」
低资本损失风险说的是投资组合本身不太可能亏本金;但拿不拿得到回报取决于升不升学、供不供得下去——这两个变量跟市场无关,跟这个家庭有关。
考试口径还给了你一句可以直接用的话:取消计划从来不符合认购人的最佳利益,应当鼓励他们在想改变投资时先寻找可用的其他选项。
pooled investment(集合投资)是奖学金计划、共同基金、分红基金的共同底层结构:许多投资者的钱汇成一个池,由专业经理统一管理,按份额分享结果。 它的价值是单笔小钱买不到的分散化与规模效应;代价是失去对单笔投资的选择权,并要为管理付费。三者的差别在法律形态:共同基金是公司(股份)或信托(单位,最常见);分红基金是保险合同,资产由保险公司拥有但与其他资产「分隔」;奖学金计划的资产由受托人持有,赎回要通过取消计划且有费用后果。
五、税负差异:三种收入,三种待遇
| 收入类型 | 税务待遇 |
|---|---|
| 利息 | 作为普通收入课税,税率与受雇收入相同 |
| 加拿大公司的股息 | 通常比利息或其他应税收入税负更轻,因可申请股息税收抵免 |
| 资本利得 | 通常可部分从应税收入中排除 |
| 资本损失 | 只能用来冲抵资本利得 |
⚠️
这一组的排序与那一格例外
同样一笔收益,以利息形式拿到的税后金额最少,股息与资本利得都更有利。另外「资本损失只能冲抵资本利得」——它不能冲抵工资或利息收入,这是最常被写错的一格。
存款利息:储蓄账户、GIC、定期存款被视为「存款」而非证券(所以没进上面那张证券表),由 CDIC 或 CUDIC 承保,回报适中、风险极低,利息一般按普通收入课税。
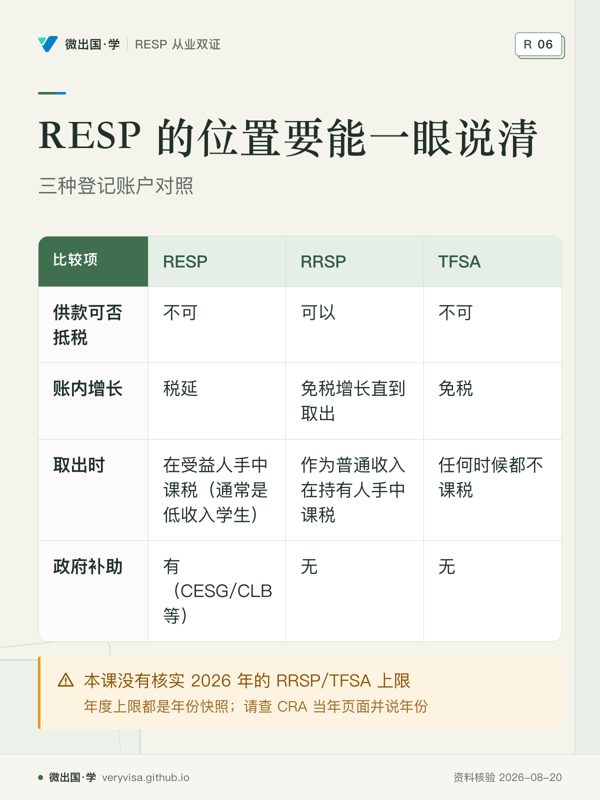
三种登记账户对照(RESP 的位置要能一眼说清):
| RESP | RRSP | TFSA | |
|---|---|---|---|
| 供款可否抵税 | 不可 | 可以 | 不可 |
| 账内增长 | 税延 | 免税增长直到取出 | 免税 |
| 取出时 | 在受益人手中课税(通常是低收入学生) | 作为普通收入在持有人手中课税(退休后税率低) | 任何时候都不课税 |
| 政府补助 | 有(CESG/CLB 等) | 无 | 无 |
考试口径给的年度上限都是年份快照:RRSP 一般至 71 岁,每年可供上一年收入的 18%,受养老金调整与年度上限限制,考试口径写 2023 年上限 $30,780;TFSA 2009 年引入,年满 18 岁可供,考试口径写 2023 年上限 $6,500,未使用额度可结转、取出金额可在以后年度重新供入;RRIF:RRSP 内的钱必须在 71 岁时取出,转入 RRIF 可继续税延,但每年必须至少按一个取决于年龄的最低百分比取款。
ℹ️
这两个上限每年都变
考试按考试口径答;对客户讲请查 CRA 当年页面并说年份。 本课没有核实 2026 年的 RRSP/TFSA 上限,因此这里不写 2026 的数。这与 ACESG 收入门槛、EAP 合理性门槛是同一种形态:背机制,不背数。
🔧
TFSA 是必须客观讨论的竞品,不是必须打败的对手
考试口径立场很清楚:TFSA 是加拿大人重要的储蓄工具,应当与为子女教育储蓄的客户客观地讨论。 同时它给了你基于事实的分界线:TFSA 灵活、也有税收好处,但它不提供 CESG 等教育补助的重要优势,也不提供集团奖学金计划投资可能带来的增强型 EAP 潜力。
「客观讨论 + 讲清各自优势」是合规动作;「贬低 TFSA」是不当销售行为。 这一条 conduct 那一簇也会考。
最后一条纪律:税务影响不应是投资决策的唯一考量。 每项投资都应基于三点分析:自身价值;如何影响整体组合的风险与预期回报;与投资者的个人财务目标、风险承受能力和投资时间跨度的契合程度。
六、案例:同样的知识用两次
案例一:客户说「利率涨了,我是不是该等等再开计划」。 拆两层。他真正问的:现在开是不是买贵了——奖学金计划主要投在安全的、产生收益的工具上,利率上升意味着新投入的钱未来的收益环境更好,不是更差;他的直觉来自股票市场,用错了地方。他没问但更重要的:供款连续性才是这个产品的头号风险(affordability risk)——利率上升期他的房贷月供也在涨,这才是你该跟他谈的那件事。
案例二:客户说「我风险承受能力很高,你们这个是不是太保守了」。 这是考试口径点名的高估型客户。正确动作不是顺着他讲收益,是把两个维度拆开问:财务上——这笔钱三年后跌两成会影响你别的计划吗?心理上——上次你的投资跌两成时你做了什么?还有第三个维度是这个产品特有的:这笔钱有明确用途和明确时间点(孩子 18 岁),时间跨度是锁死的——时间跨度锁死的钱,风险承受能力再高也不该按高风险配置。
七、边学边测
- 衰退的定义是至少连续多少个月的经济收缩?经济周期通常在几年之间起伏?
- GDP 不包含哪两类东西?谁负责计算它?
- 财政政策与货币政策分别由谁执行、用什么工具?货币政策的时滞多久?
- 利率下降时,国内支出与储蓄各自怎么变?加元与出口怎么变?
- 证券的三个基本属性是什么?「在交易所上市」保证哪一项吗?
- 利率上升时长期债券的市值往哪个方向走?为什么?
- 利息、加拿大公司股息、资本利得,哪种税负最重?资本损失可以冲抵什么?
- 奖学金计划单位的风险档是什么?决定回报的三个变量是什么?
答案:
- 至少连续六个月;周期常在四到七年之间。
- 不含转移支付(养老金、失业保险、福利金)与企业为生产最终产品购买的原材料与服务(避免重复计算);由 Statistics Canada 计算。
- 财政政策——政府,工具是增减支出与增减税收;货币政策——加拿大央行,工具是调节流通中的货币量,主要通过影响短期利率;时滞 18 到 24 个月。
- 支出增加、储蓄减少;加元走低 → 促进出口、抑制进口。
- 流动性、预期回报、风险;上市有助于但不保证流动性。
- 下跌。票息固定而市场利率上升,旧债只能靠降价把实际收益率补到市场水平($1,000 面值 7% 票息的债券花 $950 买到手,实际回报高于 7%——反过来同理)。
- 利息最重(按普通收入全额课税);资本损失只能冲抵资本利得。
- 可变(Variable);三个变量是投资组合的收益率、受益人是否就读合资格课程、认购人能否履行供款承诺。
八、核心术语双语表
| 中文 | English | 备注 |
|---|---|---|
| 国内生产总值 | Gross Domestic Product (GDP) | 不含转移支付与中间投入 |
| 产能利用率 | Capacity Utilization Rate | 潜在产出 vs 实际产出 |
| 消费者价格指数 | Consumer Price Index (CPI) | 按月算,固定一篮子商品 |
| 通胀螺旋 | Inflationary Spiral | 抢购推高需求,需求再推高价 |
| 财政政策 | Fiscal Policy | 政府:支出与税收 |
| 货币政策 | Monetary Policy | 央行:货币量与短期利率 |
| 加美墨协定 | CUSMA | 2020-07-01 生效 |
| 流动性/适销性 | Liquidity / Marketability | 上市不保证流动性 |
| 风险溢价 | Risk Premium | 承担风险的报酬 |
| 购买力风险 | Buying Power Risk | 即通胀风险,回报跑不赢通胀 |
| 负担能力风险 | Affordability Risk | 奖学金计划特有 |
| 风险承受能力 | Risk Tolerance | 财务能力 + 心理意愿 |
| 资产配置 | Asset Mix | 现金等价物/固定收益/权益 |
| 国库券 | Treasury Bill (T-bill) | 折价发行,不付利息 |
| 信用债/浮动抵押 | Debenture / Floating Charge | 通常无特定资产质押 |
| 收益率 | Yield | 取决于买入价与剩余期限 |
| 每单位资产净值 | NAVPS | 共同基金赎回的计价基准 |
| 分红基金 | Segregated Fund | 保险合同,通常保 75%–100% 本金 |
| 集合投资 | Pooled Investment | 奖学金计划/共同基金/分红基金的共同结构 |
| 股息税收抵免 | Dividend Tax Credit | 使股息税负轻于利息 |
九、来源与口径
考试口径的唯一依据:现行版培训材料(© 2024-02)的经济与金融市场两章;2026-08 核实仍为现行考试材料(respdac.lms.learnedly.com)。本篇每一个定义、方向、档位与百分比均逐条对回原文。
本篇标出的历史年份快照(考试按这套口径答,对客户讲查当年数并注年份):2022 年 GDP 约 2.14 万亿美元、全球第 8;RRSP 2023 年上限 $30,780;TFSA 2023 年上限 $6,500。
本篇明确不给的数:2026 年当期政策利率、当期 CPI 同比、2026 年 RRSP/TFSA 上限——本课网络台账里没有这三项的核实记录,因此不写。查 bankofcanada.ca 与 CRA 当年页面。
🔧
这两章的复习策略
全书投入产出比最高的一段:16 道题里大部分是「定义—方向—档位」三种形态,没有计算、没有推理链。
建议:先背第四节的风险谱系表和第二节的财政/货币对照表(这两张覆盖两章一半以上的题面),再扫第一节的「不包含」清单和第五节的税负排序。剩下的读一遍就够。 把省下来的时间放到 conduct(25%)与 scholarship-plans(23%)那两簇去。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。