奖学金计划(Scholarship Plan)是加拿大零售投资产品里披露密度最高、费用结构最反直觉的一类。它的费用不是「每年扣一点」,而是先把销售费从最早那几笔供款里整个扣走——所以一个交了两年就退出的客户,拿回来的钱可能远少于他放进去的钱。这不是骗局,是设计;但正因为是设计,监管把披露义务压到了极限:两部分招股书、逐年更新、必须逐份交到认购人手上、外加一个 60 天无条件反悔窗口。
这一篇讲两件事:披露文件体系(RDRE 第 6 章)与费用全谱(RDRE 第 7 章 + CST 2026 招股书)。两场考试都要考,但口径不同——考 RDRE 时你答的是「机制」,考 CST 产品知识时你答的是「数字」,而对真实客户开口时你只能用当年招股书上的数字。这三层不要混。
先给一张地图:
证监会审阅 → 发出 receipt → 招股书生效(每年续期)
                    │
        ┌───────────┴───────────┐
   Plan Summary            Detailed Plan Disclosure
   (≤4 页,平实语言)        (三部分:共同特征/各计划/组织与管理)
        └───────────┬───────────┘
              两份都必须交给认购人(开户包里)
                    │
              签约日 → 60 天无条件全额退出窗口
                    │
        持续披露:年度财报(经审计)+ MRFP + IRC 年报
                    │
                SEDAR+ 公开可查(www.sedarplus.ca)
一、原理与设计逻辑:为什么这类产品要被披露到这个程度
结构性错配:钱先付,价值后见
普通共同基金你今天买明天可以赎,费用按资产比例逐日计提,退出成本大致等于市场价差。集团奖学金计划不是这样:
- 你承诺的是一张十几年的供款表(contribution schedule),不是一次交易;
- 销售费(sales charge)是按单位一次性计价的,却从最早的供款里优先扣;
- 真正的回报要到孩子入学、拿到 EAP 那一刻才兑现,中间十几年没有任何可赎回的市场价格。
这三条叠在一起,意味着认购人在信息上处于最不利的位置:他签字的那天,付出的成本是确定的,得到的收益是不确定的,而退出的代价是隐藏在合同深处的。监管的回应就是把「说清楚」变成一项可执法的义务,而不是一句职业道德。
于是有了「两部分招股书」
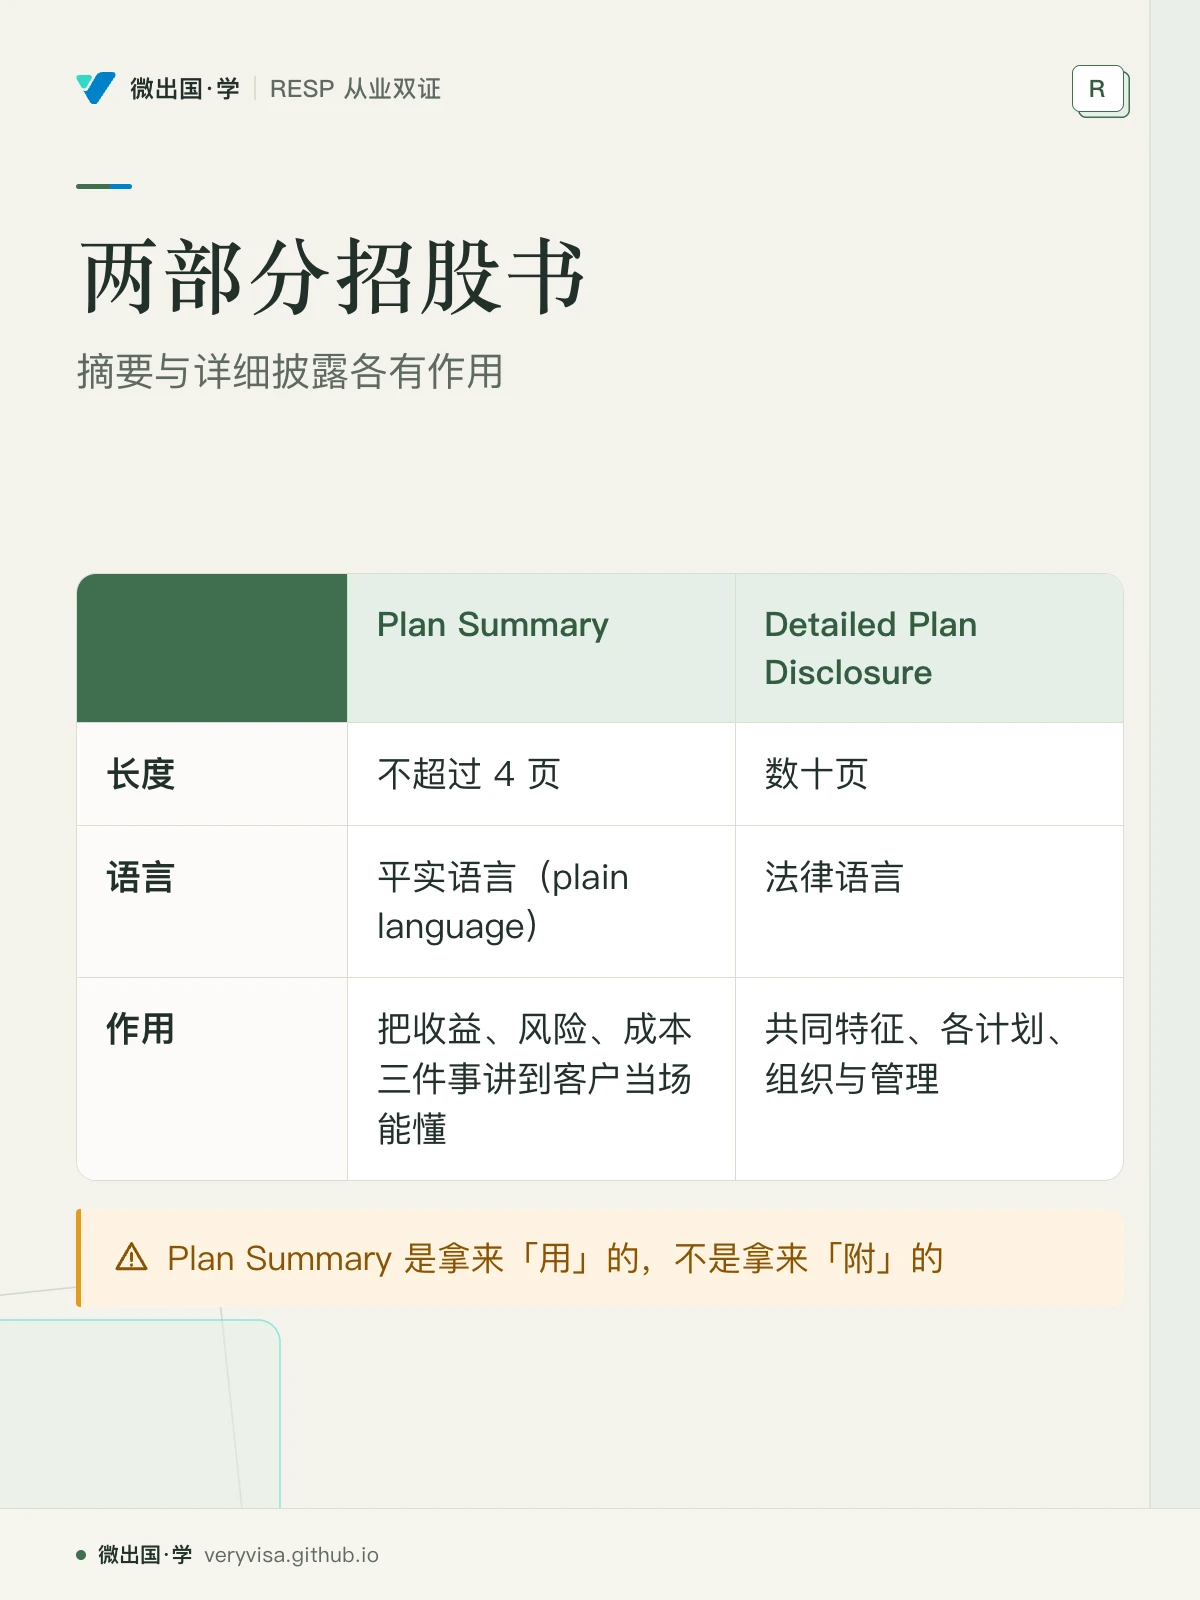
招股书(prospectus)的法定标准是 full, true and plain disclosure of all material facts——「完整、真实、平实」。但一份七十页的详细披露文件,认购人不会读。所以 CSA 在 2013 年的奖学金计划披露现代化中,把招股书强制拆成两部分:
| 部分 | 长度 | 语言 | 作用 |
|---|---|---|---|
| Plan Summary(计划摘要) | 不超过 4 页 | 平实语言(plain language) | 把收益、风险、成本三件事讲到客户当场能懂 |
| Detailed Plan Disclosure(详细计划披露,即通称的 Prospectus) | 数十页 | 法律语言 | 三节:①同一管理人旗下所有计划的共同特征 ②每个在售计划各自的信息 ③计划、管理人、分销商、基金会的组织与管理 |
两份都必须交给认购人,而且 Plan Summary 必须是他所投资的那一个计划的那一份(一家管理人卖三个计划,就有三份 Plan Summary,不能给错)。
ℹ️
Plan Summary 是拿来「用」的,不是拿来「附」的。 考试口径的表述是:你应当在客户签字前,至少带他走一遍 Plan Summary。销售面谈中真正被监管盯的动作,是你有没有把摘要里那几件事(计划结构、投资目标、风险、EAP 资格、终止与转移条款、费用)当面讲过——而不是有没有把纸塞进信封。
receipt:一张「准许销售」的票,不是一张「品质保证书」
奖学金计划不得在任何一个尚未对其招股书发出 receipt(收据)的省或地区向公众分销。这是硬门槛:没有 receipt,你在那个省卖就是无证销售。
但 receipt 的含义被误解得非常厉害。它只说明这份招股书满足了特定的证券监管要求;它不代表监管机构背书披露内容的准确性、不代表认可这个计划的投资价值、更不代表认可管理层的能力。
同样的逻辑适用于 CRA:招股书会经 CRA 审阅并批准(因为涉及 RESP 注册资格),这同样只说明它满足了 CRA 的特定要求,不是 CRA 对这个产品的推荐。
✕
「政府批准过的」是这行最经典的销售违规话术。 考试口径要求你主动向认购人澄清:证监会与 CRA 的批准不构成对该计划的背书、推荐或担保。CST 自己的销售守则说得更直白——不得让客户以为 CST 计划受 CDIC、CRA、政府或任何证监会背书;CST 本身不是 CDIC 成员(CDIC 成员资格只开放给银行、信托公司与贷款公司)。 顺带记住招股书封面那句必印的话:No securities regulatory authority has expressed an opinion about these securities and it is an offence to claim otherwise.(声称监管机构对这些证券发表过意见,本身就是违法行为。)
持续披露:一次注册,终身报告
一份招股书在某省备案之后,该计划就成为该省的 reporting issuer(申报发行人),此后必须持续、及时、准确地向公众披露经营与财务状况——这就是 continuous disclosure system。
对奖学金计划而言,这套系统的产物是:
- 年度财务报表(须经独立审计)
- Management Report of Fund Performance(MRFP,基金业绩管理报告)——由管理人每年编制,用平实语言说明该期间计划是怎么运作的,重点是投资组合的表现与持仓变化,也含部分成本与费用信息
- Independent Review Committee(IRC,独立审查委员会)年报——至少每年向认购人报告其组成与活动
这些文件以引用方式并入招股书(incorporated by reference):它们构成披露的一部分,但不随招股书印刷、不交给认购人,而是放在 SEDAR+ 或经销商官网供查阅。若计划投资于权益类资产,管理人还会向监管签署一份 Undertaking(承诺书),同样以引用方式并入。
四张表 + 附注:你至少要认得它们
| 报表 | 它回答什么 | 记忆锚 |
|---|---|---|
| Statement of Net Assets(净资产表) | 某一时点的财务状况 | 本质上就是资产负债表(balance sheet);净资产 = 资产 − 负债 |
| Statement of Operations(经营表) | 一段期间的投资收益活动 | 收入含利息与已实现/未实现损益;支出含管理费、投资顾问费、受托与保管费 |
| Statement of Changes in Net Assets(净资产变动表) | 一段期间资金的流入与流出 | 流入 = 认购人存款、收到的 CESG 与其他补助、自其他计划转入;流出 = 付给认购人与学生的钱(含 EAP、退还的费用)与补助的退回 |
| Statement of Investment Portfolio(投资组合表) | 每一笔持仓的细节 | 品种描述、票息率、面值、到期日、成本、市值 |
Notes to the Financial Statements(财报附注) 是财报不可分割的一部分,通常涵盖:经营性质、重大会计政策(估值方法、收益确认)、投资(种类/账面值/市值/到期结构)、财务风险(信用、流动性、市场风险及应对)、关联方交易、以及 General Fund(一般基金)。
⚠️
净资产变动表的「流入 vs 流出」是 Learnedly 高频题。 EAP 是流出不是流入——它是付给学生的钱。收到的 CESG、认购人存款、从别的计划转入才是流入。考题常把 EAP 混进流入选项里。
General Fund 值得单独记一句:一般而言,某个 pool 到期日之后计划赚到的全部投资收益都记入 General Fund,可用于抵销部分计划费用并补充 EAP 水平。这就是集团计划里 "Group Plan Bonus" 的钱从哪来。
另外还有两份非强制的补充表,常见于附注或独立列示:
- Statement of Scholarships Paid to Qualified Students——已获付款的单位/协议数量,以及每单位支付的奖学金或 EAP 金额。它对认购人评估单位潜在价值有用,但必须提醒:过往业绩不代表未来回报,实际 EAP 受多种因素影响。
- Statement of Subscriber Contributions & Subscriber Accumulated Income——按「资格年度」(year of eligibility)分池列出在外单位数、认购人存款与累计收益。它揭示的是计划未来若干年对认购人与受益人的负债时间分布。
三部 National Instrument 撑起整套披露
| 规则 | 管什么 |
|---|---|
| NI 41-101(General Prospectus Requirements) | 招股书的表格要求,包括 Plan Summary 的强制要求。奖学金计划专用表格是 Form 41-101F3 |
| NI 81-106(Investment Fund Continuous Disclosure) | 所有投资基金(含奖学金计划)的标准化报告:财报披露、MRFP、向持有人交付披露材料、重大变更披露 |
| NI 81-107(Independent Review Committee for Investment Funds) | 公开发售的投资基金必须设 IRC 审查利益冲突事项,管理人须就冲突处理制定书面政策与程序。IRC 至少三名成员,均独立于基金及其管理人,至少每年向认购人报告 |
ℹ️
Form 41-101F3 的时间锚:奖学金计划招股书专用表格(含 Plan Summary 概念)自 2013-05-31 起正式生效(CSA 奖学金计划披露现代化 Phase 1)。本课检索未找到 2013 年之后对 41-101F3 本体的实质性修订记录,但这属于「没搜到反例」的消极证据——另有一条 2018-10 的 ASC 新闻稿标题提到 "Adopt Amendments to Improve Scholarship Plan Disclosure",本课未打开正文核实其是否触及 41-101F3 条文。这是本篇置信最低的一条,不要当定论讲。
SEDAR+:所有人都能查
招股书、年报、财报及其他法定备案,任何人都能在 www.sedarplus.ca 免费在线获取——它是 CSA 的全国系统,市场参与者用它做备案、披露、缴费与检索。经销商官网通常也会同步挂一份。
⚠️
SEDAR 是「查文件的地方」,不是监管机构。 常见错误选项:SEDAR 监督全加拿大奖学金计划的合规/SEDAR 管理 CESG 项目/SEDAR 不对公众开放——三个都是错的。它就是一个免费公开的备案文件库。
二、费用全谱:钱从哪一笔里扣、扣给谁
2.1 销售费(Sales Charge)的收取节奏——这是全课最需要会算的一件事
并非所有奖学金计划 RESP 都收销售费;收的那些,销售费付给分销经销商,用于覆盖分销成本与支付给 dealing representative 的佣金。
计价方式有三种:按单位计(集团计划的典型)、按每笔供款的固定百分比、或固定金额。
按单位计价时,多数基金会采用的收取节奏是:
认购人最初的供款 100% 全额用于支付销售费,直到销售费付掉一半;此后每笔供款的 50% 继续用于支付销售费,直到全部付清。
若采用一次性大额供款(lump sum),销售费就从这笔钱里一次扣清。
考试口径例子(RDRE 第 7 章):Jill 与 Phil 每月供 $150,总销售费 $1,200。前 4 个月的供款(合计 $600)全额用于销售费——这四个月计入本金的是 $0;接下来 8 个月每月拿出 $75 付销售费、$75 计入本金,直到 $1,200 付清。整整 12 个月,共供 $1,800,其中 $1,200 是费用,只有 $600 进了本金。
✕
这就是「头几年退出会亏很多」的全部原因。 不是罚款,不是违约金——是费用已经先付掉了。考试口径要求你不仅告诉客户销售费总额是多少,还要告诉他最初几笔供款会怎么被用掉。这两句话是两件事,只说前一句不算讲清楚。
2.2 考试口径 vs 2026 实务:费用双口径对照表
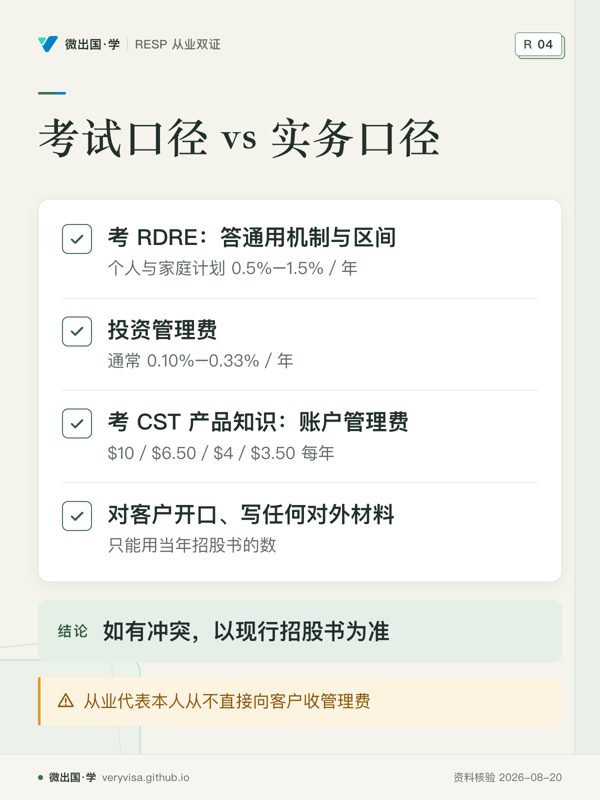
这是本篇最需要小心的地方。 RDRE 考试口径给的是通用区间,CST 2020 手册给的是当年的具体数字,2026 招股书给的是现行数字。三者都对,但对的是不同的问题。
(A)RDRE 考试口径(考 RDRE 用这一层)
| 费用项 | 考试口径表述 |
|---|---|
| Depository/account administration fee(存管/账户管理费) | 支付计划所用的存管与银行服务成本,通常按年记入认购人账户,金额随账户交易笔数(月供还是年供)而异 |
| Administration fee(管理费) | 计划与账户的一般管理、EAP 流程管理。可向认购人收,也可从计划投资收益中支付。集团计划通常约 0.5%/年;个人与家庭计划 0.5%–1.5%/年 |
| Investment management fee(投资管理费) | 组合专业管理,通常 0.10%–0.33%/年,直接付给受聘的组合经理 |
| Independent Review Committee fee(IRC 费用) | 委员薪酬与许可开支,从计划资产中支付 |
| Custodial/trustee fee(保管/受托费) | 资产的持有与保管,通常为资产的不足 1%,按年从组合收益中支付 |
| Other charges(其他) | NSF 支票、补发支票、资金转移等杂费,各计划不同,招股书里逐项写明 |
⚠️
RDRE 第 7 章的经典考点:「管理费通常在计划资产的 ½%–1½%/年之间」是对的;错的那个选项是「dealing representative 每年向客户收 $50 管理费」——从业代表本人从不直接向客户收管理费。
(B)CST 具体数字:2020 手册(CST 考试口径)vs 2026 招股书(实务终审)
| 费用项 | 2020-08 手册(2019 财年数) | 2026-01-28 招股书(2025 财年数) | 变了没 |
|---|---|---|---|
| Advantage 销售费 | $200/单位 | $200/单位,相当于该单位成本的 3.1%–24.1%(视缴费方式与入学时孩子年龄) | 单价未变,招股书新增了百分比区间披露 |
| Advantage 账户管理费(月供/年供/两年年供/单次) | $10/$6.50/$4/$3.50 每年 | $20/$13/$8/$7 每年 | 翻倍级上涨 |
| Advantage 综合管理费(All-Inclusive Management Fee) | 0.60%(Admin 0.50 + 受托保管 0.02 + 组合管理加权 0.08) | 0.59%(Admin 0.50 + 受托保管 0.01 + 组合管理加权 0.08),截至 2025-10-31 财年 | 略降 |
| Individual Plan 综合管理费 | 1.20%(Admin 1.00 + 0.05 + 0.15) | 1.15%(Admin 1.00 + 0.03 + 0.12) | 略降 |
| Family Plan 综合管理费 | 1.09%(Admin 1.00 + 0.04 + 0.05) | 1.09% | 持平(构成略变) |
| Individual/Family 销售费 | $50/计划,自首笔供款一次扣清 | $50/计划,仅为收 CLB 而开的计划免收 | 未变,免收条款要记住 |
| NSF 退票 | $15/笔 | $25/笔 | 涨 |
| 转出至其他 RESP 提供商 | $50/次 | $50/次 | 未变 |
| 补发丢失支票/止付 | $15/笔 | $20/笔 | 涨 |
| IRC 报酬 | 主席年费 $10,000;委员年费 $7,500;出席费 $1,000/次;秘书处 $35,000 | 主席 $16,000;委员 $13,000(已含 2 次会议出席费);额外会议 $1,500/次;秘书处 $35,000。2025 财年合计 $99,756,由全部计划(含停售计划与 CST Spark Education Portfolios)分摊 | 涨 |
⚠️
考试口径 vs 实务口径的执法点在这里: - 考 RDRE:答通用机制与区间(0.5%/0.10%–0.33%/不足 1%),别套 CST 的具体数。 - 考 CST 产品知识:Learnedly 题库与 2020 手册同源,账户管理费大概率仍按 $10/$6.50/$4/$3.50 出题。 - 对客户开口、写任何对外材料:只能用当年招股书的数(现为 $20/$13/$8/$7、0.59%)。手册自己就写了:如有冲突,以现行招股书为准。
2.3 招股书那两个「体感数字」——比费率表更能让客户听懂
2026 招股书与 Plan Summary 在费用表旁边放了一个例子,值得逐字记住它的结论(自己讲时用中文复述):
假设为一名新生儿买 1 个单位的 CST Advantage Plan,选择按月供款至到期:前 11 笔供款全部用于支付销售费,直到付掉一半;其后 21 笔供款的一半继续用于销售费。总共需要 32 个月付清销售费;在这 32 个月里,只有 34% 的供款真正投进了你的计划。
另一个必须主动说的数字,是招股书披露的取消率:
CST Advantage Plan 最近五个到期的 Beneficiary Group 中,平均有 17% 的计划在到期日之前被取消。
🔧
这两个数字是你的朋友,不是你的敌人。 一个在客户面前主动说出「前 32 个月只有三分之一进本金、历史上平均六分之一的人没撑到到期」的从业者,比一个只讲 Group Plan Bonus 的从业者,被投诉与被监管盯上的概率低一个数量级——而且成交后的存活率更高,因为你筛掉的正是那些付不起、会中途退出的客户。suitability(合适性)本来就是这么做的。
2.4 销售费退还(Refund of Sales Charges/CST Loyalty Bonus)
这是集团计划最容易讲错的一块。存在两条互不相同的退还路径:
路径一:留在 Advantage Plan 走到底 → 退 50%
条件是三条同时成立:① 交齐全部应缴供款;② 计划到达 Maturity;③ 受益人拿满四笔 EAP。 支付方式:随四笔 EAP 分四次付,每笔 EAP 退还该单位所付销售费的 12.5%。付给受益人,除非认购人指示直接付给自己。
三条附带规则要记牢:
- 退还笔数不能超过 EAP 笔数——少拿一笔 EAP 就少一笔退还;受益人完全不符合 EAP 资格,则一分钱销售费退还都拿不到。
- 退还款对认购人与受益人都不构成应税收入。
- 退还不含销售费所产生的收益(Any amounts refunded will not include Income earned on the sales charges.)。
基金会为兑现这一承诺设立了独立隔离账户(segregated account):认购单位与供款入账时,销售费的一部分转入该账户;每两年做一次估值并向基金会报告;基金会有义务补足该账户的任何缺口。
路径二:中途转入 Individual/Family Plan → 按年限退 0–25%
| 在 Advantage Plan 中的年限 | 可退比例 |
|---|---|
| 0–3 年 | 0% |
| 3–6 年 | 5% |
| 6–9 年 | 10% |
| 9–12 年 | 15% |
| 12–15 年 | 20% |
| 15 年以上 | 25% |
退款按从账户收益中提取的 EAP 金额按比例支付,不是一笔现金退给你。
⚠️
50% 与 25% 是两条路,不是一条路的两段。 走完 Advantage 全程且四笔 EAP 拿满 = 50%;中途转出 Individual/Family = 按年限最高 25%。不能叠加。 另有两条历史与失效规则:2007 年 10 月之前购买的计划,销售费退还是 100%(老合同,仍有存量账户);主动减少单位(reduce Units)时,被取消那些单位的销售费退还权利直接作废。
2.5 60 天:整个产品最重要的一个数字
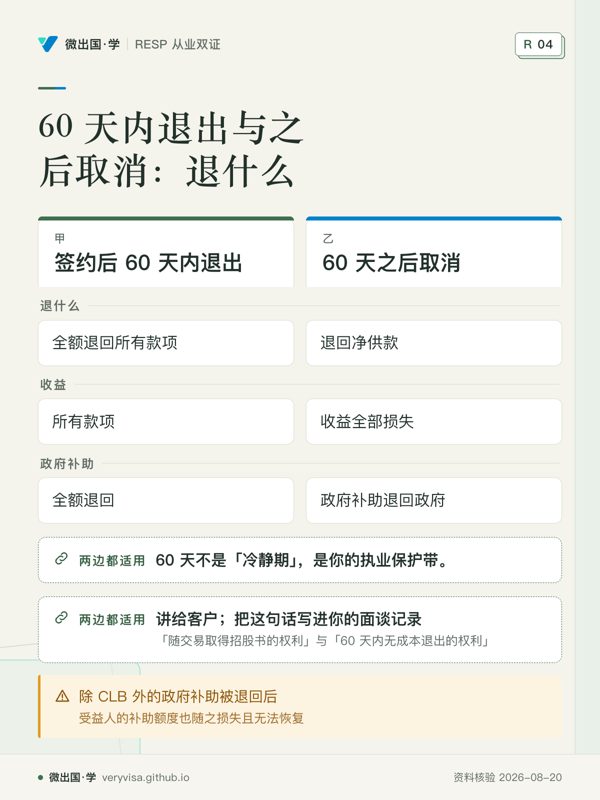
| 时点 | 退什么 |
|---|---|
| 签约后 60 天内退出 | 全额退回所有款项,包括已付的费用与(如适用)保险费 |
| 60 天之后取消 | 退回净供款(供款减去已付的销售费与其他费用);收益全部损失(集团计划中留给同组其他受益人);政府补助退回政府 |
60 天之后取消,除了失去收益,还可能承担 withdrawal fee 与 depository fee(招股书逐项列明),已缴保险费也归于损失。更狠的一条在 Plan Summary 里:除 CLB 外的政府补助被退回后,受益人的 Grant Contribution Room(补助额度)也随之损失且无法恢复。
🔧
60 天不是「冷静期」,是你的执业保护带。 考试口径明确要求:你必须把「随交易取得招股书的权利」与「60 天内无成本退出的权利」两件事讲给客户,并鼓励他在 60 天结束之前读完材料。真正的合规动作是——把这句话写进你的面谈记录。它日后是你唯一能证明自己讲过的东西。
2.6 Completion Insurance(供款完成保险)
许多计划提供一种保险:在认购人身故或失能时,代其完成计划下的剩余供款。有的计划里它是可选项,有的是内置功能。可选保单的保费视合同规模与被保险人情况而定。
两个细节:60 天内退出,保险费也全额退;60 天后终止,已缴保险费一并损失。
⚠️
Completion insurance 保的是认购人(出钱的那个人)的身故/失能,不是受益人的命,也不是「孩子没读完大学就赔钱」。这是 RDRE 第 7 章的送分题,也是最常被答反的一题。
三、现实案例:同一套规则,四个人的不同结局
案例一:签约第 45 天反悔的客户。 他交了两笔月供。60 天窗口内退出——所有钱全额退回,包括已扣的销售费。你要做的只是当场把退出流程走完,不要劝阻、不要拖到第 61 天。任何以拖延手段消耗客户 60 天窗口的行为,都是可被直接立案的违规。
案例二:交了 30 个月,家里失业,想退出。 按招股书的例子推算:这 30 个月里,前 11 笔全额、其后 19 笔各一半用于销售费——本金里累积的钱远少于他交进去的总额。此时取消是最差的选项。考试口径与招股书都给了替代路径:减少或暂停供款、转入 Individual/Family Plan、或转到其他提供商的 RESP(各有限制与费用)。其中转入 Individual/Family Plan 是全额转、无手续费的,且视年限还可能拿回 0–25% 的销售费。你的义务是把这几条路都摆出来,而不是等他说「那就退了吧」。
案例三:孩子只读了两年就工作了。 Advantage Plan 下,四笔 EAP 只拿到两笔 → 销售费退还也只拿两笔,共 25%(12.5% × 2),另外两笔永久失去。若当初在孩子 20 岁那年之前转入 Individual/Family Plan,规则完全不同——那两个计划允许在13 周全日制学习之后就把全部收益与补助取出。这就是为什么招股书明确写着:若你认为孩子可能只读三年或更短,应当考虑转入 Individual 或 Family Plan。
案例四:客户问「这个计划政府批准了吗?」 唯一正确的回答结构是两句:① 是的,证监会已对招股书发出 receipt,CRA 也已审阅批准,否则我们不能在本省销售;② 但这两件事都只表示满足了特定监管要求,不表示任何政府机构推荐、认可或担保这个产品的价值。 少说第二句,就是违规。
四、历史变迁:这套披露体系是怎么长成现在这样的
| 时间 | 变动 | 影响 |
|---|---|---|
| 1967→1972 | CST 创始人之一 Peter Wright 致函各省检察长,指出十余家同业可能未为未来管理保留足够准备金;结果是奖学金信托计划被纳入各省证券监管 | 这个行业「归省证监会直管」的源头,就是行业内部举报出来的 |
| 2013-05-31 | CSA 奖学金计划披露现代化 Phase 1 生效,Form 41-101F3 与 Plan Summary 制度确立 | 招股书从此强制两部分、摘要不超过 4 页、必须平实语言 |
| 2018-06-15 | 魁北克 Superior Court 受理针对在魁运营的全部注册奖学金计划经销商(含 CSTS 与基金会)的诉讼,争点是 2013-07-19 以来向魁省客户收取的销售费金额;2021-03-31 获准作为集体诉讼推进 | 见 CST 产品线那一篇;此处只提示:销售费的合法性本身正在被法庭审查 |
| 2025-10-31 财年 | CST Advantage 综合管理费 0.59%;账户管理费为 $20/$13/$8/$7 | 与 2020 手册数字已明显不同,见 §2.2 |
ℹ️
TCR(Total Cost Reporting,总成本报告)是一个正在逼近但本课未彻底核实的变化。 已知:CSA/CCIR/CISRO/CIRO 联合的 TCR 增强规则把 scholarship plans 与共同基金、ETF、分红基金合同一并纳入,自 2026-01-01 起的持仓按新规出年度成本报告(百分比 + 实付加元双口径),投资者将于 2027 年初首次看到新版年报。 但本课的依据是律所转述与 CIRO 页面标题,未逐句核对监管原文,置信为「中」。 在考场上不要用它答题(考试口径成文于 2024-02,未必细化到 SPD 操作层);在客户面前也不要说成已生效的确定安排。要用它之前,先去抓 CSA/CIRO 联合公告原文。
五、边学边测
1. 以下关于奖学金计划招股书的说法,哪一项不成立? (a) 它是奖学金计划最重要的披露文件 (b) 它每月根据计划投资表现更新 (c) 必须交给每一位认购人 (d) 它提供认购人做出知情决策所需的全部信息 → (b)。招股书通常每年续期,销售时必须交付当时生效的那一版,不存在按月更新。
2. 证监会是如何处理招股书的? (a) 由证监会撰写 (b) 备案即受理、不作审阅 (c) 证监会背书其为审慎投资 (d) 证监会审阅后,如认为适当则发出 receipt,招股书方可生效 → (d)。receipt 是准许分销的前提,不是品质背书。
3. 关于净资产表(Statement of Net Assets),以下哪项不成立? (a) 本质上是计划的资产负债表 (b) 每月寄给认购人 (c) 显示某一时点的财务状况 (d) 显示资产与负债之差 → (b)。认购人收到的是至少每 12 个月一次的账户结单,不是计划的月度财报。
4. 净资产变动表中,以下哪一项不是流入? (a) EAP (b) 收到的 CESG (c) 认购人存款 (d) 自其他计划转入的金额 → (a)。EAP 是付给学生的钱,属流出。
5. 关于 SEDAR+,以下哪项成立? (a) 它监督全加拿大奖学金计划的合规 (b) 它管理 CESG 项目 (c) 它提供奖学金计划披露文件的免费在线查阅 (d) 它不对公众开放 → (c)。
6. 关于销售费退还,以下哪项成立? (a) 只有两天内改主意才能全额退 (b) 60 天内改主意可全额退 (c) 30 天内改主意退一半 (d) 销售费一律不退 → (b)。
7. 关于管理费(administration fee),以下哪项不成立? (a) 通常在计划资产的 ½%–1½%/年之间 (b) 覆盖奖学金计划的一般管理成本 (c) 从业代表每年向客户收取 $50 管理费 (d) 可能作为额外费用向客户收取,也可能从计划收益中支付 → (c)。
8. 什么是 completion insurance? (a) 保受益人性命直至完成学业 (b) 孩子没拿到学位就赔付 (c) 定期与终身险的组合包 (d) 在认购人身故或失能时代其缴付 RESP 供款的保险 → (d)。
9.(计算) 客户为 3 岁孩子按月供 $300,选「monthly for 10 years」,单位价 $13.75。购得 21.818 单位,销售费按 $200/单位计 = $4,363.60。按「先全额、后半额」规则:前一半 $2,181.80 ÷ $300 ≈ 7.3 → 约 7 个月;后一半 $2,181.80 ÷ $150 ≈ 14.5 → 约 15 个月;合计约 22 个月付清。 → 这道题的形态(单位数 → 销售费 → 两段付清时长)是 CST 产品考试的必考套路。
六、核心术语双语表
| 中文 | English | 说明 |
|---|---|---|
| 招股书 | Prospectus | 法定标准:full, true and plain disclosure of all material facts |
| 详细计划披露 | Detailed Plan Disclosure | 招股书第二部分的正式名称,分共同特征/各计划/组织管理三节 |
| 计划摘要 | Plan Summary | 不超过 4 页、平实语言;每个在售计划各一份,必须交付 |
| 收据(准售批文) | Receipt | 无 receipt 不得在该省分销;不是背书 |
| 以引用方式并入 | Incorporated by reference | 构成披露一部分但不随招股书交付(财报、MRFP、IRC 年报、Undertaking) |
| 申报发行人 | Reporting Issuer | 备案招股书后取得的地位,触发持续披露义务 |
| 持续披露 | Continuous Disclosure | NI 81-106 规范 |
| 基金业绩管理报告 | Management Report of Fund Performance (MRFP) | 管理人年度编制,平实语言说明运作与持仓 |
| 独立审查委员会 | Independent Review Committee (IRC) | NI 81-107;至少 3 名独立成员;每年向认购人报告 |
| 净资产表 | Statement of Net Assets | 计划的资产负债表 |
| 经营表 | Statement of Operations | 期间投资收益活动 |
| 净资产变动表 | Statement of Changes in Net Assets | 期间资金流入流出 |
| 投资组合表 | Statement of Investment Portfolio | 逐笔持仓明细 |
| 一般基金 | General Fund | 到期后收益入此账户,可抵费用并补充 EAP |
| 销售费 | Sales Charge | 付给分销经销商,覆盖分销成本与代表佣金 |
| 账户管理费 | Account Maintenance Fee | CST 口径下付给基金会,按供款频率定额 |
| 综合管理费 | All-Inclusive Management Fee | Admin + 受托保管 + 组合管理三段合计 |
| 销售费退还/忠诚奖金 | Refund of Sales Charges / Loyalty Bonus | 全程 50%(每 EAP 12.5%)/中途转出 0–25% |
| 隔离账户 | Segregated Account | 为兑现退还承诺设立,每两年估值,基金会补缺口 |
| 供款完成保险 | Completion Insurance | 保认购人身故/失能 |
| 补助额度 | Grant Contribution Room | 补助退回后损失且不可恢复(CLB 除外) |
| 总成本报告 | Total Cost Reporting (TCR) | 2026-01-01 起适用,2027 年初首见;本课置信中 |
七、来源清单
考试口径层
- RESPDAC 从业代表资格课程考试的现行版培训材料,© 2024-02,第 6 章 Scholarship Plan Disclosure Documents(招股书两部分、receipt、持续披露、四张财报、NI 41-101/81-106/81-107、SEDAR+)
- 同上,第 7 章 Fees and Expenses(销售费收取节奏与 Jill/Phil 例、60 天退还、completion insurance、withdrawal fee、五类管理与运营费用区间)
- CST《Product and Resource Manual》2020-08,第 5 章 CST Plans Structure($200/单位、账户管理费 $10/$6.50/$4/$3.50、2019 年综合管理费 0.60%/1.20%/1.09%、NSF $15、转出 $50、SCR 50% 与 0–25% 阶梯、2007-10 前 100%)
现行层(实务终审)
- CST《Detailed Plan Disclosure / Prospectus》2026-01-28(三计划在售与最低认购;Advantage 费用表 $200/单位、3.1%–24.1%、账户管理费 $20/$13/$8/$7;2025 财年综合管理费 0.59% = 0.50 + 0.01 + 0.08;Individual 1.15%、Family 1.09%;交易费 NSF $25/转出 $50/补票 $20;IRC 报酬与 2025 财年 $99,756;Refund of Sales Charges 全文与 0–25% 表;60 天权利;32 个月/34% 例)
- CST《Plan Summary》2026-01-28(4 页摘要实物;五类损失风险;最近五个到期组平均 17% 取消率)
- CST《RDI and COI Disclosure Document》2026(Individual 1.15%/Family 1.09% 的 2025-10-31 财年数据;转出与处理费口径)
监管与研究层
research/行业与监管格局核实_2026-08-20.md§七(Form 41-101F3 自 2013-05-31 生效;2013 后无修订为消极证据,2018-10 ASC 新闻稿未核实——置信低)knowledge/units.jsonl(考试口径版本裁决:CST 产品细节一律以 2026 招股书终审)、(TCR,置信中,用前须升级)
本篇最可能出错的地方(请重点复核):① 41-101F3 在 2013 年之后是否另有修订——2018-10 那条 ASC 公告未开正文;② TCR 对 SPD 的具体落地形态未核监管原文;③ CST 2020 手册与 2026 招股书之间的中间年份(2021–2024)费率无对照,本篇只做了两端对比,不能推断中间年份的数值;④ 考试口径通用区间(如管理费 0.5%–1.5%)与 CST 实际值(Individual 1.15%)恰好落在同一区间内,容易让人误以为两者是同一口径——它们不是,一个是全行业区间,一个是单一产品的年度实测值。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。