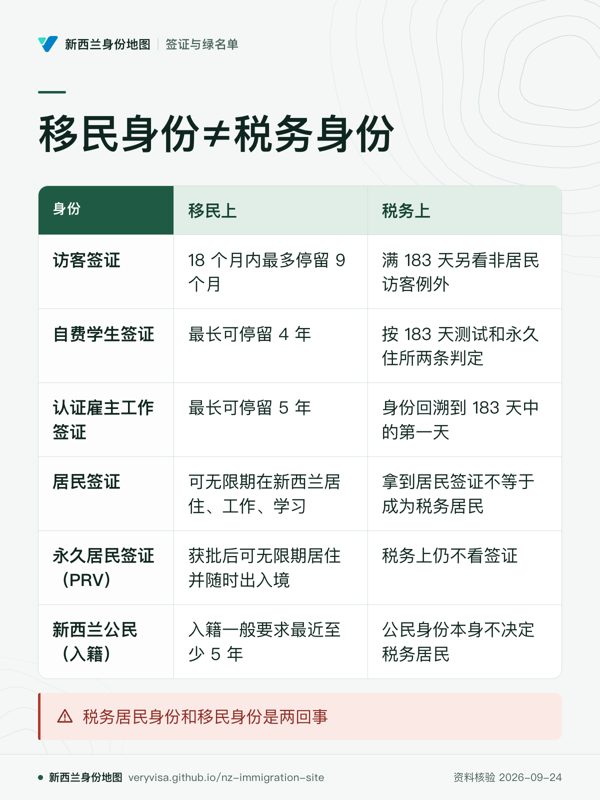
移民身份 ≠ 税务身份
身份与税务居民
新西兰税务局(IRD)原文写明:税务居民身份和移民身份是两回事——移民身份决定你能不能留在新西兰、能做什么,税务居民身份决定你在新西兰交什么税。拿到居民签证或永久居民签证不会自动变成税务居民;反过来,持访客、学生或工作签证的人,只要在任意 12 个月内在新西兰超过 183 天,或在新西兰有永久住所,就可能已是税务居民,一般要就全球收入纳税。新移民和离开新西兰满 10 年后回来的人,符合条件时有约 4 年的境外收入临时免税(过渡期居民)。本页只陈述 IRD、INZ 与政府官网原文,个案请交新西兰注册税务师与持牌移民顾问。
身份阶梯:移民上与税务上各意味着什么
| 身份 | 移民上 | 税务上 | 原文 |
|---|---|---|---|
| 临时身份 访客签证 Visitor Visa | 需申请访客签证的护照可停留 6 个月或 9 个月,不能工作(为海外企业远程工作除外),可学习最多 3 个月;18 个月内最多停留 9 个月。 | 任意 12 个月在新西兰超过 183 天即成为税务居民,除非属于「非居民访客」:18 个月内在新西兰合计不超过 275 天,且不为新西兰雇主工作、不向新西兰出售商品服务、在本国是税务居民等(条件全列于 IRD 原文)。 | |
| 临时身份 自费学生签证 Fee Paying Student Visa | 最长可停留 4 年;按签证条件,学期中每周最多打工 25 小时、假期可全职。身份靠遵守签证条件维持。 | 学生与其他个人一样,按 183 天测试和永久住所两条判定是否税务居民;成为税务居民后一般就全球收入纳税,新税务居民可能适用约 4 年的境外收入临时免税。 | |
| 临时身份 认证雇主工作签证(AEWV) Accredited Employer Work Visa | 按工作岗位、技能等级、工资和递交时间,最长可停留 5 年;达到最长停留期后再申请须先在境外待满规定时间。 | 在新西兰工作通常会在 12 个月内超过 183 天,从而成为税务居民,身份回溯到 183 天中的第一天;新西兰雇主按 PAYE 代扣税。为海外雇主工作的收入要报 IR3,即使处在 4 年临时免税期内也不例外。 | |
| 长期居留 居民签证(如技术移民 SMC) Resident Visa (e.g. Skilled Migrant Category) | 可无限期在新西兰居住、工作、学习;但旅行条件自首次以居民身份入境(或已在境内时签证签发)起 2 年到期,之后出入境要拿永久居民签证或延长旅行条件;旅行条件到期时人在境外,签证随之失效。 | 拿到居民签证不等于成为税务居民,仍按 183 天测试或永久住所判定;多数持证人住在新西兰,会很快满足其中一条。新税务居民如过去 10 年都不是税务居民,可享约 4 年境外收入临时免税。 | |
| 永久居留 永久居民签证(PRV) Permanent Resident Visa | 连续持居民签证至少 2 年、满足签证条件并以 5 种方式之一证明扎根新西兰后可申请;其中「时间」一项要求最近 2 年每年在新西兰至少 184 天。获批后可无限期居住并随时出入境(签证须在有效护照上)。 | 税务上仍不看签证:长期住在境外、在新西兰没有永久住所、12 个月内离开超过 325 天的,即使持 PRV 也会变成非居民纳税人;反之住在新西兰就是税务居民,就全球收入纳税。 | |
| 公民 新西兰公民(入籍) New Zealand citizenship by grant | 入籍一般要求最近至少 5 年以新西兰居民身份生活,并在这 5 年中以居民身份在境内每 12 个月至少 240 天、5 年合计 1,350 天;居民签证上的条件须已满足或取消。 | 公民身份本身不决定税务居民:IRD 的判定只看 183 天、永久住所和 325 天三条规则(为新西兰政府派驻海外工作者除外)。公民长期移居海外、满足 325 天且没有永久住所的,也成为非居民纳税人。 |
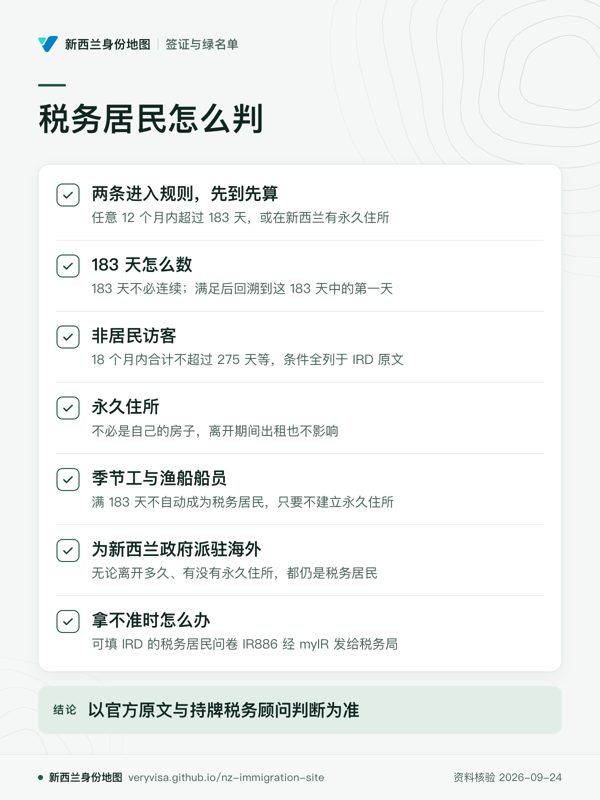
税务居民怎么判
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| 两条进入规则,先到先算 | 以下两条先满足哪一条,就从那时起成为新西兰税务居民:任意 12 个月内在新西兰超过 183 天(非居民访客除外);或在新西兰有永久住所。 | |
| 183 天怎么数 | 抵达和离开当天的不足一天都按整天计入;183 天不必连续;满足后税务居民身份回溯到这 183 天中的第一天。 | |
| 非居民访客(275 天/18 个月) | 18 个月内在新西兰合计不超过 275 天,且此前不是税务居民或过渡期居民、不为新西兰居民雇主工作或受其支付、不向新西兰出售商品服务、工作不要求在新西兰、本人或伴侣不领 Working for Families、合法在境、在本国须纳税的,满 183 天也不按居民算。 | |
| 永久住所(permanent place of abode) | 指你在新西兰通常居住的地方,如一套房子,即使不是一直住着;不必是自己的房子,离开期间出租也不影响。IRD 要看回来的频率、停留时间、家庭社交联系、投资或养老金等经济利益、工作与生意、是否打算回来居住。 | |
| 季节工与渔船船员 | 持 Recognised Seasonal Employer Limited Visa 或 Fishing Crew Work Visa 来工作的人,满 183 天不自动成为税务居民,只要不建立永久住所就按非居民纳税。 | |
| 为新西兰政府派驻海外 | 被派往海外为新西兰政府工作的人,无论离开多久、有没有永久住所,都仍是税务居民;随行的配偶、伴侣和子女不适用,各自按个人情况判定。 | |
| 拿不准时怎么办 | 可填 IRD 的税务居民问卷 IR886 经 myIR 发给税务局;已是居民的可在 myIR 申请新西兰税务居民证明。IRD 另有新移民简明说明 IR1096 与完整指南 IR292。 |
要报哪些表
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| 全球收入 | 税务居民一般就全球收入纳税:境外收入即使没汇进新西兰、即使来源国已扣税,也要申报;同一笔收入两国都征税的,通常可申请外国税收抵免。 | |
| FIF 规则与 5 万纽币门槛 | 持有非受控外国公司股份的,要考虑 FIF 规则:持仓超过 $50,000 的,大概率要用 5 种方法之一计算 FIF 收入,最常用的公允股息率法按期初价值的 5% 计收入;低于 $50,000 且不选用 FIF 规则的,改报实际股息。适用 FIF 后股息不再另报。 | |
| FIF 的范围与披露 | FIF 包括外国公司、外国单位信托、外国养老金计划,以及境外人寿保险保单的保险人;FIF 收入可能在未收到任何钱之前就归属到投资者名下。很多情况下要在税表中披露 FIF 权益:名称、注册地或税务居民地、年初或年末的纽币市值,但有若干豁免。 | |
| 受控外国公司(CFC) | 在受控外国公司持股超过 10% 的,可能要把其收入归属到自己名下报 IR3,也可能要披露权益。 | |
| 境外租金与海外房贷 | 在海外出租住宅,要按新西兰规则计算租金收入并报新西兰税表,所在国也可能要报税;有税收协定的可能只在一方交或可抵免。海外房贷可能涉及非居民预扣税(NRWT)或批准发行人税(AIL),金额须折算成纽币。 | |
| 外国信托 | 税务居民是信托受益人的,就全球受益人收入纳税,包括在海外设立的信托;在海外设立且没有新西兰受托人的信托,设立人要做披露(IR462)。 |
成为居民那年、离开或放弃时
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| 成为居民的那一年 | 年度中途成为税务居民的,IR3 要分开写:作为非居民期间的新西兰来源收入,与成为居民后的全球收入。 | |
| 过渡期居民:约 4 年境外收入免税 | 新移民或回国者,2006 年 4 月 1 日及以后成为税务居民、且此前 10 年都不是税务居民的,自动适用,一生只能用一次。境外利息、股息、FIF 收入、租金等大多数境外收入免税;境外受雇或提供个人劳务的收入不免税。 | |
| 免税期起止日 | 起始日是成为税务居民的第一天;终止日是按 183 天或永久住所首次符合居民条件那个月月底起算 4 年(这一步不回溯)。申请 Working for Families、自行把免税收入报进 IR3、向他国和 IRD 确认已在新西兰就境外收入纳税、或告知不再当过渡期居民,都会让免税提前结束。 | |
| 停止居民身份:325 天 | 同时满足两条才变成非居民纳税人:在新西兰没有永久住所;任意 12 个月内离开新西兰超过 325 天。离开当天在境内的不足一天不计入 325 天;天数不必连续;满足后回溯到 325 天中的第一天。 | |
| 离开时结清 | 确定是永久离开且有收入的,可在税年结束前提交 IR3 或申请所得税评估;未扣税收入超过 $200 的可提交 IR3,列出 4 月 1 日至离境日的收入。之后仍有新西兰来源收入的可能要报 IR3NR;留在新西兰的银行账户和股票要改登记为非居民,以按 NRWT 扣税;PIE 投资要把 PIR 改为 28%。 |
与中国身份的衔接
- 中国来源收入也在新西兰报:成为新西兰税务居民后,中国的利息、股息、租金等同样属全球收入,要报新西兰税;在中国已扣的税通常可申请外国税收抵免。过渡期居民免税期内,中国来源的大多数非劳务收入免税,但在中国受雇或提供劳务的收入不免。中国税务居民判定见跨境图谱 CN-01。 [原文↗] [原文↗]
- 新中税收协定(2019 年版):新西兰与中国 2019 年 4 月 1 日签署的税收协定已于 2019 年 12 月 27 日生效;在新西兰一侧,预扣税自 2020 年 1 月 1 日、其他条款一般自 2020 年 4 月 1 日开始的所得年度起适用。1986 年旧协定已终止。 [原文↗]
- 中国境内的房产出租:出租中国的住房,要按新西兰规则计算租金收入并报新西兰税表,中国一侧也可能要报税;是否只在一方交或可抵免,要看协定条款。 [原文↗]
- 中国境内的股票、基金与保单:持有中国公司股份、单位信托(基金)或在中国买的人寿保单,属 FIF 的范围;超过 $50,000 门槛且无豁免的要算 FIF 收入并可能要披露。中国境内存款的利息属境外收入,要在新西兰申报。 [原文↗] [原文↗]
与其他地区的衔接(深度题)
一个家庭同时挂着几地身份时,每地怎么判税务居民、境外收入与账户怎么报,由姊妹站「跨境家庭财富图谱」逐题展开;论坛「六地身份·税务与申报」板块同步讨论。链接从线上目录生成(2026-09-25)。
本页只写官方规则,不是税务或法律意见。税务居民身份、申报立场和表格要不要报,按个人情况由持牌税务顾问(CPA、EA)与移民律师判断。
来源
- Visitor Visa immigration.govt.nz ↗
- Tax residency status for individuals ird.govt.nz ↗
- Fee Paying Student Visa immigration.govt.nz ↗
- Tax for New Zealand tax residents ird.govt.nz ↗
- Accredited Employer Work Visa immigration.govt.nz ↗(论坛解读)
- Skilled Migrant Category Resident Visa immigration.govt.nz ↗
- Temporary tax exemption (transitional tax residents) ird.govt.nz ↗
- Permanent Resident Visa immigration.govt.nz ↗(论坛解读)
- Presence in NZ requirements (NZ citizenship) govt.nz ↗(论坛解读)
- Foreign investment funds (FIFs) ird.govt.nz ↗
- Renting out an overseas property ird.govt.nz ↗
- Leaving New Zealand ird.govt.nz ↗
- Tax treaties: China taxpolicy.ird.govt.nz ↗
知识卡
不看正文也能拿到这一页的核心内容:先看导读,再看图。点图放大,左右翻页。