骆家儿子九月进 UBC 读工程。RESP 里一共九万:本金四万五、CESG 七千二、BC 省补助一千二、收益三万六千多。骆太太的想法很朴素:「先把我们自己存的钱拿出来用,政府的钱留着,万一以后还用得上。」
这个直觉正好反了。补助和收益只能以教育援助金(EAP)的形式付给在读的学生,孩子一旦毕业或退学,六个月后没取完的补助就要退回政府;而本金是你的,什么时候取都不会丢。所以通常的顺序是:先取 EAP,本金放后面。
两种钱,两种税
教育援助金(EAP)=政府补助+投资收益。付给学生,计入学生当年的收入,机构发 T4A 表(042 栏),学生自己报税。来源
本金退还=你当年存进去的钱。付给供款人(有的计划也允许按指示付给学生),不计入任何人收入,机构也不发 T4A。来源
取钱的主动权在供款人手里:你联系机构、提供学生的正式注册证明,告诉机构这次取多少 EAP、多少本金。来源 不说清楚的话,有的机构会按自己的默认比例拆分,未必对你家最优。
为什么 EAP 要趁早
第一,补助有「过期」风险。 学生停止注册后只有 6 个月可以领 EAP。来源 孩子读到第二年转专业、休学、提前工作,账户里剩下的补助可能来不及取。本金没有这个问题。
第二,学生低年级时收入通常最低。 大一大二的暑期工收入少,高年级实习、带薪合作教育(co-op)的收入往往多起来。EAP 放在收入低的年份领,交的税最少。
第三,每个受益人一生最多从 CESG 拿 7,200。 家庭计划里有兄弟姐妹时,先把一个孩子该领的补助领出来,账算得更清楚。来源
例外也有:如果孩子只读一年、而且当年有大额奖学金或工作收入,把 EAP 摊到之后的学年可能更省税。但前提是你确定他会继续读下去。
每年取多少:让基本个人免税额吃掉大部分
学生的收入先被联邦基本个人免税额抵掉。2026 年联邦基本个人免税额最高 16,452,省里另有自己的基本免税额(BC 为 13,216,安省为 12,989)。来源 一个学生当年 EAP 加上打工收入,如果不超过这个量级,联邦税基本是零;加上学费抵免(下一节),能承受的收入还更高。
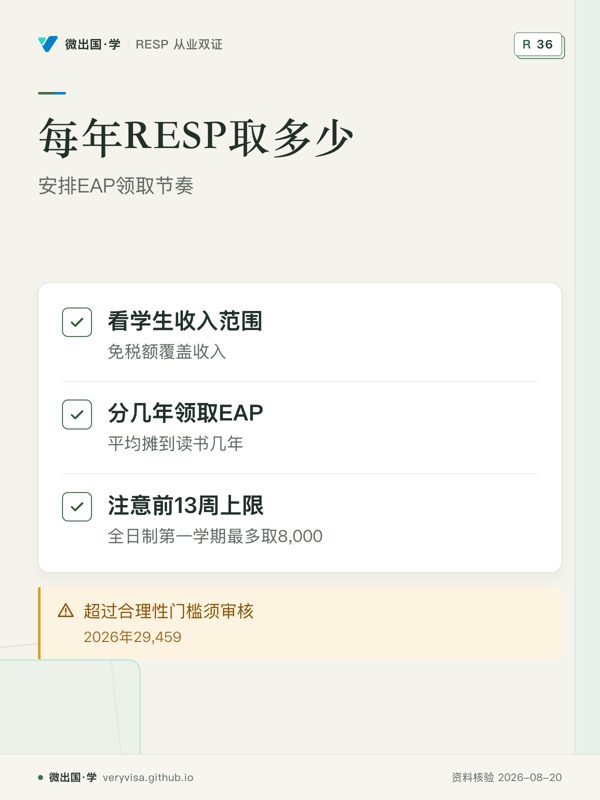
所以一个粗略的做法是:把 EAP 的总额(补助加收益)平均摊到读书的几年,每年领一份,让每年的 EAP 加上学生其他收入,落在免税额和学费抵免能覆盖的范围里。骆家的 EAP 合计约四万四,四年每年一万一,加上暑期工几千块,大概率每年交很少的税甚至不交。
要注意的是前 13 周的上限:全日制第一学期最多只能取 8,000 的 EAP,不够的部分用本金补(见 EAP 上限)。另外,每年的 EAP 超过当年合理性门槛(2026 年 29,459)时,机构要审核费用是否合理。来源
学生报税与学费抵免的现状
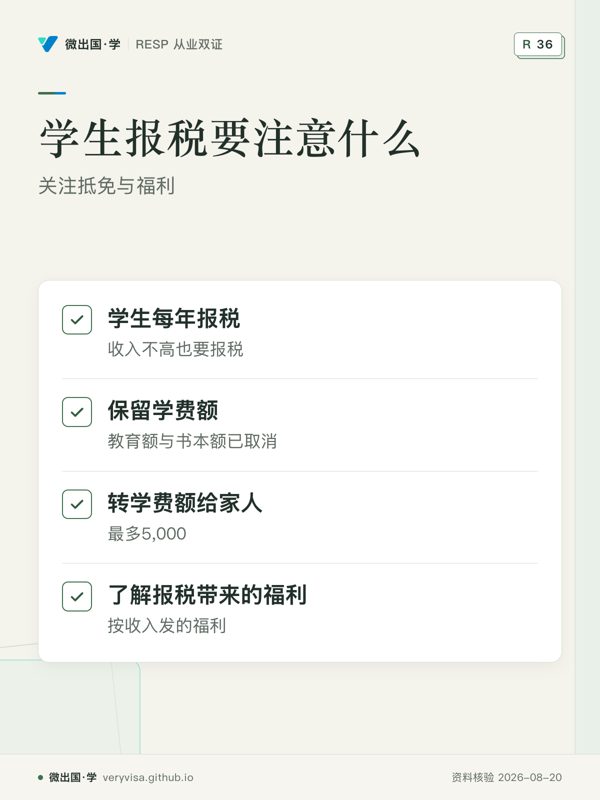
孩子一上大学,就要每年报税,哪怕收入不高。几件事要知道:
学费抵免还在,教育额与书本额已经取消。 联邦的教育额(education amount)和书本额(textbook amount)从 2017 年起取消,学费额(tuition amount)保留;省里的规定各不相同。来源 学校会发 T2202 表,学生凭它申报。
用不完可以转给父母,最多 5,000。 学生先用学费额把自己的税抵到零,剩下的当年部分,最多 5,000 可以转给父母、祖父母或配偶,其余结转到以后自己用。来源 这里有一个取舍:EAP 领得越多,学生自己用掉的学费额就越多,能转给父母的就越少。高收入父母用学费额的价值更高,所以有的家庭会在孩子学费高的年份少取一点 EAP、多取本金,把学费额留给父母。这是小钱,但值得算一下。
报税本身有好处。 学生报了税,才能领加拿大食品与必需品福利(原 GST/HST 抵免)等按收入发的福利;将来 RRSP 额度也从有收入的年份开始累积。各项福利与抵免的系统说明,见税务站可退还抵免与福利。
本金什么时候取
本金可以在读书期间任何时候取,拿去交学费、租房都行,不用交税。只要学生当时在读合格课程,取本金不会触发补助退还。本金也可以一直留到毕业后再取,继续在账户里延税增长;只是毕业超过 6 个月后,剩下的补助就没法再以 EAP 付出,所以别让补助陪着本金一起留下来。
三种家庭,三种取法
两个孩子在家庭计划里。 老大先上大学,老二还有三年。补助要为老大留足他那份 7,200 的空间,但不要把整个计划的补助都给老大领光,老二还需要他那一份。一个简单的办法是:按每个孩子自己的供款记录,大致估出他名下的补助,各领各的;多出来的收益再按实际需要分配。
孩子读带薪实习的项目。 实习那几个学期收入高,EAP 集中到纯上课、没收入的学期。
孩子先读两年社区学院,再转大学。 前两年的学费低,但 EAP 仍然照常领,尤其是补助。别想着「学院便宜,本金够用,补助留到大学」——中间如果有空档超过 6 个月没注册,剩下的补助就可能来不及取。
常见误会
「EAP 要交很多税。」 EAP 算学生的收入,不是父母的。一个没有其他收入的学生,基本个人免税额和学费额就能覆盖大部分。
「本金取出来要交税。」 不用,本金是你交过税的钱,取出时不计入任何人收入。
「EAP 必须拿收据换。」 在合理性门槛以内,机构一般不要求逐项收据;超过门槛才需要。
「毕业以后慢慢取。」 毕业或停止注册后只有 6 个月可以领 EAP,过了就只能走 AIP 等路径,补助要退。
骆家可以带走的清单
- 开学前把注册证明交给机构,第一学期取 8,000 的 EAP,不够的用本金补。
- 把 EAP 总额(补助加收益)大致平均摊到读书年限,低年级不少取。
- 每次取款都告诉机构:这次多少是 EAP、多少是本金。
- 孩子每年报税,用 T2202 申报学费额;看看要不要把一部分转给父母。
- 最后一年前核对账户:剩余的补助要在毕业后 6 个月内取完。
- 孩子提前退学或休学,第一时间联系机构,先把能领的 EAP 领出来。
从业者要多知道的
取款时替客户做的最有价值的一件事,是把「EAP 与本金各取多少」讲清楚并写在取款指示里。默认拆分未必对客户最有利,而补助过期是最常见也最冤的损失。学生报税和学费额转移属于税务问题,提醒客户找报税人员,不要替客户算最终税额(见从业行为红线)。
来源
- CRA,RESP 的支付(EAP 与本金、T4A、6 个月):https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/registered-education-savings-plans-resps/payments-resp.html
- canada.ca,用 RESP 支付教育费用(取款流程、每人 CESG 上限):https://www.canada.ca/en/services/benefits/education/education-savings/paying-education.html
- CRA,RESP 公告 No.1R3(合理性门槛):https://www.canada.ca/en/revenue-agency/services/tax/registered-plans-administrators/bulletins/resp-bulletin-1.html
- CRA,2026 年个人税额调整(基本个人免税额):https://www.canada.ca/en/revenue-agency/services/tax/individuals/frequently-asked-questions-individuals/adjustment-personal-income-tax-benefit-amounts.html
- CRA,学费额(第 32300 行):https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/deductions-credits-expenses/line-32300-your-tuition-education-textbook-amounts.html
- CRA,学费额的转移与结转:https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/deductions-credits-expenses/line-32300-your-tuition-education-textbook-amounts/transferring-carrying-forward-amounts.html
本页是一般性说明,不替你做税务决定;个案以 CRA 的核定和持牌专业人士的意见为准。
听、看、翻:取钱:EAP、PSE 与最省税的取法
两处更正:① 音频把魁北克的 12% 拆成联邦与省两部分,以 Revenu Québec 为准;② 「转入 RRSP 免税」说得太满——是把 AIP 计入收入后用 RRSP 供款抵扣,可避开 20% 附加税,终身最多 5 万、须有 RRSP 额度,一般要求计划开户满九年以上、所有受益人满 21 岁且不在读,将来从 RRSP 取出仍要交税。
制作中
制作中
制作中
制作中
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。