蔡先生的独生子二十三岁,在一家物流公司做得风生水起,明确说不会再回学校。蔡家的 RESP 开了十九年,本金 36,000,CESG 7,200,收益 28,000。蔡先生听人说「收益转进 RRSP 就不用罚款」,打算下个月就去办。
这句话是对的,但只对了一半。能转多少,要看蔡先生和太太手上有多少 RRSP 额度;什么时候转,要看这一年蔡家的收入和 RRSP 缴费计划。办之前先把账算一遍,差别可能是一万多块。
先把三块钱分开
关户时 RESP 里的钱分三块:来源
- 本金 36,000:免税退还给供款人,不计入收入。
- 补助 7,200(加上可能有的学习债券、省补助):退回政府。这是规则本身,不是罚款,补助原本就只为教育而给。
- 收益 28,000:这一块才是本页要处理的,叫累积收入支付(AIP)。
AIP 的税:普通所得税加 20%
AIP 付给供款人,计入供款人当年收入,按普通税率交税,再加 20% 附加税(魁北克居民 12%)。来源
以蔡先生为例,住在 BC,年收入在九万到十一万之间。2026 年这一段收入的联邦税率是 20.5%,BC 税率在 100,728 以下是 7.7%、以上是 10.5%,合计边际税率大约 28%〜31%。来源 粗算:
28,000 ×(约 28%〜31% + 20%)≈ 13,500〜14,300
也就是说,直接拿 AIP,将近一半的收益交了税。
什么时候才能拿 AIP
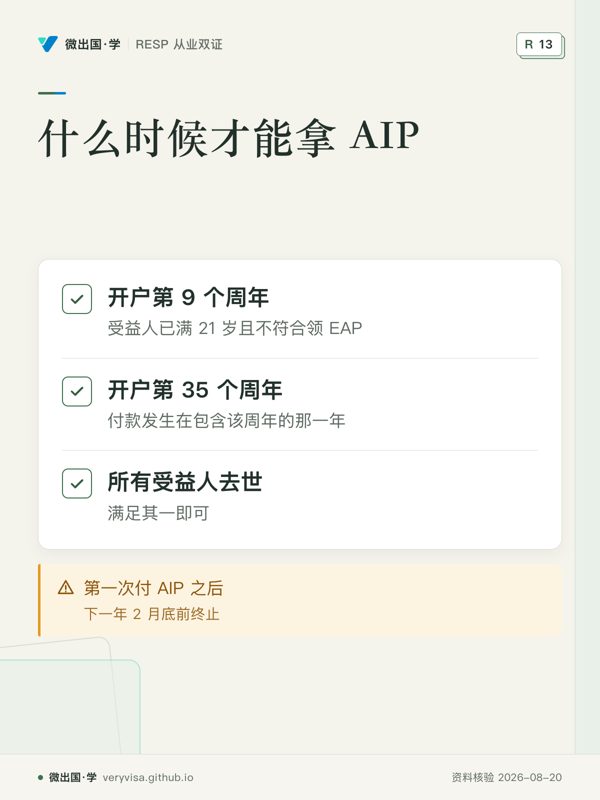
不是孩子一说不读就能取。CRA 列的条件,满足其一即可:来源
- 付款发生在包含 RESP 开户第 9 个周年的那一年之后,而且每一位(在世的)受益人都已满 21 岁、目前不符合领 EAP 的条件;
- 付款发生在包含开户第 35 个周年的那一年;
- 所有受益人都已去世。
蔡家开户十九年、儿子二十三岁不在读,满足第一条。还有一个硬规定:第一次付 AIP 之后,RESP 必须在下一年 2 月底前终止。来源 所以 AIP 一般是一次性收尾,不能分十年慢慢取来摊税。
转进 RRSP:免掉附加税,但要有额度
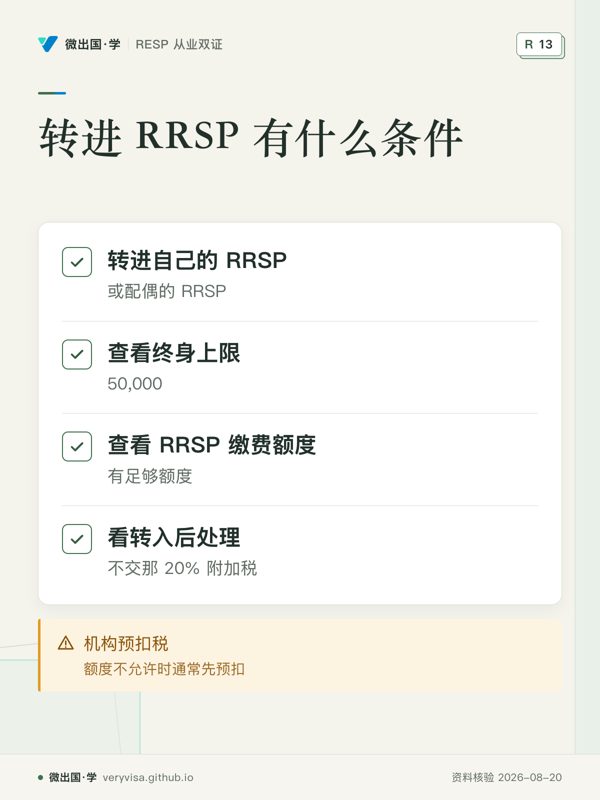
供款人可以把 AIP 转进自己的 RRSP,或配偶(同居伴侣)的 RRSP,终身上限 50,000,前提是有足够的 RRSP 缴费额度。来源 转入的部分:
- AIP 仍要计入当年收入,但同时有等额的 RRSP 扣除,两者抵消;
- 不交那 20% 附加税;
- 将来从 RRSP 取出时,按取出那年的普通税率交税。
机构方面,AIP 直接转进 RRSP、且你的 RRSP 扣除额度允许当年扣除时,机构不用预扣税;否则机构通常会先预扣普通税和附加税。来源
所以蔡家要先看两人的 RRSP 额度(在 CRA My Account 或去年的评税通知上)。RRSP 每年新增额度是上一年收入的 18%,2026 年最多 33,810。来源 很多家庭多年没存满,攒下来的空间足够接住这 28,000。
三种情况,结果差多少
| 情况 | 做法 | 这 28,000 当年大约交的税 |
|---|---|---|
| 夫妻有 28,000 以上 RRSP 额度 | 全部转 RRSP | 当年不交;将来从 RRSP 取出时再按当时税率交 |
| 只有 15,000 额度 | 15,000 转 RRSP,13,000 以 AIP 取出 | 13,000 ×(约 30% + 20%)≈ 6,500 |
| 没有额度 | 全部 AIP | 约 14,000 |
多数家庭能做到第一行或第二行。如果额度不够,可以考虑把关户推迟一两年,等新增额度下来再转;但要记住 AIP 的时间点受 35 年上限约束,也别拖到忘记。
转之前的几件事
先确认孩子真的不读了。 孩子二十三岁不读,二十六岁可能读 MBA 或者学一门手艺。收益一旦以 AIP 或转 RRSP 拿出来,账户关闭,补助也退了,就再也回不来。有兄弟姐妹的,转给兄弟姐妹通常比转 RRSP 更划算(见换受益人与兄弟姐妹调配)。
别用 RRSP 额度去接一笔本来可以不用接的钱。 RRSP 额度对高收入家庭价值很高,用来接 AIP 是占用了额度。如果孩子只是晚几年读书,就先等。
选一个供款人收入低的年份。 如果不得不以 AIP 取出,挑退休后、休假年、失业年这类收入较低的年份,普通税那部分会少交。
报税时单独计算附加税。 AIP 会在 T4A 上报告,附加税要在报税时另外计算申报,交给报税人员处理最稳妥。
孩子有残疾的另有选择。 孩子有残疾税收抵免资格、并开了 RDSP 的,收益也可以转进孩子的 RDSP,同样免掉附加税(见孩子有残疾)。
转自己的 RRSP,还是配偶的
CRA 允许 AIP 转进供款人自己的 RRSP,或配偶、同居伴侣的 RRSP。来源 这里有两个考虑:
谁的额度够。 如果只有一方有足够的未用额度,就转那一方。夫妻都开过户、都是供款人的,可以分别转,各自受 50,000 的终身上限。
将来谁取出时税率低。 转进配偶的 RRSP,将来从配偶 RRSP 取出时按配偶的税率交税。如果配偶收入明显低、将来退休也收入低,转进配偶的 RRSP 可以把这笔钱的税负挪到低税率的一方。但配偶 RRSP 有自己的规则(例如供款后几年内取出会算回供款人收入),具体请报税人员一起看。
为什么不能「先取现,再自己存 RRSP」
有人会想:先把 28,000 以 AIP 取出来,再自己存进 RRSP 拿扣除,不也一样?不一样。机构付 AIP 时,如果不是直接转进 RRSP,通常要先预扣普通税和附加税,来源 你拿到手的只有一半左右。就算年底报税时 RRSP 扣除能把普通税抵回来,那 20% 的附加税仍然要按 AIP 全额计算。直接转进 RRSP,才能免掉附加税,也不会被先扣走一大块现金。
常见误会
「转 RRSP 就不算收入。」 AIP 仍然计入当年收入,只是被等额的 RRSP 扣除抵消。报税时两项都要填。
「50,000 是每年的上限。」 是每个供款人一生的上限,而且还受当年 RRSP 额度限制。
「AIP 可以分几年取。」 第一次付 AIP 后,RESP 要在下一年 2 月底前关户,所以实际上就是一两年内处理完。
蔡家可以带走的清单
- 确认 AIP 条件:开户满 9 年后,儿子满 21 岁且不在读。
- 查夫妻两人的 RRSP 缴费额度,算出最多能转多少。
- 请机构把能转的部分直接转进 RRSP(不要先取现再自己存,否则会被预扣)。
- 剩下的以 AIP 取出,挑收入低的年份。
- 记住:第一次付 AIP 后,次年 2 月底前关户。
- 本金随时可以免税取回,和 AIP 分开处理。
四条路的总览见孩子不读书怎么办,RRSP 本身的规则见税务站 RRSP、TFSA 与 FHSA。
从业者要多知道的
办 AIP 前,最常见的错误是没核对客户的 RRSP 额度就转,结果转入部分超额,又引出 RRSP 的超额罚款。第二常见的是没问清楚还有没有其他孩子能用这笔钱。RRSP 额度与报税属于税务范围,请客户提供评税通知或由报税人员确认(见从业行为红线)。
来源
- CRA,RESP 的支付(AIP 条件、20% 附加税、转 RRSP 50,000、预扣、次年 2 月底关户):https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/registered-education-savings-plans-resps/payments-resp.html
- canada.ca,管理 RESP(不读书时三块钱的去向):https://www.canada.ca/en/services/benefits/education/education-savings/managing-plan.html
- CRA,2026 年税率与税阶:https://www.canada.ca/en/revenue-agency/services/tax/individuals/tax-rates-brackets/current-year.html
- CRA,RRSP 等年度限额:https://www.canada.ca/en/revenue-agency/services/tax/registered-plans-administrators/pspa/mp-rrsp-dpsp-tfsa-limits-ympe.html
本页是一般性说明,不替你做税务决定;个案以 CRA 的核定和持牌专业人士的意见为准。
听、看、翻:不读书的处置:AIP、20% 附加税与转 RRSP
两处更正:① 音频把魁北克的 12% 拆成联邦与省两部分,以 Revenu Québec 为准;② 「转入 RRSP 免税」说得太满——是把 AIP 计入收入后用 RRSP 供款抵扣,可避开 20% 附加税,终身最多 5 万、须有 RRSP 额度,一般要求计划开户满九年以上、所有受益人满 21 岁且不在读,将来从 RRSP 取出仍要交税。
制作中
制作中
制作中
制作中
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。