何女士的女儿读十年级,16 岁。今年她第一次给女儿开了 RESP,一次存了 5,000,满心期待拿 1,000 的补助。三个月后对账单上补助一栏是零。她打电话去问,机构说:「孩子 16 岁了,之前没有供款记录,不符合 16、17 岁领补助的条件。」
同样是 16 岁开户,另一家的补助照常到账。差别只在一件事:15 岁那年年底之前,有没有存过钱。
16、17 岁的补助有前置条件
联邦基本补助一直付到孩子 17 岁那年年底。来源 但 16 岁和 17 岁这两年,只有满足下面任意一条的孩子才能拿:
- 第一条: 孩子 15 岁那年年底之前,所有 RESP 合计已经存了至少 2,000,并且没有取出;
- 第二条: 孩子 15 岁那年年底之前,有任意 4 个年度每年至少存了 100,并且没有取出。来源
这条规则的用意,是防止有人等到最后两年才开户、只为套一两年的补助。它对从小就存的家庭毫无影响——每年存几百、几千,早就满足了。受影响的是两类家庭:一直没开户的,以及开了户但前几年几乎没存的。
何女士的女儿正是第一类:15 岁那年年底前一分没存,16 岁再存,两条都不满足,16、17 岁的补助就都拿不到了。
关键年份:孩子 15 岁那一年
如果孩子今年 15 岁、之前没存过或存得少,今年 12 月 31 日之前是最后的机会。补助按日历年计算,年底就是截止线。来源
最直接的做法:15 岁这一年存到至少 2,000(未取出),第一条就满足了。如果有未用额度,最好直接存到 5,000,当年拿 1,000 的补助,同时满足条件。
注意「没有取出」这四个字。有些家庭存了钱、过几个月又取了出来(比如买车、交学费),账面上存过,但按规则不算。15 岁年底前的钱,要留在账户里。
下面的演示可以填孩子的出生年和每年的供款,直接看 16、17 岁那两年能不能拿到补助。
满足条件之后:最后三年最多拿多少
满足条件的孩子,15、16、17 这三年仍按正常规则拿:有未用额度时每年最多 1,000,没有时 500。来源 所以 15 岁才第一次开户、并且额度足够的孩子,三年最多拿 3,000。
对 14 岁的孩子,情况宽松得多:14 岁和 15 岁两年各存 5,000,既拿到 2,000 补助,又满足了第一条,16、17 岁还能再拿 2,000,四年合计 4,000。所以孩子 13、14 岁还没开户的家庭,最该做的就是今年就开。
17 岁那年是最后一年,之后的供款不再配任何补助,额度也不再累积。来源 这一年还有未用额度的,把能拿的尽量拿到。
学习债券和额外补助怎么算
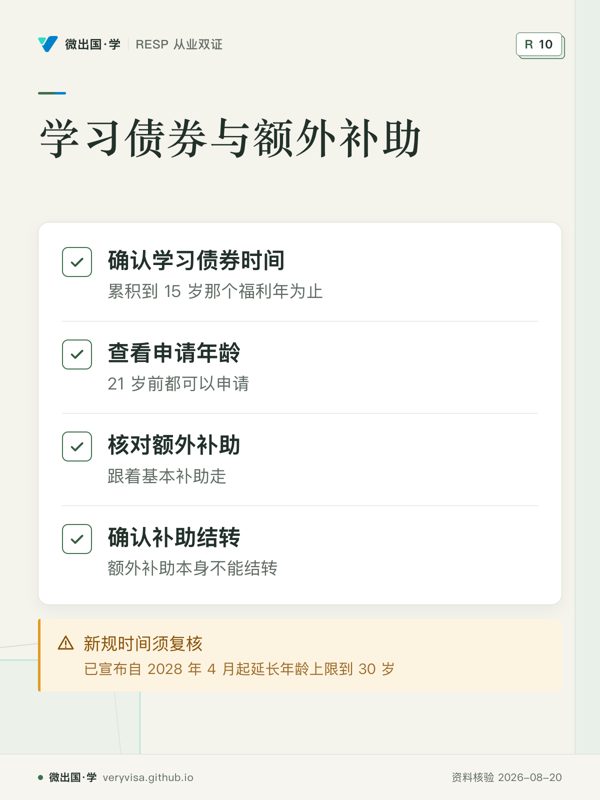
学习债券(CLB) 的累积到孩子 15 岁那个福利年为止,来源 但申请没有这么早截止:现行规则下受益人 21 岁前都可以申请,来源 已经宣布自 2028 年 4 月起追溯申请的年龄上限延长到 30 岁。来源 学习债券不需要供款,也不受上面 16、17 岁条件的限制。家里收入曾经在线下、却从没申请过的,现在补申请,照样能拿到累积的部分(详见低收入家庭)。
额外补助(A-CESG) 跟着基本补助走:16、17 岁拿不到基本补助的孩子,额外补助也拿不到;额外补助本身不能结转。来源
何女士还能做什么
她女儿 16、17 岁的补助拿不到了,但这 5,000 存款并没有损失:它仍在 RESP 里延税增长,女儿读大学时,本金可以免税退回给她,收益作为教育援助金取出时按女儿的收入计税。来源 两年的收益不多,但也不是零。
她还查了一件事:女儿出生后头几年,家里收入确实在学习债券的收入线以下。她让机构补申请了学习债券,这笔钱不需要供款,现行规则下女儿 21 岁前都可以申请。
家里还有一个 12 岁的儿子。她吸取了教训,今年就给儿子存了 5,000,之后每年存到 5,000,儿子 15 岁那年的条件自然满足。
两个家庭的对照
同样是 16 岁才想起 RESP,两家的结果完全不同,差别都在「之前做过什么」:
A 家: 孩子 5 岁时开过户,存了四年、每年 300,后来断了。四个年度每年至少 100、且没取出,第二条满足。孩子 16 岁这年再存 5,000,照样按正常规则配补助,有未用额度时拿 1,000,17 岁再拿一次。A 家当年那点小钱,意外成了最后两年补助的门票。
B 家: 孩子 12 岁时开过户,存了 1,500,一年后取出来用了。累计存款没到 2,000,也没有 4 个年度的记录,而且那 1,500 已经取出,按规则不算。16 岁再存,两条都不满足。
所以对家里有 13、14 岁孩子的家庭,哪怕今年只能存很少,也值得每年存一点:每年至少 100,攒够 4 个年度,就给 16、17 岁留住了门。当然,能在 15 岁年底前累计存到 2,000,是更稳的做法。
15 岁以后,开户与转户要当心的地方
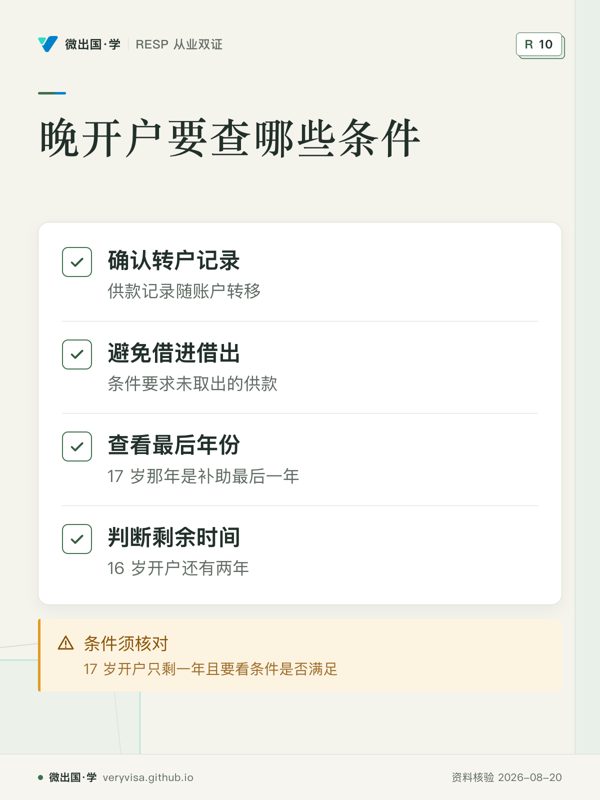
换机构没有问题。 同一受益人的 RESP 在机构之间转移,没有税务后果,来源 供款记录随账户转移,已经满足的条件不会因为换机构而丢失。转户时向新机构确认历史供款记录已经完整带过去。
供款不要「借进借出」。 有的家庭为了凑条件,年底存 2,000、隔年一月就取出。按规则,条件要求的是「未取出」的供款,来源 这样做不但可能让条件落空,取出还会涉及补助的处理。
别让时间只剩一年。 17 岁那年是补助的最后一年,额度也在那年年底停止累积。来源 孩子 16 岁时开户、满足条件的,还有两年;17 岁才开户的,只剩一年,而且要看条件是否满足。越往后,能做的越少。
带走这张清单
- 孩子 14 岁或 15 岁、还没开户的:今年就开,今年就存。
- 15 岁那年 12 月 31 日前,累计存款至少 2,000 且不取出;有额度就存到 5,000。
- 已经开户但前几年几乎没存的:核对是否已有 4 个年度每年至少 100,没有就按第一条补足。
- 15 岁以后,不要把 15 岁年底前的存款取出来。
- 收入曾在线下的,补申请学习债券,21 岁前都来得及。
- 17 岁那年是最后一年补助,把剩余额度能用就用。
从业者要多知道的
给 14 岁以上孩子开户的客户,开户当天就要讲清 16、17 岁的两条条件,并算出今年年底前至少要存多少。客户如果打算年内取款,要提醒「未取出」的要求。不要只说「补助到 17 岁」而不提前置条件(见KYC 与从业行为、信息披露与费用)。
来源
- canada.ca,RESP 能加多少钱:https://www.canada.ca/en/services/benefits/education/education-savings/estimating-amounts.html
- 《加拿大教育储蓄法》全文:https://laws-lois.justice.gc.ca/eng/acts/c-3.6/FullText.html
- canada.ca,加拿大学习债券:https://www.canada.ca/en/services/benefits/education/education-savings/canada-learning-bond.html
- CRA,RESP 如何运作:https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/registered-education-savings-plans-resps/resp-works.html
本页是一般性说明,不替你做税务或投资决定;个案以 ESDC、CRA 的核定和持牌专业人士的意见为准。
听、看、翻:15–17 岁:16、17 岁补助的条件与最后窗口
制作中
制作中
制作中
制作中
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。