首页 / 产品库 / Manulife 宏利
宏利 Manulife One 房贷账户
宏利银行的一体化房贷账户,把房贷、可循环额度和日常银行放在一起。存进来的钱每天抵减欠款,按当天净余额算利息。
打个比方像把工资卡和房贷绑在一起:工资一进来就先抵房贷,少付的是贷款利息。
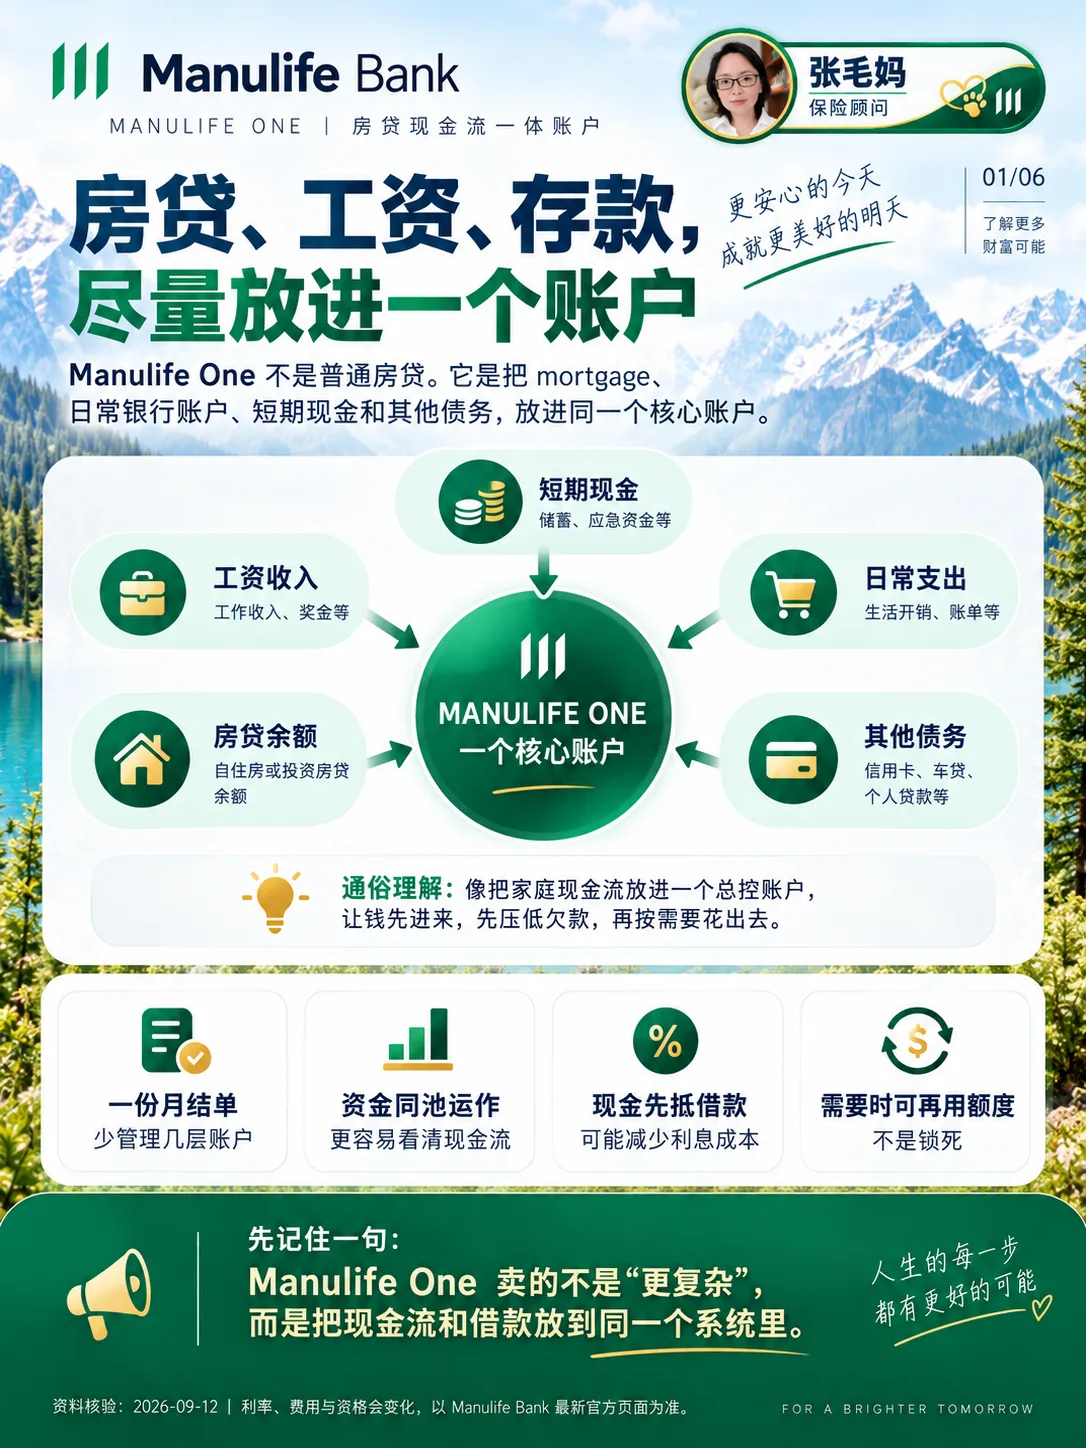 现金流与房贷放进同一个账户 · 读图提示
先搞懂
它为什么会出现
传统房贷按固定还款表走,闲钱常停在另一个账户。One 让现金先压低欠款,也允许把部分债务放进定期或追踪子账户。
能帮你解决
解决什么问题
- 工资存在活期里利息低,房贷利息却高
- 收入不固定,想有余钱就还、缺钱时再用
- 想少付房贷总利息、提早还清
适合谁
这款适合你吗
适合这些人
- 现金流大、账户里常有余钱的家庭
- 自雇或佣金收入、收入月份不固定的人
不太适合
- 首付或净值不足 20% 的申请人
- 只追最低报价、不想管理可借额度的人
怎么运作
几步看懂怎么用
- 用房屋做抵押开户(首付或净值至少 20%)
- 工资、存款都进这个账户,自动抵减欠款
- 按每天净欠款计息,需要时在额度内重新借用
- 要稳定利率或分开记账时,再建立定期或追踪子账户
举个例子
放到一个家庭里看
陈先生夫妻每月工资进账后要过二三十天才花完。放进 Manulife One 后,这笔钱在花掉前一直在抵房贷,一年下来省下的利息,比放活期赚的利息多。
虚构案例,只为说明用法;实际以你的情况和正式条款为准。
记住这几点
关键规则
- 主账户可随时还款,也能在额度内再次借用
- 最多五个定期子账户可分别固定或浮动
- 追踪子账户可把不同用途的债务分开记账
要付出的代价
- 主账户浮动利率、月费与现金停留时间要一起算
- 锁入封闭定期子账户后会失去部分提前还款自由
货比三家
市场上还有什么选择
其他银行也有房贷加 HELOC,实际结构、利率和关系服务各不相同。One 的特点是把现金流放进主账户;代价是结构更复杂,也更考验自律。
新手词典
看到这些词不慌
- HELOC
- 房屋净值信用额度,用房子做抵押的可循环借款
- 子账户
- 在账户里单独拆出的一段固定利率或专门记账的借款
配图帮你看
一图看懂
每张图下面的读图提示,帮你抓住图里最该看的地方。
 放大 ⤢
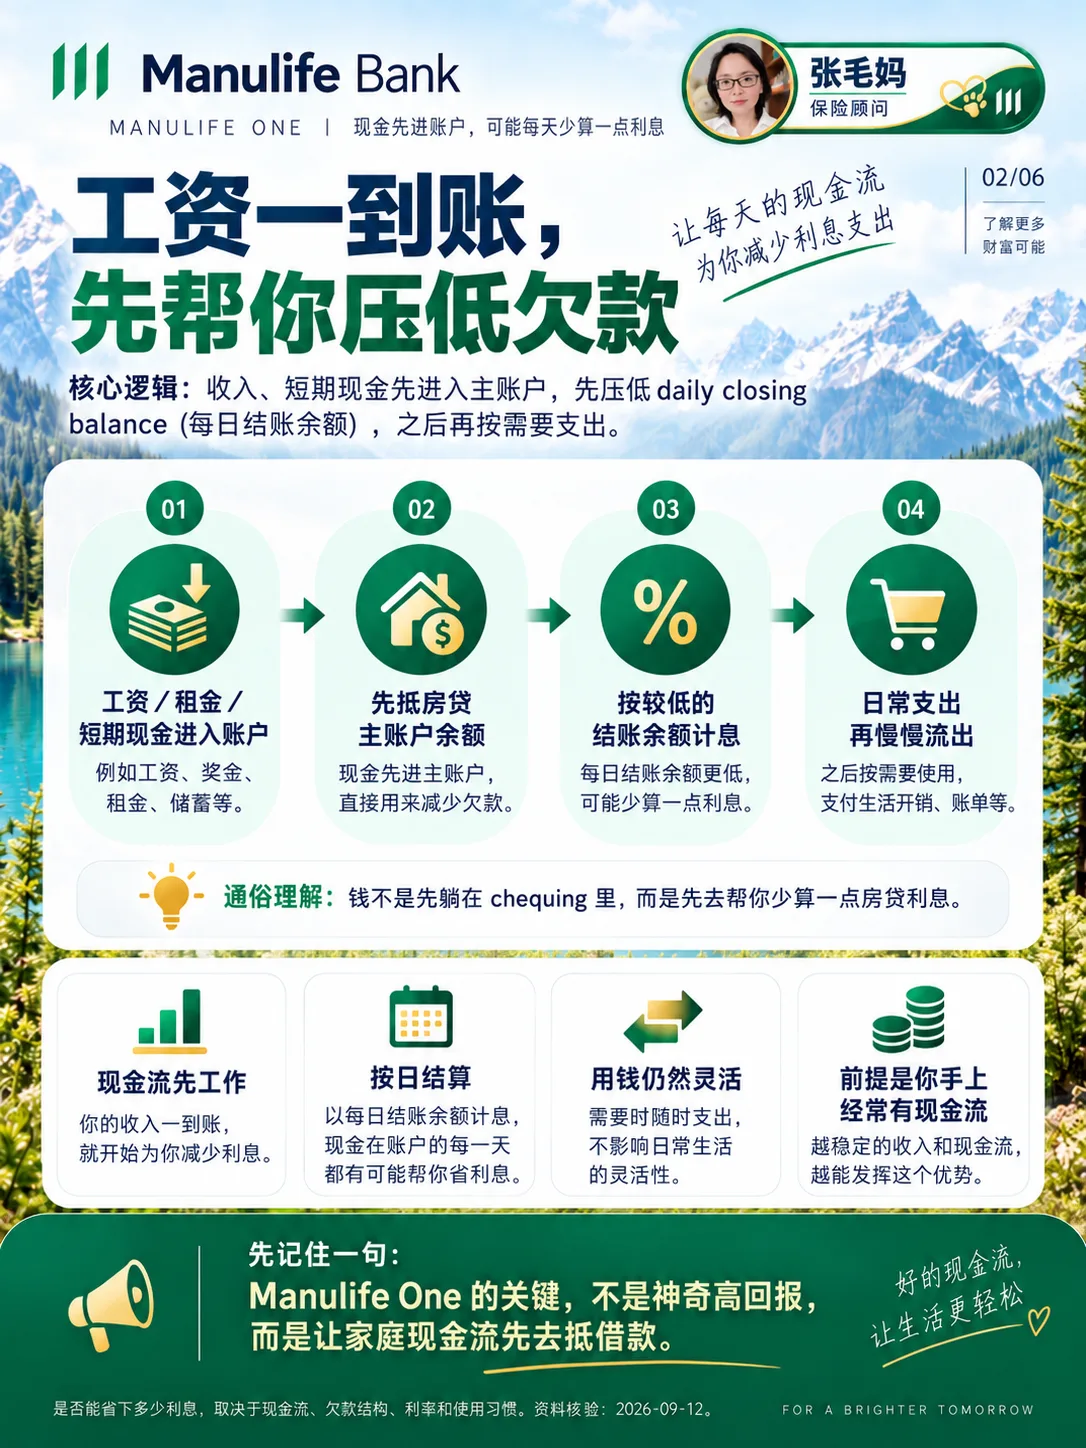
工资进账为什么能少算利息?
余额越低、停得越久,利息越少
读图提示
- 先看
- 第三步:每天结账时欠款余额越低,当天计的利息就越少。
- 容易忽略
- 能省多少取决于钱在账户里停多久;工资到账马上花掉,效果就很小。
- 下一步
- 把现金流和欠款结构带上,看『买房与房贷』方案。
 放大 ⤢
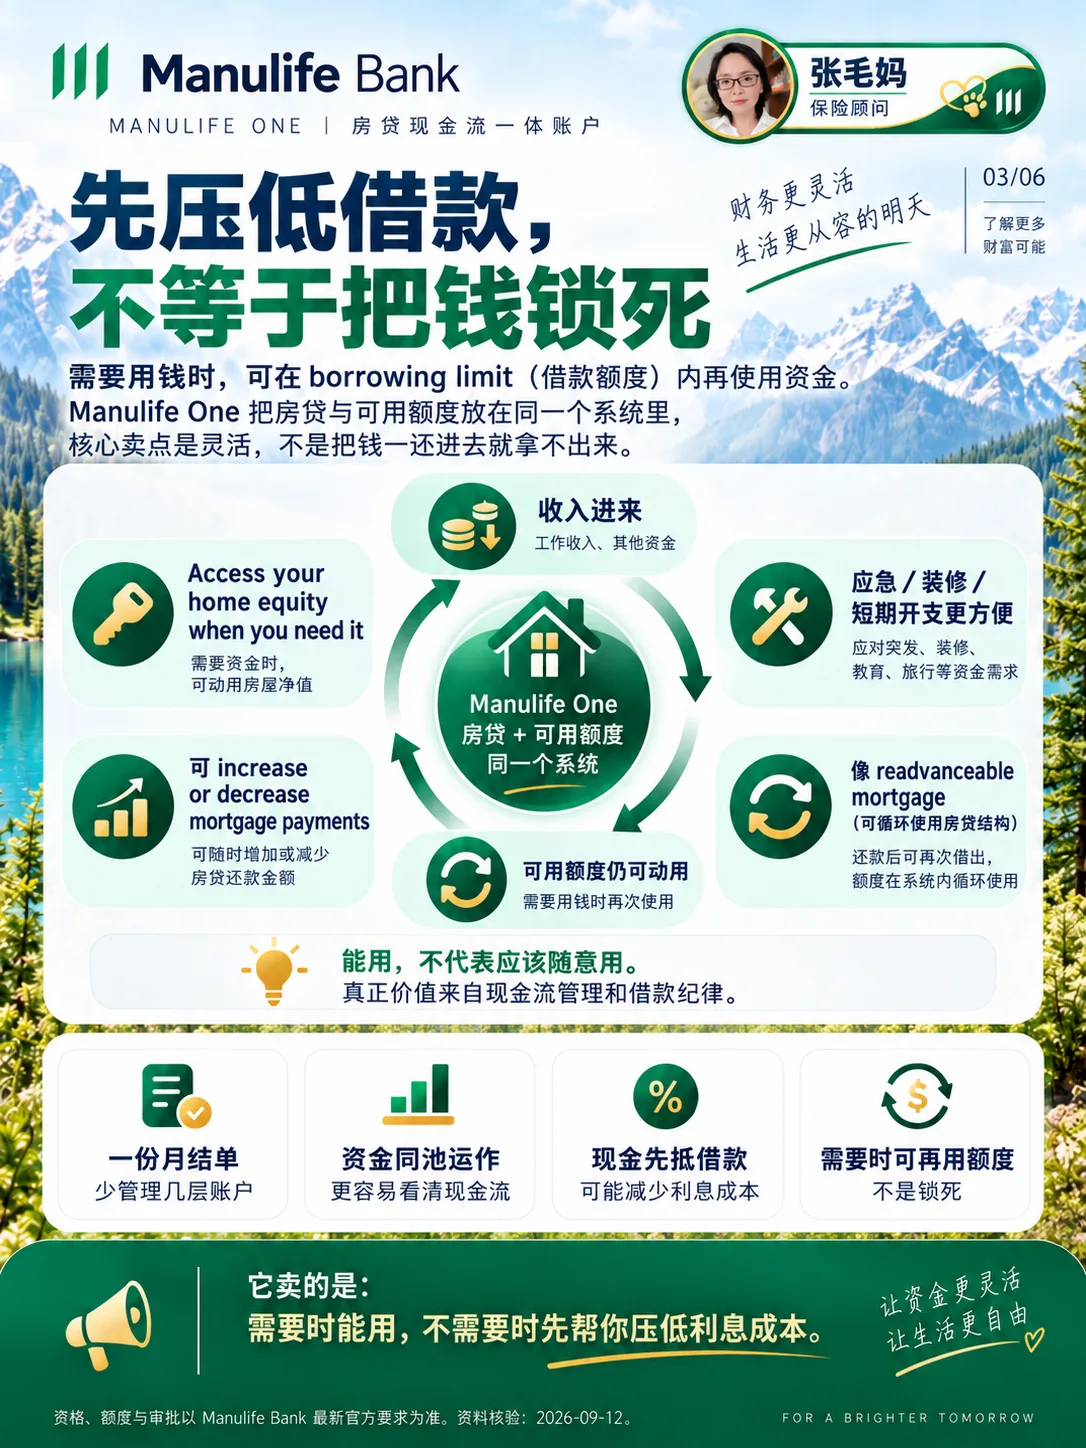
还进去的钱还能再用吗?
额度可循环,关键在借款纪律
读图提示
- 先看
- 右边那圈箭头:钱还进去以后,急用时还能再取出来。
- 容易忽略
- 取出来就是重新借款、要付利息;缺少节制,欠款会长期挂着。
- 下一步
- 看『Manulife One 房贷账户』的代价与限制。
 放大 ⤢
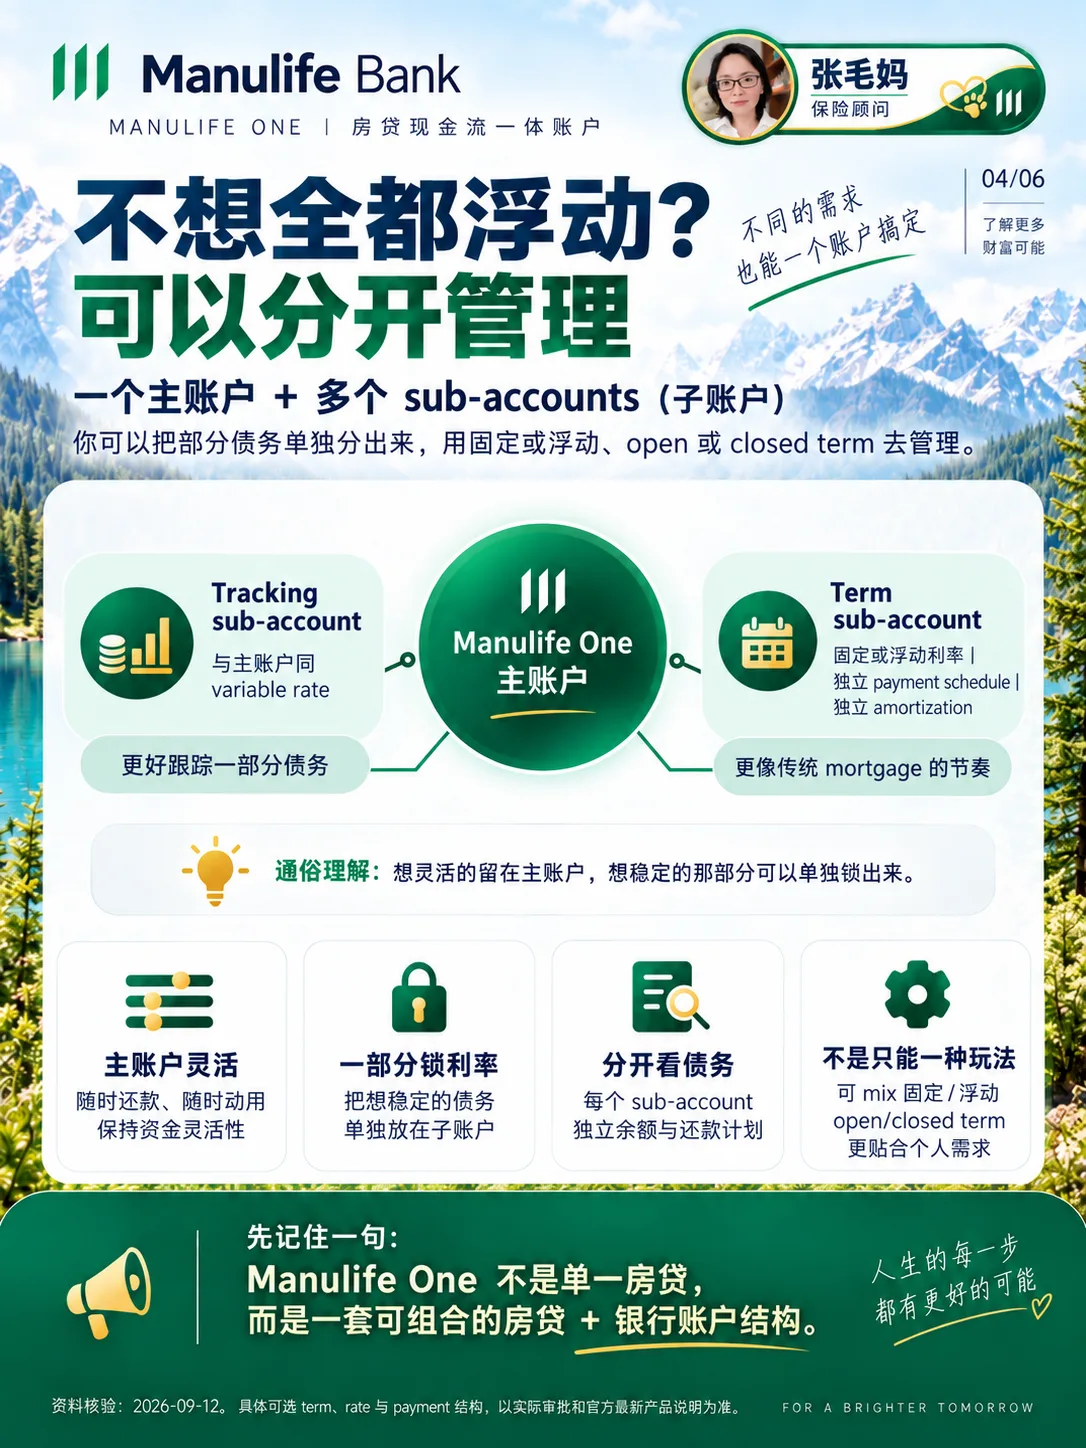
一部分房贷能单独锁定利率吗?
主账户灵活,子账户可锁定
读图提示
- 先看
- 两侧子账户:想固定利率的那部分欠款可以单独拆出去管理。
- 容易忽略
- 子账户的期限、利率和还款计划要审批,拆出去的部分不能随借随还。
- 下一步
- 想要分段且还款清楚,看『Bank Select 房贷』。
 放大 ⤢
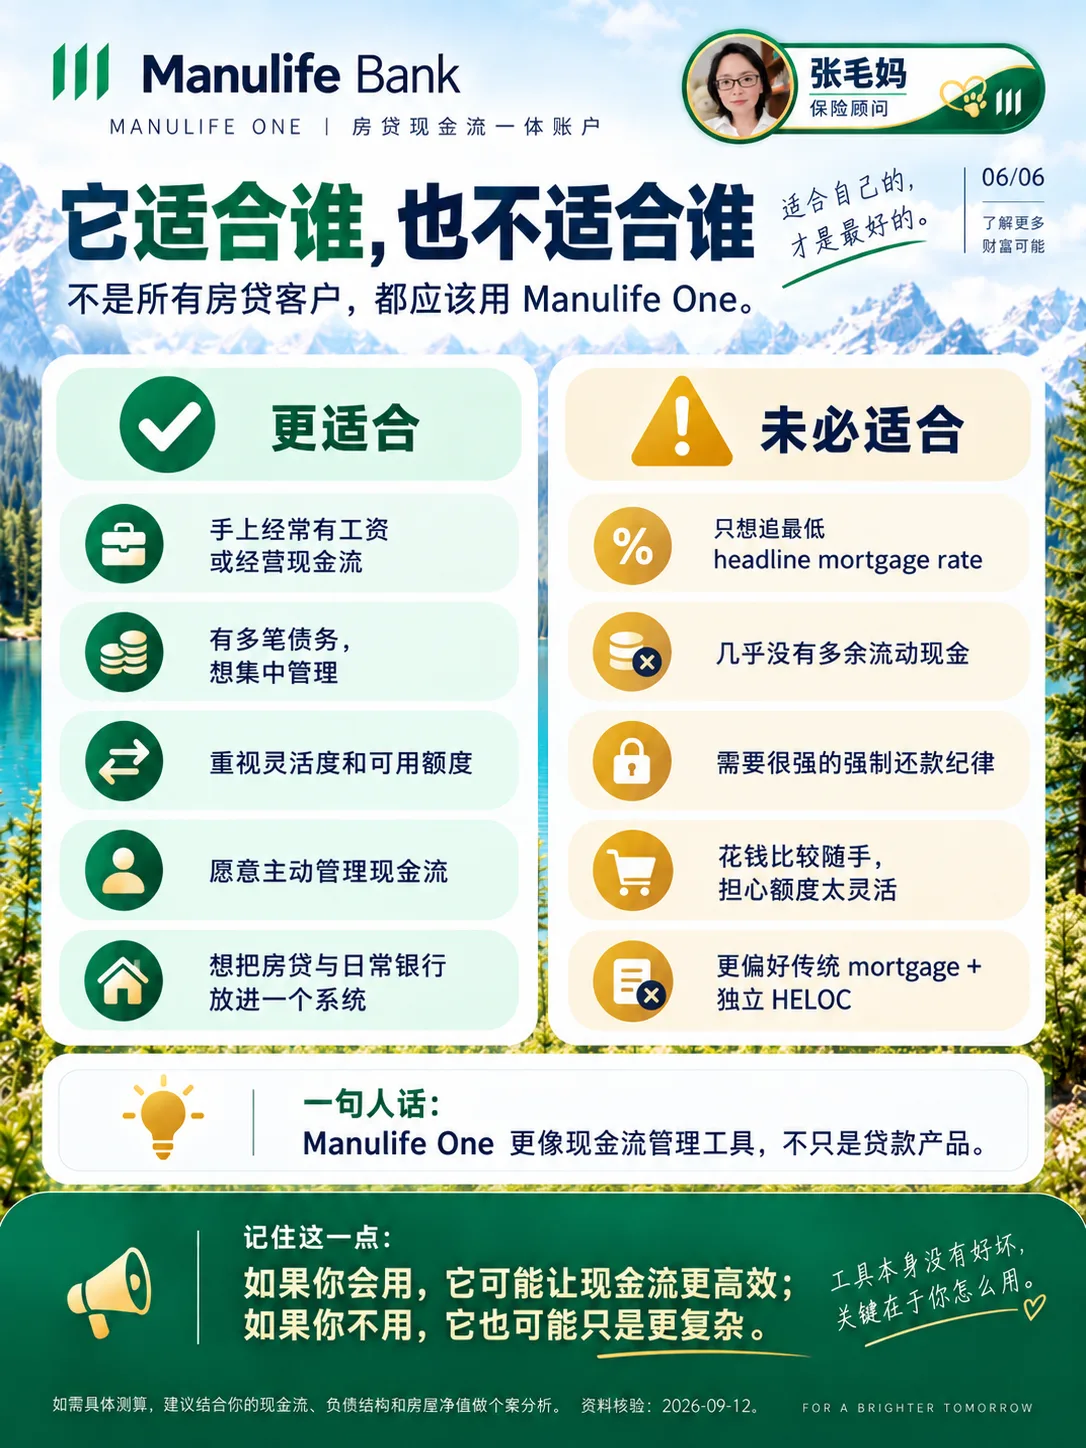
我适不适合用 Manulife One?
会管现金流的人才用得好
读图提示
- 先看
- 左右两栏对照,先看「未必适合」一栏里有没有你。
- 容易忽略
- 只追最低标价利率、手上很少留现金、花钱随手的人,用它可能只是更复杂。
- 下一步
- 带着现金流情况,看『买房与房贷』方案。
 放大 ⤢
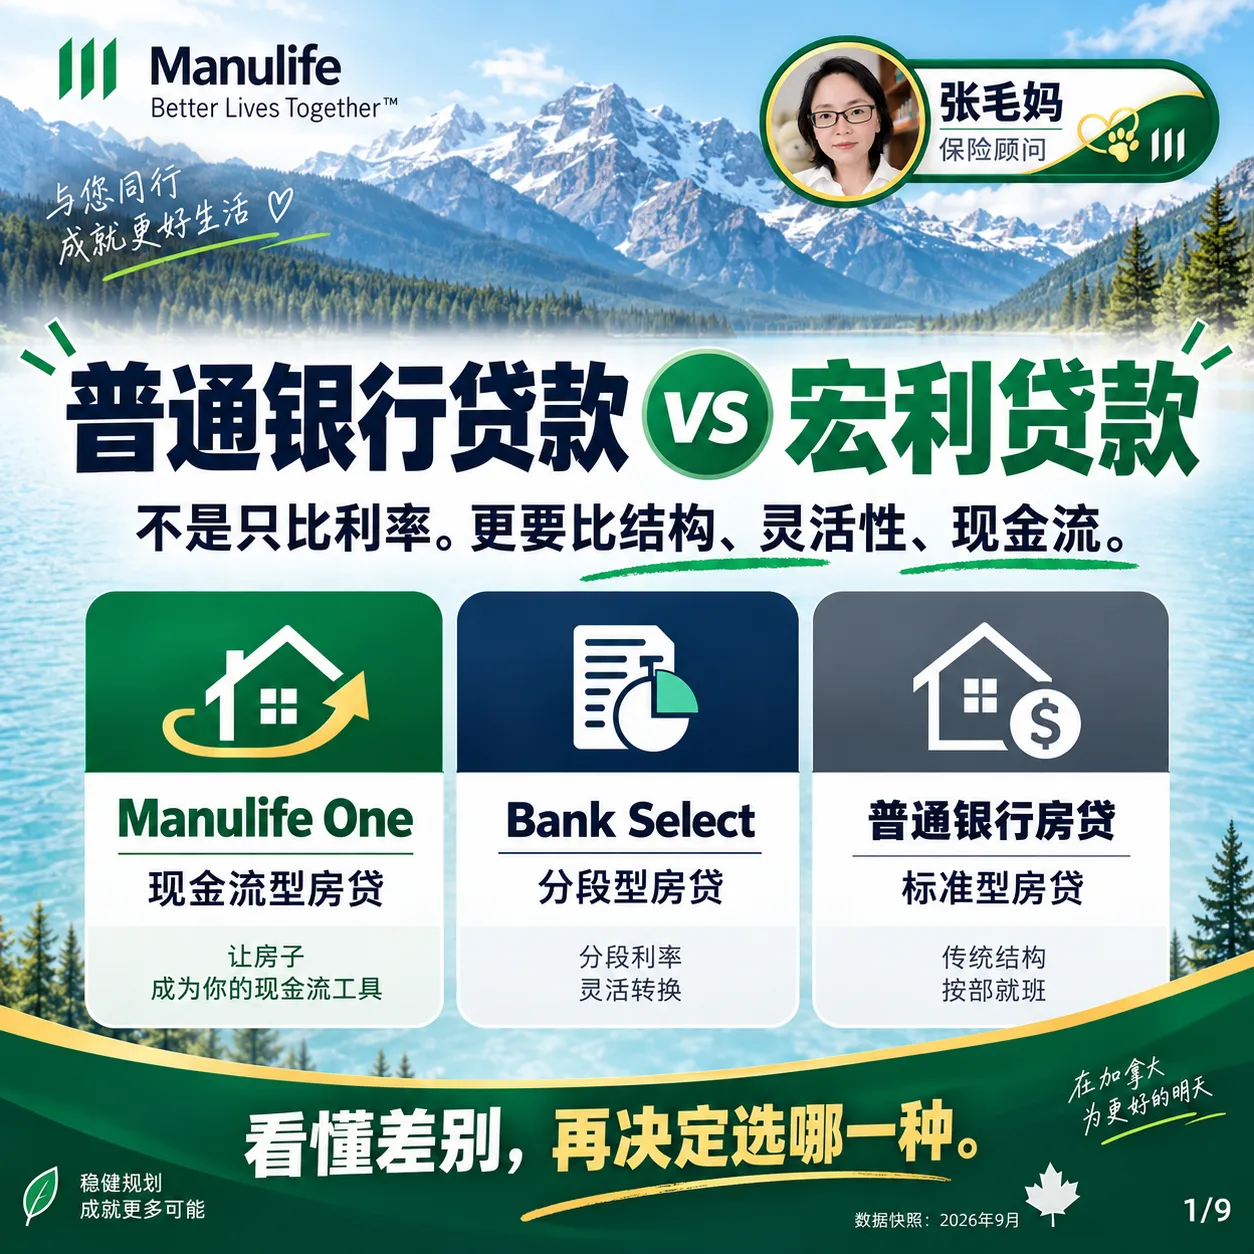
Manulife One、Select 和传统房贷怎么选?
先选结构,再比较书面报价
读图提示
- 先看
- 三栏的用途差异:现金流整合、房贷分段、标准还款。
- 容易忽略
- 三种都要审批;实际成本要用同一天、同条件的书面报价比较。
- 下一步
- 看『买房与房贷』方案,把现金习惯和首付比例一起带上。
 放大 ⤢
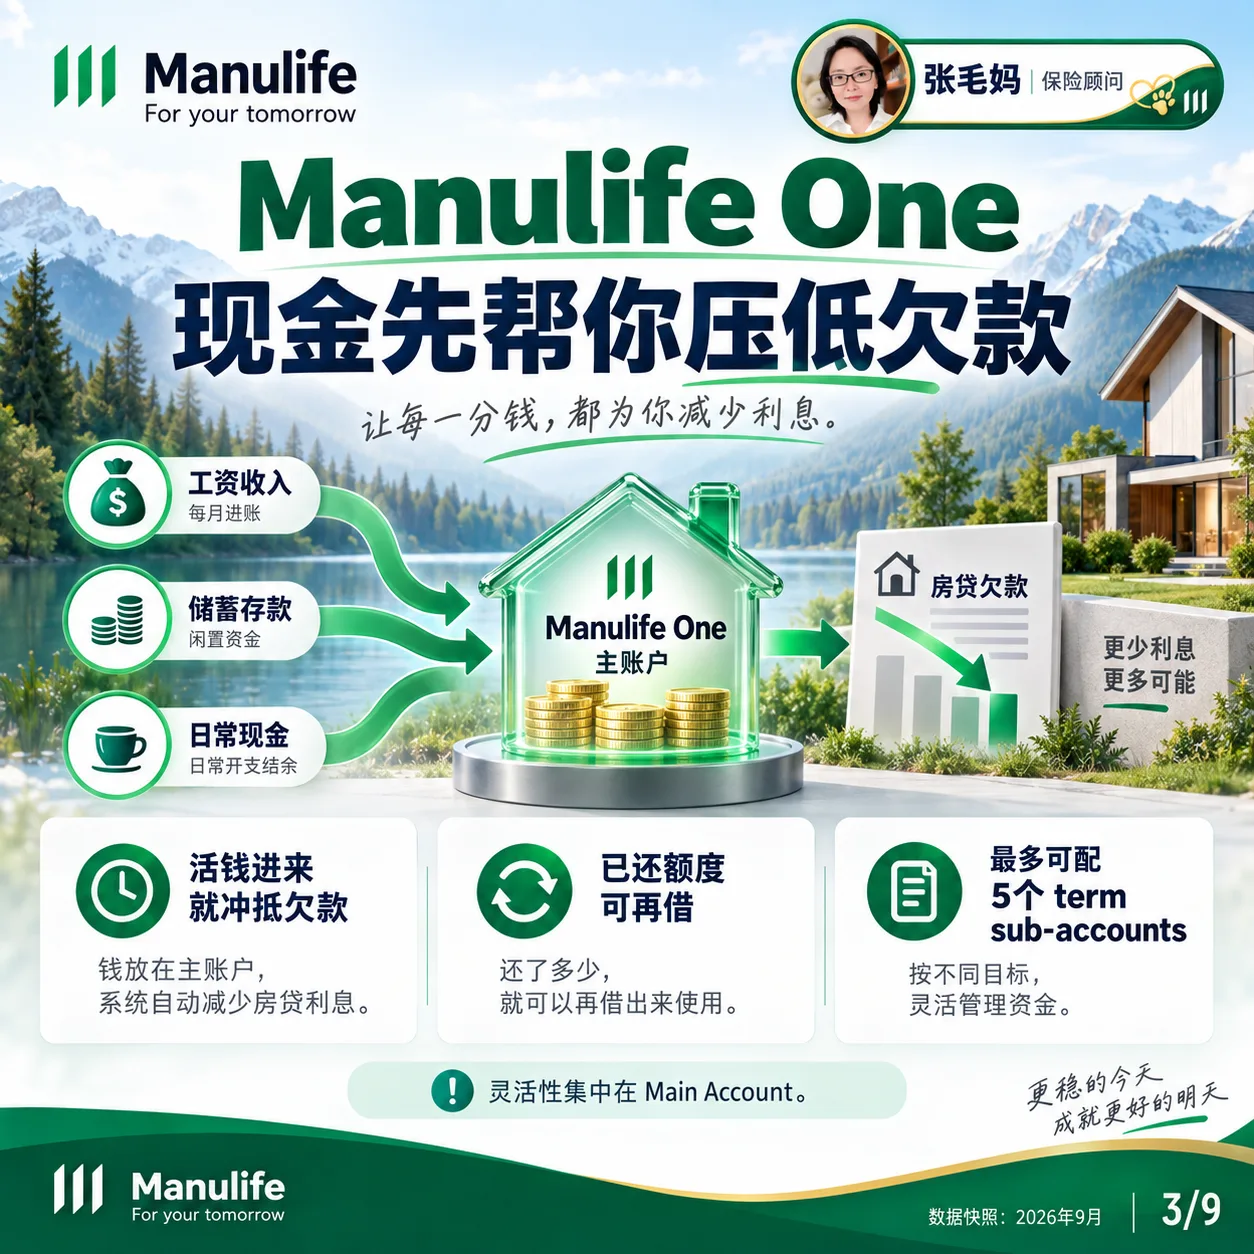
Manulife One 的现金流怎么工作?
先压低欠款,再决定是否借用
读图提示
- 先看
- 左侧三类进账先流入主账户,日常支出再从同一结构出去。
- 容易忽略
- 可借额度不是收入;重新取用就会重新产生利息。
- 下一步
- 看『Manulife One 房贷账户』的现行利率、月费和子账户限制。
 放大 ⤢
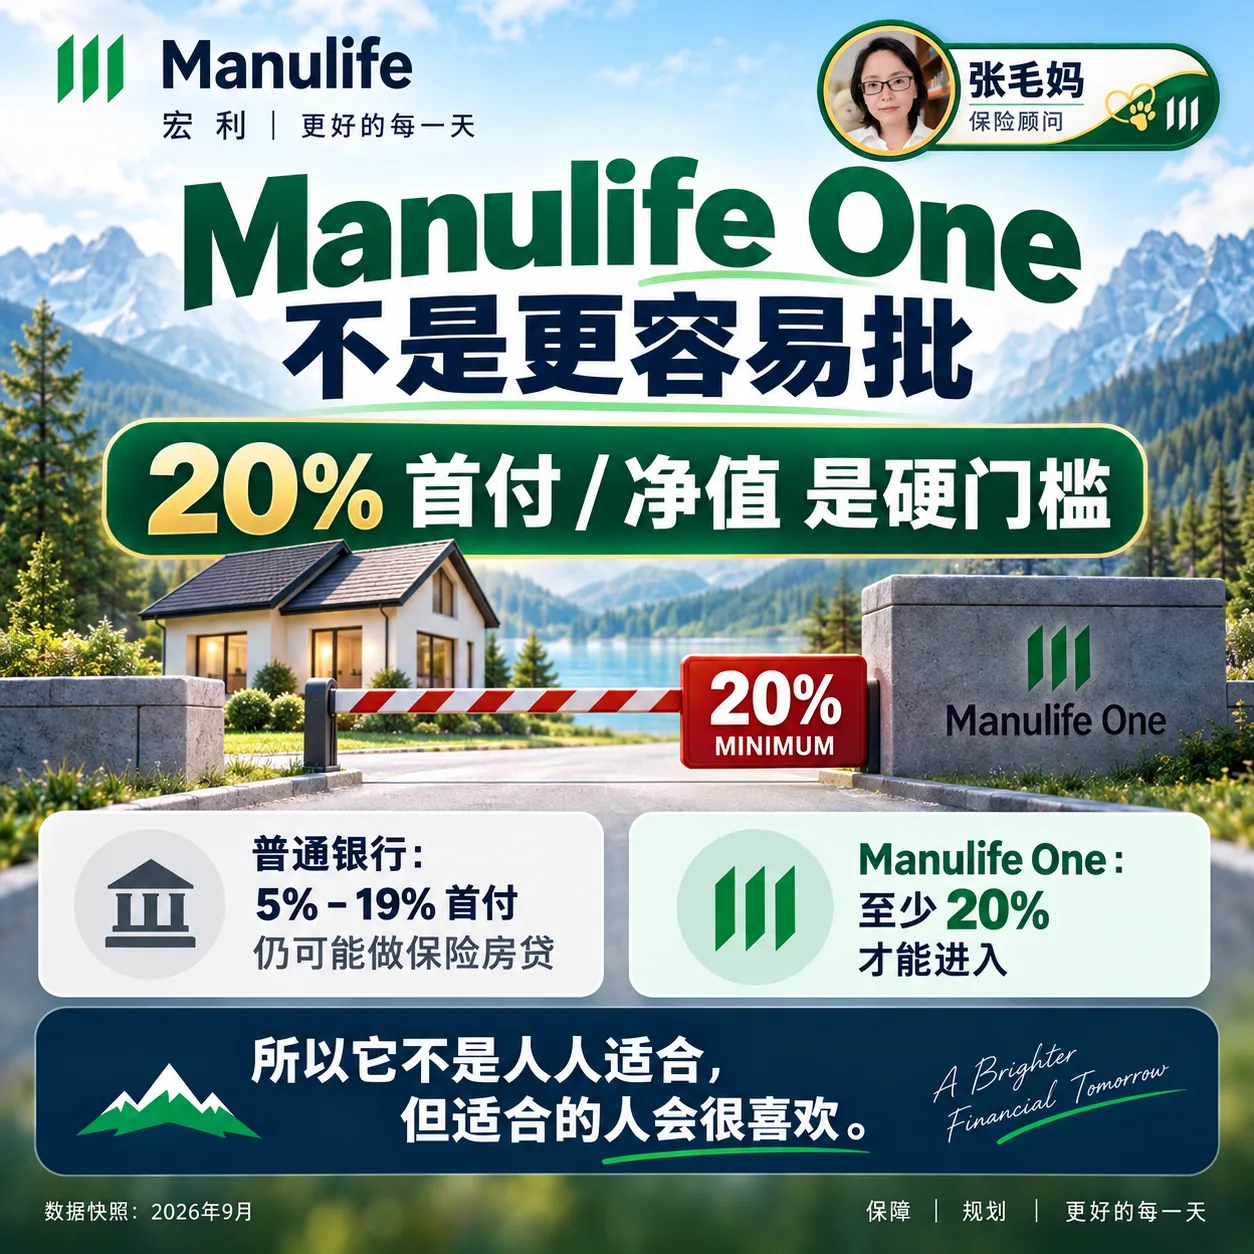
首付不到 20% 还能申请哪款宏利房贷?
One 看 20%,Select 可从 5% 起
读图提示
- 先看
- 中间的 20% 门槛把 One 与可投保的 Select 申请入口分开。
- 容易忽略
- 达到首付门槛不等于获批,收入、信用和压力测试仍要过。
- 下一步
- 看『买房与房贷』页面的压力测试与产品分流。
 放大 ⤢
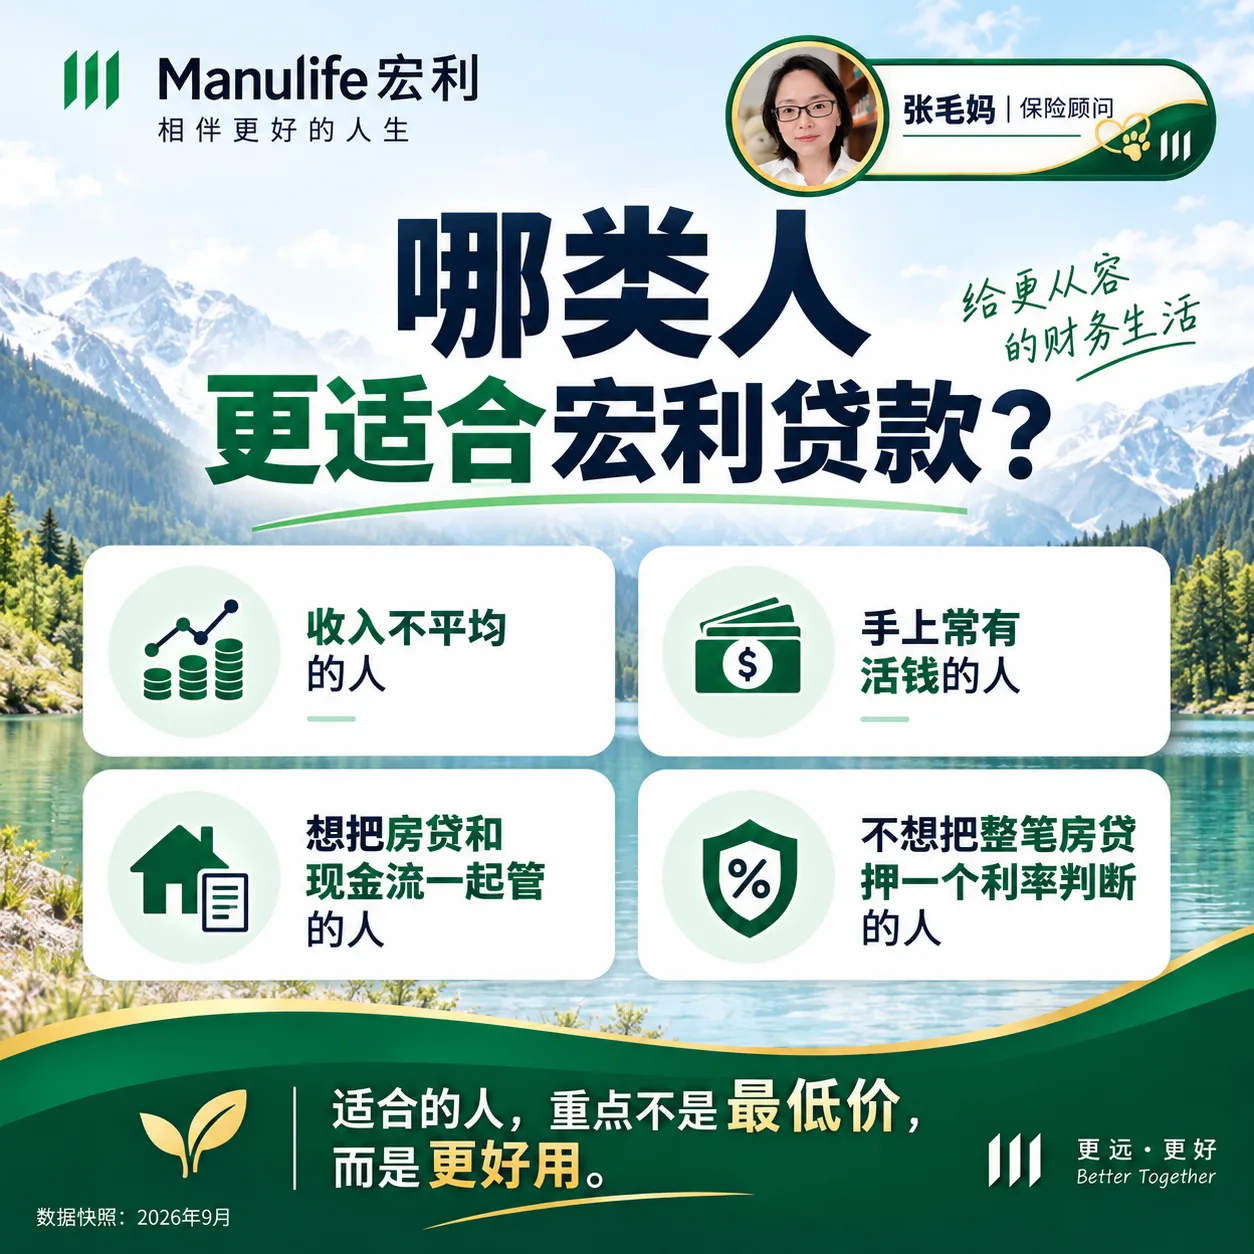
哪类人更可能用好 Manulife One?
现金流和自律比口号更重要
读图提示
- 先看
- 四类画像共同点是资金时点不固定,且愿意持续管理账户。
- 容易忽略
- 手上有钱不等于适合;还要比较利率、月费和可借额度行为风险。
- 下一步
- 先看『买房与房贷』,再带最近三个月现金流做书面测算。
 放大 ⤢
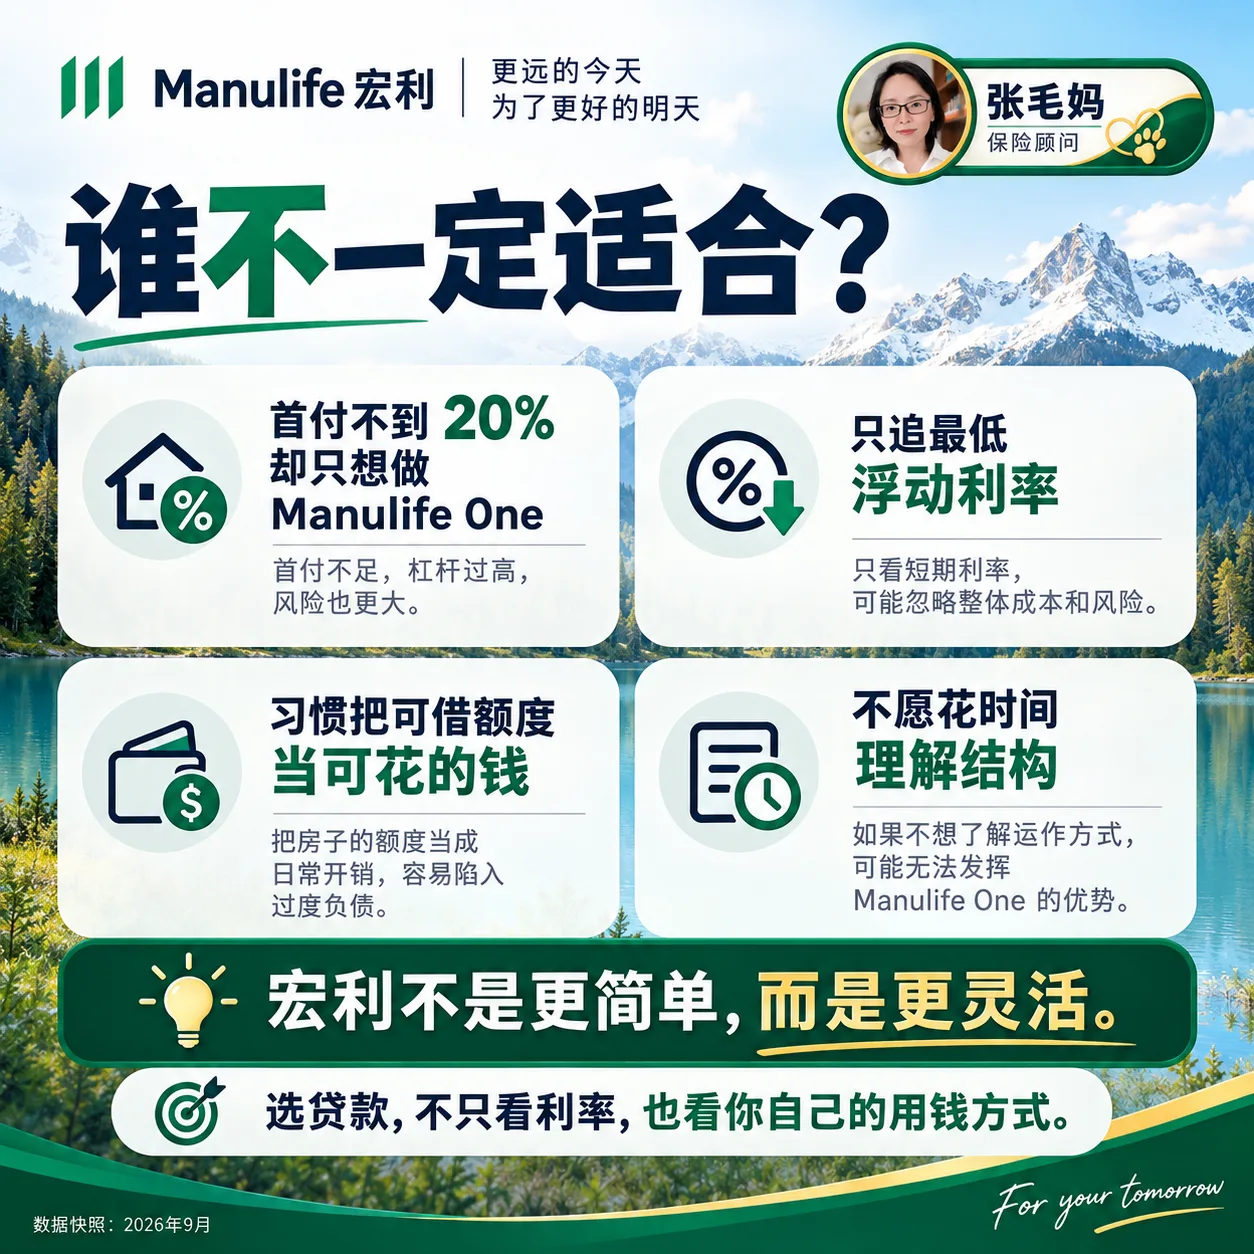
哪些人不一定适合 Manulife One?
灵活工具需要门槛与管理能力
读图提示
- 先看
- 先看左上角 20% 门槛,再看自己是否会反复花掉可借额度。
- 容易忽略
- 只比较利率也不完整;现金停留时间、费用和转贷成本都会改变结果。
- 下一步
- 如果更想要固定还款节奏,看『Bank Select 房贷』再比较传统房贷。
官方来源与资料日期
内容依据下列材料整理;数字是否可用,以每张数字卡的核验状态为准。
最后资料核对:2026-09-17
 加张毛妈微信