本章地位:估价三法之一(另两法是市场比较法与成本法,见本板块其他篇)。收益法只用在能产生租金收入的物业上——公寓楼、写字楼、工业厂房、商铺,本篇沿用考试口径的多单元公寓例子讲原理,末段带一个工业厂房的变体。 这一章几乎全是数学关系与市场机制:怎么从潜在毛收入算到净营业收入、怎么从可比销售倒推资本化率、资本化率与市场价值互为倒数关系——这些关系不会因为哪部法律修订而改变,所以本篇的护城河不在「考试口径哪句话过时了」,而在考试口径自己承认没教的那块(现金流折现与财务杠杆),以及净营业收入的输入项会被哪些现行法规钉死(涨租上限、短租登记)。 核实日期:2026-09-05,出处见文末源表。
一、这一章要回答的问题:一栋楼的价格,到底是怎么算出来的
一栋收租的公寓楼要卖,价格从哪儿来?不是"业主觉得值多少",也不是"隔壁小区上次卖了多少", 而是买家愿意为这份未来现金流付多少钱。收益法估价的逻辑分三步:
- 算清楚这栋楼一年能稳定产生多少净营业收入(Net Operating Income, NOI);
- 找到市场上类似风险的投资,买家现在要求多高的回报率(yield / capitalization rate);
- 用这两个数字反推出价格——价格是那个"用 NOI 除以要求回报率"算出来的资本额。
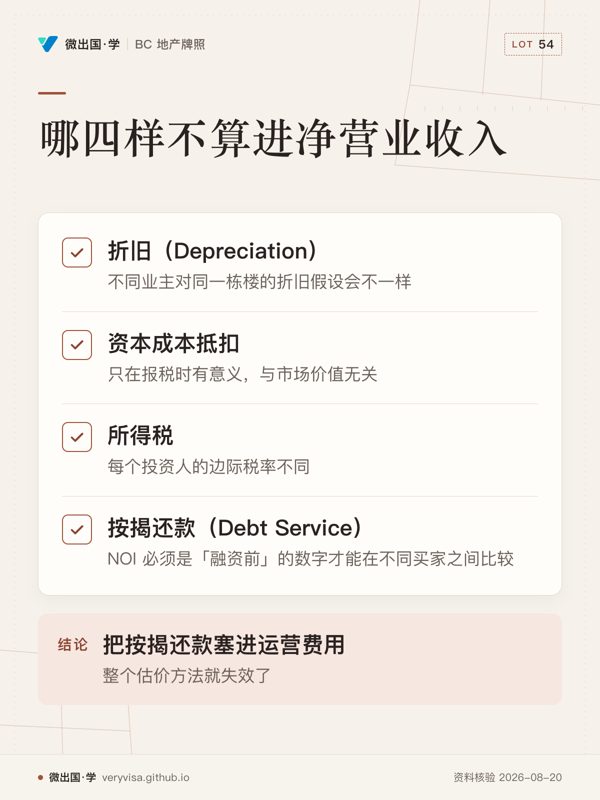
这套逻辑背后是一句制度性的话:估价估的是市场价值,不是对某一个具体业主的价值。 折旧、 所得税、资本成本抵扣、按揭还款,这几样东西因人而异——两个人买同一栋楼,折旧politique 不同、税率不同、贷款条件不同,但市场愿意为这栋楼的净营业收入付的价格应该是同一个数。 这正是为什么估价师在计算 NOI 时,要把这四样"因业主而异"的东西统统排除在外 (见第三节)。
ℹ️
这一章长青,护城河在别处
「考试口径是结构,不是真相」在这一章的体现方式和前面几章不一样:不是考试口径某句话被后来的法律 推翻了,而是考试口径主动声明有一块内容不教(现金流折现与财务杠杆分析,见第七节), 而现行执业里这块内容对持牌人理解客户决策仍然有用;另外,净营业收入里的几个输入项 ——住宅出租的潜在毛收入增长速度、短租物业能出租多少天、物业税的具体算法—— 分别被 2020 年之后的几部法律钉死了上限或算法,考试口径定稿时这些法律要么还没有, 要么上限还是另一个数字。
二、从潜在毛收入到净营业收入:四行算式,每一行都是判断题
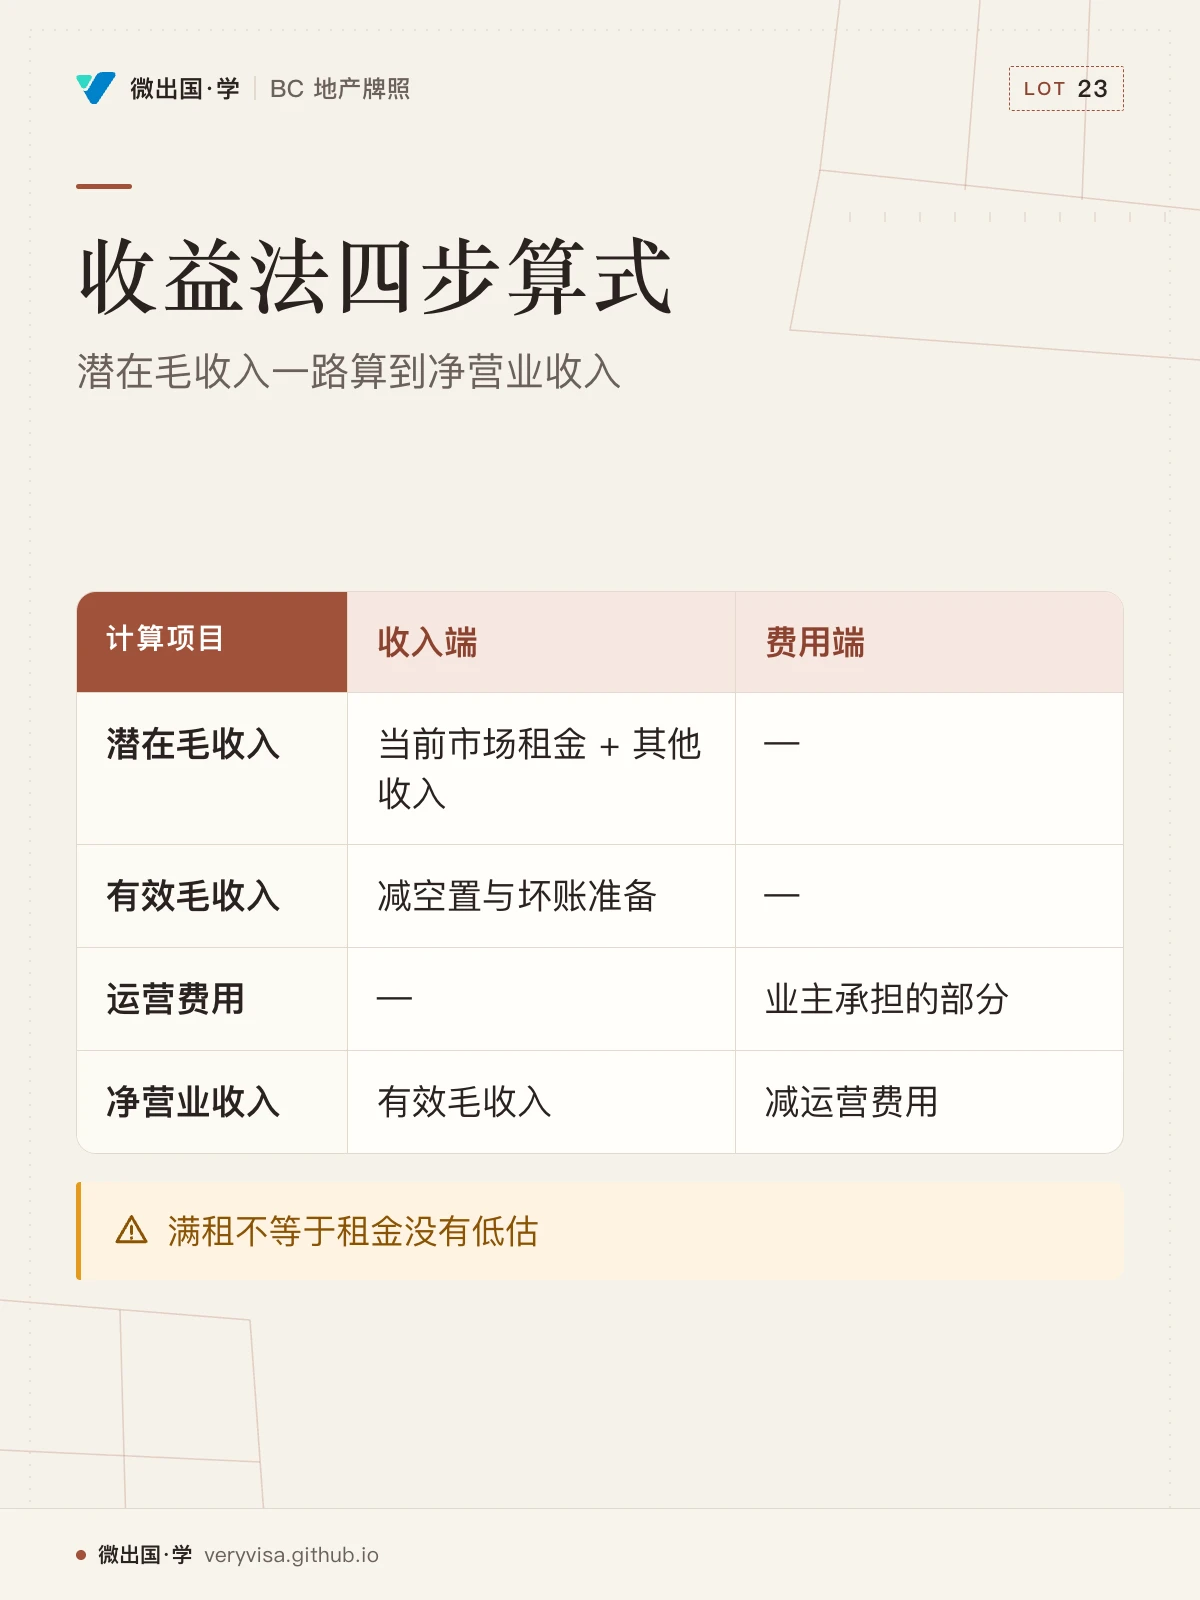
考试口径给出的框架是一条四行算式:
潜在毛收入(Gross Potential Revenue)+ 其他收入
− 空置与坏账准备(Vacancy and Bad Debt Allowance)
= 有效毛收入(Gross Realized Revenue / Effective Gross Income, EGI)
− 运营费用(业主承担的部分)
= 净营业收入(Net Operating Income, NOI)
潜在毛收入是假设 100% 出租、按当前市场租金(不是账面上写的旧租金)算出来的年租金总额。 估价师必须去看市场上可比物业的现行租金,哪怕标的物业已经满租——因为满租不代表租金没有低于市场行情。 其他收入是车位、储物间、洗衣房这类附属收入,通常单独列出以便更精确地比较各栋楼的纯居住租金。
空置与坏账准备不是一项运营费用,而是对潜在毛收入的一个折减——反映的是长期空置率、 租客流转与欠租损失,依据的是同类可比物业的长期空置经验,而不是标的物业过去一年的实际数字 (标的物业可能刚好运气好或运气差)。
运营费用只算业主承担的那一部分,且分成两类:固定费用(不管出不出租都要付——物业税、保险) 与可变费用(随出租情况波动——管理费、水电、维修、清洁、工资、垃圾清运、装修、杂项)。 考试口径特别提醒:物业税通常是最大的单项运营费用。
⚠️
满租不等于租金没有低估
一栋楼 100% 出租,很多人会以为"这就是这栋楼能收到的最高租金了"。考试口径明确提醒: 即使标的或可比物业满租,估价师仍要拿这些租金和当期市场行情比较—— 老租客常年不涨租,导致账面满租但实际低于市场水平,这在 IC&I(工业/商业/投资)物业里 恰恰是机会所在:能识别出"账面租金低于市场"的物业,本身就是一项专业能力。
情景算例①:从潜在毛收入算到净营业收入
标的物业:枫叶苑(Maple Court),一栋位于本拿比的 6 单元公寓楼,2026 年估价。
| 单元类型 | 数量 | 月租(每套) | 月租合计 |
|---|---|---|---|
| 一室 | 2 | $1,700 | $3,400 |
| 两室 | 2 | $2,100 | $4,200 |
| 三室 | 2 | $2,400 | $4,800 |
| 月租总计 | $12,400 |
年租金(潜在毛收入)= $12,400 × 12 = $148,800。另有洗衣房其他收入 $100/月 × 12 = $1,200。
潜在毛收入总计 = $148,800 + $1,200 = $150,000
按本地同类楼盘长期空置与坏账经验,估价师采用 3% 的空置与坏账准备: $150,000 × 3% = $4,500
有效毛收入(EGI)= $150,000 − $4,500 = $145,500
运营费用(业主承担):
| 项目 | 分类 | 金额 |
|---|---|---|
| 物业税 | 固定 | $14,500 |
| 保险 | 固定 | $3,000 |
| 管理费(4% of EGI) | 可变 | $5,820 |
| 水电(公共区域) | 可变 | $6,000 |
| 维修保养 | 可变 | $8,000 |
| 置换准备金(家电/地毯) | 可变 | $3,000 |
| 工资(管理员) | 可变 | $6,000 |
| 垃圾清运 | 可变 | $1,200 |
| 杂项 | 可变 | $930 |
| 运营费用总计 | $48,450 |
净营业收入(NOI)= $145,500 − $48,450 = $97,050
费用率 = $48,450 ÷ $145,500 ≈ 33.3%——高于考试口径举例的 25–28% 区间, 但这栋楼比较老、维修与置换准备金占比高,属于合理解释范围,不是算错了。 估价师的下一步动作不是把费用率硬压回 28%,而是拿这栋楼的每一项费用去和可比楼盘逐项核对, 判断哪些确实偏高、哪些是这栋楼真实的成本结构。
三、不算进净营业收入的四样东西,以及为什么
考试口径列出四项明确排除在净营业收入之外的支出,理由都指向同一句话: 估价估的是市场价值,不是对某一个具体业主的价值。
| 排除项 | 为什么排除 |
|---|---|
| 折旧(Depreciation) | 经济寿命是主观判断,且金额通常不足以左右估值结论;不同业主对同一栋楼的折旧假设会不一样 |
| 资本成本抵扣(Capital Cost Allowance) | 依《所得税法》计算,只在报税时有意义,与市场价值无关 |
| 所得税 | 每个投资人的边际税率不同,同一栋楼对不同买家的税负天差地别 |
| 按揭还款(Debt Service) | 每个买家的融资方案不同——现金买、8 成按揭、10 年期还是 25 年期,NOI 必须是"融资前"的数字才能在不同买家之间比较 |
净营业收入是对物业全部价值的回报,不是对业主自有资金(equity)部分的回报。 这一句话在第七节讲财务杠杆时是整个推导的起点:一栋楼的资本化率永远是融资前算出来的, 买家实际拿到手的权益回报率,要等确定了融资结构之后才能算。
✕
把按揭还款塞进运营费用,会算出一个谁都用不了的数字
如果把这一年的按揭本息也当"运营费用"扣掉,算出来的"净营业收入"只对这一个买家、 这一笔具体贷款有意义——换一个全款买家、换一家银行给的利率,数字立刻不一样。 这样算出来的资本化率没法在不同物业、不同买家之间比较,整个估价方法就失效了。
四、必要回报率:风险、管理、流动性三把尺子
买家把钱投进一栋出租楼,本质上和买政府债券、买股票是同一类决策——在几个投资选项之间 比较回报率。三个因素决定买家会要求多高的回报:
- 风险(Risk):本金和收益能不能确定拿到、会不会波动;
- 管理要求(Management Requirements):要花多少时间精力去维护这笔投资;
- 流动性(Liquidity):想变现的时候,能多快、多容易换成现金。
政府公债三项都低(风险几乎为零、不用管理、随时可套现),所以要求的回报率最低; 一栋出租公寓楼三项都比公债差(租金和转售价都只能估算、需要持续管理、卖一栋楼远比卖债券麻烦), 所以买家会要求更高的回报率;工业厂房通常比公寓风险更高(租户类型窄、空置后重新招租更难), 要求的回报率往往还要再高一些。这三把尺子解释了为什么不同类型的物业,市场"公认"的 资本化率会不一样——这不是拍脑袋定出来的数字,是市场里所有买家对风险、管理、流动性 反应趋同之后收敛出来的结果。
五、资本化过程:市场价值 = 净营业收入 ÷ 资本化率
净营业收入算出来之后,下一步是把它资本化成一个价格。基本关系式:
收益率(Yield) = 收入 ÷ 售价
资本化率(Cap Rate) = 净营业收入 ÷ 市场价值
                 或
市场价值 = 净营业收入 ÷ 资本化率
资本化率不是凭空定的,而是从近期、类似风险的可比销售里反推出来的:拿可比物业的 成交价和它当年的净营业收入相除,就得到那笔交易隐含的资本化率。这个反推方向和正向估价 方向刚好相反——反推时资本化率是未知数,正向估价时市场价值才是未知数。
⚠️
资本化率不能用毛收入算
考试口径明确点名一个绝不能用的捷径:拿有效毛收入(而不是净营业收入)去除以成交价算资本化率。 业主承担的运营费用必须被算进去,否则算出来的"资本化率"其实是两个不同费用结构的 物业硬凑出来的数字,没有可比性。
情景算例②:用两笔可比交易推出资本化率,并算出标的物业的市场价值
估价师找到两笔近期成交的可比 6–8 单元公寓楼:
| 可比 | 成交价 | 有效毛收入(EGI) | 净营业收入(NOI) | 资本化率 |
|---|---|---|---|---|
| 可比 A | $1,350,000 | $135,000 | $101,250 | $101,250 ÷ $1,350,000 = 7.5% |
| 可比 B | $1,500,000 | $150,000 | $105,000 | $105,000 ÷ $1,500,000 = 7.0% |
可比 A 与枫叶苑楼龄、维护状况更接近,估价师判断枫叶苑应采用与可比 A 一致的 资本化率 7.5%(可比 B 的 7.0% 作为"更新、条件更好的物业"的下限参照, 支撑 7.5% 是这一档物业合理的市场预期)。
代入第二节算出的 NOI:
市场价值 = 净营业收入 ÷ 资本化率
        = $97,050 ÷ 7.5%
        = $1,294,000
枫叶苑的估计市场价值(直接资本化法)= $1,294,000。
🔧
「小改一点资本化率,价格差很多」——这不是错觉
资本化率是分母,分母小幅变化会被放大成价格的大幅变化。同样 $97,050 的 NOI, 资本化率从 7.5% 降到 7.0% 时,价值会从 $1,294,000 升到约 $1,386,000—— 相差近 $92,000,只因为资本化率变了 0.5 个百分点。**这正是考试口径反复提醒
"必须把可比物业当作一个整体来判断,而不是拆开逐条比"的原因**:单挑一两个可比条件
调整资本化率,很容易在无意中放大成一个离谱的价格。
六、快算法:总收入乘数(GIM)为什么会和直接资本化法算出不同答案
除了直接资本化法,市场上还有一个更粗糙但更快的估算方式:总收入乘数(Gross Income Multiplier, GIM, 住宅市场常称 Gross Rent Multiplier, GRM)——
总收入乘数 = 成交价 ÷ 有效毛收入
市场价值(快算) = 标的有效毛收入 × 总收入乘数
GIM 的问题在于:它只看收入,完全不管运营费用。两栋楼有效毛收入一样, 只要费用结构不同,真正的净营业收入就不同,但 GIM 快算会把它们估成同一个价格。
情景算例③:GIM 快算 vs 直接资本化法,差在哪
用第五节的两笔可比交易反推 GIM:
- 可比 A:$1,350,000 ÷ $135,000 = 10.0
- 可比 B:$1,500,000 ÷ $150,000 = 10.0
两笔可比的 GIM 一致,都是 10.0,看起来是个很稳的乘数。用它快算枫叶苑:
快算市场价值 = 枫叶苑 EGI × GIM
           = $145,500 × 10.0
           = $1,455,000
而第五节用直接资本化法算出的市场价值是 $1,294,000。两个方法差了 $1,455,000 − $1,294,000 = $161,000(GIM 快算高估约 12.4%)。
差距从哪儿来:可比 A、B 的费用率分别是 25%(($135,000−$101,250)÷$135,000) 和 30%(($150,000−$105,000)÷$150,000),而枫叶苑的费用率是 33.3%—— 枫叶苑运营成本占收入的比例明显高于两笔可比。GIM 只认收入,把枫叶苑的高费用结构完全忽略了, 所以快算出来的价格系统性偏高。
ℹ️
GIM 的正确用法:交叉核对,不是替代
GIM 快算的价值不在于替代直接资本化法,而在于当两个方法算出的结果差很多时, 提醒估价师回头检查假设——是费用估得不合理,还是可比选得不够接近。 考试口径的做法(案例二)是把两种方法都算出来,再解释"为什么会接近"或"为什么会不同", 而不是挑一个自己喜欢的答案。
七、投资者视角:财务杠杆如何撬动权益回报率(考试口径范围之外的补充)
ℹ️
考试口径自己说了这块不教
考试口径原文明确写道,现金流折现法(DCF)"超出本课程范围,留给更高阶的估价课程"; 净营业收入是"融资前"的回报,财务杠杆对回报的影响考试口径也没有展开算例。 本节是本篇在考试口径结构之外补的一块——不是考试口径某句话过时了,是考试口径主动划了边界, 而柜台上客户几乎一定会问"我贷款买和全款买,回报差多少",持牌人需要懂这个原理, 即使不需要替客户算出精确数字。
第三节已经点明:净营业收入是对全部物业价值的回报,不是对业主自有资金(equity) 的回报。多数买家不会全款买楼,而是自己出一部分现金(equity)、剩下的用按揭(debt)—— 这时候,业主实际到手的回报率(权益回报率 / cash-on-cash return)会和资本化率不一样, 差多少取决于借款成本相对资本化率是高还是低:
- 借款成本 < 资本化率 → 正杠杆(positive leverage):借来的钱赚的比它的利息成本多, 权益回报率会高于资本化率;
- 借款成本 > 资本化率 → 负杠杆(negative leverage):借来的钱成本比它能赚的还高, 权益回报率会低于资本化率,甚至可能低到让投资人倒贴。
情景算例④:同一栋楼,两种贷款利率,权益回报率天差地别
投资人以第五节算出的市场价值 $1,294,000 买下枫叶苑,自己出 25% 现金、 贷款 75%:
- 自有资金(equity)= $1,294,000 × 25% = $323,500
- 贷款(loan)= $1,294,000 × 75% = $970,500
全款情形(不贷款):回报率 = NOI ÷ 总价 = $97,050 ÷ $1,294,000 = 7.5%—— 正好等于第五节的资本化率,印证"净营业收入是融资前对全部价值的回报"这句话。
情形一:贷款利率 5.0%(纯利息)——正杠杆
年利息 = $970,500 × 5.0% = $48,525
税前现金流 = NOI − 年利息 = $97,050 − $48,525 = $48,525
权益回报率 = 税前现金流 ÷ 自有资金 = $48,525 ÷ $323,500 = 15.0%
借款成本(5.0%)低于资本化率(7.5%),权益回报率被放大到 15.0%——正好是全款回报率的 2 倍。
情形二:贷款利率 9.0%(纯利息)——负杠杆
年利息 = $970,500 × 9.0% = $87,345
税前现金流 = NOI − 年利息 = $97,050 − $87,345 = $9,705
权益回报率 = 税前现金流 ÷ 自有资金 = $9,705 ÷ $323,500 = 3.0%
同一栋楼、同样借 75%,只因为借款成本从 5.0% 变成 9.0%(高于 7.5% 的资本化率), 权益回报率从 15.0% 腰斩再腰斩到 3.0%。杠杆本身不创造回报,它只是放大或缩小 物业本身的表现——用在借款成本低于资本化率时是加速器,用在借款成本高于资本化率时是减速器。
🔧
给客户的动作,不是给客户算出这道题
上面两个情形演算给你看的是原理:为什么"贷款买 vs 全款买"的回报率会不一样, 以及为什么不一样的方向可能相反。到了真客户面前,具体贷款利率、税务影响、 现金流预测这些属于按揭经纪、会计师的专业范围,持牌代表的动作是帮客户理解 "杠杆是把双刃剑,方向取决于借款成本和这栋楼的资本化率谁高谁低",而不是自己 拿计算器给出一个精确的权益回报率。卷面上这是概念题(正杠杆/负杠杆的方向判断), 实务里这条界线和第十三章按揭利率换算的界线是同一条:理解原理,不替客户下结论。
八、租约类型与持牌人的角色边界
商业收入物业的租约通常分毛租(gross lease)——业主承担全部运营费用, 租金里已经包含了一份对费用的预估;与净租(net lease)——租客按比例分摊税、 水电、维修等运营费用,细分到 single net(分摊部分费用)、triple net(分摊全部 运营费用,业主只管结构性维修)、absolute net(连结构性维修也由租客承担)。 判断一栋楼是毛租还是净租,直接决定了运营费用这一行该填多少——同样的租金收入, 净租物业的业主承担费用远低于毛租物业,净营业收入自然更高。
✕
正式估价报告与持牌人的"市场比较分析"不是一回事
考试口径通篇用"the appraiser"这个称呼,并且专门标出"作为持牌人(As a Licensee)" 的提示框,把估价师的工作和持牌代表的日常工作分开讲。持牌代表帮客户挂牌定价、 帮买家出价参考,做的是市场比较分析(价格意见);供按揭放款、遗产分割、诉讼这类 用途的正式估价报告,通常需要具备专业估价资质的执业估价师出具。 把自己给客户的价格意见说成"评估"或"估价",模糊了这条边界,也模糊了责任归属。
九、柜台上怎么做
- 算净营业收入时,先问清楚谁承担哪项运营费用——租约是毛租还是净租, 直接决定运营费用这一行该填多少,混淆两者会让净营业收入算出天差地别的结果。
- 潜在毛收入的增长假设,先查这栋楼是住宅出租还是商业出租:住宅出租物业受 《住宅租赁法》年度涨租上限约束(现行值见 ch06),在租客不换的情况下不能假设 按市场行情自由重新定价;换新租客时才能按市场租金重签。
- 物业含短租收入的,先核实合规性再采信这部分收入:主居所要求与省级登记制度 (见 ch06)直接决定了这部分收入能不能持续存在——把一份可能违规的短租收入 当长期净营业收入的一部分来估价,等于把估值建在一个随时可能被叫停的基础上。
- 空置率假设找权威的公开来源,比如加拿大按揭房屋公司(CMHC)逐年发布的 Rental Market Report,而不是凭印象或单一房东的说法;报告本身逐年更新, 只引用机构与报告名,具体空置率数字要查当年最新一期。
- 一次性维修支出不算进年度运营费用——比如屋顶马上要修的 $9,500, 是从算出来的市场价值里直接扣一次性的一整笔,不是当成"今年多付的维修费" 摊进 NOI(那样等于假设这笔钱每年都要花一次)。
- 给客户的是价格意见,不是正式估价报告——涉及按揭放款、遗产分割、诉讼这类 需要正式估价的场合,转介给持有专业估价资质的执业估价师。
十、两个容易踩空的场景
场景一:客户拿着一份"满租"的物业问"是不是已经卖到最高价了"。 Priya 想卖掉手上一栋 8 单元的老公寓楼,物业满租,她觉得"满租就该卖高价"。 持牌代表核实后发现,这栋楼的租金比同区同类物业低了约 15%——老租客在住多年, 业主一直没涨到市场水平。持牌代表的动作不是替业主重新估价,而是解释满租不等于 租金没有低估,并提示这一点会影响买家对净营业收入增长空间的判断:一个懂行的买家 会把"租客更替后能涨到市场价"这件事算进他愿意出的价钱里,卖方也应该理解这一点, 但具体的估价与谈判策略应转介给专业人士。
场景二:投资人问"我该全款买还是贷款买"。Marcus 看中一栋收入型物业, 纠结要不要贷款。持牌代表可以用本篇第七节的原理框架帮他理解问题的形状—— 杠杆的方向取决于当前贷款利率相对这类物业资本化率的高低,而不是"贷款总是更划算" 或"全款总是更稳"这种一概而论的说法——但具体该贷多少、选哪种利率产品、 税务影响怎么算,这些问题要转介给按揭经纪、会计师,持牌代表的角色止步于 "帮你理解这个决策在算什么,不替你做这个决策"。
术语双语对照
| 中文 | 英文 | 备注 |
|---|---|---|
| 收益法 / 投资法 | Income (Investment) Approach | 只适用于能产生租金收入的物业 |
| 潜在毛收入 | Gross Potential Revenue | 假设 100% 出租、按市场租金计 |
| 有效毛收入 | Gross Realized Revenue / Effective Gross Income (EGI) | 潜在毛收入扣除空置与坏账准备后 |
| 空置与坏账准备 | Vacancy and Bad Debt Allowance | 依长期市场空置经验判断,不是一项运营费用 |
| 净营业收入 | Net Operating Income (NOI) | 有效毛收入扣除业主承担的运营费用 |
| 固定费用 / 可变费用 | Fixed Expenses / Variable Expenses | 物业税、保险为固定;管理、水电等为可变 |
| 资本化过程 | Capitalization Process | 把净营业收入换算成一个资本额(市场价值) |
| 资本化率 | Capitalization Rate (Cap Rate) | 从可比销售的 NOI÷成交价反推得到 |
| 直接资本化法 | Direct Capitalization | 市场价值 = NOI ÷ 资本化率 |
| 现金流折现法 | Discounted Cash Flow (DCF) | 考试口径明确排除在课程范围之外 |
| 总收入乘数 | Gross Income Multiplier (GIM) / Gross Rent Multiplier (GRM) | 市场价值 = 有效毛收入 × 乘数,忽略费用差异 |
| 权益回报率 | Equity Yield / Cash-on-Cash Return | 税前现金流 ÷ 自有资金投入 |
| 正杠杆 / 负杠杆 | Positive / Negative Leverage | 借款成本低于/高于资本化率 |
| 毛租 / 净租 | Gross Lease / Net Lease | 业主承担全部费用 / 租客按比例分摊费用 |
| 三重净租 | Triple Net Lease | 租客承担全部运营费用,业主只管结构性维修 |
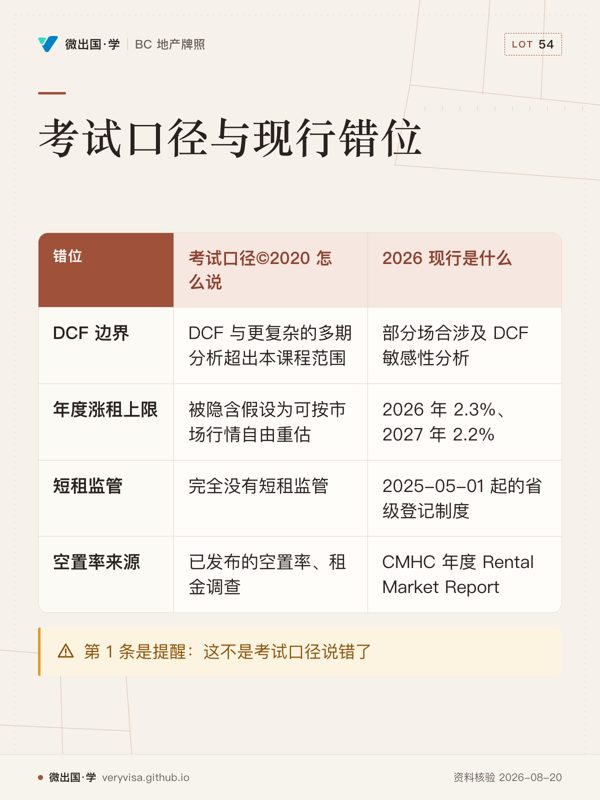
考试口径 vs 现行对照表
| # | 考试口径©2020 怎么说 | 2026 现行是什么 | 出处 UWS | 生效/核实日 |
|---|---|---|---|---|
| 1 | 考试口径明确声明现金流折现(DCF)与更复杂的多期分析"超出本课程范围" | 现行执业中,规模化收益物业与机构投资人的贷款审批常涉及杠杆分析、部分场合涉及 DCF 敏感性分析;持牌人虽不需要会算,但常被客户问到"贷款买 vs 全款买"这类杠杆问题——本篇第七节补了这块原理(自设算例,非考试口径内容) | CMHC(间接支撑,见待核清单说明) | 2026-09-05 |
| 2 | 住宅出租物业的潜在毛收入被隐含假设为可按市场行情自由重估 | 《住宅租赁法》s.22(3) 年度涨租上限(2026 年 2.3%、2027 年 2.2%)约束在租客不换情形下的涨租幅度;只有换新租客时才能重签市场租金——估价住宅收益物业时必须区分这两种情形 | BC 住房厅 / Residential Tenancy… | 2026-09-05 |
| 3 | 考试口径©2020 成书时完全没有短租监管,未涉及短租收入的合规性问题 | 《Short-Term Rental Accommodations Act》主居所要求(非豁免地区只能在房东主居所+至多一个次要套房经营短租)与 2025-05-01 起的省级登记制度,直接限制了短租收入能否被计入长期净营业收入 | BC Laws | 2026-09-05 |
| 4 | 考试口径提到空置率应参考"已发布的空置率、租金调查",未点名具体来源 | 加拿大最常引用的公开空置率来源是 CMHC 年度 Rental Market Report(覆盖主要城市,逐年更新);本篇只引机构与报告名,具体空置率数字须查当年最新一期,不写死 | CMHC | 2026-09-05 |
第 1 条是提醒:这不是考试口径说错了,是考试口径主动划了边界;本篇在这块边界之外补的内容, 本身没有一个"现行法规数字"可以核实——它是财务原理,不随时间过期,但也不该被误当成 考试口径原文的一部分。
源表(本篇判据)
| # | 事实 | 一手源 | 核实日 |
|---|---|---|---|
| 1 | CMHC 每年发布 Rental Market Report,覆盖主要城市的空置率、租金增长与市场状况,是加拿大公开空置率数据的标准来源之一 | cmhc-schl.gc.ca /professionals/housing-markets-data-and-research/market-reports/rental-market-reports-major-centres(页面标题「2025 Rental Market Report」,年度滚动更新)(CMHC) | 2026-09-05 |
| 2 | BC 年度住宅涨租上限:2026 年 2.3%、2027 年 2.2%,须提前 3 个整月书面通知,不得补涨、不得向上取整 | www2.gov.bc.ca /gov/content/housing-tenancy/residential-tenancies/rent-rtb/rent-increases(已在 ch06 核实,BC 住房厅 / Residential Tenancy…,主台账,本篇不重复登记) | 2026-09-05(ch06 核实日) |
| 3 | 《Short-Term Rental Accommodations Act》s.14(1) 主居所要求:非豁免地区短租只能在房东主居所内,或外加不超过一个次要套房 | bclaws.gov.bc.ca(已在 ch06 核实,BC Laws,主台账,本篇不重复登记) | 2026-09-05(ch06 核实日) |
待核清单(禁在对外产物中出现的数字):CMHC Rental Market Report 当年各城市具体空置率、 平均租金数值(逐年逐市变化,本篇不给快照数);情景算例①–④里的租金、费用、资本化率、 贷款利率均为本篇自设的教学用整数,不是任何真实物业的数据,不得当作市场行情引用; 管理费"3%–5% of 有效毛收入"这一惯常区间为考试口径原文表述的行业惯例,不是受监管的法定比例, 不同市场、不同物业类型可能有出入。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。