本章地位:估价与财务报表板块(ch08/ch21–ch23)的开篇,讲的是通用会计原理—— 三种企业组织形式的法律与税务差异、会计的几条基本假设、资产负债表与损益表怎么互相咬合、 折旧与税务上的资本成本折让(CCA)有什么不同、几个基础财务比率怎么读。 收益法估价(NOI、资本化率)在 ch21–ch23 展开,本篇不涉及;本篇的比率分析只谈 流动性与杠杆,不谈物业估值。 核实日期:2026-09-05,出处见文末源表。
一、这一章要回答的两个问题
持牌人为什么要懂财务报表?考试口径给的答案是第一层:你可能会经手一笔连带着营业资产 (存货、设备、租约、商誉)一起卖的生意——比如一家带地产的餐馆、一间带门店的干洗店。 这类交易如果涉及地产,需要牌照;如果卖的是公司股份而不带地产,那是证券交易,不需要地产牌照 (见下文「作为持牌人」框)。要判断这笔生意值不值这个价、卖方说的营收是不是真的, 你至少要能读懂对方给你的资产负债表和损益表,知道它们各自在回答什么问题。
第二层,也是本篇考试口径完全没写的一层:你自己挂靠的那家经纪行,本身也是一个会计主体, 而且是一个受法定监管的会计主体。它每年要按规定编制财务报表、请会计师核阅、报给监管方; 它的信托账户里那些客户的钱,在会计上根本不算它自己的资产。这一层内容 2020 年版考试口径 一个字都没提,但它和第一层用的是同一套会计工具——读懂了三张表怎么长出来, 两层你都能应付。
ℹ️
「考试口径是结构,不是真相」在这一章最直接的体现
这一章的核心——复式记账的资产负债表恒等式、权责发生制、几条 GAAP 基本假设—— 是几十年没变过的会计原理,不会因为哪部法律修订而过时。本篇的护城河不在 「考试口径哪句话被推翻了」(这一章罕见地几乎没有被推翻的说法),而在考试口径完全没写、 但持牌人执业当天就用得上的那一层:经纪行自己的法定财务报表义务。
作为持牌人:卖生意要不要牌照
- 不需要:如果这门生意不持有地产资产。
- 需要:如果生意按资产打包出售(asset sale),其中含地产成分(出售或出租物业、 转让租约)。
- 需要:如果持有地产的是一家公司,且这次交易是买下全部股份(100%)。
- 不需要:如果只买下部分股份——这属于证券交易,可能要按《证券法》(Securities Act) 另外注册,不算地产交易。
二、企业组织形式:谁对谁负责,谁替谁担风险
带地产的生意常见的组织形式有三大类,外加两种常见的集合投资载体:
| 形式 | 法律地位 | 债务责任 | 纳税方式 |
|---|---|---|---|
| 独资(sole proprietorship) | 不是独立法律实体 | 业主无限责任,个人资产可被追偿 | 利润并入业主个人报税表 |
| 一般合伙(general partnership) | 各合伙人互为代理人 | 各合伙人对全部合伙债务负连带无限责任,不论本人是否知情或同意 | 「导管」实体,利润按约定份额并入各合伙人个人报税表 |
| 有限合伙(limited partnership, LP) | 至少一名普通合伙人 + 一名以上有限合伙人 | 普通合伙人无限责任;有限合伙人责任以出资额为限,一旦参与日常经营即丧失该保护 | 与一般合伙相同的导管待遇 |
| 有限责任合伙(LLP) | 合伙人均可主动参与经营 | 对其他合伙人的过失/合伙整体债务责任以出资为限,但对自己的过失或不当行为始终个人无限责任 | 与一般合伙相同 |
| 公司(corporation) | 独立法律实体,凭省或联邦发的设立证书成立 | 股东责任以认购股款为限(有限责任) | 公司自身按公司税率纳税;股东就领到的股息/薪酬再交个人所得税 |
| PREC(Personal Real Estate Corporation) | 持牌人个人开设的公司 | 公司层面有限责任,但持牌人本人就地产服务提供的行为仍个人无限责任,这部分风险由 E&O 保险覆盖,不由公司结构挡掉 | 公司税率 + 收入拆分/延税规划空间 |
| 信托(trust)/ 房地产投资信托(REIT) | 不是经营实体,是集合投资的法律安排;受托人代持资产 | 受益人责任以投入金额为限 | 满足 CRA 条件即为导管,收益并入受益人个人报税表 |
⚠️
「公司挡住了全部风险」是最容易被客户误解的一句话
PREC 挡的是公司自身的商业债务(比如办公室租约违约、供应商欠款), 挡不住持牌人本人因提供地产服务而产生的过失责任——这部分责任法律上直接落在持牌人 个人头上,只是通常由 E&O 保险承保,不是被公司结构吸收掉的。给客户解释 PREC 的好处时, 说清楚这条边界,别让对方以为「开了公司就什么都不用个人担责了」。
有限合伙对做地产投资特别有吸引力的原因:它兼有合伙的税务导管待遇(亏损可按份额转移给 有限合伙人抵扣其他收入)与公司式的责任隔离(只对有限合伙人生效)。但整体而言, 多合伙人的地产专业服务公司(比如经纪行本身)更常选公司或 LLP 结构,因为股权可以清晰地 按份额转让,便于规划继承与股权变现——这也是为什么经纪行绝大多数是公司, 而不是合伙企业。
联营(joint venture)是另一种常见但法律地位模糊的安排:两个以上独立法律实体 (个人、公司均可)为共同承担一项事业的风险与成本而合作,具体形式可以套用合伙也可以套用 公司,纳税方式随所套用的法律形式而定。
三、会计的几条基本假设:为什么两家公司的报表能互相比
会计是系统性地记录、汇总、分类并沟通一个主体在一段时间内的财务活动的过程; 财务报表是这个过程的最终产物。要让不同企业的报表能互相比较、能被外部人信任, 会计要遵循一套共同的假设——这套假设在加拿大统称公认会计准则(GAAP):
- 成本原则:资产按取得时实付的历史成本入账,不按当时的公允市场价值入账—— 哪怕买贵了或买便宜了,账上记的都是实付价。
- 收入确认原则(权责发生制 accrual basis):收入在赚得的那一刻确认, 不是在收到现金的那一刻确认。对持牌人最直接的例子:佣金到底在解除条件(subject removal)那天入账,还是在产权过户那天入账,取决于该笔佣金对应的委托合同怎么写—— 如果合同写明「交易若因任何原因未完成,代理人无权收取佣金」,就要等到过户那天才能确认; 如果合同写明「解除条件后即视为服务已履行」,解除条件那天就可以确认。实务中最常见的做法 是等到过户日才确认。
- 配比原则(matching principle):与某笔收入直接相关的费用,要在确认该笔收入的 同一期间内确认;不直接相关的费用,按受益期间摊销(比如覆盖全年的保险费按月摊, 不是保费一交就整笔计入当月)。
- 重要性原则:低价值、多期消耗的支出(文具、清洁用品)可以在购入当期一次性费用化, 不必按受益期硬摊——摊销的工作量超过了它带来的信息价值。
- 客观性原则:会计信息应基于可核实的客观数据,通常就是交易当天实付的金额, 这样第三方(比如审计师)才能核实。
- 一致性原则:一旦选定某种可选的会计处理方法(比如折旧方法),后续年度要保持一致, 除非变更能提供更有用的信息——否则不同年度的报表就没法互相比较。
- 会计年度(fiscal year):个人以自然年度报税;公司可以自选会计年度起讫, 一旦选定要连续采用,最长不超过 53 周,变更需国税局批准。
ℹ️
这一节 2020 年考试口径写的东西,2026 年一个字没变
加拿大 2011 年起把 GAAP 拆成两轨:IFRS(强制适用于股票或债券在交易所交易的 「公开问责实体」)与 ASPE(Accounting Standards for Private Enterprise, 其余私营企业可自由选用 IFRS 或 ASPE,多数因成本效益选 ASPE)。核实到 2026 年, 现行准则制定机构 AcSB 仍在维持这套双轨体系——这是本章少见的 一处考试口径没有过时的地方,但确认这件事本身也需要回一手源核实,不能因为「看起来 长青」就跳过复核。经纪行绝大多数是私营企业,走 ASPE。
四、三张表怎么长出来的:一个自设的出租物业例子
三张报表回答三个不同的问题:资产负债表回答「某一时点你有什么、欠什么、净值多少」; 损益表回答「这一段时间赚了还是亏了」;现金流量表回答「钱实际从哪儿来、去了哪儿」。 三者的关系由这条恒等式串起来:
资产 = 负债 + 业主权益(Assets = Liabilities + Owner's Equity)
案例:王芳买下一栋出租联排别墅
2026 年 1 月 1 日,王芳(个人,独资形式)投入 $175,000 自有资金开始做出租物业生意, 当天以 $680,000 买下一栋联排别墅,其中土地部分估值 $220,000、建筑部分估值 $460,000 (建筑属于可折旧资产,土地不可折旧)。她付了 $170,000 首付,其余 $510,000 通过按揭 融资,账户里剩下 $5,000 现金。当天(2026-01-01)的资产负债表:
| 王芳(独资)资产负债表 · 2026-01-01 | 金额 |
|---|---|
| 资产 | |
| 流动:现金 | $5,000 |
| 非流动:土地 | $220,000 |
| 非流动:建筑 | $460,000 |
| 资产合计 | $685,000 |
| 负债与业主权益 | |
| 非流动:按揭应付 | $510,000 |
| 业主权益:王芳,资本 | $175,000 |
| 负债与权益合计 | $685,000 |
2026 年全年经营:租金收入按权责发生制确认 $54,000(实际收到现金 $51,000, 年末应收租金 $3,000);全年按揭还款共 $40,000,其中本金 $10,200、利息 $29,800; 现金支付物业税 $4,200、保险 $2,000;建筑按直线法折旧,估计经济寿命 40 年、 无残值,年折旧 = $460,000 ÷ 40 = $11,500。
损益表(2026 年度):
| 收入 | 金额 |
|---|---|
| 租金收入 | $54,000 |
| 支出 | |
| 按揭利息 | $29,800 |
| 物业税 | $4,200 |
| 保险 | $2,000 |
| 折旧 | $11,500 |
| 支出合计 | $47,500 |
| 净利润 | $6,500 |
现金流量表(间接法,2026 年度):
| 金额 | |
|---|---|
| 经营活动:净利润 | $6,500 |
| 加:折旧(非现金支出,加回) | +$11,500 |
| 减:应收租金增加(收入已确认但现金未收到) | −$3,000 |
| 经营活动产生的现金 | $15,000 |
| 融资活动:按揭本金偿还 | −$10,200 |
| 现金净增加 | $4,800 |
| 期初现金(2026-01-01) | $5,000 |
| 期末现金(2026-12-31) | $9,800 |
年末(2026-12-31)资产负债表:
| 王芳(独资)资产负债表 · 2026-12-31 | 金额 |
|---|---|
| 资产 | |
| 流动:现金 | $9,800 |
| 流动:应收租金 | $3,000 |
| 流动资产合计 | $12,800 |
| 非流动:土地 | $220,000 |
| 非流动:建筑 $460,000,减累计折旧 $11,500 | $448,500 |
| 资产合计 | $681,300 |
| 负债与业主权益 | |
| 流动:按揭应付(下一年度到期本金部分) | $10,800 |
| 非流动:按揭应付($499,800 减流动部分) | $489,000 |
| 负债合计 | $499,800 |
| 业主权益:王芳,资本($175,000 期初 + $6,500 净利润) | $181,500 |
| 负债与权益合计 | $681,300 |
三张表在这里咬合的地方:损益表算出的净利润 $6,500,直接加进资产负债表的业主权益; 现金流量表解释了「赚了 $6,500,为什么现金只多了 $4,800」——因为折旧是不动现金的支出 (加回来)、应收租金还没收现(要减掉)、按揭本金偿还不是费用但确实用掉了现金(要单独扣)。
✕
折旧不是省下来的钱,是分摊出去的成本
$11,500 的折旧只是一个会计分录,没有一分钱现金真的流出去——真正的现金支出 是买房那天的 $170,000 首付。折旧的作用是把这笔早已花掉的钱,按建筑的使用年限 分摊进未来每一年的损益表,符合配比原则。如果客户问「今年折旧这么多,是不是要多准备 一笔现金」,答案是不需要,现金流量表已经把它加回来了。
折旧(depreciation)vs. 资本成本折让(Capital Cost Allowance, CCA): 上面算的折旧是会计上给股东/自己看财务表现用的;报税时 CRA 只认 CCA 这一种方法 (按资产类别设定的递减余额法固定比率),两者金额通常不同,报税表上的应纳税所得也会 因此和损益表上的会计净利润不一致。CCA 各类别的具体比率、购置当年半年规则等细节 时效性高、也不是这门课的重点——税务课程另有完整覆盖,这里只需要记住折旧与 CCA 是两回事,报税只能用后者。
五、经纪行也是别人的报表主体:信托账户与年度会计师报告
上面两节讲的是「你帮客户看懂财务报表」。现在换一个角色:你自己是某家经纪行的 代表,这家经纪行本身也在编制财务报表、也要接受监管方的审阅——而这一层,2020 年考试口径 完全没写。
信托账户里的钱不是经纪行自己的资产。现行 RESA s.26(1) 要求经纪行 必须在 BC 境内一家或多家计息储蓄机构维持一个或多个信托账户;s.27(1)(2) 要求持牌人和 经纪行收到属于委托人的款项后,须及时存入或转交进这个信托账户。这条法律义务背后是一条 容易被忽略的会计原则:信托账户余额是经纪行代管的他人财产,不满足「归属于本主体」 这条会计主体假设,所以不能列进经纪行自己的资产负债表——能列进去的,只有已经赚得 但尚未从信托账户转出的那部分佣金(对应本章前面讲的收入确认原则,转入经纪行自己的 应收账款或现金)。现行 Rules s.79(2) 直接把这条原则写成了记录要求:经纪行的财务记录 必须能清楚区分「经纪行自己收付的钱」与「代他人收付的钱」。
经纪行自己的年度财务报表义务。现行 Rules s.75(1) 要求每家经纪行 在会计年度结束后 120 天内,向 superintendent 报送三样东西:当年度财务报表、 会计师报告、经纪活动报告。财务报表的确信水平分级:上市公司须经审计;其余经纪行 至少要经会计师核阅(review engagement);如果连续 3 个会计年度合规、期间没有重大 信托账户或账簿异常、且每年年末流动资产都大于流动负债,可以申请把要求降为核编报告 (compilation engagement report,确信水平最低);如果该会计年度完全没有持有或收到 任何公众信托款项,还可以用一份郑重声明代替会计师报告。
这份年报如果披露出问题,会触发监管介入:Rules s.76(1)(c) 把「年末流动负债超过 流动资产,或年末总负债超过总资产」列为触发情形之一(另两种触发情形是经纪行自己 申报无力偿债,或信托台账出现负余额)。一旦触发,superintendent 可以要求经纪行 解释成因、把钱补进信托账户、恢复偿付能力,或者提供保证金/担保。
案例:Harbourview Realty Ltd. 的年末财务报表
Harbourview Realty Ltd.(公司形式,2026 年是其成立第一个完整会计年度)2026-12-31 的资产负债表与当年度损益表如下(数字均为整数示例,与考试口径例题无关):
| Harbourview Realty Ltd. 资产负债表 · 2026-12-31 | 金额 |
|---|---|
| 资产 | |
| 流动:现金 | $62,000 |
| 流动:应收佣金 | $28,000 |
| 流动:预付 E&O 保险 | $5,000 |
| 流动资产合计 | $95,000 |
| 非流动:办公设备 $55,000,减累计折旧 $15,000 | $40,000 |
| 资产合计 | $135,000 |
| 负债与股东权益 | |
| 流动:应付账款 | $22,000 |
| 流动:应付所得税 | $6,000 |
| 流动:设备贷款流动部分 | $5,000 |
| 流动负债合计 | $33,000 |
| 非流动:设备贷款(非流动部分) | $15,000 |
| 负债合计 | $48,000 |
| 股东权益:股本(100 股 @ $400) | $40,000 |
| 股东权益:留存收益 | $47,000 |
| 股东权益合计 | $87,000 |
| 负债与权益合计 | $135,000 |
| 损益表(2026 年度) | 金额 |
|---|---|
| 佣金收入 | $380,000 |
| 支付给关联持牌人的佣金分成 | ($190,000) |
| 办公室租金 | ($30,000) |
| 行政薪资 | ($54,000) |
| E&O 保险 | ($15,000) |
| 市场营销 | ($20,000) |
| 折旧 | ($9,000) |
| 利息费用 | ($1,500) |
| 税前净利润 | $60,500 |
| 所得税费用(本年已预缴部分,年末应付所得税 $6,000) | ($13,500) |
| 税后净利润 | $47,000 |
(第一年经营,股东投入 $40,000 股本,税后净利润 $47,000 全部留存未分红, 所以留存收益恰好等于当年税后净利润,与资产负债表对上。)
从这两张表能读出几个比率:
- 流动比率(current ratio) = 流动资产 ÷ 流动负债 = $95,000 ÷ $33,000 ≈ 2.88—— 远高于 1,说明短期偿债能力充裕。
- 总负债 ÷ 总资产 = $48,000 ÷ $135,000 ≈ 35.6%——这正是 Rules s.76(1)(c)(ii) 盯的那个比率,只要它低于 100%(总负债 < 总资产),就不会从这一项触发监管介入; Harbourview 目前离触发线还很远。
- 负债权益比(debt-to-equity) = 总负债 ÷ 股东权益 = $48,000 ÷ $87,000 ≈ 0.55—— 每 1 元股东自有资金对应约 0.55 元借入资金,杠杆水平不高。
回到王芳的出租物业例子,也能算出两个常用比率:
- 股东权益回报率(近似 ROE) = 净利润 ÷ 期初业主权益 = $6,500 ÷ $175,000 ≈ 3.7%—— 这是会计口径的账面回报率,不是估价课要讲的现金投资回报率或资本化率 (那套算法在 ch21–ch23 展开,用的是净营业收入而不是会计净利润)。
- 利息保障倍数(interest coverage) = (净利润 + 利息费用) ÷ 利息费用 = ($6,500 + $29,800) ÷ $29,800 ≈ 1.22——衡量经营产生的盈余能覆盖利息支出 的倍数,倍数越接近 1 说明利息负担越紧绷。
🔧
比率算出来了,然后呢
上面这几个比率演示的是怎么从三张表里提取信息,不是要你替客户或替经纪行下结论。 卷面上,这类题考的是「这个比率该用哪两个数字算、算出来说明什么方向」; 实务上,具体一家经纪行或一栋物业的财务健康判断,应转介给会计师或按揭专业人士, 持牌人的角色是看懂报表、知道该问什么问题,不是替代专业意见做出财务判断。
六、比较财务报表 vs. 估算生意价值:两回事
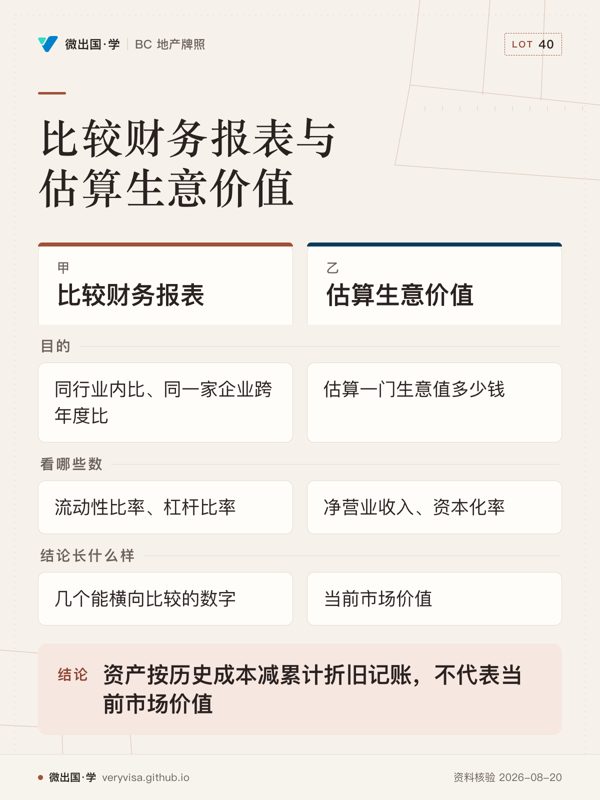
比率分析(流动性比率、杠杆比率、活动比率、盈利能力比率)的作用是把详细的财务信息 压缩成几个能横向比较的数字——同行业内比、同一家企业跨年度比。这门课不深入展开 比率分析的全套体系,考试口径也明说这部分内容超出课程范围;但要记住一个关键区分: 资产负债表上的资产按历史成本减累计折旧记账,不代表当前市场价值——王芳的建筑 在账上是 $448,500,但如果这一带房价上涨,它的市场价值完全可能是另一个数字。 用财务报表估算一门生意值多少钱,涉及到的是收益法估价的技术(净营业收入、 资本化率),那是 ch21–ch23 的内容,这里不展开。
七、柜台上怎么做
- 协助业务出售交易时,按 Council 现行指引,建议买方至少拿到并读懂三样东西: (a)该生意最近 12 个月、且报表截止日距签约不超过 120 天的损益表; (b)该生意的资产负债表; (c)一份列明「本次交易不包含哪些固定资产、商品、权利」的清单。 拿不到这些文件时,建议客户寻求会计师的专业意见——这一点考试口径原有的内容 2026 年 仍然适用,没有过时。
- 区分独资/合伙/公司三种形式时,先问「谁对生意的债务担责、担多重的责」, 再问「利润在哪一层交税」——这两条决定了尽调时该看哪些文件、该找谁签字。
- 看到「PREC」这个词,提醒对方:公司结构挡的是商业债务,挡不住持牌人个人 因提供地产服务产生的过失责任;建议在设立前咨询会计师与律师。
- 自己挂靠的经纪行每年要走一遍 s.75 的年度财务报表流程,如果听到管理经纪 提起「今年被要求做核阅报告」或「信托台账被问了负余额」,知道这是在走 s.75/s.76 的正常监管程序,不是什么异常状况。
- 算比率之前先确认用的是同一套准则:ASPE 与 IFRS 下同一资产的账面价值算法 可能不同(比如 IFRS 允许物业定期按公允价值重估,ASPE 不允许),跨企业比较比率 前先确认双方用的是哪一套。
八、两个容易踩空的场景
场景一:客户想买下一间带地产的干洗店。客户 Derek 看中一间干洗店连同其自有的 店面物业,卖方只提供了一份手写的月收入清单,没有正式的资产负债表或损益表。 持牌人在这里的正确动作,不是自己帮客户估算这门生意值多少钱,而是明确告知客户 这不满足 Council 指引建议的最低文件标准,并建议客户在出价前坚持索取正式财务报表、 或聘请会计师协助尽调——尤其要留意干洗店这类生意常见的存货问题(本例中是化学品与 设备耗材,可能包含已过时、无法使用的库存),这些都需要专业眼光去评估,不是持牌人 自己能判断的。
场景二:新入行代表小林听说经纪行「被要求交核编报告」。小林所在的经纪行连续 三年财务表现良好、从没出过信托异常,今年被 BCFSA 批准把原来的会计师核阅 (review engagement)降级为核编报告(compilation engagement report)。小林一开始 以为这是「监管变松了」,其实这恰恰是 Rules s.75(3) 给财务记录一贯干净、经营稳健的 经纪行提供的一项奖励性简化——确信水平降低了,但前提条件(连续 3 年合规、 无信托异常、资产大于负债)本身就是一项持续的合规压力。管理经纪如果某一年财务 状况恶化,这项授权是可以被 superintendent 撤销的(s.75(6))。
术语双语对照
| 中文 | 英文 | 备注 |
|---|---|---|
| 独资 | sole proprietorship | 业主个人无限责任 |
| 一般合伙 | general partnership | 合伙人连带无限责任 |
| 有限合伙 | limited partnership (LP) | 有限合伙人以出资为限,参与经营即丧失保护 |
| 有限责任合伙 | limited liability partnership (LLP) | 对自己的过失始终个人无限责任 |
| 个人地产公司 | Personal Real Estate Corporation (PREC) | 公司层面有限责任,个人执业过失责任不受影响 |
| 房地产投资信托 | Real Estate Investment Trust (REIT) | 满足 CRA 条件即为税务导管 |
| 联营 | joint venture | 法律地位模糊,套用合伙或公司形式 |
| 资产负债表 | balance sheet / statement of financial position | 某一时点的资产、负债、权益 |
| 损益表 | income statement / profit and loss statement | 某一期间的收入与支出 |
| 现金流量表 | statement of cash flows | 某一期间现金的实际进出 |
| 权责发生制 | accrual basis | 收入在赚得时确认,不是收现时确认 |
| 配比原则 | matching principle | 费用与其相关收入在同一期间确认 |
| 加拿大会计准则 | GAAP(Canada) | 2011 年起分 IFRS 与 ASPE 两轨 |
| 私营企业会计准则 | Accounting Standards for Private Enterprise (ASPE) | 多数私营公司选用 |
| 国际财务报告准则 | International Financial Reporting Standards (IFRS) | 强制适用于公开问责实体 |
| 折旧 | depreciation | 会计口径,方法可选(直线法最常见) |
| 资本成本折让 | Capital Cost Allowance (CCA) | 报税口径,CRA 只认这一种,按类别设定比率 |
| 信托账户 | trust account | 代管客户资金,不是经纪行自己的资产 |
| 会计师报告 | accountant's report | 经纪行年度须报送,确信水平分级 |
| 流动比率 | current ratio | 流动资产 ÷ 流动负债 |
| 负债权益比 | debt-to-equity ratio | 总负债 ÷ 股东权益 |
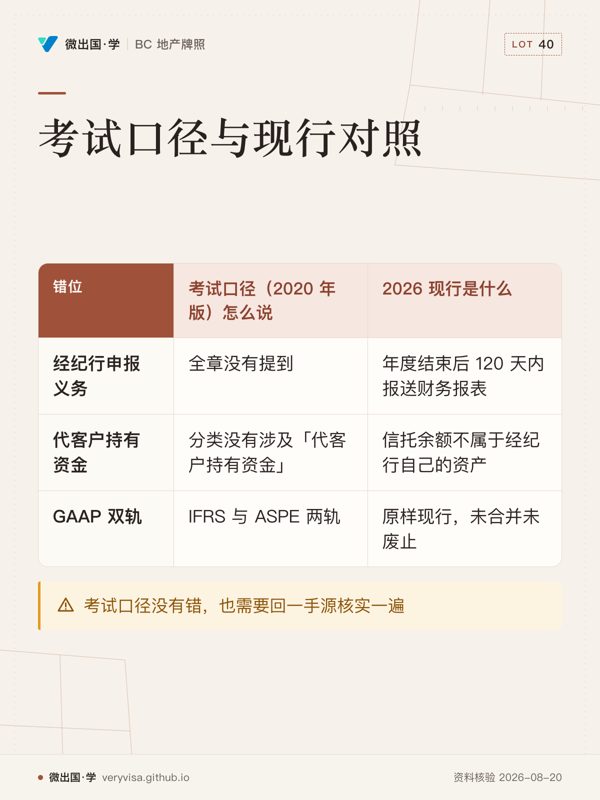
考试口径 vs 现行对照表
| # | 考试口径©2020 怎么说 | 2026 现行是什么 | 出处 UWS | 生效/核实日 |
|---|---|---|---|---|
| 1 | 全章没有提到经纪行自己的财务报表申报义务 | 现行 Rules s.75(1) 要求经纪行年度结束后 120 天内报送财务报表、会计师报告、经纪活动报告;s.76(1)(c) 把流动负债超流动资产/总负债超总资产列为监管介入触发点 | BC Laws(King's Printer) | 2026-09-05 |
| 2 | 资产负债表分类没有涉及「代客户持有资金」这类特殊科目 | RESA s.26(1)/s.27(1)(2) 要求经纪行维持信托账户并及时存入代管款项;信托余额不属于经纪行自己的资产 | BC Laws(King's Printer) | 2026-09-05 |
| 3 | GAAP 2011 年起分 IFRS 与 ASPE 两轨,私营企业多选 ASPE | 原样现行,AcSB 现仍维持双轨体系,未合并未废止 | Financial Reporting & Assura… | 2026-09-05 |
第 3 条是提醒:不是每条「考试口径 vs 现行」的对照都会发现冲突,本篇这条恰恰是 「考试口径没有错」的确认——但确认这件事本身,也需要回一手源核实一遍,不能因为 「看起来长青」就跳过。
源表(本篇判据)
| # | 事实 | 一手源 | 核实日 |
|---|---|---|---|
| 1 | Rules s.75(1):经纪行须于会计年度结束后 120 天内报送财务报表、会计师报告、经纪活动报告;s.75(2)(3) 确信水平分级 | bclaws.gov.bc.ca /civix/document/id/complete/statreg/209_2021(current to 2026-09-01)(BC Laws(King's Printer)) | 2026-09-05 |
| 2 | Rules s.76(1)(c):年报显示流动负债超流动资产或总负债超总资产,触发监管介入;s.76(2) 监管方可要求的措施 | 同上(BC Laws(King's Printer)) | 2026-09-05 |
| 3 | Rules s.79(1)(2):经纪行须保存能区分「自己的钱」与「代管的钱」的财务记录 | 同上(BC Laws(King's Printer)) | 2026-09-05 |
| 4 | RESA s.26(1):经纪行须在 BC 境内计息机构维持信托账户 | bclaws.gov.bc.ca /civix/document/id/complete/statreg/04042_01(BC Laws(King's Printer)) | 2026-09-05 |
| 5 | RESA s.27(1)(2):持牌人与经纪行须及时把代管款项存入信托账户 | 同上(BC Laws(King's Printer)) | 2026-09-05 |
| 6 | AcSB 现行仍是为加拿大私营部门制定会计准则的独立机构,IFRS/ASPE 双轨体系未变 | frascanada.ca/en/acsb(Financial Reporting & Assura…) | 2026-09-05 |
待核清单(禁在对外产物中出现的数字):CCA 各资产类别的具体折旧率与购置年度 半年规则(留给税务课覆盖,本篇只讲折旧与 CCA 的概念区别);PREC 收入拆分与延税 规划的具体税务效果(因人而异,涉及个人税务身份,未独立核实,考试口径原有描述保留但 不展开新结论);任何具体经纪行或物业的真实财务数据(本篇全部数字均为自设整数示例)。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。