本章地位:估价三章(ch21–ch23)的开篇,讲原理与边界——估价是什么、为什么需要专家、 谁能做估价、怎么定义"值多少钱"、估价流程的七个步骤、三大估价方法长什么样、 评估报告和持牌人常做的比较市场分析(Comparative Market Analysis, CMA)差在哪里、 出具估价意见要担什么法律责任。三大估价法的具体算法(直接比较法、收益法的详细计算) 在 ch22/ch23 展开,本篇只讲清楚它们的适用场景与相互关系。 核实日期:2026-09-05,出处见文末源表。
一、估价是什么:从"猜"到"有理有据的意见"
估价(appraisal)不是一个事实认定,是一个专家意见——对不动产价值的一种看法, 必须用具体金额、数值区间,或者一种关系(不高于/不低于某个数)来表达。 估价报告(appraisal report)是这个意见的最终书面或口头传达,一旦签字或做出最终陈述, 就是"定稿";定稿之前给客户看的所有沟通都必须清楚标明"这不是最终结论"。
估价师(appraiser)被期待的标准是:独立、公正、客观地完成估价工作。 这个标准不只适用于收费的专业评估师,持牌地产代表在协助买卖交易时提供的估价意见同样要达到这个标准—— 这是本章第七节法律责任部分反复出现的一条主线:意见可以是主观判断出来的, 但一旦你以专业身份说出口,责任就跟着来了。
为什么这件事需要专家,而不是买卖双方自己估算? 考试口径给出四条理由,核心都在 "不动产的信息流天生比股票市场差":
- 成交频率低:一栋房子几年才卖一次,能参考的数据点稀少,不像股票每天都在成交报价;
- 每宗物业都独一无二:地段、格局、状况的组合各不相同,很难标准化比较;
- 耐久、反应慢:房子盖起来就是几十年,市场跌了你也没法马上"退货",需要专业判断跨周期怎么看;
- 市场是地方性的:不动产钉死在一个位置,会被周边的外部性(externality)影响—— 街对面新建一个公园是正外部性,隔壁开一间有毒气味的工厂是负外部性。
对比一下股票市场:成交频繁、全国甚至全球流通、同一家公司的股票彼此完全同质、 单笔买卖决策的重要性通常也低于一次地产交易——这就是股票交易几乎不需要"估价师"、 不动产交易却离不开的根本原因。
ℹ️
制度设计上,"意见"和"事实"是两种完全不同的责任形态
法律不会因为估价师判断错误就自动认定他有过错——估价从头到尾就是一种带主观成分的专业意见, 允许存在合理误差。但"允许误差"不等于"不担责":一旦这份意见没有达到同行业合理专业水准 (所谓"reasonable appraiser test",本章第七节展开),责任照样落到估价师头上。 这条制度设计贯穿全章:意见给的是自由,专业水准给的是约束。
二、谁能做估价:BC 的牌照豁免与行业自律
多数省份不强制评估师持牌,BC 正是其中之一——理论上任何人都可以自称"评估师"、 收费出具估价意见。这一点2026 年现行依旧成立,而且核实结果比想象的更稳定: BC 对评估师的牌照豁免条款,写在《Real Estate Services Regulation》(B.C. Reg. 506/2004) s.2.8「Exemption for appraisers and property inspectors」——这条豁免的条号本身从未变过, 2026-09-05 核对现行整合本(current to 2026-09-01)原文一字不差:
"A person who is providing trading services only by (a) providing an appraisal of value of real estate and consulting services relating to the value of real estate, or (b) inspecting and reporting on the condition of real estate is exempt from the requirement to be licensed under Part 2 of the Act..."
也就是说,2021-08-01 RECBC 与 OSRE 合并进 BCFSA 那次监管大改革,没有动到这条豁免—— 只是现在解释这条豁免、执行这条豁免的机构换成了 BCFSA,条文本身分毫未改。
⚠️
"监管合并了,是不是以后估价也要牌照了?"
这是读者最容易掉进去的直觉陷阱:BCFSA 把发牌、执业规则、投诉、纪律处分全部收编到一家机构, 很容易让人以为地产相关的一切工作都被纳入了强制持牌范围。事实是:评估这个领域从来不在 RESA 强制持牌的范围内,监管大合并动的是地产交易服务(trading services)的监管架构, 跟评估这件事本身完全是两码事。2026 年 AIC(Appraisal Institute of Canada) 的自愿性认证体系与 REIBC(Real Estate Institute of BC)仍然各自独立运作, 都不是政府发牌机构。
BC 的评估行业靠行业自律组织出的自律:AIC(Appraisal Institute of Canada) 授予 AACI®(Accredited Appraiser Canadian Institute,可以做住宅、商业、农业、 机器设备等全品类评估)与 CRA®(Canadian Residential Appraiser,专精不超过四户的 住宅物业)两个设计资格,2026 年官网确认这两个称号仍配一枚统一的 P. App.® (Professional Appraiser)专业认证标记一起授予(考试口径©2020 只提 AACI/CRA 两个名字, 没提到 P. App. 这枚标记,算是一处考试口径没跟上的细节,但不影响考点); 另有 REIBC(Real Estate Institute of BC)发的 RI 资格,面向地产行业各个岗位而不限于评估师。 这些协会的约束力止步于"开除会籍"——被开除并不妨碍这个人继续以"评估师"身份接单, 这一点考试口径原文讲得很直白,2026 年依旧成立。
但没有牌照要求,不等于持牌地产代表可以随便钻这条豁免的空子。 这是考试口径完全没提到、 却是柜台上最容易问出来的一个边界问题:
✕
已经是持牌地产代表,能不能自己单干评估或验房业务?
不能直接单干。 BCFSA 2024-10-22 的官方说明写得很清楚:s.2.8 这条豁免只对本来就不是 RESA 持牌人的人开放。《Real Estate Services Act》s.2 规定,已经持牌的人不能反过来 援引这条豁免自己单干——如果一名持牌地产代表想提供评估或验房服务,必须以所属经纪公司的名义 提供,报酬也必须先付给经纪公司,再由经纪公司结算给他;他也可以选择干脆放弃牌照, 转行做独立评估师或验房员。卷面上考"BC 对评估师有没有牌照要求",答案仍然是"一般没有"; 实务上如果客户问"我认识的这位持牌经纪能不能私下帮我做一份正式估价、直接付他现金", 正确答案是"不行,除非通过他的经纪公司具名开单"——私下收费是拿豁免条款给自己的持牌身份 违规操作找借口,一旦被查是纪律处分的把柄。
| # | 考试口径(©2020) | 2026 现行 | 生效/核实日 |
|---|---|---|---|
| 1 | BC 对评估师无牌照要求,援引"Regulation to the Real Estate Services Act" s.2.8 | 条文与条号完全未变,唯一变化是执行机构从 RECBC 换成 BCFSA(与评估本身无关) | 2026-09-01 整合本 |
| 2 | 未提及"持牌人本人能否援引 2.8 条豁免" | 不能:持牌人须经所属经纪公司具名提供评估/验房服务,或放弃牌照 | BCFSA 2024-10-22 说明 |
| 3 | AIC 授予 AACI/CRA 两个设计资格 | 现行仍授予 AACI®/CRA®,并配发统一的 P. App.® 专业认证标记 | 2026-09-05 核实 |
三、"值多少钱"其实是三个不同的问题
买卖双方谈价钱的时候,脑子里其实同时转着三个不一样的数字,估价师的工作就是把它们分清楚:
- 底价(floor price):卖家愿意接受的最低金额;
- 天花板价(ceiling price):买家愿意支付的最高金额;
- 交换价值(value in exchange):双方最终谈成的成交价——必须落在底价与天花板价之间, 交易才可能发生。
情景 1:陈太太的底价是 $620,000,李先生的天花板价是 $655,000。经过几轮报价, 双方在 $635,000 成交——这个 $635,000 就是交换价值。双方彼此都不知道对方真正的底线, 这正是"谈判"存在的理由;如果房子迟迟卖不掉,往往是卖家的底价定得比市场上所有潜在买家的 天花板价都高。
底价与天花板价合在一起叫"业主价值"(value to the owner)——高度主观, 带着个人的税务状况、资金压力、感情因素,估价师通常不擅长、也不负责去估算这个。 估价师擅长的是客观价值(objective value):基于市场证据和公认估价技术得出的结论, 能经得起第三方审查。客观价值里最常见的一种就是市场价值(market value)—— 估价师日常工作里 90% 以上都在估这个。
市场价值的通用定义(引自 CUSPAP)大意是:在指定日期、经过充分市场曝光后, 买卖双方都审慎知情、不受任何不当压力,公平交易情况下最可能达成的价格。 这份定义每两年会随 CUSPAP 改版重新措辞——2026-09-05 核实,AIC 官网现行版本是 CUSPAP 2026(2026-04-01 生效),市场价值定义现行原文是:
"The most probable price...for which the specified property rights should sell after reasonable exposure in a competitive market under all conditions requisite to a fair sale, with the buyer and the seller each acting prudently, knowledgeably, and for self-interest, and assuming that neither is under undue duress."
核心概念(公平交易、买卖双方审慎知情、无不当压力)和考试口径援引的旧版说的是同一件事, 只是措辞按新版重新写过,而且新版把"曝光"进一步拆成两个方向:曝光期(Exposure Time) 是向后看——这套定价条件下,这栋房子理论上需要多久才能卖出去;营销期(Marketing Time) 是向前看——从评估日往后,预计还要挂牌多久才能真正成交。考试口径只笼统说了一句 "adequate time and exposure to the market",没有把这两个方向分开。
ℹ️
卷面 vs 实务:市场价值定义该用哪个版本
卷面上考"市场价值的定义要素有哪些",答公平交易、审慎知情、无不当压力这几个核心要件即可, 考试口径援引的表述完全够用;实务上给客户写正式的估价意见书或者报告引用市场价值的定义, 应当标注援引的是现行 CUSPAP 版本(写清年份),而不是照抄考试口径上那句没有版本号的话—— 版本号本身就是证明这份报告"跟得上现行专业标准"的一部分。
⚠️
估价 ≠ 判断这个价格"值不值"
估价师被要求"估这个物业能卖多少钱"和被要求"这个价格值不值得买",是两个完全不同的问题。 前者是市场价值,后者叫投资价值,属于地产投资顾问的领域, 要综合考虑买家的个人税务状况和融资能力才能回答。一个常见的误会场景: 客户拿着一份估价报告问"这套房子值不值这个价"——正确的反应是先分清他问的到底是 "市场上大概能卖多少"还是"我个人买这套划不划算",两个问题不能用同一份市场价值结论去回答。
四、估价流程七步:从定义问题到沟通结论
考试口径给出一套七步框架,各步骤实际操作中会相互交叉,但作为讨论顺序很实用:
- 定义估价问题——谁是客户、报告给谁看、估价目的是什么、评估日是哪一天、 要估价的是哪种产权(fee simple、租赁权益、共管产权……)、有哪些假设与限制条件;
- 确定工作范围(scope of work)——查勘深度、数据核实程度要与用途匹配。 一份 $100 的"路过式"估价和一份 $5,000 的征收诉讼用详尽叙述式报告, 只要都在各自约定的工作范围内如实交代,两者都可以是"合格"的估价;
- 数据收集——一般数据(国家/省/市/社区层面的社会经济因素)与具体数据 (标的物及可比物业的产权、物理状况);
- 数据分析——研究供需、判断最高最佳用途(Highest and Best Use, HBU);
- 选择合适的估价方法——直接比较法、收益法、成本法,见第五节;
- 调和各方法的结论,形成最终价值意见;
- 沟通结论——口头、表格式或叙述式报告,见第六节。
最高最佳用途(HBU)是估价里最重要的一个判断:在合法、物理可行、财务可行、 市场支撑这四重约束下,能让这块地产生最大净回报的用途。一个简单的验证问句是: "如果这栋楼烧掉了,市场会不会原样重建它?"——回答"会",现有用途大概率就是最高最佳用途; 回答"不会",这块地就带有潜在价值(latent value),需要单独做剩余法(residual method) 分析:先估算按新用途开发完成后的市场价值,再扣掉拆除与开发成本,剩下的余额就是这块地 按最高最佳用途计算的土地价值。
情景 2:一栋独立屋位于已经被公寓楼包围、且分区已改为多户住宅用途的地段, 按现有独立屋用途出租每月收 $2,400。假设按最高最佳用途开发成公寓楼后完工市场价值是 $3,200,000,拆除成本 $40,000,建造公寓楼的开发成本 $1,900,000, 剩余法算出的土地价值 = $3,200,000 − $40,000 − $1,900,000 = $1,260,000—— 远高于按现状(独立屋)估算的地皮价值。这就是为什么这类"夹在两种用途之间"的地产, 持牌代表在做 CMA 时最容易低估,一旦漏了潜在价值这一层,挂牌价可能比市场实际能卖到的低一大截。
✕
别替客户算精确的剩余法或摊还数字
剩余法、直接比较法的逐项调整、收益法的资本化率,这类精确计算属于专业评估师的领域。 持牌代表的职责是帮客户理解这些概念会怎么影响他们的定价决策,不是替客户出具 具有专业精度的计算结果——算错一个数字、客户据此做了决定,责任由你承担(第七节详细展开)。
五、三大估价方法概览(详细算法见 ch22/ch23)
- 直接比较法(Direct Comparison Approach):基于替代原则——一处物业的价值 不应超过购买一处功用相近的替代物业的成本。用最近成交的相似物业价格倒推标的物价值, 最常用于住宅。
- 收益法(Income Approach):假设市场参与者把物业价值看作未来净收益的现值, 最常用于出租型商业物业。本质上仍是靠市场证据比较,只是比的是租金与营运费用, 而不是直接比较成交价。
- 成本法(Cost Approach):假设物业价值不会超过重置成本——空地价值加新建成本, 再减去建筑物折旧。理论上最"精确",实际操作却常常是最不精确的一种, 因为建造成本和市场认可的价值经常对不上,旧建筑物的折旧也很难准确估算。 常用于缺乏市场数据的特殊物业(教堂之类)。
- 如果三种方法算出的结论不一致,估价师要调和(reconcile)——不是取平均数, 而是用专业判断解释哪个结论最贴近这类物业市场参与者实际的定价方式。
这三种方法的具体计算步骤、调整表怎么打分、资本化率怎么算,留到 ch22(直接比较法与成本法) 和 ch23(收益法)展开,本篇只需要记住:三种方法各有适用场景,且经常互相印证。
六、评估报告 vs CMA:柜台上怎么分界
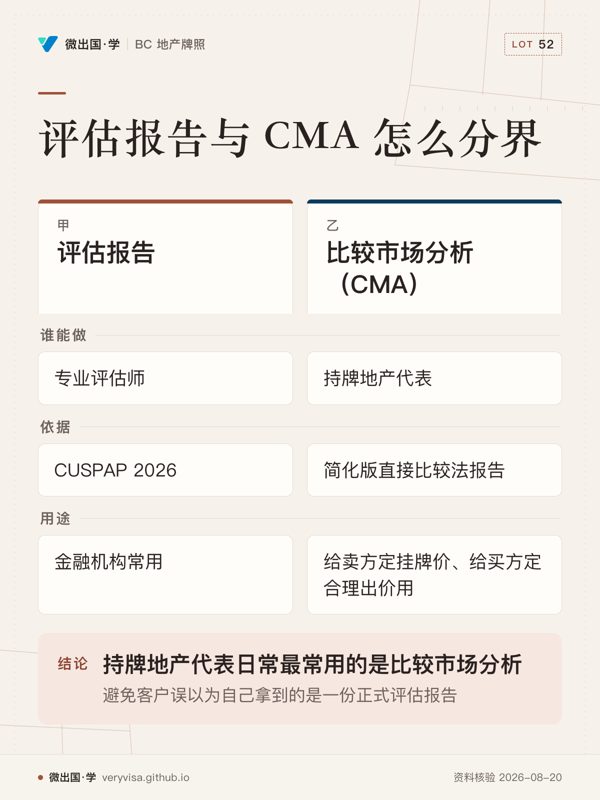
评估报告(appraisal report)通常有三种呈现形式:口头(法庭作证等场合)、 表格式(金融机构常用,勾选框加简短说明,效率高)、叙述式(最完整, 按估价流程逐步展开说理,常用于征收、诉讼这类需要经得起盘问的场合)。
持牌地产代表日常最常用的是一种更简化的形式——比较市场分析(Comparative Market Analysis, CMA):给卖方定挂牌价、给买方定合理出价用的一份简化版直接比较法报告。 通常拿 3 到 5 个可比物业,对标的做"优于/劣于/相近"的定性判断, 而不是像专业评估师那样给出精确的加减调整金额;篇幅可以短到一到三页。
CMA 和正式评估报告最大的差别不是"谁更懂行",是工作范围与呈现的正式程度不同—— CMA 通常不会像正式评估报告那样附一整页免责声明、假设条件与限制条件。 正因如此,持牌代表在出具 CMA 时必须格外小心地口头或书面向客户说明这份分析 "做到了什么、没做什么"(有没有实地查勘、有没有核实客户提供的信息), 避免客户误以为自己拿到的是一份正式评估报告。
🔧
客户拿着一份第三方评估报告来问怎么办
客户手上如果有一份为其他目的(比如再融资、遗产分割)做的旧评估报告, 持牌代表应当先弄清楚:这份报告的评估目的和评估日是什么。 评估目的不同,得出的价值结论未必能直接套用到"现在这笔交易该定什么价"上—— 帮客户理解这一点,是把客户的预期引导到合理轨道上的关键一步。
七、法律责任:为什么"一份意见"也能被告上法庭
估价意见虽然带主观成分,但一旦被证明没有达到同行业合理专业水准, 责任照样跑不掉——这条规则对持牌地产代表同样适用,不是只有专业评估师才要担责。
判例 1(Cantwell v. Petersen, 1982, BCSC):评估师为贷款银行出具报告, 漏掉了房屋虫蛀与干腐的问题,买家(虽然与评估师没有合同关系)据此起诉评估师疏忽。 法院认定:评估师本应能预见买家会看到这份报告并依赖它,因此对买家同样负有注意义务 (duty of care)——没有合同关系,不代表没有责任。
合同责任与侵权责任是两条平行的诉讼路径:出钱委托评估的一方(比如贷款机构) 走合同法起诉违约;没有合同关系但可以合理预见会依赖这份报告的第三方(比如借款人本人) 走侵权法起诉疏忽——这个原则源自英国案例 Hedley Byrne v. Heller,被 BC 上诉法院在 Windsor Motors Ltd. v. District of Powell River(1969)一案里采纳:只要一方明知 对方在信赖自己的专业技能与判断给出信息,就默示承担了"认真核实、谨慎作答"的义务。
情景 3:某评估师为贷款机构出具报告,把一栋房子估成 $800,000,贷款机构据此 贷出八成即 $640,000。半年后借款人违约,贷款机构止赎后请两位独立评估师重新估价, 结论只有 $580,000,最终以这个价格成交,贷款机构亏损 $60,000。 贷款机构可以用合同法起诉评估师违约疏忽;借款人虽然与评估师没有合同关系, 但因为可以合理预见他会依赖这份报告做决策,可以用侵权法起诉评估师疏忽。 这两条诉讼路径互不排斥,可以同时成立。
判断评估师是否有过错,用的是"合理评估师标准"——不是问"结果对不对", 而是问"换作一位一般水准的同行,在同样的信息条件下会不会这样判断"。 单纯的高估或低估本身不构成过错(Baxter v. F.W. Gapp & Co.,1938,英国案例), 关键要看有没有合理解释——如果差距大到无法用市场波动解释,举证责任就转移到评估师身上, 要求他自己说明原因。
持牌代表出具 CMA 时适用同一个标准。 Bourne and Cox v. Martin(BC 案例) 里,一名代表把两块每块本应值约 $40,000 的十英亩地估成 $35,000 并按此挂牌, 其中一块很快以全价成交,随后转手价飙升到 $65,000。BC 最高法院认定代表没有做好 合理的估值调查,对委托人负有的估值义务未尽到——同样的法律责任标准, 适用于任何以专业身份提供估价意见的人,不管你有没有"评估师"这个头衔。
✕
免责声明挡不住"重大疏忽"
评估师或代表可以在报告里写限制条件和免责声明来控制责任的范围(比如声明只对 委托人负责、不对结构工程问题负责),但不能靠免责声明豁免自己应尽的专业注意义务—— 明显的结构裂缝、异常低价却没做进一步核实,这类"显而易见却没记录"的疏漏, 免责声明救不了你。
八、AVM 与技术展望:机器估价 vs 人做估价
自动估价模型(Automated Valuation Model, AVM)是用回归、机器学习等算法批量分析数据、 输出市场价值估算的计算机程序。1990 年代 CMHC 推出的 emili 系统是加拿大最早的自动化 按揭承保系统之一(严格说它评的是整体借款人风险,不是单一物业价值, 所以考试口径脚注特别注明它"技术上不算 AVM");此后陆续出现面向消费者的商业 AVM 产品。 AVM 目前更适合同质化程度高的物业(公寓、连排屋),商业地产因为交易量少、 个体差异大,AVM 应用进展相对更慢。
AVM 不是"评估"的替代品,是评估工具箱里的一种手段——这一点直接对应联邦审慎监管 对贷款人评估流程的要求。OSFI(联邦金融机构监理署)Guideline B-20 Principle 4 明确要求联邦监管金融机构必须有"健全的抵押物管理与评估流程", 可以组合使用现场查勘(专业评估师或合格员工)、第三方评估、自动估价工具, 但明文规定"不应单独依赖任何一种估值方法",高成数贷款、流动性差的物业、 房价短期暴涨的市场要求更审慎的组合。考试口径只讲了"贷款人需要评估报告"这个现象, 没有点出这背后有联邦监管强制要求——这也是为什么银行要求的评估往往比一份 CMA 更正式、更贵:不是银行自己想多花钱,是监管指引摆在那里。
另一个容易搞混的对照:BC Assessment 的评估值和一份估价报告的市场价值,不是一回事。 《Assessment Act》要求 BC Assessment 每年出的物业估税评估值,全省统一固定用 每年 7 月 1 日作为估值基准日,物业的物理状况与用途则另外冻结在当年 10 月 31 日 (2026-09-05 核实,bcassessment.ca 现行"关键日期"机制未变)——这是为了让全省几百万宗 物业在同一个时间截面上互相比较,保证税负分配公平。而一份正式估价报告的评估日 可以是委托人指定的任何日期(考试口径原文特别强调这一点,用于征收、遗产、 火灾损失赔偿这类需要追溯到过去某个日期的场合)。所以客户拿着 BC Assessment 通知单上的数字 问"这是不是我房子现在能卖的价",正确答案是"不是同一回事"——两套体系服务的目的不同, 基准日也不同,数字对不上是正常现象,不代表哪一个"错了"。
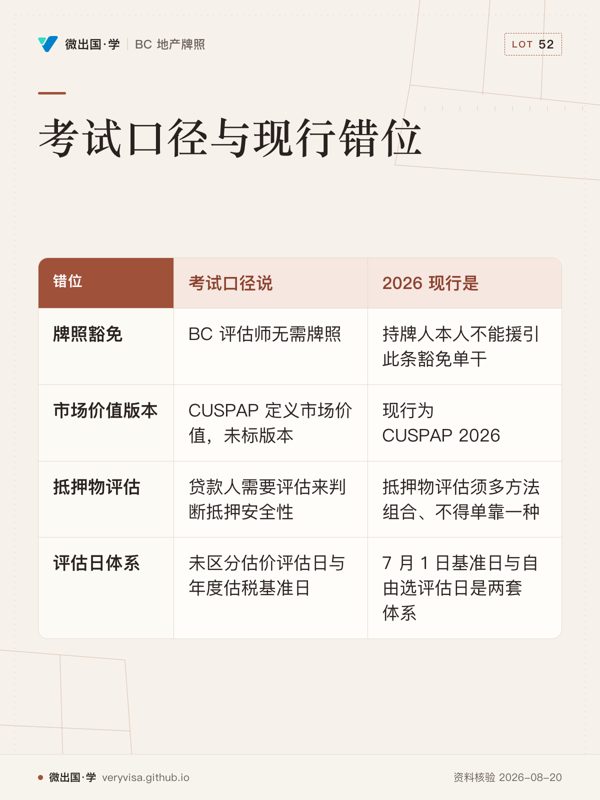
考试口径 vs 现行错位一览
| # | 考试口径说 | 2026 现行是 | 出处 | 生效/核实日 |
|---|---|---|---|---|
| 1 | BC 评估师无需牌照,援引"Regulation to the Real Estate Services Act" s.2.8 | 条文条号未变,仅执行机构从 RECBC 换成 BCFSA;但持牌人本人不能援引此条豁免单干,须经经纪公司具名或放弃牌照 | BC Laws(King's Printer)、BCFSA | 2026-09-01 整合本/2024-10-22 |
| 2 | 援引 CUSPAP 定义市场价值,未标版本 | 现行为 CUSPAP 2026(2026-04-01 生效),措辞更新并拆出 Exposure Time / Marketing Time 两个概念 | Appraisal Institute of Canada(1、2) | 2026-04-01 |
| 3 | 只说"贷款人需要评估来判断抵押安全性" | OSFI B-20 Principle 4 明文要求联邦监管机构的抵押物评估须多方法组合、不得单靠一种 | OSFI | 现行有效 |
| 4 | 未区分估价评估日与年度估税基准日 | BC Assessment 评估值固定用每年 7 月 1 日基准日,与估价报告可自由选评估日是两套体系 | BC Assessment | 现行有效 |
柜台上怎么做
- 客户问"是不是要找评估师才能定价"——先分清他要的是正式估价报告(贷款、诉讼、 遗产用)还是挂牌定价参考(CMA 就够了),两者工作范围与费用天差地别。
- 遇到"夹在两种用途之间"的地产(比如被公寓包围的独立屋),做 CMA 前先问自己一句: "这块地现在的用途,是不是已经不是它的最高最佳用途?"——漏掉这一步最容易把 有潜在开发价值的地皮按现状贱卖。
- 出具任何估价意见(哪怕只是口头给的一个价格区间),当场记下依据了哪些可比物业、 做了哪些假设——出了争议,这份工作笔记就是唯一能证明自己尽到合理专业注意义务的证据。
- 已经持牌的同事想接私活做评估或验房,提醒他必须经所属经纪公司具名开单, 私下收费是拿豁免条款给自己的持牌身份找借口,一查就是纪律处分。
待核清单(禁在对外产物中出现的数字)
- AIC 现行会员总数(曾见 2026 年前后官网标注约 5,000 名,未逐字核实具体年份统计口径, 正文未采用具体数字)。
- 商业 AVM 产品(Landcor、Zoocasa 一类)现行的具体运营状态与市场份额——不影响本章 长青原理,正文只做历史举例,不做现状断言。
源表
| # | 事实 | 一手源 URL | 核实日 |
|---|---|---|---|
| 1 | s.2.8 评估师/验房员牌照豁免,现行整合本 current to 2026-09-01 | https://www.bclaws.gov.bc.ca/civix/document/id/complete/statreg/506_2004 | 2026-09-05 |
| 2 | 持牌人不能援引 2.8 条豁免单干,须经经纪公司具名 | https://www.bcfsa.ca/about-us/news/blog/real-estate-inspection-and-appraisal-services | 2026-09-05 |
| 3 | AIC 授予 P. App.®/AACI®/CRA® 与 CUSPAP 自律标准 | https://www.aicanada.ca/about-aic/appraisal-institute-canada/ | 2026-09-05 |
| 4 | CUSPAP 现行版本 2026(2026-04-01 生效)与市场价值定义 | https://www.aicanada.ca/about-aic/cuspap/canadian-uniform-standards-of-professional-appraisal-practice-cuspap/ | 2026-09-05 |
| 5 | OSFI B-20 Principle 4:抵押物管理与评估须多方法组合 | https://www.osfi-bsif.gc.ca/en/guidance/guidance-library/residential-mortgage-underwriting-practices-procedures | 2026-09-05 |
| 6 | BC Assessment 评估基准日固定每年 7 月 1 日,物理状况截至 10 月 31 日 | https://info.bcassessment.ca/Services-products/Understanding-the-assessment-process/key-dates | 2026-09-05 |
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。