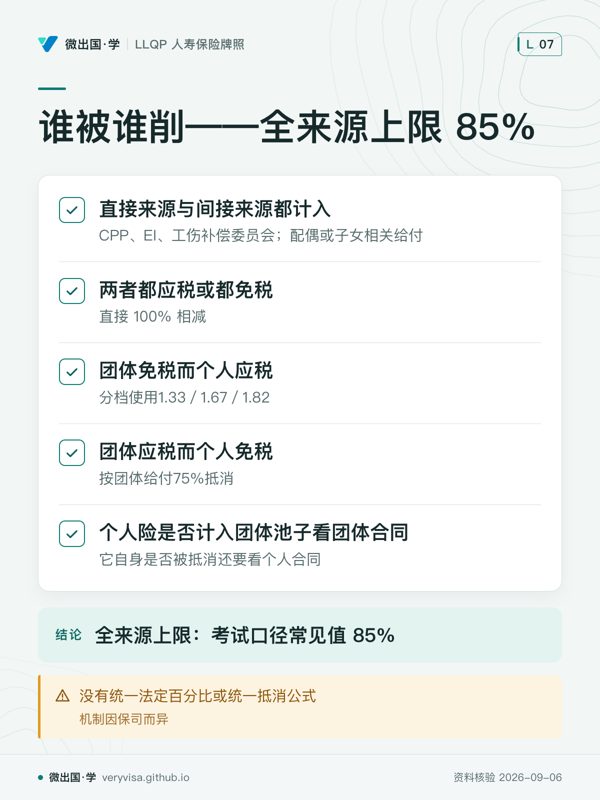
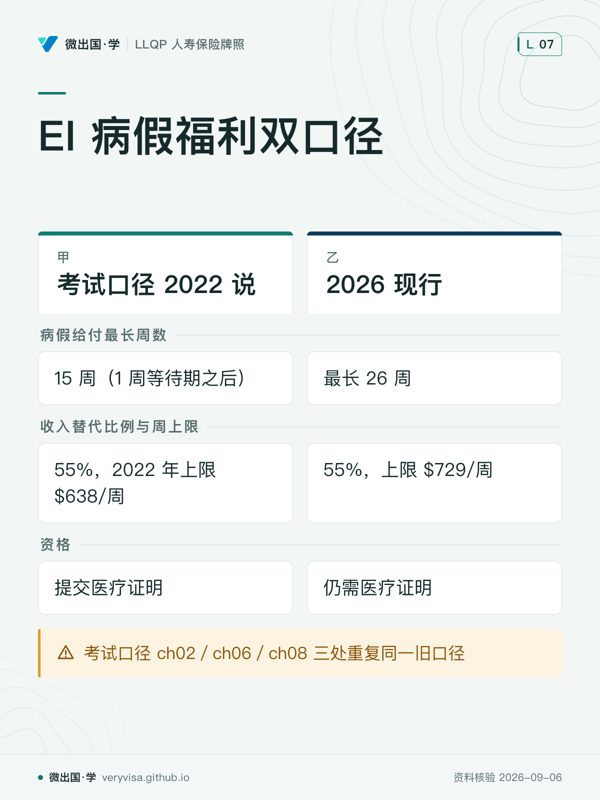
团体上限与个人险处理都受合同写法影响,没有统一公式。 先看先按来源分层,再看每种税务组合会怎样减少给付。易漏个人险有两个判断:是否进团体池,以及自己是否另被抵消。下一步去练习时,碰到比例先找合同条件,不要只背一个百分比。 回正文读这一节 下载原图 PNG 全部知识卡 ← EI 病假福利双口径定义基准与等待期不能套用 → 卡上每个字都出自本页正文(资料核验 2026-09-06)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。