张毛妈 家庭财务说明书MANULIFE / 加拿大

首页 / 产品地图

Family Term

Family Term 定期寿险

先把家庭依赖收入期间的身故保障买够。

快速看懂

先把家庭依赖收入期间的身故保障买够。

适合谁与不一定适合谁

适合谁

  • 有房贷、孩子未独立的家庭

不一定适合

  • 想用保单存短期备用金的人

代价与限制

在哪些情况里用得到

图解

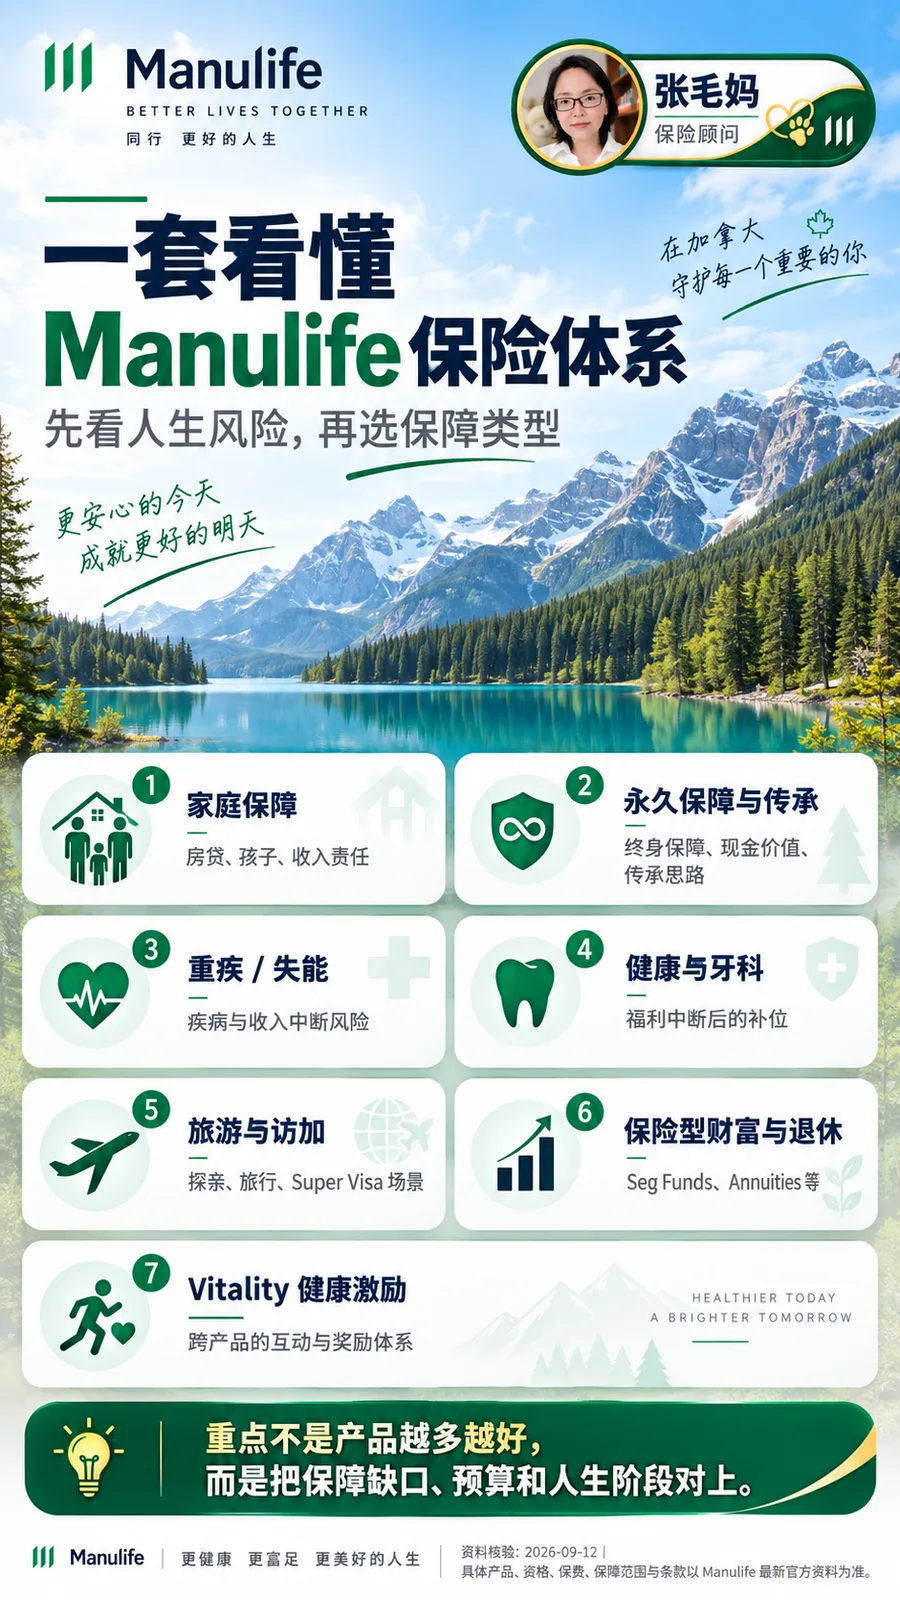
按家庭保障、健康、旅行与退休风险寻找保险工具

按家庭保障、健康、旅行与退休风险寻找保险工具

读图

先看
七个格子按人生风险分,先圈出你家眼下最担心的一两项。
容易忽略
同一类风险里产品差别很大,保费、等待期和排除项要逐个比较。
下一步
家庭收入缺口先看『家里靠我的收入』方案。
家庭责任期保障可比较定期寿险及福利衔接方案

家庭责任期保障可比较定期寿险及福利衔接方案

永久寿险可服务传承

永久寿险可服务传承,但简化核保类型要另行区分

重疾、失能与共享组合池覆盖不同的现金流风险

重疾、失能与共享组合池覆盖不同的现金流风险

健康牙科险补省医保和公司福利之外的医疗开支

健康牙科险补省医保和公司福利之外的医疗开支

旅行和访加保险应先核病史、稳定期与自付额

旅行和访加保险应先核病史、稳定期与自付额

保险型投资与年金的合同功能及费用需一起比较
保险型投资与年金的合同功能及费用需一起比较

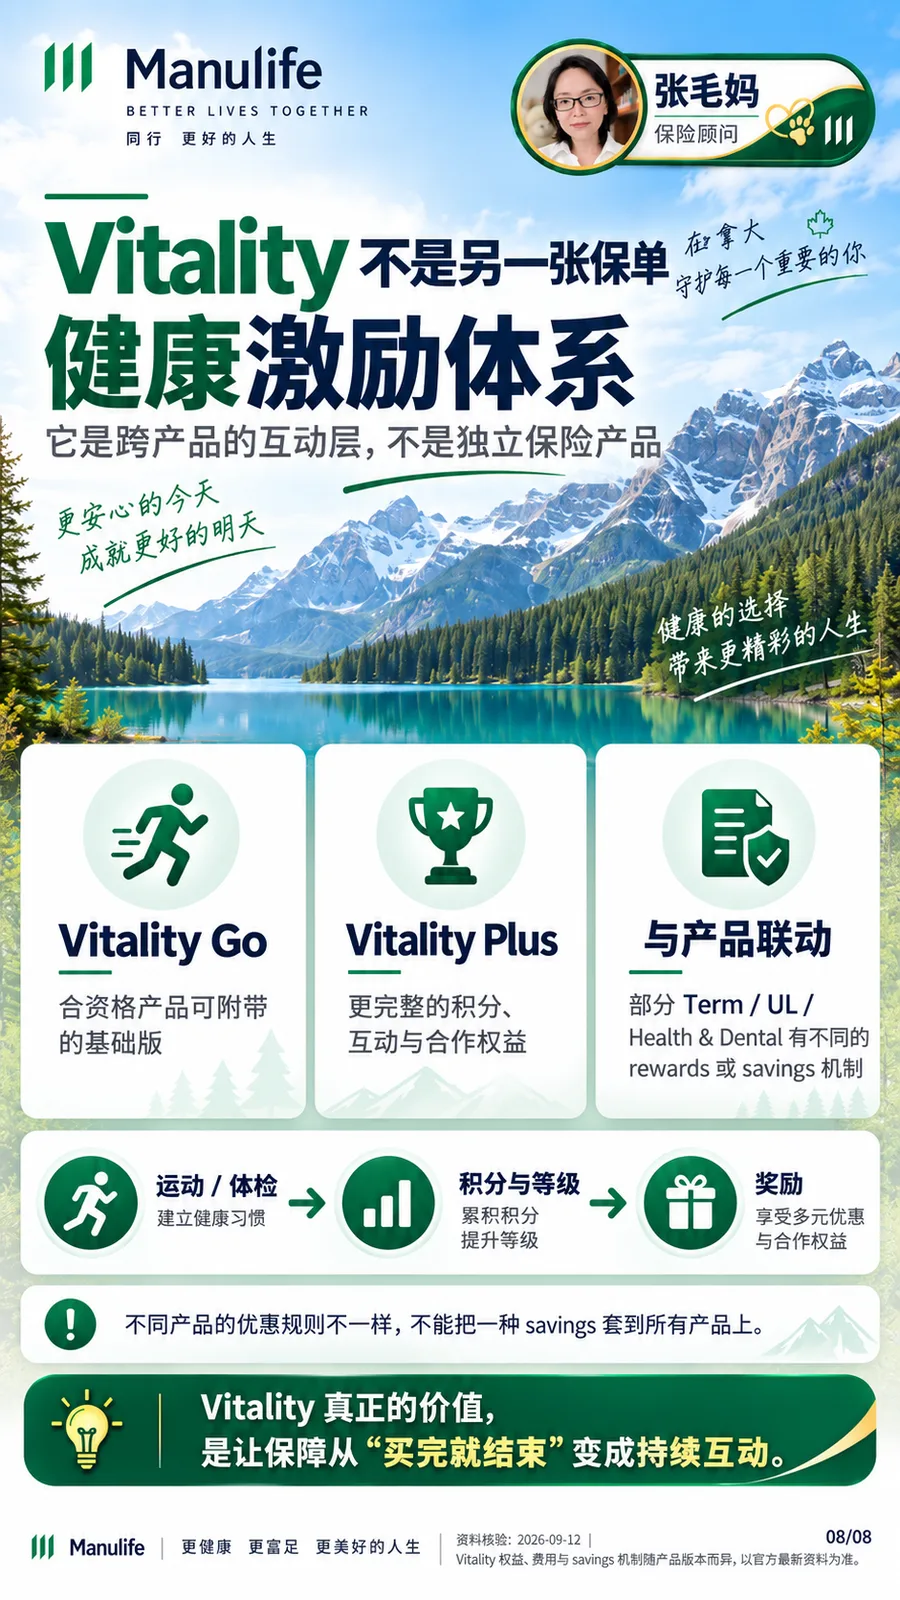
Vitality 是跨产品健康互动层,不是独立保险
Vitality 是跨产品健康互动层

Vitality 是跨产品健康互动层,不是独立保险

读图

先看
中间「与产品联动」那格:不同保单的奖励方式并不一样。
容易忽略
Go 与 Plus 权益和费用不同,寿险的节省方式不能套到健康牙科上。
下一步
看『Vitality 健康奖励计划』确认你的版本。
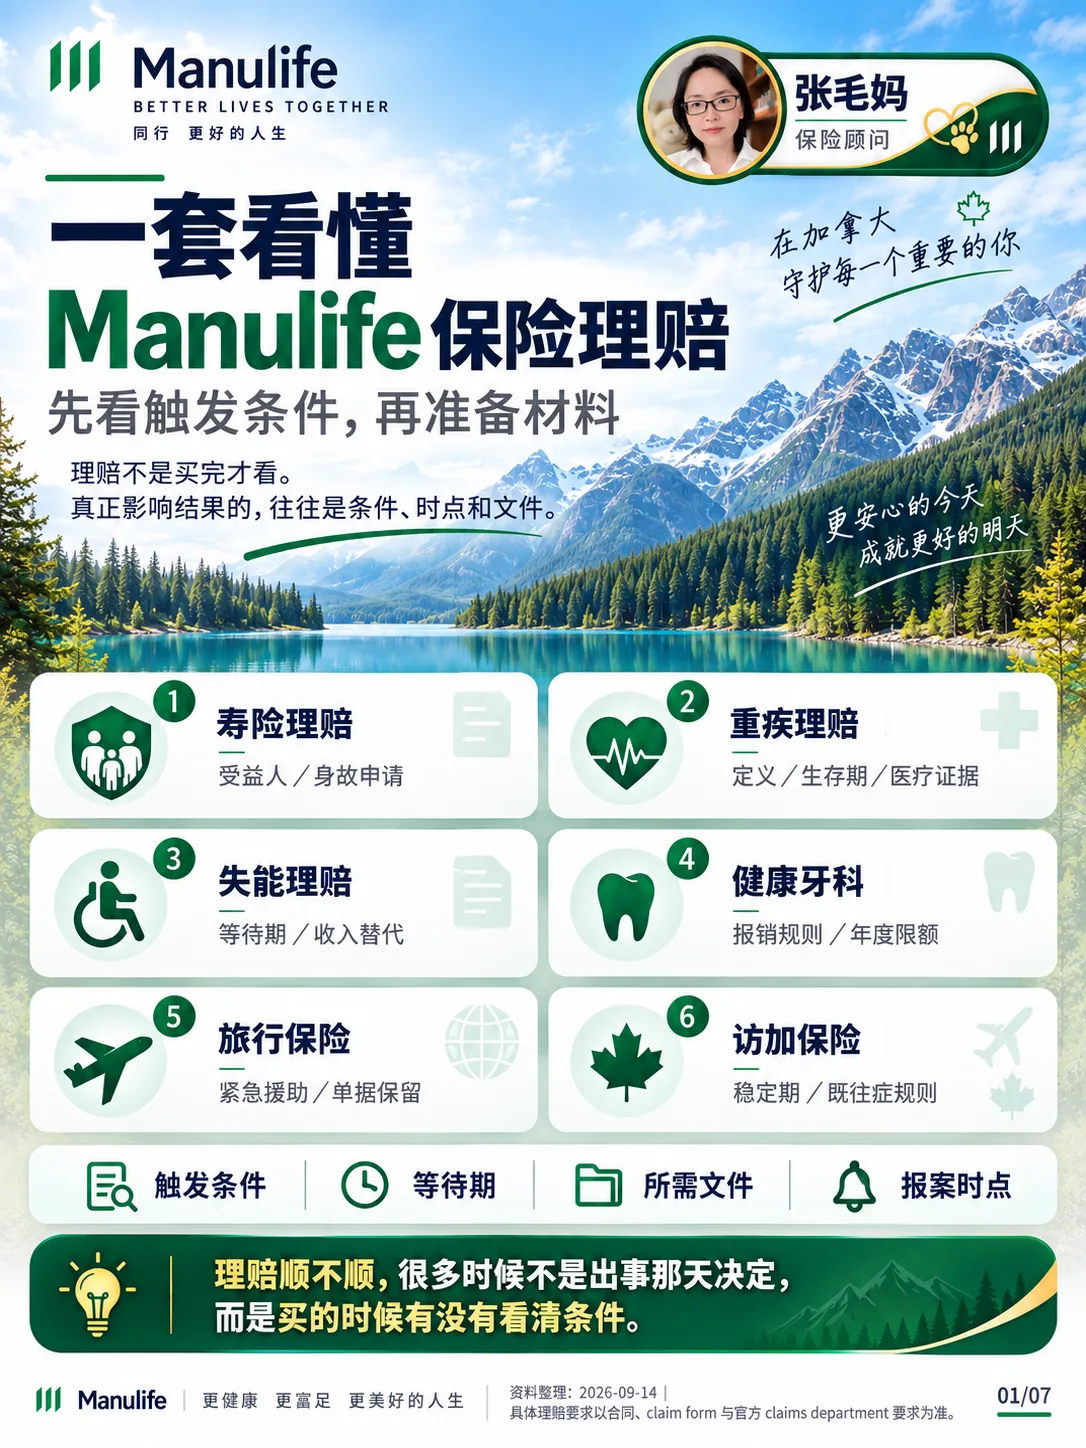
保险理赔先看触发条件,再准备对应材料
保险理赔先看触发条件

保险理赔先看触发条件,再准备对应材料

读图

先看
六类理赔各自下面那行小字,就是这类保险最卡人的条件。
容易忽略
触发条件、等待期、报案时点在投保时就定了,出事后再看已经晚了。
下一步
家里靠你的收入,先看『家里靠我的收入』方案。
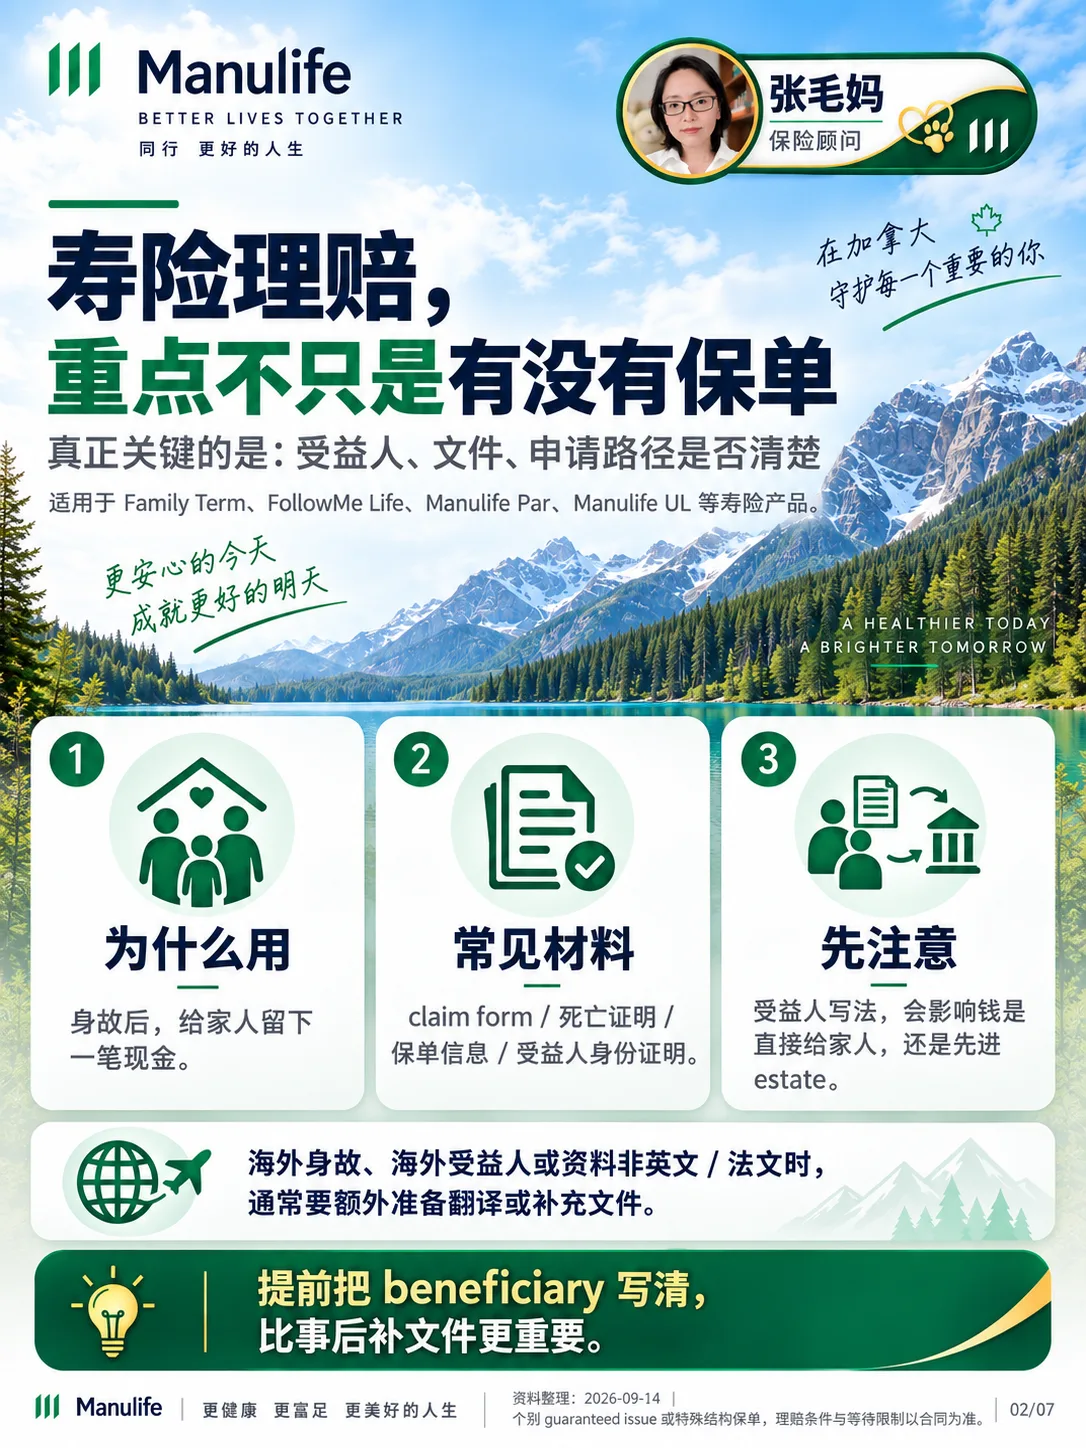
寿险理赔要提前核对受益人、文件和付款路径

寿险理赔要提前核对受益人、文件和付款路径

读图

先看
第三格「先注意」:受益人怎么写,决定钱直接给家人还是先进遗产。
容易忽略
海外身故或受益人在海外时,证明文件常要翻译补充,准备时间更长。
下一步
核对受益人与遗产路径,看『身故以后钱去哪』方案。
重疾理赔按合同定义判断

重疾理赔按合同定义判断,不只看诊断名称

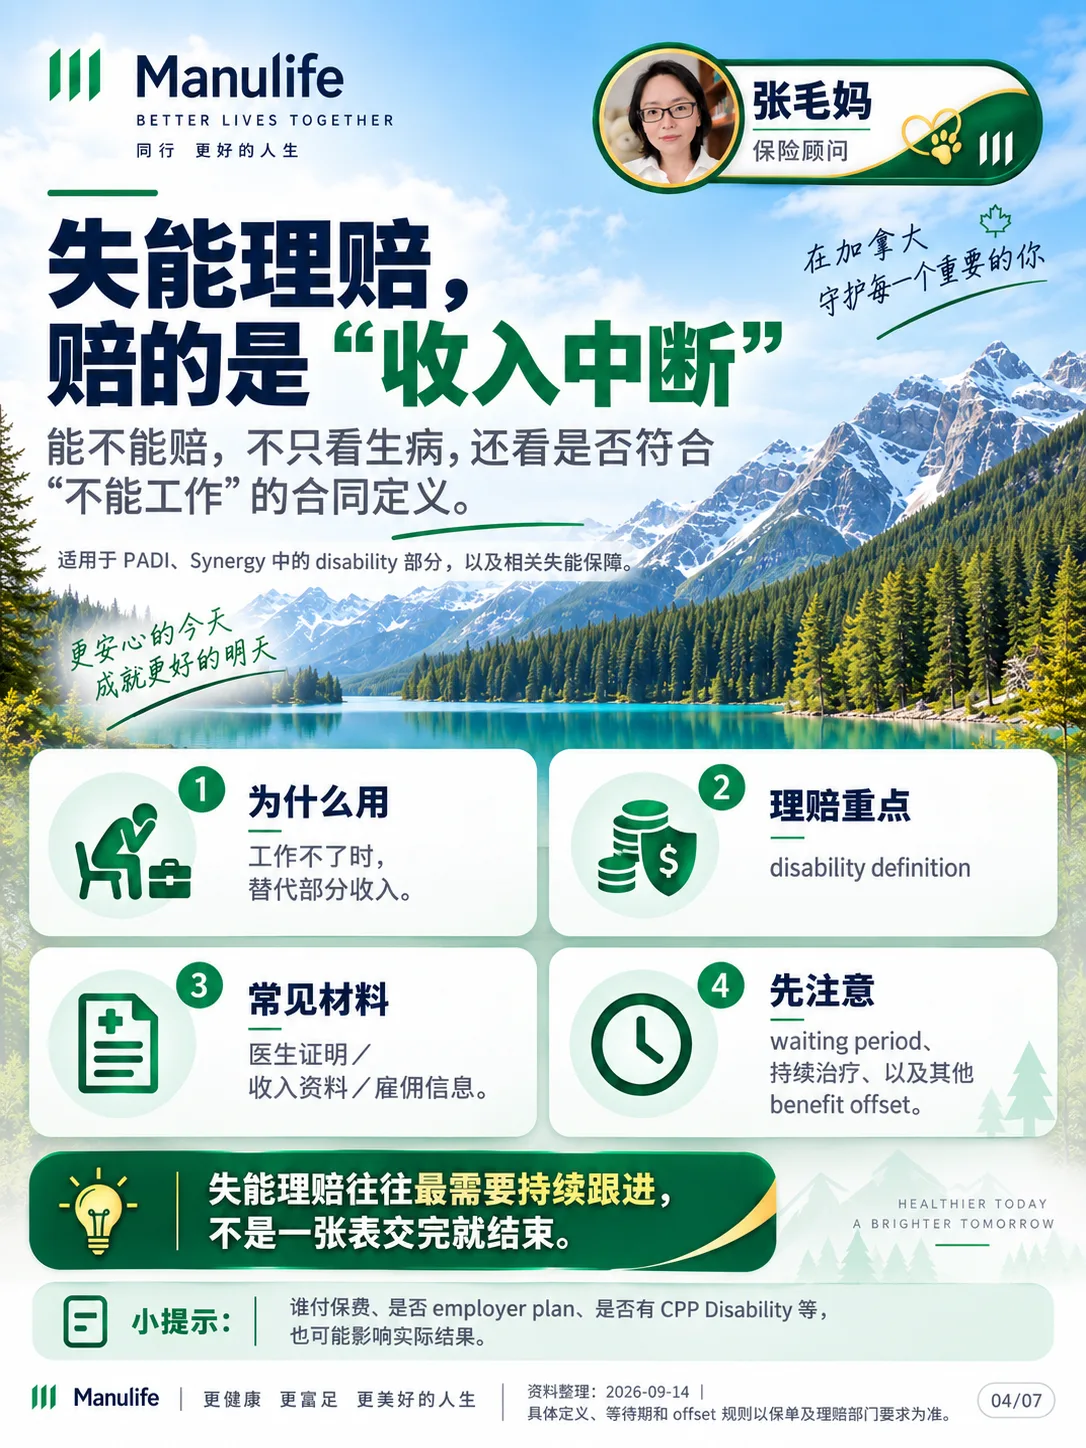
失能理赔需证明收入中断及符合合同的失能状态

失能理赔需证明收入中断及符合合同的失能状态

读图

先看
「理赔重点」那格:合同怎么定义不能工作,比病情轻重更关键。
容易忽略
等待期内没有给付;雇主计划、政府失能金等其他给付可能被抵扣。
下一步
担心停工没收入,看『生病不能工作』方案。
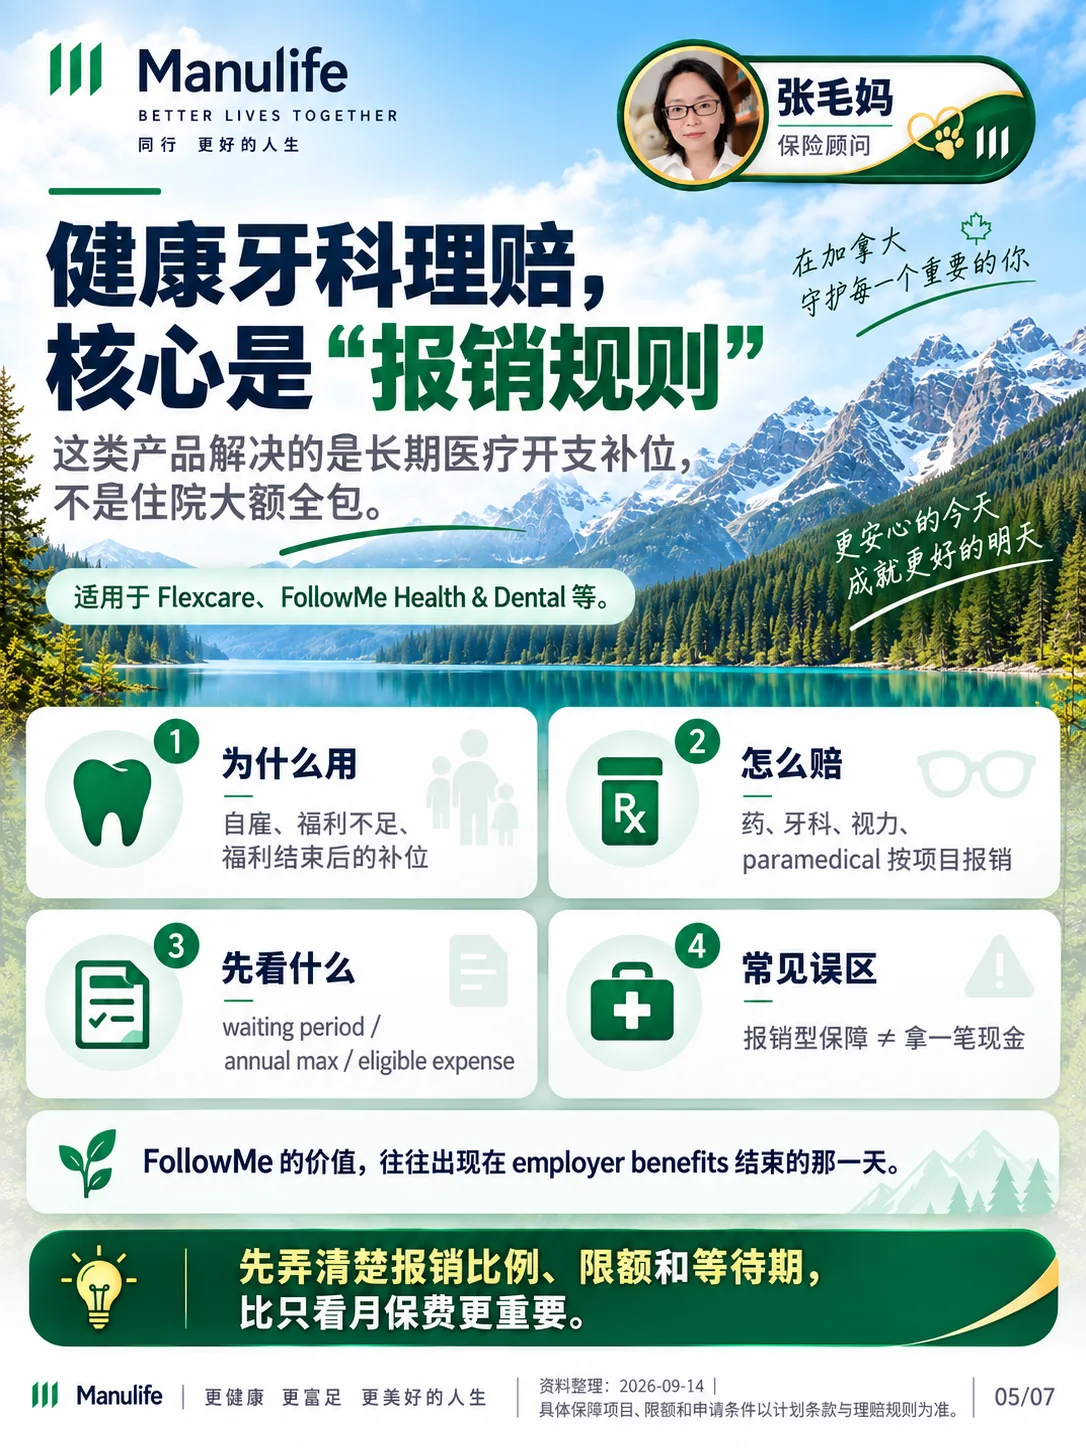
健康牙科理赔按合资格费用、上限与等待条件执行

健康牙科理赔按合资格费用、上限与等待条件执行

读图

先看
「常见误区」那格:这是按项目报销,不是出事给你一笔现金。
容易忽略
年度上限、报销比例和等待期决定实际能报多少,比月保费更值得先问。
下一步
刚离职或没有公司福利,看『没有公司福利』方案。
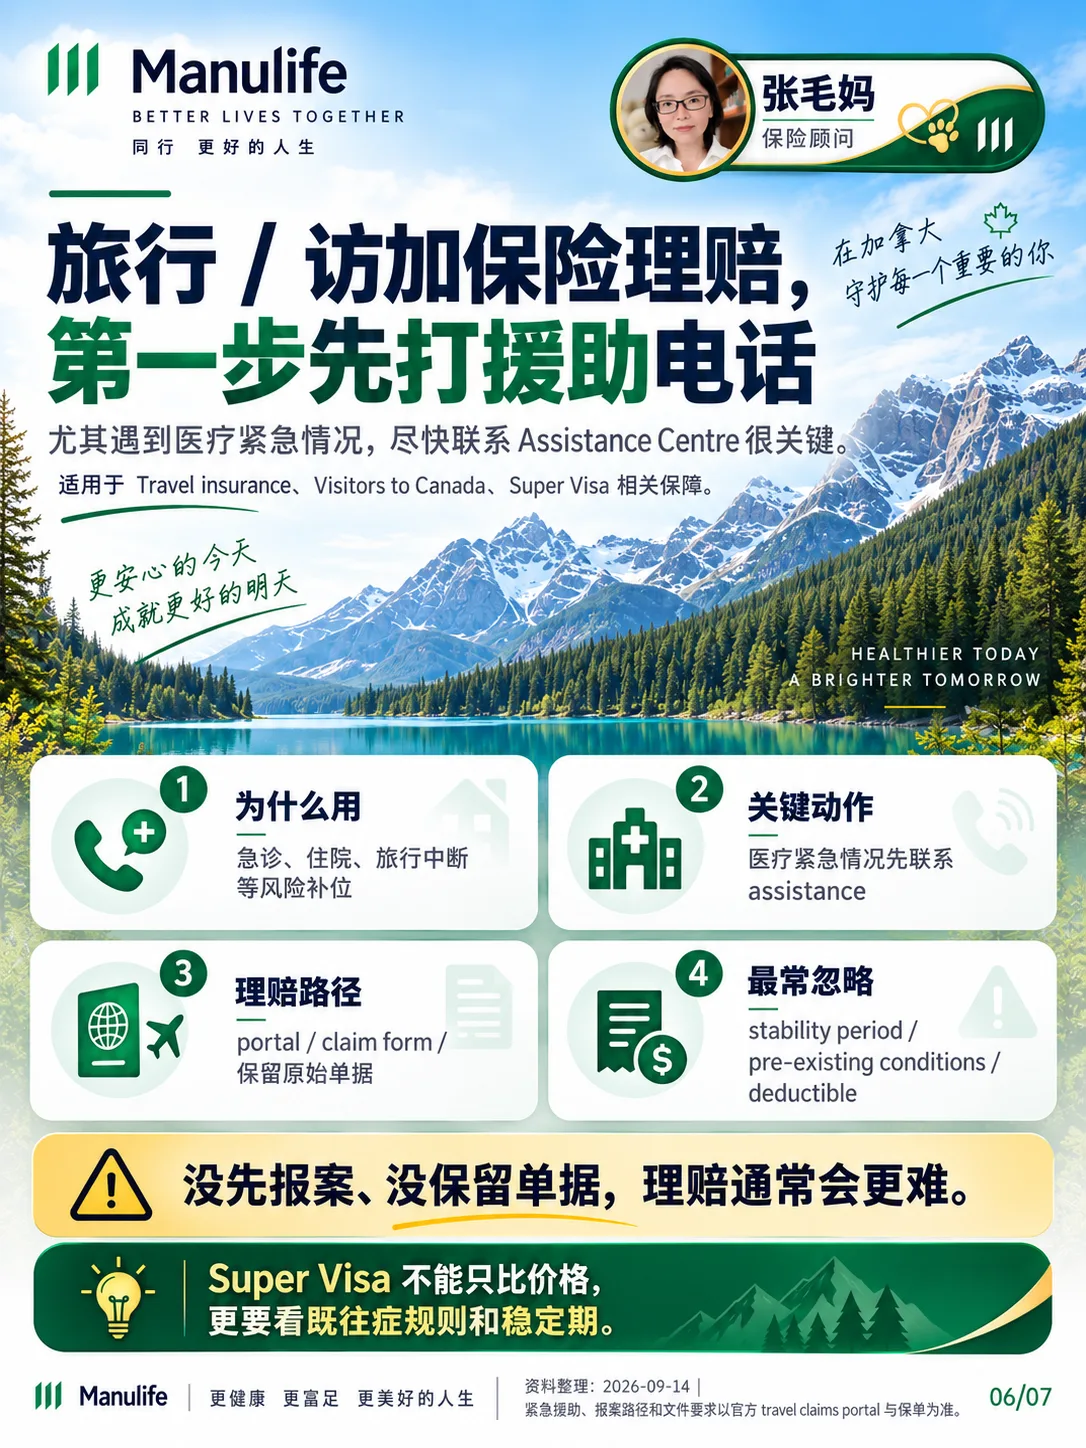
境外紧急就医应尽快联系援助中心并保存记录

境外紧急就医应尽快联系援助中心并保存记录

读图

先看
左上第一步:出事先联系援助中心,再去看病,顺序影响能否顺利赔付。
容易忽略
访加保险还要看既往症稳定期和自付额;没报案、没留原始单据,事后很难补。
下一步
父母要来探亲,看『父母来加拿大』方案。
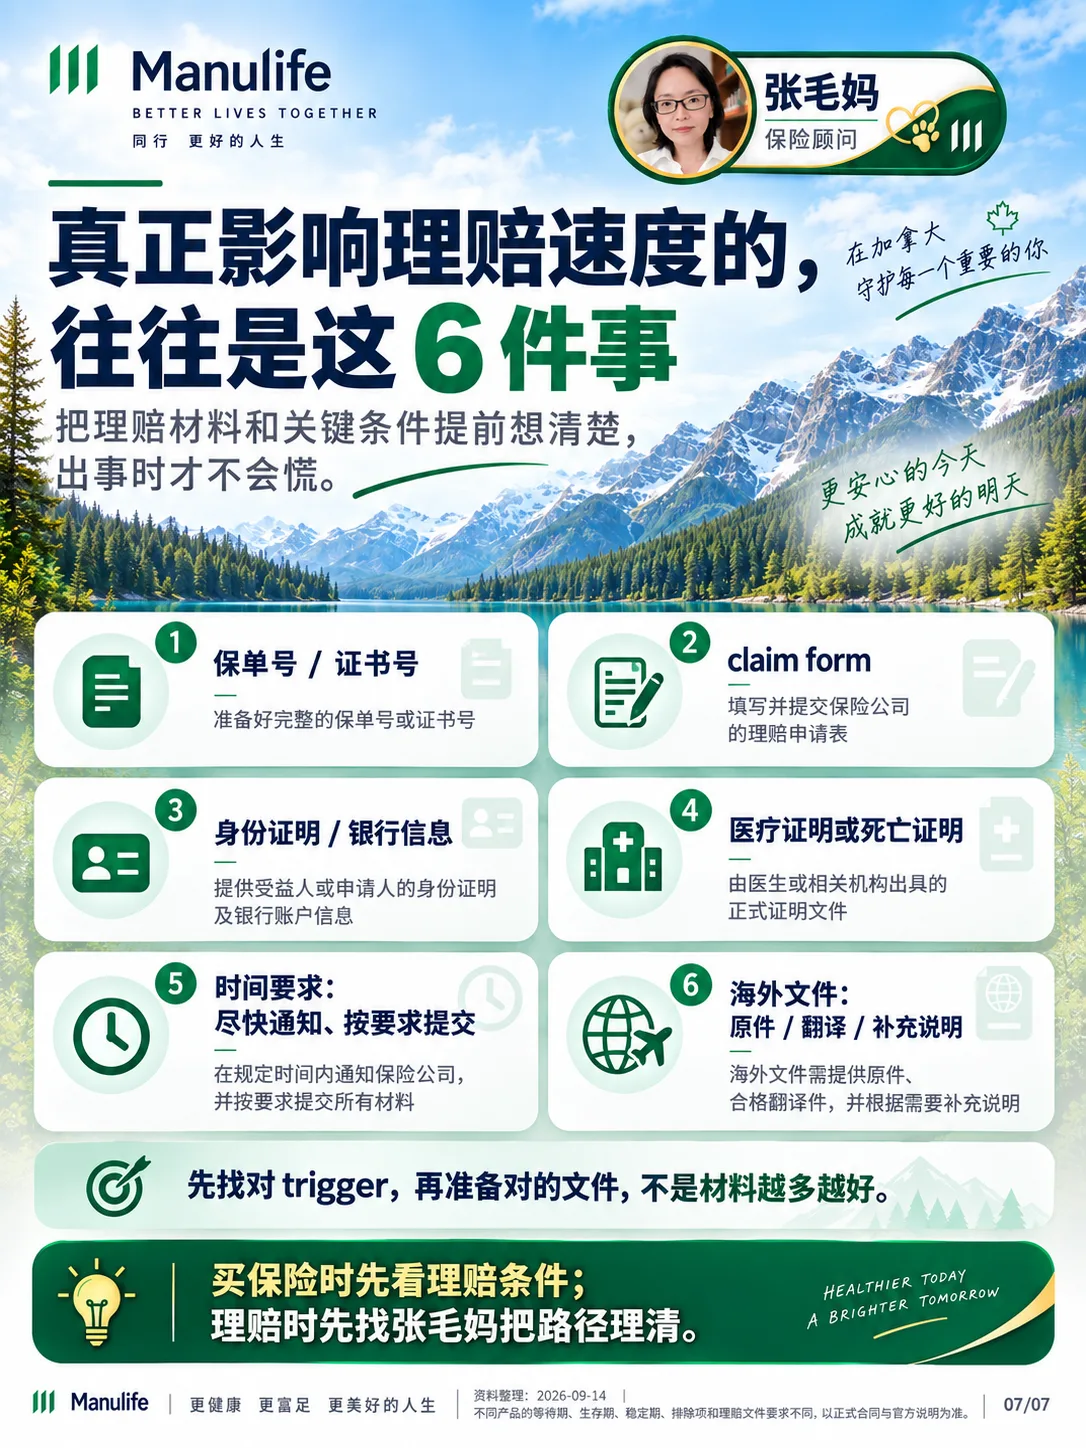
理赔材料须对应险种、身份、事件证明与申报要求

理赔材料须对应险种、身份、事件证明与申报要求

读图

先看
第五、六项:通知时限和海外文件,最常拖慢理赔。
容易忽略
不同险种的等待期、生存期、排除项不同,一份清单不能套所有保单。
下一步
担心病后停工,看『生病不能工作』方案。

和谁比较

官方来源与资料日期

方案依据所列材料整理。数字是否可用,另看每张数字卡的核验状态。

最后资料核对:2026-09-12

把方案带回你家

带着具体问题,找张毛妈

保险、理财与报税一起看。准备现有账户、保单和用钱时间,先找缺口,再谈产品。

关于张毛妈与咨询方式 →

咨询时请勿通过公开页面发送 SIN、账户密码或完整证件。