小企业扣除的边界:经营限额、应税资本与被动收入
本页内容已并入《公司是另一个纳税人:T2 入门与小企业扣除》,请以新页为准:前往新页
核实日期:2026-09-08|本页口径:2026 税年 CCPC 小企业扣除的限额机制。金额是所引知识单元中的现行参数;关联公司、短税年、应税资本和被动收入须逐项核对;下一次复核:2027-01-31。
小企业扣除最危险的误解是「公司小,所以前一笔低税率自然属于它」。制度真正做的是给一段合格主动经营所得一个可用的低率空间;这个空间会被公司关系、税年长度、资本规模和投资收入等因素限制。因而,算小企业扣除时,先找「可用限额」比先找「公司赚了多少」更重要。
本页把三条边界放在同一条链上:经营限额是可分配的池子;应税资本是大公司逐步失去池子的缩减机制;adjusted aggregate investment income(AAII,调整后合计投资收入)是另一条会把池子压小的机制。联邦与 BC 都有经营限额,但金额相同不代表规则完全相同。
一、经营限额先回答「有多少低率空间」
1.1 联邦基准
2026 税年,联邦小企业扣除的年度经营限额基准为 500,000 加元。这不是每一家公司的独立额度,而是小企业扣除计算的起点。关联公司须分配共用额度;此外还要检查短税年、应税资本及被动收入缩减。
因此,公司的合格主动经营所得即使低于 500,000,也不能只凭这一点就宣布全部适用低率。要先问是否有关联公司已经使用池子,再问税年是不是完整,再问其他缩减机制有没有把可用限额压低。经营限额是一个供多个限制共同作用的框架,不是营业收入门槛。
1.2 BC 基准
2026 税年,BC 小企业所得的年度经营限额基准也是 500,000 加元。但省级规则与联邦被动收入缩减规则须分别判断,不能因为金额相同,就推定所有条件和联邦完全相同。联邦计算出的可用空间不会自动等于 BC 的省级空间,省级规则也不会替联邦完成资格判断。
这条边界对于跨省或同时有多类所得的公司尤其重要。工作底稿应分别列出联邦经营限额和 BC 经营限额,并在每一栏标明使用的是哪套规则。只有这样,金额相同才不会制造「规则也相同」的错觉。
二、关联公司为什么会改变单家公司结果
经营限额的设计假定关联公司不能把多家公司包装成多个互不相干的小企业、重复取得完整低率空间。所以,关联公司须分配共用额度。这里的关键不是公司名称是否不同,而是关联关系是否成立,以及共用额度如何在相关公司之间分配。
在计算链上,先识别关联关系,再确定共用额度;之后才把每家公司自己的合格主动经营所得与分配到的空间比较。若跳过第一步,可能把全组公司的金额都当成一家公司自己的额度;若跳过第二步,可能在每家公司都套用 500,000 的表面数字。
三、应税资本是规模型缩减机制
3.1 起削点与归零点
公司的 SBD 应税资本起削点是 10,000,000;SBD 应税资本归零点是 50,000,000。这两个数不是公司资产总额的简单同义词,也不是「达到起削点就完全失去优惠」的开关。它们定义的是从什么位置开始缩减,以及走到什么位置时优惠空间归零的边界。
所以,面对一家资本规模较大的公司,不能只问「有没有主动经营所得」。还要计算应税资本落在什么区间,再把相应的缩减带回可用经营限额。公司可能仍有小企业性质的收入,但可用空间已因规模缩减;也可能在较低资本水平保留较完整的空间。
3.2 公式中的分母不是装饰
ITA s.125(5.1)(a) 的应税资本公式分母为 90,000。这是公式中的结构参数,不能在工作底稿中随意删除、替换或把它当成另一个门槛。遇到公式题,先确认分子代表什么,再确认分母和法定区间如何运作,最后才解释结果。
用「起削点—公式—归零点」三段读法,比死记一个结论更稳。起削点告诉你何时开始考虑缩减;公式告诉你如何把资本规模映射到缩减;归零点告诉你何时不能再假定有可用的完整空间。
四、被动收入为什么是另一条边界
4.1 AAII 的两个端点
SBD 的 AAII 起削点为 50,000,归零点为 150,000。这两个数字处理的是被动投资收入对小企业扣除空间的影响,与应税资本的 10,000,000 和 50,000,000 不是同一组门槛。不要把两条缩减机制合成一个「公司赚多了就没有低率」的模糊规则。
在实践中,先分类收入,再确定是否进入 AAII 计算。主动经营所得、投资收入和其他特别收入的税务待遇不同;只有把收入放入正确类别,才能判断被动收入是否达到缩减区间。AAII 处于 50,000 与 150,000 之间时,不能直接说「有」或「没有」小企业扣除,而应按规则计算被动收入造成的空间变化。
4.2 与关联公司的交叉检查
投资收入的持有主体、公司之间的关系和收入性质会影响分析。单看某一家公司的银行利息或投资组合,可能漏掉关联公司的事实;只看公司名称,又可能把并不属于 AAII 的项目误分类。建议在底稿中把被动收入来源、关联关系、计算期和采用的 TWS 分开记录。
五、三条边界如何合并,而不是互相覆盖
完整的思路是:先确定联邦和 BC 各自的经营限额基准;再检查关联公司是否共用;接着检查短税年;然后分别做应税资本缩减和 AAII 缩减;最后把剩余可用空间与合格主动经营所得、应税所得比较。计算不是「取三个限制中最小的一个」这么简单,而是把每个适用机制按其法定位置接入。
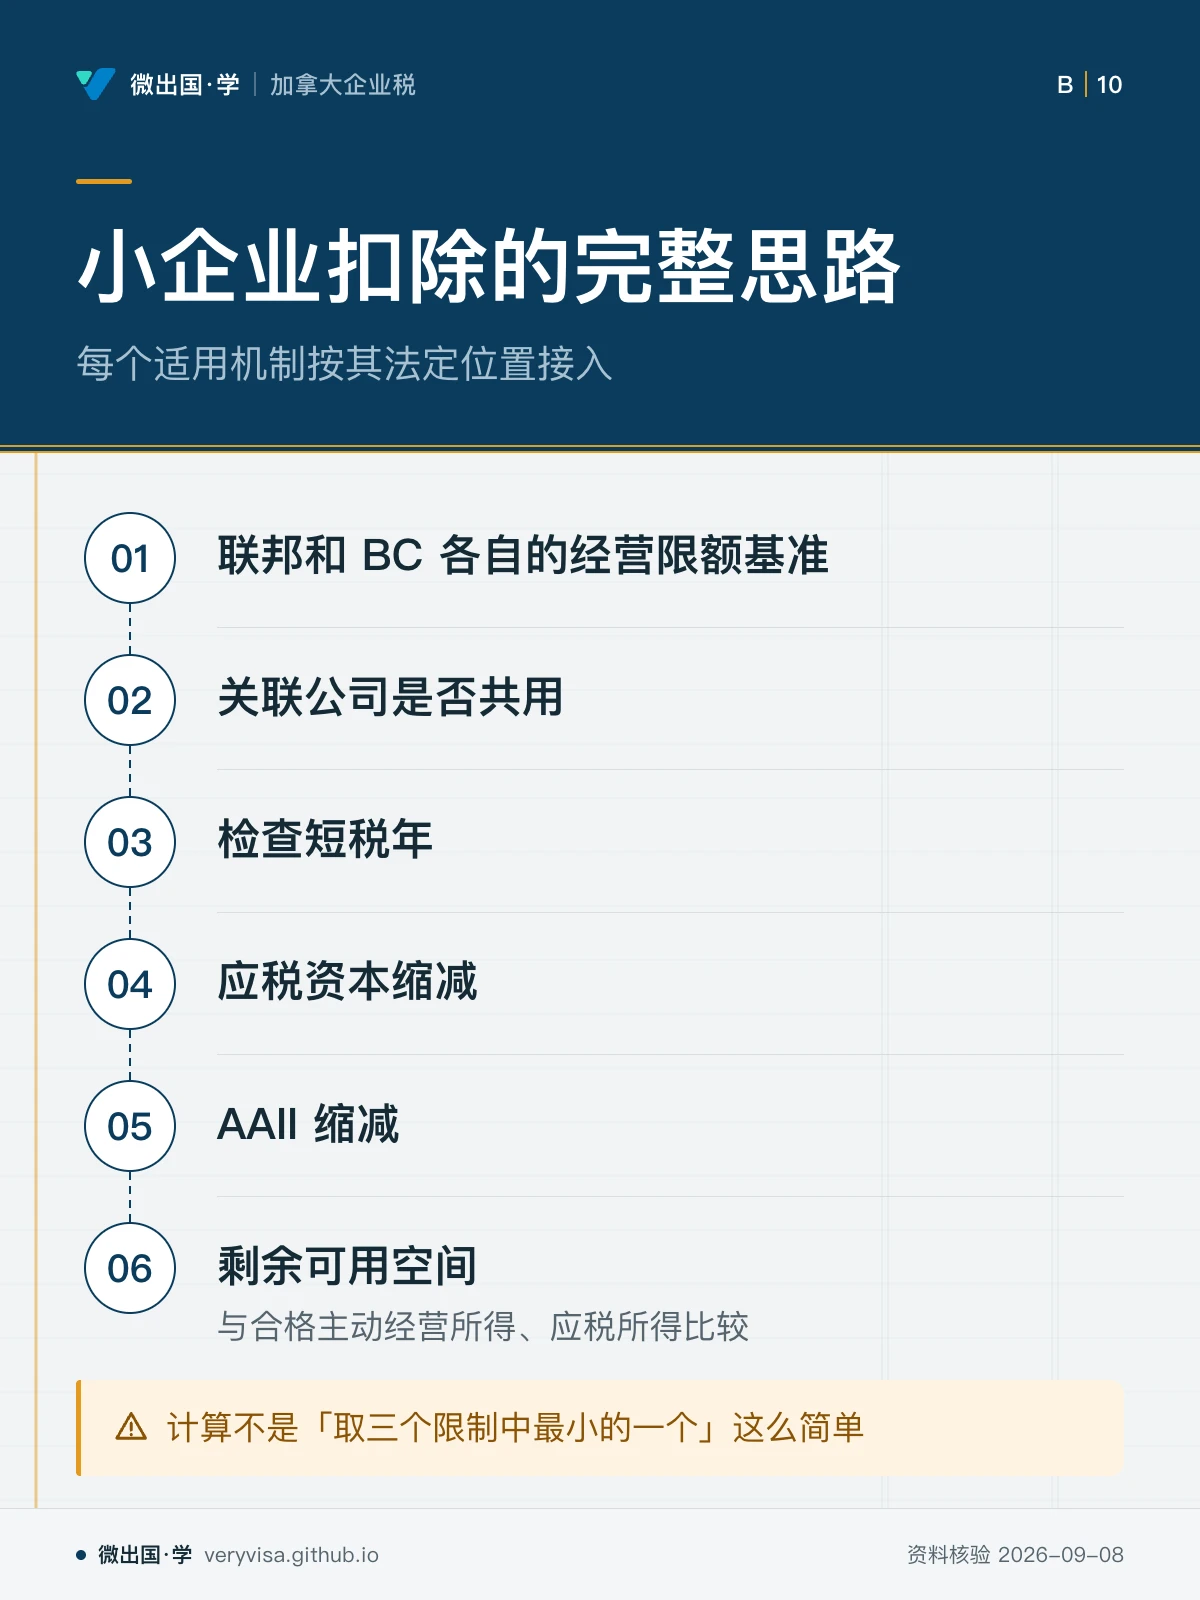
同一家公司可能同时面对多条限制。比如它有合格主动经营所得,但集团已经共用一部分限额;它的应税资本又超过起削点;同时 AAII 也进入起削区间。此时只引用 500,000 的基准数字,会把真正的结果夸大。每一条限制都要有「适用/不适用」结论和理由,不能默认为零。
六、考试口径与现行计算的分流
考试材料常把 SBD 讲成「小公司享受低税率」的主线,数字用于检查学习者是否认得经营限额和缩减端点。实务口径必须再加上关联公司、短税年、应税资本和 AAII 的事实核验。考试口径的结构可以帮助定位题目,但不能替代 2026 税年的现行参数和公司事实。
如果考试口径只给一个完整额度的例子,考试时先按题目提供的条件识别考点;处理真实公司时则不能把例题条件默认为事实。特别是「公司只有一个法人实体」并不自动证明没有关联公司,「收入低于 500,000」也不自动证明全额低率。
七、把这页变成申报前清单
第一行写公司身份与税年;第二行写联邦经营限额基准 500,000 和 BC 基准 500,000,并注明两栏独立判断。第三行列关联公司及共用分配。第四行列短税年事实。第五行列应税资本,检查 10,000,000 起削点、50,000,000 归零点和 90,000 分母。第六行列 AAII,检查 50,000 起削点和 150,000 归零点。最后才把剩余空间与合格主动经营所得相配。
这样保存的底稿,下一年更新时只需回核参数和事实,不必重新猜「公司为什么没有拿到低率」。记忆时也要把名词跟在数字后面:经营限额、应税资本、SBD 公式分母、AAII 起削点和归零点。数字脱离机制就会变成错用的快捷键。
八、常见的三种错误推理
第一种错误是把经营限额当成公司收入上限。公司收入超过 500,000 并不自动意味着完全没有小企业扣除;公司收入低于 500,000 也不自动意味着可以全额使用。经营限额服务的是合格所得的低率空间,收入类别和其他缩减机制仍然要做。
第二种错误是把应税资本和资产总额画等号。应税资本是税法定义和计算出来的概念,不能因为资产负债表看起来很大,就直接跳到 50,000,000 的归零点;同样也不能因为账面资产不高,就完全不查应税资本。必须回到公式的组成和适用期间。
第三种错误是把 AAII 与主动经营所得混合。投资收入进入 AAII 分析,不代表所有公司收入都变成投资收入;主动经营所得仍要按自己的分类处理。正确做法是保留收入来源、计算口径和关联关系的证据,再判断 50,000 到 150,000 的缩减区间是否实际影响小企业空间。
九、审阅人应当能从底稿复算
一份可复核的底稿不必把法规全文复制进去,但必须让另一个人沿着同一顺序重做。它至少要显示:公司及关联公司的关系判断;联邦和 BC 各自的经营限额;短税年是否存在;应税资本计算所用期间与数值;AAII 的来源和分类;以及每条限制最后如何影响可用空间。
如果某一项不适用,也要写出不适用的理由,而不是留白。留白会让下一位审阅人误以为漏算,或在年度更新时用新的规则重新猜测旧结论。把「不适用」和理由落盘,正是让研究单元真正变成申报可用知识的关键。