微出国 · 学

知识卡 · 财务报表:经纪行自己也是申报主体 · 第 1 / 2 张

路线知识卡财务报表:经纪行自己也是申报主体

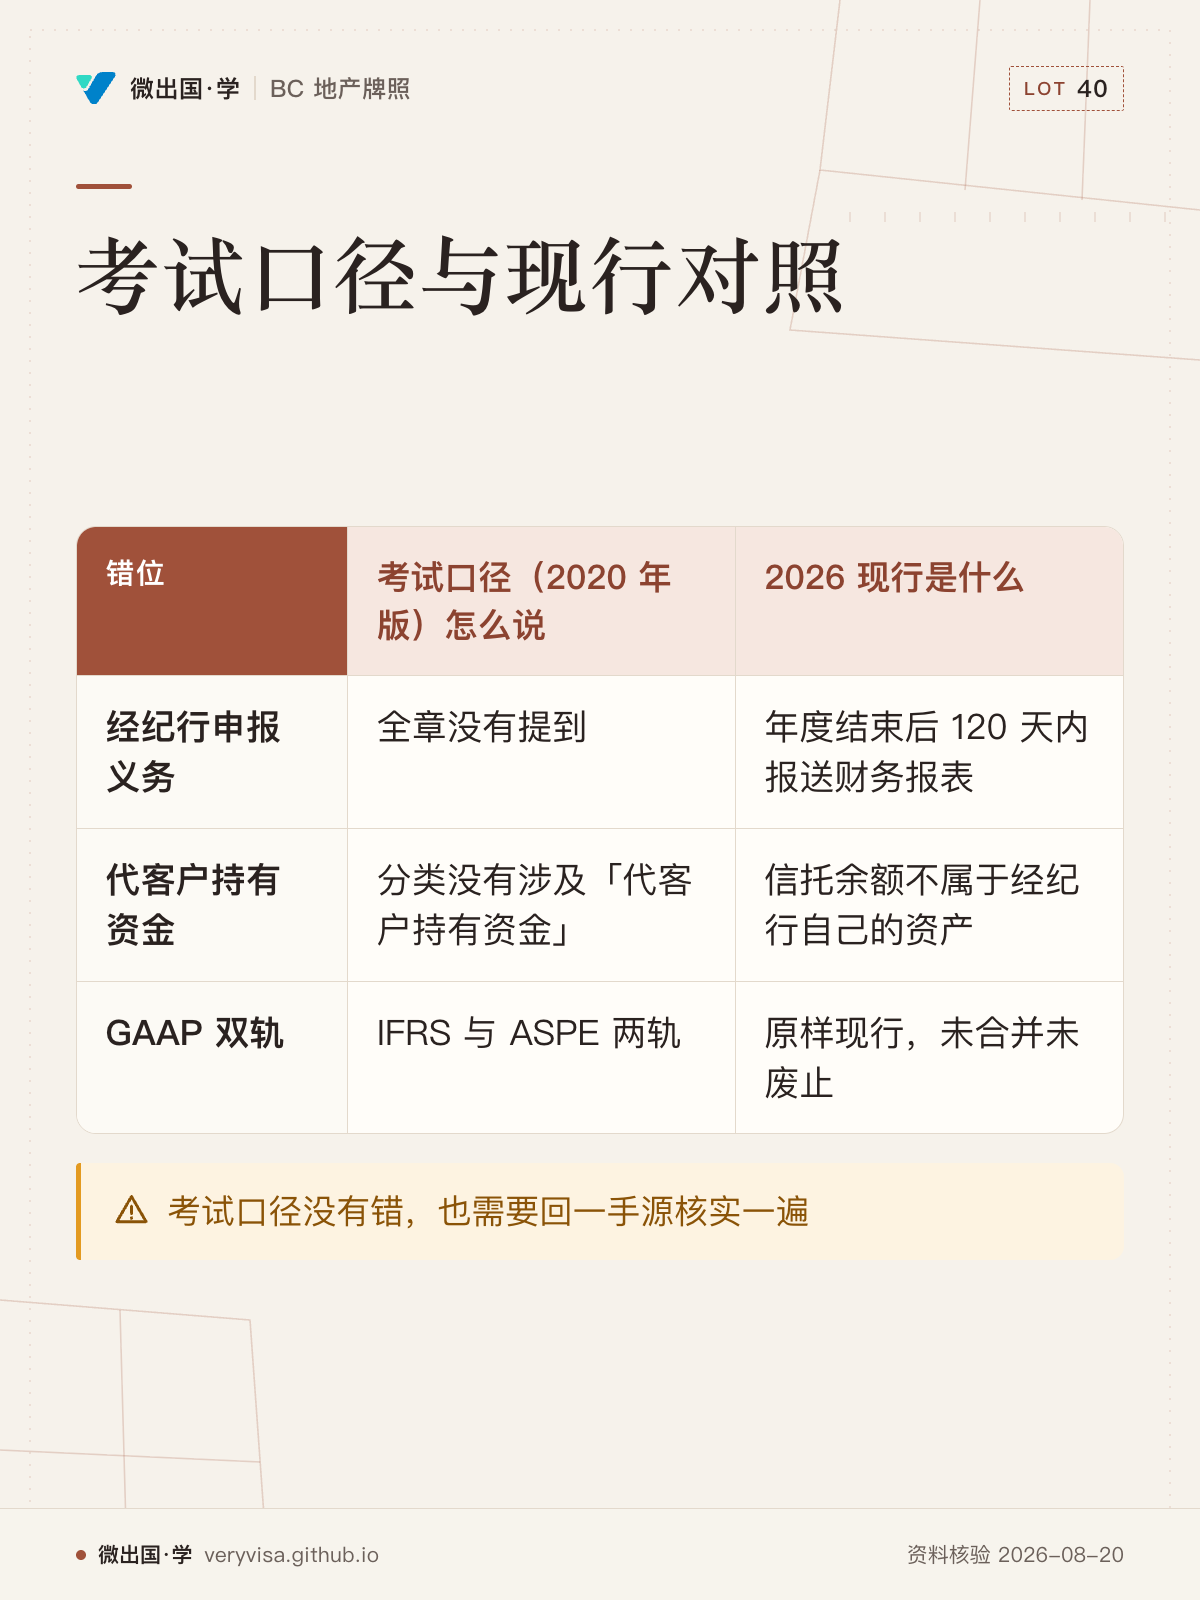
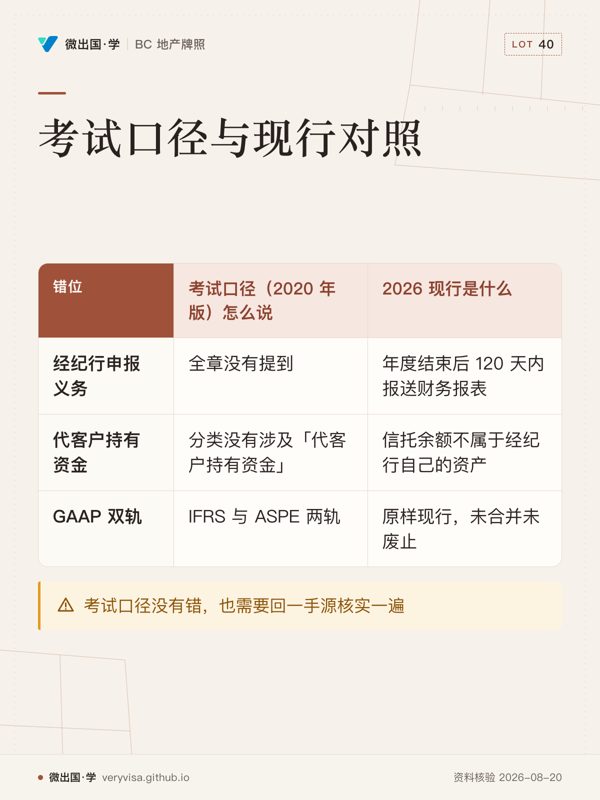
考试口径与现行对照

申报与信托口径有差异,双轨没有变

考试口径与现行对照;考试口径(2020 年版)怎么说;2026 现行是什么;经纪行申报义务;全章没有提到;年度结束后 120 天内报送财务报表;代客户持有资金;分类没有涉及「代客户持有资金」;信托余额不属于经纪行自己的资产;GAAP 双轨;IFRS 与 ASPE 两轨;原样现行,未合并未废止;考试口径没有错,也需要回一手源核实一遍
申报与信托口径有差异,双轨没有变
  • 先看先看双轨那行:它说明对照不等于发现冲突。
  • 易漏前两行是新增要求;第三行只是核实后确认没变。
  • 下一步去练习,逐行判断是规则变化还是确认原样现行。

卡上每个字都出自本页正文(资料核验 2026-08-20)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。
「财务报表:经纪行自己也是申报主体」的其他卡