CST 产品知识考试考的是一家具体公司,而这家公司在你手上那本 2020 年手册出版之后,改了名、卖掉了一个计划、把另一个计划并进了姊妹公司、涨了费、换了总裁、还在一宗集体诉讼里没和解。
所以这一篇的组织方式与别篇不同:每一节都并列两栏——手册怎么说(考试口径)/2026 招股书怎么说(实务终审)。这不是学术洁癖。CST 自有培训材料在前言里写了这条规矩:该材料每两年更新一次,如有冲突,以现行 CST Plan Prospectus 为准。我们手上的手册是 2020-08 版,现行招股书是 2026-01-28 版——中间隔了三个应更未更的版本周期。
先给一张 2026 年的组织地图:
      Canadian Scholarship Trust Foundation(基金会,1960 年成立,非营利)
      ├── 角色:Plan Sponsor / Promoter / 与认购人签约方 / 治理监督
      │        综合管理费与账户管理费收到这里
      │
      ├─ 100% 持股 ─→ C.S.T. Savings Inc.(CSTS)
      │                 ├ Investment Fund Manager(2010 起)
      │                 ├ Principal Distributor / Scholarship Plan Dealer
      │                 └ 卖:CST Advantage / Individual Savings / Family Savings
      │                    监管:各省证监会直管(不入 CIRO)
      │
      ├─ 同挂基金会 ─→ C.S.T. Spark Inc.
      │                 ├ Scholarship Plan Dealer + Mutual Fund Dealer 双注册
      │                 ├ CIRO Dealer Member、CIPF 会员
      │                 └ 卖:CST Spark RESP(投资 CST Spark Education Portfolios)
      │
      └─ 同挂基金会 ─→ C.S.T. Asset Management Inc.(CSTAM)
                        └ 六家组合经理之一(唯一的关联方组合经理)

      Trustee & Custodian:RBC Investor Services Trust(1996-03-01 起,与 CSTS/基金会无关联)
      Auditor:Deloitte LLP  Transfer Agent & Registrar:基金会本身
一、原理与设计逻辑:为什么要拆成一个基金会加三家公司
非营利基金会 + 营利子公司:责任与激励的分离
基金会是非营利机构,由独立董事会治理,它才是与认购人签订 Education Savings Plan Agreement 的一方,也是各计划信托的设立人。它拿的是账户管理费与综合管理费(再从中支付组合经理、受托人与 CSTS 的服务费)。
CSTS 是营利公司,100% 由基金会持有,负责计划的日常管理、行政、记录、EAP 计算,同时是唯一分销商。它拿的是销售费中扣除退还准备后的分销费,以及基金会付给它的管理服务费。
这个结构解决了一件事:签约方与销售方分离。你签的合同对手是非营利基金会;卖东西给你、赚佣金的是营利公司。招股书里有一句非常重要的说明,值得作为回答「你们的佣金从哪来」的标准答案:
CSTS 作为分销商所得的报酬,直接来自认购人支付的销售费,不是从向计划收取的管理费中支付。这意味着 CSTS 支付给销售代表的报酬,不来源于计划的管理费。
ℹ️
这条对客户很有用:你交的管理费不会变成销售代表的佣金。佣金全部来自那笔 $200/单位的销售费,且其中一部分早已被划进销售费退还的隔离账户。
为什么要有第二家经销商(Spark):因为它卖的是另一类证券
集团奖学金计划与共同基金受不同的规则管:
| C.S.T. Savings Inc. | C.S.T. Spark Inc. | |
|---|---|---|
| 注册类别 | Scholarship Plan Dealer | Scholarship Plan Dealer + Mutual Fund Dealer(全部 13 个省/地区) |
| 自律组织 | 不入 CIRO,由各省证监会直管 | CIRO Dealer Member,且为 CIPF 会员 |
| 从业者资格 | Dealing Representative(须过 RESPDAC RDRE) | 走共同基金路线的称 "CST Spark Mutual Fund Representative" |
| 产品 | Advantage/Individual/Family(scholarship plan) | CST Spark RESP,投资 CST Spark Education Portfolios(共同基金) |
| 渠道 | 人工销售队伍,遍布各省 | ① App 自助线上开户 ② 人工顾问 |
🔧
这是全课讲「监管归属」最好的活例。 同一个基金会底下的两家姊妹公司,因为卖的产品类别不同,落入两套完全不同的监管体系:Spark 走 CIRO 管的共同基金路线,Savings 走省证监会直管的奖学金计划路线。CSA 的注册职能委托明确只覆盖投资交易商与共同基金交易商——SPD 公司与个人仍向所属省证监会注册并受其监管。任何说「奖学金计划经销商归 CIRO 管」的说法,截至 2026-08 都是错的。
集团计划的核心机制:单位、受益人组、attrition
这三个词是理解 Advantage Plan 的全部:
- Unit(单位)——认购人在其受益人组 EAP 账户中的份额。单位定价的设计目标是:同一受益人组内,每一个单位在到期时产生相同的收益,与供款频率无关。
- Beneficiary Group(受益人组)——预期在同一年开始接受高等教育的受益人集合(即 year of eligibility/cohort year)。
- Attrition(脱落)——有人中途走了,他被没收的收益不会退还给他,而是转入该受益人组的 EAP 账户,由留下来的受益人分享。
单位数由三个变量共同决定:供款金额、供款频率、入组时受益人的年龄。年龄越大,每单位所需的供款额越高——因为剩余的复利年数少,必须多投才能在同一年产生同样的收益。
手册例题(会算就够):3 岁孩子、按月供 $125,3M 档单位价 $13.95 → $125 ÷ $13.95 = 8.961 单位;供款 168 个月(14 年 × 12)× $125 = $21,000。
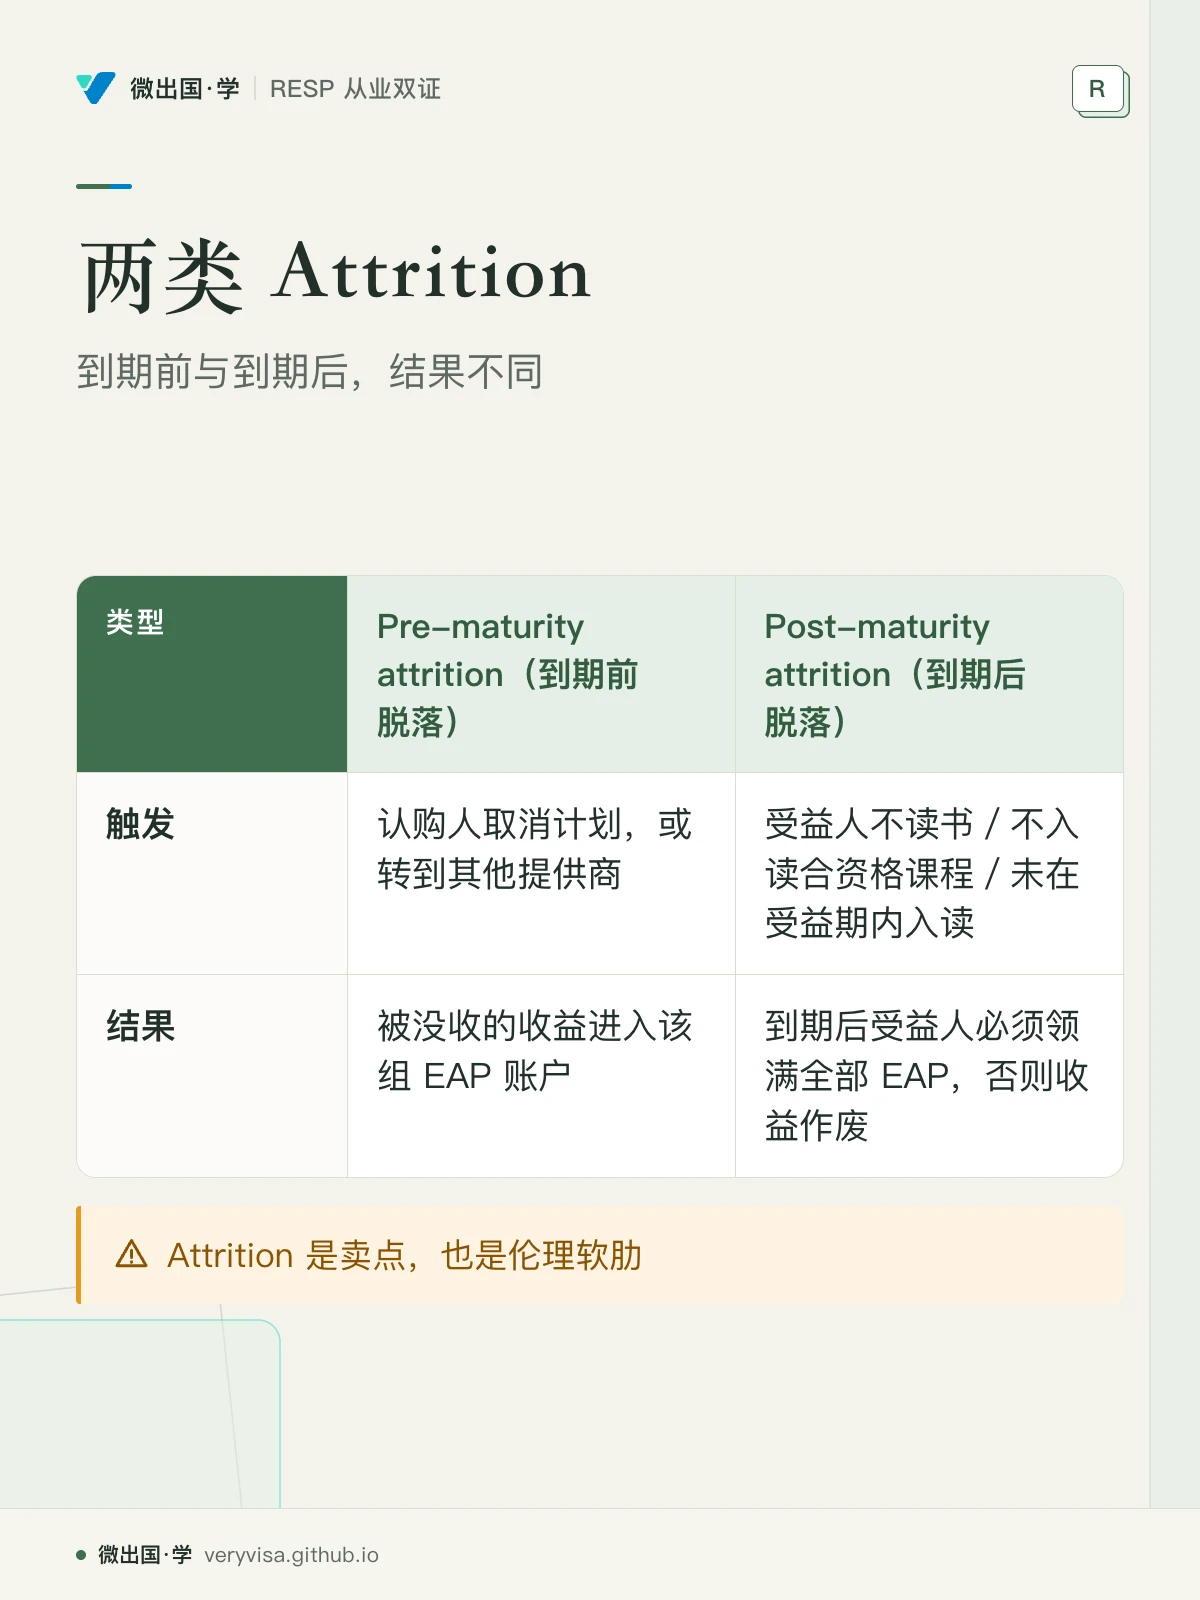
两类 attrition 必须分清:
| 类型 | 触发 | 结果 |
|---|---|---|
| Pre-maturity attrition(到期前脱落) | 认购人取消计划,或转到其他提供商 | 被没收的收益进入该组 EAP 账户 |
| Post-maturity attrition(到期后脱落) | 受益人不读书/不入读合资格课程/未在受益期内入读 | 到期后受益人必须领满全部 EAP,否则收益作废 |
⚠️
Attrition 是 Advantage Plan 的卖点,也是它的伦理软肋。 你分到的钱,来自另一个家庭没能坚持下去。招股书自己披露了这个概率:最近五个到期的受益人组,平均 17% 的计划在到期前被取消。销售时可以讲 Group Plan Bonus,但不能只讲 Group Plan Bonus——按 RESPDAC 道德守则,只讲收益不公平披露风险与限制,本身就是误导性销售沟通。
二、2026 现行实务:逐项对照
2.1 组织事实:哪些没变,哪些变了
| 事实 | 2020 手册 | 2026 招股书 | 裁决 |
|---|---|---|---|
| 基金会成立年 | 1960(1960-12-15 Letters Patent,非营利) | 1960 | 未变——两边都答 1960 |
| 创始六人 | Peter Wright、A. C. Lewis、Adrian C. Adamson、Kenneth L. Carter、C.C. Goldring、Gladys E. Neale | 同 | 未变 |
| 分销/管理子公司 | C.S.T. Consultants Inc.(CSTC),1988-09-01 设立 | C.S.T. Savings Inc.(CSTS),招股书称其 1988 年开始运营为计划的独家分销商 | 同一法人,已改名。改名的确切日期本课未核到,不要编 |
| Investment Fund Manager | CSTC,2010-09-28 起(依 NI 31-103 任命) | CSTS,招股书称 2010 年获任 IFM;《Plan Management and Administration Agreement》订于 2010-09-28(基金会/CSTS/受托人三方) | 未变 |
| 受托人兼保管人 | RBC Investor Services Trust | RBC Investor Services Trust,自 1996-03-01 起(由前身 The Royal Trust Company 依委任退任契据继任),且与 CSTS 及基金会无关联 | 未变,2020 考试口径这一条至今成立 |
| 存管银行 | 供款最初存入加拿大特许银行,当前为 Royal Bank of Canada (RBC) | 招股书按 Trustee/Custodian 口径表述 | Learnedly 题「depository bank = RBC」按考试口径答 |
| 审计师 | Deloitte LLP | Deloitte LLP | 未变 |
| 过户与登记 | — | 基金会本身任 Transfer Agent and Registrar | 招股书新增可考点 |
| 组合经理 | 手册未逐家列名 | 6 家:BlackRock Asset Management Canada、BMO Asset Management、CIBC Asset Management、C.S.T. Asset Management Inc.、Fiera Capital、TD Asset Management。除 CSTAM 外均与 CSTS/基金会无关联 | 招股书口径 |
| 常设委员会 | 3 个:Governance and Human Resources、Audit、Investment | — | 手册口径,考试按 3 个答 |
| 总裁/CEO | Sherry MacDonald(手册中以其名义设立三项奖学金) | Peter A. Lewis,自 2024 年 4 月起同任 CSTS 总裁兼 CEO 与 Ultimate Designated Person、基金会总裁、C.S.T. Spark Inc. 总裁、C.S.T. Asset Management Inc. 总裁 | 已变 |
| 首席投资官 | — | Ela Karahasanoglu,自 2025 年 6 月起同任 CSTS/Spark/CSTAM 的 CIO | 招股书新增 |
| 首席财务与运营官 | — | Christopher Ferris(也是 2026 招股书 Certificate 的签署人) | 招股书新增 |
✕
改名这件事,考场上千万别「纠正」考试口径。 Learnedly 的 CST 题库与 2020 手册同源,题干与选项里出现的很可能仍是 C.S.T. Consultants Inc./CSTC。考试按手册答;对客户、对同业、写任何对外文字,一律用 C.S.T. Savings Inc./CSTS。 支票抬头也是同理——手册说初次存款支票抬头写给 C.S.T. Consultants Inc.,现实中必须按现行文件核对抬头,别照手册开支票。
2.2 三个在售计划与最低认购(2026 招股书封面口径)
| 计划 | 类型 | 最低认购 | 受益人资格 | 销售费 |
|---|---|---|---|---|
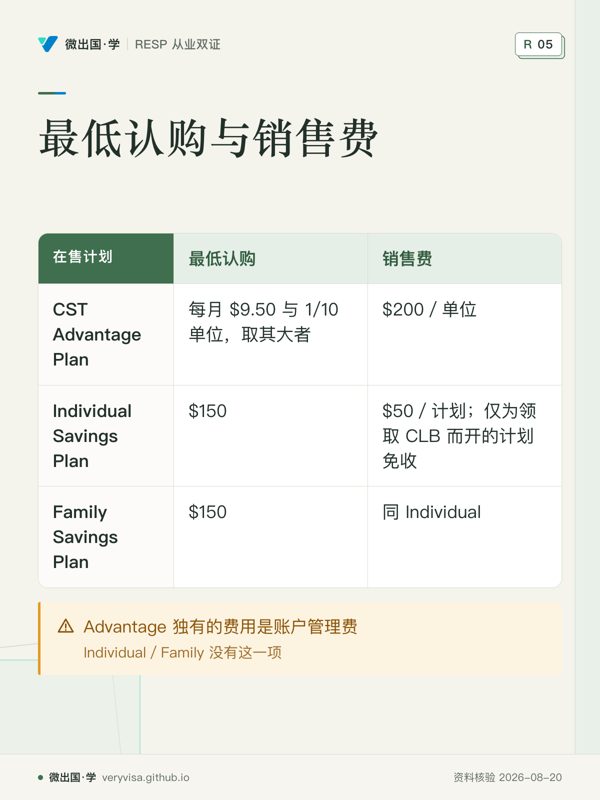
| CST Advantage Plan | 集团奖学金计划 | 每月 $9.50 与 1/10 单位,取其大者 | 入组时未满 13 岁、加拿大居民、每份协议仅一名受益人 | $200/单位(相当于单位成本的 3.1%–24.1%) |
| Individual Savings Plan | 自主型(self-determined) | $150 | 加拿大居民;每份协议一名受益人;不必与认购人有亲属关系 | $50/计划,自首笔供款扣清;仅为领取 CLB 而开的计划免收 |
| Family Savings Plan | 自主型 | $150 | 一名或多名受益人,须为认购人的子女、孙/外孙、曾孙,彼此以血缘或收养相关联;均须未满 21 岁;加拿大居民 | 同 Individual |
三个计划共用同一份招股书(Detailed Plan Disclosure),各自另有一份 Plan Summary。
自主型两计划的关键差异:Family Plan 可以在受益人之间调配收益与补助——一个孩子不读,钱可以给读的那个。这是选择 Family 而非 Individual 的主要理由。两者都可供款 31 年(或 Income Tax Act 规定的更晚日期)。
⚠️
Advantage 独有的费用是 Account Maintenance Fee。 Individual/Family 没有这一项。手册第 5 章复习题直接考这个:「CST Advantage Plan 有而 Individual/Family Plan 没有的费用是什么?」——答案是账户管理费。
2.3 魁北克 2027-01-01 停售 Advantage Plan(考试口径完全没有的新规)
2026 招股书封面与正文两处明写:
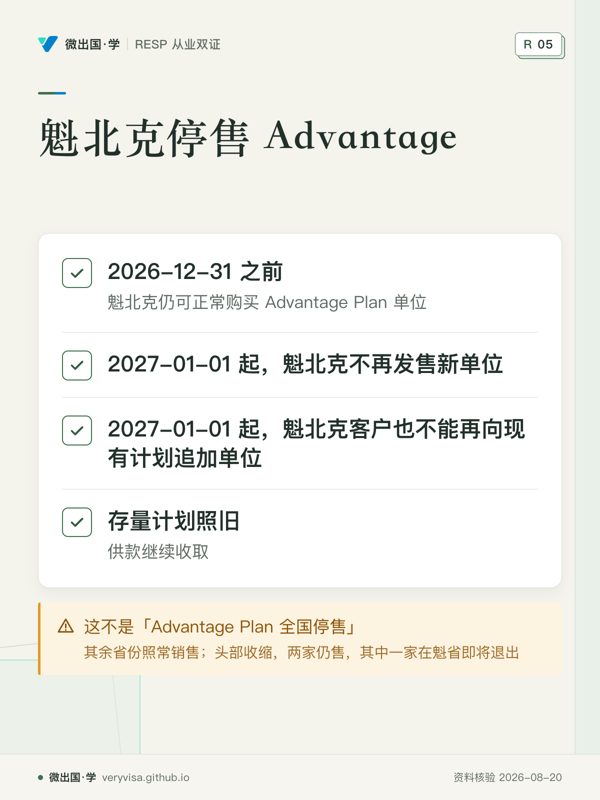
The Foundation and C.S.T. Savings Inc. will no longer offer units of the CST Advantage Plan for sale in Quebec effective January 1, 2027.
拆成实务语言就是四条:
- 2026-12-31 之前,魁北克仍可正常购买 Advantage Plan 单位;
- 2027-01-01 起,魁北克不再发售新单位;
- 2027-01-01 起,魁北克客户也不能再向现有计划追加单位(招股书在 "Adding Units" 段落单独重申了这一条);
- 存量计划照旧:2027-01-01 之前购买的 Advantage Plan,供款继续收取,仍由 C.S.T. Savings Inc. 按原《Education Savings Plan Agreement》条款管理与行政。
✕
这不是「Advantage Plan 全国停售」。 招股书同时明确列出三个在售计划,Advantage 在其余省份照常销售,并给出完整的认购与费用表。行业大势确实是头部退出集团计划(Embark 的集团计划已于 2024-07-01 前全部清盘并入个人计划;Kaleido 自 2022-05 起只售 IDEO+ 个人 RESP),但 CST 与 CEFI 仍在卖。把「集团计划已死」当结论讲,是过度概括;准确说法是「头部收缩,两家仍售,其中一家在魁省即将退出」。
2.4 CST Bright Plan → CST Spark(考试口径时代的产品已经不存在了)
| 2020 手册时代 | 2026 现况 | |
|---|---|---|
| Bright Plan | 作为 CST 产品线的一员出现(IRC 费用由「全部 CST 计划与 CST Bright Plan」分摊) | 已于 2021-12 停止运作并并入 CST Spark。2021-12-09 特别持有人会议 89% 赞成,将 Bright Plan 的 RESP 账户与现金对价整体转入投资于 CST Spark Education Portfolios 的 CST Spark RESP 账户 |
| 现行 Spark 产品费用 | — | CST Spark Education Portfolios:年管理费 1.3%,另加标的基金费用最高 0.2%,另计适用税 |
| 网站陈旧内容 | — | cst.org 仍挂着一个描述「Bright Plan 管理费 1.5%」的 FAQ 页未下线——疑似 2021 年前旧文案,与并购公告不同步。这不代表 Bright Plan 仍在售 |
一条 2026 招股书里的旁证:IRC 费用的分摊对象现在写的是「全部计划(含停售计划)与 CST Spark Education Portfolios」——Bright Plan 这个名字已经从分摊名单里消失了。
2.5 已停售但仍有存量的计划(Discontinued Plans)
定义两条:CSTC 曾经提供但现已不提供的计划,且账上仍有活跃账户。
| 计划 | 在售期 | 与 Advantage 的关键差异 |
|---|---|---|
| Group Savings Plan (P4) | 至 2001 年停售 | 供款表更短;销售费全额退还(不是 50%),随第一笔 EAP 一次退清;月供计划需在首笔供款中先缴 $25/单位 |
| Founders' Plan (P3) | 1988-09 至 2000-08 | 没有销售费退还;EAP 资格、供款表与加买单位的规则都更严 |
⚠️
「Group Savings Plan」在手册里有两个意思,考试专门坑这个。 ① Group Savings Plan (P4) = 2001 年停售的那个老计划; ② Group Savings Plan 2001 = 2001-05-01 推出的第五个计划,2020-01-20 更名为 CST Advantage Plan——就是现在这个在售的集团计划。 看到「Group Savings Plan」四个字,先确认它带不带「2001」。
2.6 转换规则:Advantage → Individual/Family
这是 CST 考试与真实工作里都最高频的一组动作。
转出(Advantage → Individual/Family)
- 时限:随时可转,直至受益人年满 20 岁的那个日历年年末;该选项在受益人年满 21 岁那年的 1 月 1 日失效。
- 转什么:100% 的累积净供款、政府补助、以及这两者所产生的全部收益,全额转入。
- 手续费:无。
- 代价:转出后不再持有任何单位,作为 Advantage Plan 认购人的全部权利终止——包括不再有资格分享 attrition。你转而受 Individual/Family 计划协议条款约束。
- 可能拿回的钱:视在 Advantage Plan 中的年限,可获 0–25% 的销售费部分退还,随受益人的 EAP 按比例支付(见 §2.7)。
- 亲属限制:受益人若是家庭成员,可转入 Individual 或 Family;若不是家庭成员,只能转入 Individual。多数人选 Family,因为可以另加受益人。
为什么要转——招股书自己给了三条判据:
- 你希望自己控制供款的金额与时点(自主型计划没有固定供款表);
- 你希望自己控制 EAP 的金额与时点;
- 你认为受益人可能根本不入读合资格课程(自主型计划允许把收益作为 AIP 取出),或可能只读三年或更短(自主型计划只要 13 周连续全日制学习就能把全部收益与补助取出)。
转回:在原 Maturity Date 之前可以转回 Advantage Plan,但必须补齐三样——转出前欠缴的全部供款、转出后本应缴纳的全部供款、以及这些供款本应赚到的收益。无手续费。
转到其他 RESP 提供商:$50/次转出费(从供款中扣),并放弃销售费。 从其他 CST 集团计划或其他 RESP 提供商转入:免收 $50 开户销售费,但供款起算日与到期日(第 36 年的 12 月 31 日)沿用两个 RESP 中较早的那个起始日。
🔧
「全额转、免手续费」这半句是真的,「不损失任何东西」是假的。 转出瞬间你失去的是 attrition 分享权——也就是 Advantage Plan 唯一的超额收益来源。所以这个动作的正确讲法是:用 attrition 分享权,换回对钱的控制权与灵活性。 谁该换,取决于你对孩子学业路径的判断,不取决于哪个听起来更好。
2.7 销售费退还两条路(与费用篇同源,此处只列 CST 专属数字)
| 路径 | 条件 | 比例 | 支付方式 |
|---|---|---|---|
| 走完 Advantage 全程 | 交齐全部应缴供款 + 计划到期 + 受益人领满四笔 EAP | 50% | 随四笔 EAP 分四次付,每笔 12.5%;退还笔数不得多于 EAP 笔数;不含销售费产生的收益;对认购人与受益人均免税 |
| 中途转入 Individual/Family | 按在 Advantage Plan 中的年限 | 0–3 年 0%/3–6 年 5%/6–9 年 10%/9–12 年 15%/12–15 年 20%/15 年以上 25% | 按从账户收益中提取的 EAP 金额按比例支付 |
历史条款:2007 年 10 月之前购买的计划,销售费退还比例是 100%。 失效条款:主动减少单位(reduce Units)时,被取消单位的销售费退还权利作废;被减单位已付的销售费只能在受益人未满 13 岁时按比例抵扣未来新增单位的销售费,不能抵扣现有剩余单位。
2.8 魁北克集体诉讼:一条必须知道、但不能乱说的事实
招股书 "Legal and Administrative Proceedings" 节的事实链:
- 2018-06-15,魁北克 Superior Court 依《新民事诉讼法典》受理一宗针对在魁运营的全部注册奖学金计划经销商(含 CSTS 与基金会)的诉讼;
- 争点是 2013-07-19 以来向魁北克客户收取的销售费(旧称 enrolment fees)金额;
- 2021-03-31 获准作为集体诉讼推进;
- 证据开示已完成,CSTS 的承诺事项已履行;
- CST 的立场原文:we cannot predict the final outcome or timing,且 We believe that we have strong defenses and intend to vigorously defend。
同案的其他被告已经和解:Children's Education Funds、Knowledge First、Heritage 三方于 2025-07-14 签署和解协议(拟赔付 $634,072,2025-08-29 排期法院聆讯)。CST 未和解,针对 CST 的诉讼仍在按实体审理。
✕
这条的正确讲法只有一种:陈述事实,不预测结果。 可以说:「有一宗关于魁省销售费的集体诉讼在审,CST 是被告之一,尚未结案,招股书里有完整披露。」 不能说:「已经和解了」(CST 没有)/「我们赢定了」(招股书自己说无法预测)/「跟我们无关」(CSTS 与基金会都被列名)。 另一条相关背景:CST Savings 于 2025-09-24 就 CSA 拟修订 NI 31-103(禁止 chargeback)向 OSC 提交了意见函,主张奖学金计划经销商应获豁免或差异化监管。这说明销售费与佣金结构正在被监管重新审视——这是未来两三年最可能变的一块。
三、现实案例
案例一:魁北克的客户,2026 年 11 月来问 Advantage Plan。 现在还能卖——2026-12-31 之前魁省仍在售。但你必须主动告诉他:2027-01-01 起魁省停售新单位,届时他也不能再向这份计划追加单位;已购部分继续按原协议管理。不讲这一条就成交,等于在明知重大限制的情况下未作披露。
案例二:孩子 19 岁了还没决定读不读书。 关键日期有两个:转入 Individual/Family 的窗口开到受益人 20 岁那年年末,21 岁那年 1 月 1 日彻底关闭;而计划本身的最终期限是第 36 年的 12 月 31 日。如果他很可能不读,或只读一两年,现在转入自主型计划是明显更优解——AIP 通道与「13 周即可取全部收益」这两条只有自主型计划有。别等到 21 岁,那时这扇门已经关了。
案例三:客户看到网上写 Bright Plan 管理费 1.5%,问能不能买。 Bright Plan 2021-12 已并入 CST Spark,不是在售产品。现行是 CST Spark RESP,投资 CST Spark Education Portfolios,管理费 1.3% + 标的基金最高 0.2%。那个 1.5% 的页面是官网未下线的旧文案。注意你自己的注册类别:Spark 产品由 C.S.T. Spark Inc.(共同基金交易商)销售,不是 CSTS 的 SPD 牌照能卖的东西——别越界推荐。
案例四:客户在 Advantage Plan 里满 13 年,想转 Family Plan。 落在 12–15 年档 → 可退 20% 的销售费,随受益人 EAP 按比例支付;净供款、补助与全部收益 100% 转入且无手续费;代价是失去 attrition 分享权。你要把这三句话一起说完,客户才算被告知。
四、历史变迁:1960 → 2026
| 时间 | 事件 |
|---|---|
| 1960-12-15 | 基金会依《Companies Act》以 Letters Patent 注册为非营利公司,创始董事六人 |
| 1961-03-31 | 第一份 Canadian Scholarship Trust Plan 协议签署;同年 8 月底已有 694 份协议 |
| 1965–1988 | 计划由 Canadian American Financial Corp. (Canada) Ltd. 依特许经营协议分销 |
| 1967 | 基金会时任总裁 Wright 致函各省检察长,指出十余家同业可能未保有足够准备金 → 奖学金信托计划被纳入各省证券监管 |
| 1971 | 开始发放 EAP(比任何其他集团 RESP 提供商都早) |
| 1972 | CST 成为全国范围内唯一提供奖学金协议的机构 |
| 1974 | Jack Quinn 从 Revenue Canada(今 CRA)争得 CST 计划收益递延纳税待遇,追溯至 1972 年——此后收益改在受益人领 EAP 时计入受益人所得 |
| 1979-12-01 | 第二个计划推出,合资格院校扩展至社区学院与技术学校 |
| 1988-09-01 | 设立全资营利子公司 C.S.T. Consultants Inc.;同年推出第三个计划 Founders' Plan(受益人入组年龄上限 10 → 13 岁) |
| 1992-03 | 第四个计划推出(初称 Optional Plan,后改称 Group Savings Plan)——首个提供销售费全额退还且 EAP 更灵活的计划 |
| 2001-05-01 | 第五个计划 Group Savings Plan 2001 推出(面向公众自 2001-04-27 起) |
| 1996-03-01 | RBC Investor Services Trust(由 The Royal Trust Company 继任)成为受托人,迄今未变 |
| 2010-09-28 | CSTC 获任 Investment Fund Manager(依 NI 31-103);三方《Plan Management and Administration Agreement》同日订立 |
| 2018 | C.S.T. Spark Inc. 上线,数字优先产品线 |
| 2018-06-15 | 魁北克集体诉讼程序启动(2021-03-31 获准为集体诉讼) |
| 2020-01-20 | Group Savings Plan 2001 更名为 CST Advantage Plan,并引入供款跳期、违约自动转入、部分销售费退还等增强功能 |
| 2020-01-15 起 | 自该日之后从 Advantage 转出者,适用 0–25% 年限阶梯的部分销售费退还 |
| 2021-12-09 | Bright Plan 持有人 89% 投票通过并入 CST Spark |
| 2024-04 | Peter A. Lewis 出任基金会/CSTS/Spark/CSTAM 总裁 |
| 2025-06 | Ela Karahasanoglu 出任 CIO |
| 2025-07-14 | 同案其他三被告和解($634,072),CST 未和解 |
| 2025-09-24 | CST Savings 就 NI 31-103 拟禁 chargeback 向 OSC 提交意见函 |
| 2026-01-28 | 现行招股书发布(三计划在售;魁省 Advantage 将于 2027-01-01 停售) |
| 2027-01-01 | 魁北克 Advantage Plan 停售新单位(未来事件) |
五、边学边测
1. CST 计划的受托人兼保管人是谁? → RBC Investor Services Trust。手册与 2026 招股书一致,自 1996-03-01 起未变。(若题目问「存管银行」,手册口径答 Royal Bank of Canada。)
2. 1972 年发生了什么,深刻改变了加拿大奖学金信托行业? → 手册答案:CST 成为全国唯一提供奖学金协议的机构。另需记住 1967 年 Wright 致函各省检察长导致行业被纳入省证券监管,以及 1974 年 Jack Quinn 争得递延纳税(追溯至 1972 年)——三件事年份相邻,最容易混。
3. CSTC(现 CSTS)成立于哪一年?今天扮演什么角色? → 1988-09-01;今天是计划的分销商与投资基金经理,负责分销、管理与行政。
4. 什么是 Beneficiary Group?哪个计划有? → 预期同一年开始高等教育的受益人集合(year of eligibility);只有 CST Advantage Plan 有(Individual/Family 没有单位、没有受益人组、没有供款表)。
5. Advantage Plan 有而 Individual/Family Plan 没有的费用是哪一项?两者销售费有何不同? → Account Maintenance Fee;Advantage $200/单位(先全额、后半额从供款扣),Individual/Family $50/计划(自首笔供款一次扣清)。
6.(计算) 2 岁孩子,选「monthly for 10 years」,每月 $300,单位价 $13.75 → 21.818 单位,总供款 $300 × 120 = $36,000,销售费 21.818 × $200 = $4,363.60;前一半 $2,181.80 ÷ $300 ≈ 7 个月,后一半 $2,181.80 ÷ $150 ≈ 15 个月,合计约 22 个月付清。
7. 销售费退还最多能拿回多少? → 走完全程且领满四笔 EAP:50%(每笔 EAP 退 12.5%)。中途转入 Individual/Family:按年限最高 25%。两者不叠加。 2007-10 之前购买的老计划为 100%。
8. Advantage Plan 全国停售了吗? → 没有。 仅魁北克自 2027-01-01 起停售新单位,其余省份照常在售,存量计划继续管理。
9. CST Bright Plan 现在还能买吗? → 不能。 2021-12 并入 CST Spark;现行产品是 CST Spark RESP(Education Portfolios,管理费 1.3% + 标的基金最高 0.2%)。官网仍挂的 1.5% 旧页面是未下线的陈旧内容。
10. 从 Advantage 转入 Individual/Family,会失去什么? → 失去单位与作为 Advantage 认购人的全部权利,包括分享 attrition 的资格;换来的是对供款与 EAP 的控制权、AIP 通道、以及 13 周即可取全部收益的灵活性。净供款、补助与收益 100% 全额转入,无手续费。
六、核心术语双语表
| 中文 | English | 说明 |
|---|---|---|
| 加拿大奖学金信托基金会 | Canadian Scholarship Trust Foundation | 1960 成立,非营利,Plan Sponsor/Promoter/签约方 |
| (原)C.S.T. 顾问公司 | C.S.T. Consultants Inc. (CSTC) | 2020 手册用名,考试口径 |
| C.S.T. 储蓄公司 | C.S.T. Savings Inc. (CSTS) | 2026 现行名,IFM + 主分销商 + SPD |
| C.S.T. 火花公司 | C.S.T. Spark Inc. | 姊妹公司;SPD + 共同基金交易商双注册;CIRO 会员 |
| C.S.T. 资产管理 | C.S.T. Asset Management Inc. (CSTAM) | 六家组合经理中唯一的关联方 |
| 投资基金经理 | Investment Fund Manager (IFM) | CSTS 自 2010 年起担任 |
| 受托人兼保管人 | Trustee and Custodian | RBC Investor Services Trust,1996-03-01 起 |
| 过户与登记机构 | Transfer Agent and Registrar | 由基金会本身担任 |
| 集团奖学金计划 | Group Scholarship Plan | CST Advantage Plan |
| 自主型计划 | Self-determined Plan | Individual / Family Savings Plan |
| 单位 | Unit | 受益人组 EAP 账户中的份额 |
| 受益人组/资格年度 | Beneficiary Group / Year of Eligibility | 预期同年入学的受益人集合 |
| 供款表 | Contribution Schedule | 9 种供款频率;按孩子入组年龄定每单位供款额 |
| 脱落(到期前/到期后) | Pre-/Post-maturity Attrition | 被没收的收益转入该组 EAP 账户 |
| 集团计划奖金 | Group Plan Bonus | 从 General Fund 支付以补充 EAP |
| 销售费退还/忠诚奖金 | Refund of Sales Charges / Loyalty Bonus | 50%(全程)/0–25%(中途转出) |
| 已停售但仍活跃的计划 | Discontinued Plans | Group Savings Plan (P4)、Founders' Plan (P3) |
| 累计收益提取 | Accumulated Income Payment (AIP) | 仅自主型计划可用 |
| 到期日 | Maturity Date | 计划终期为第 36 年的 12 月 31 日 |
七、来源清单
CST 产品考试口径层
- CST《Product and Resource Manual》2020-08,第 1 章 The CST Organization(1960 成立与创始六人、1967/1972/1974 三个历史节点、1988 CSTC 设立、2010-09-28 任 IFM、RBC Investor Services Trust 为受托保管人、RBC 为存管银行、Deloitte LLP 为审计师、三个常设委员会、Learning Matters 慈善、17 项 $10,000 研究生奖)
- 同上,第 5 章 CST Plans Structure(Advantage 更名沿革、受益人组、单位与供款表三变量、9 种供款频率、attrition 两型、$200/单位与 $50/计划、账户管理费、2019 年综合管理费、SCR 50% 与 0–25% 表、P4/P3 停售计划)
- 同上,第 4 章 Sales Practices(CDIC/CRA/政府背书禁令等,详见「从业行为红线」那一篇)
- 手册前言的版本裁决原句:This manual is updated every two years. For any dispute, the current CST Plan Prospectus will take precedence
现行层(实务终审)
- CST《Detailed Plan Disclosure / Prospectus》2026-01-28:封面三计划与最低认购、魁省停售声明;"Types of Plans We Offer";"Who is Involved in Running the Plans"(CSTS 地址、基金会、RBC Investor Services Trust 无关联声明、六家组合经理、Deloitte、IRC);"Manager of the Plans"(1988 起运营、2010 任 IFM、三方管理协议 2010-09-28、组织关系图);董事与高管表(Lewis 2024-04、Karahasanoglu 2025-06、Ferris);"Costs of Investing in this Plan"(费用三表);"Refund of Sales Charges";"Transferring to Individual Savings Plan or Family Savings Plan";"Adding Units" 中的魁省追加限制;IRC 2025 财年报酬明细与受托费 $212,000;"Dealer compensation from management fees";"Legal and Administrative Proceedings"
- CST《Plan Summary》2026-01-28(Advantage 最低投资、五类损失风险、近五组平均 17% 取消率)
- CST《RDI and COI Disclosure Document》2026(CSTS 注册为 Scholarship Plan Dealer;仅售自有产品的利益冲突;推荐费低于 $15/名与名义礼品;OBSI/AMF 投诉路径;补偿基金说明)
研究层
research/CST产品线现状核实_2026-08-20.md(§1 魁省停售、§2 Spark/Bright Plan 与 1.3%/1.5% 存疑、§4 组织现况、§5 费用表、§6 转换规则、§7 公司动作与诉讼)knowledge/units.jsonl(版本裁决)、(魁省停售)、(两条未变三条已变)、(Bright Plan 并入 Spark)、(SPD 不入 CIRO)、(行业格局)
本篇最可能出错的地方(请重点复核):① CSTC → CSTS 的改名日期本课未核到,全文只说「同一法人、已改名」,没有给日期——若考试或客户追问,正确回答是「未核实」而不是猜一个年份;② Spark 产品 1.3%/Bright 旧页 1.5% 两个费率并存的原因未完全厘清,1.3% 来自搜索摘要而非逐字核对原页;③ 基金会成立年份 1960 在 2026 招股书中未逐字复核,本篇依据是 2020 手册(1960-12-15 Letters Patent)与官网 FAQ 摘要,两者互证但非招股书原文直读;④ 魁北克集体诉讼的赔付金额 $634,072 与 2025-08-29 聆讯排期来自律所公开页面(转述法院程序节点),不是法院一手文件;⑤ 手册第 5 章的单位价($9.50/$13.95/$13.75)是 2020 年供款表的值,2026 年供款表的价格本课未逐格核对——计算题的方法可靠,价格须以现行供款表为准。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。