核实日期:2026-09-05(BC 财政厅总览页当天回读,页面自标最后更新 2026-06-08)。 出处见文末源表。本篇是对不动产税清单的增补:通行的那张表成稿于 2020 年,这个税 2025 年才有。
通行的不动产税清单列了这么几个税:物业转让税、投机与空置税、市政物业税……这张表现在缺一行。2025 年 1 月 1 日起,BC 多了一个针对短期持有的税,而 ©2020 的考试口径不可能有它。
这一条的危险性和「RECBC 改名 BCFSA」不是一个量级:改名答错只是用词旧了,漏掉一个税种会让客户在成交后收到一张没预料到的税单。
一、这是什么税、法源在哪
BC 炒房税(BC home flipping tax) 依《Residential Property (Short-Term Holding) Profit Tax Act》(住宅物业短期持有利润税法)征收,2025 年 1 月 1 日生效。
征税对象是出售利润,不是成交价:在 BC 出售住宅物业时,如果持有不足 730 天,那笔利润要交这个税。
两条最容易漏的适用细节:
- 楼花合同也算。 官方口径明写「including presale contracts」——转让楼花合同(presale contract)与卖一套已建成的房子,在这个税下是同一件事。这一条对做新盘的持牌人尤其要紧。
- 2025 年之前买的房也可能中招。 官方口径:生效日之前取得的物业,若在 2025-01-01 当日或之后出售、且持有不足 730 天,同样可能适用(除非落进豁免)。「我 2024 年买的,这税跟我没关系」是错的。
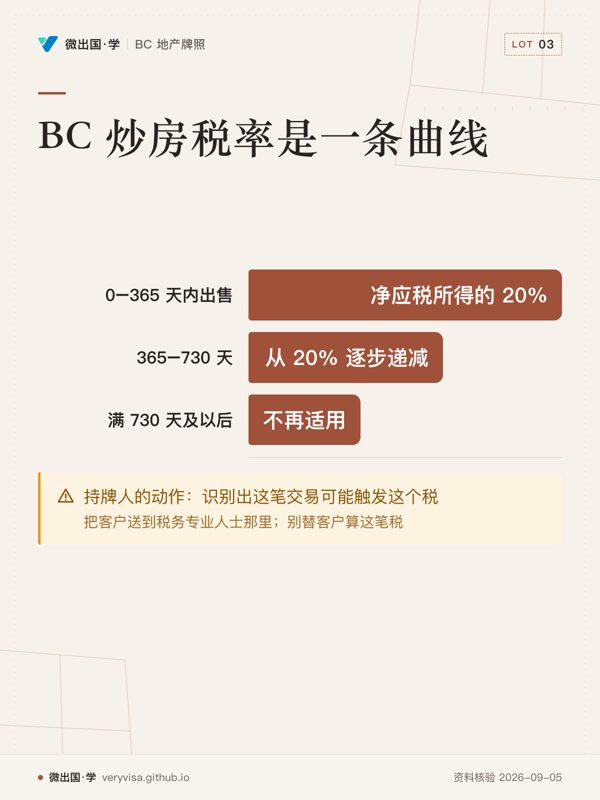
二、税率是一条曲线,不是一个数
| 持有时长 | 税率 |
|---|---|
| 0–365 天内出售 | 净应税所得的 20% |
| 365–730 天 | 从 20% 逐步递减 |
| 满 730 天及以后 | 不再适用 |
把它当成一个「20% 的税」是最常见的误解。它是一条随持有天数下降的曲线,730 天是终点。对客户而言这条曲线的实际含义是:如果打算卖,差几天到 730 天时,多等那几天可能比降价更划算——这正是持牌人在这一格能提供的实际价值。
✕
别替客户算这笔税
「持有天数」的计算方式在若干情形下(非购买方式取得、继承、楼花等)另有规则, 豁免也有一整张清单。持牌人的动作是:识别出这笔交易可能触发这个税,并把客户送到税务专业人士那里。 自己算完给一个数字,算错的后果由客户承担、责任由你承担。
三、主居所扣除:有,但有门槛
出售的是自己的主居所(primary residence)且持有不足 730 天时,可以从应税所得中扣除最高 $20,000。
门槛在这里:要拿这个扣除,须在出售前连续持有该住宅物业至少 365 天(以及其他条件)。也就是说,持有不满一年的主居所拿不到这个扣除——而「我卖的是自住房,应该没事」恰恰是客户最容易有的假设。
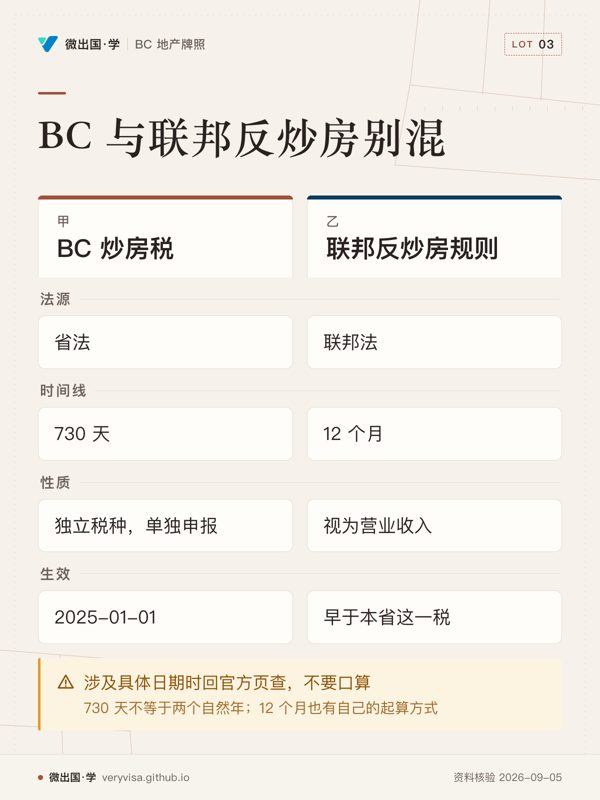
四、和联邦那条规则是两套制度,别混
| BC 炒房税 | 联邦反炒房规则 | |
|---|---|---|
| 法源 | 《Residential Property (Short-Term Holding) Profit Tax Act》(省法) | 《所得税法》(Income Tax Act)(联邦法) |
| 时间线 | 730 天 | 12 个月 |
| 性质 | 一个独立税种,单独申报 | 把利润视为营业收入(失去资本利得与主居所豁免的待遇) |
| 生效 | 2025-01-01 | 早于本省这一税 |
两条线不同、机制不同、申报路径也不同。 一笔交易可能同时落进两者,也可能只落进其中一条。写材料或跟客户讲话时把两者混成一句「加拿大炒房要交税,一年内卖要罚」,两个方向都会说错。
⚠️
「730 天」和「12 个月」都别背成「两年」和「一年」
730 天不等于两个自然年(闰年、以及天数如何起算都会差一两天), 12 个月的联邦规则也有它自己的起算方式。涉及具体日期时回官方页查,不要口算。
五、这一条对持牌人的实际动作
- 上市阶段就问一句持有时长。 卖方持有不足 730 天时,这笔税进入谈话;不足 365 天时,它是全额 20%。
- 楼花转让一律当作在射程内,因为官方口径明写含 presale contracts。
- 不替客户算,也不替客户判豁免——识别 + 转介,是这一格的正确动作。
- 那张不动产税清单要补上这一行:2020 版未覆盖的新税仍须学习,不能据此判断现行考试不考;实务按现行适用条件处理。
术语双语对照
| 中文 | 英文 | 备注 |
|---|---|---|
| BC 炒房税 | BC home flipping tax | 省法独立税种,2025-01-01 起 |
| 住宅物业短期持有利润税法 | Residential Property (Short-Term Holding) Profit Tax Act | 本税法源 |
| 楼花合同 | presale contract | 明确在征税范围内 |
| 主居所 | primary residence | 最高 $20,000 扣除,须连续持有 ≥365 天 |
| 净应税所得 | net taxable income | 征税基数是利润不是成交价 |
| 联邦反炒房规则 | federal anti-flipping rule | 《所得税法》,12 个月线,与本税是两套制度 |
源表(本篇判据)
| # | 事实 | 一手源 | 核实日 |
|---|---|---|---|
| 1 | 持有不足 730 天出售(含楼花合同)的利润征税 | gov.bc.ca taxes/income-taxes/bc-home-flipping-tax(BC 财政厅(gov.bc.ca)) |
2026-09-05 |
| 2 | 法源与生效日:Residential Property (Short-Term Holding) Profit Tax Act,2025-01-01 | 同上 | 2026-09-05 |
| 3 | 365 天内 20%,其后一年递减,730 天归零 | 同上 | 2026-09-05 |
| 4 | 主居所最高 $20,000 扣除,须连续持有 ≥365 天 | 同上 | 2026-09-05 |
| 5 | 生效日前取得、生效日后出售且不足 730 天的,仍可能适用 | 同上 | 2026-09-05 |
待核清单(禁在对外产物中出现的数字):递减段的逐日税率公式;豁免清单的完整条目;
「持有天数」在继承/非购买取得情形下的起算规则。以上三项本篇只指出存在,不给数值——
knowledge/units.jsonl 本站核实本条裁决与复查日 2027-01-01。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。