本章地位:全书时效风险最高的一章。考试口径定稿于 2020 年,而这一章讲的每一个税, 2021 年之后都动过——有的换了税率,有的换了门槛,有的换了整套机制,还多出两个考试口径上根本没有的税种。 本篇按 2026 现行口径重建,核实日期 2026-09-05,出处见文末源表。
不动产税不是一个税,是三个时点上的六个税。持牌人真正要会的,不是替客户算税, 而是在正确的时点把正确的那个税提出来——买家在写 offer 时才第一次听说外国买家附加税, 或者卖家在成交后才收到一张空置税单,损失都不由税务局承担,而由那个"没提醒我"的持牌人承担。
| 时点 | 谁交 | 有哪些税 |
|---|---|---|
| 买入 | 买方 | 物业转让税(PTT)· 外国实体附加转让税 · 商品服务税(GST) |
| 持有 | 登记业主 | 年度物业税(含学校税与附加学校税)· 投机与空置税(SVT)· 温哥华空屋税(EHT)· 联邦未充分利用住房税(UHT) |
| 卖出 | 卖方 | 资本利得税(含主居所豁免)· 非居民预扣 · BC 炒房税 |
ℹ️
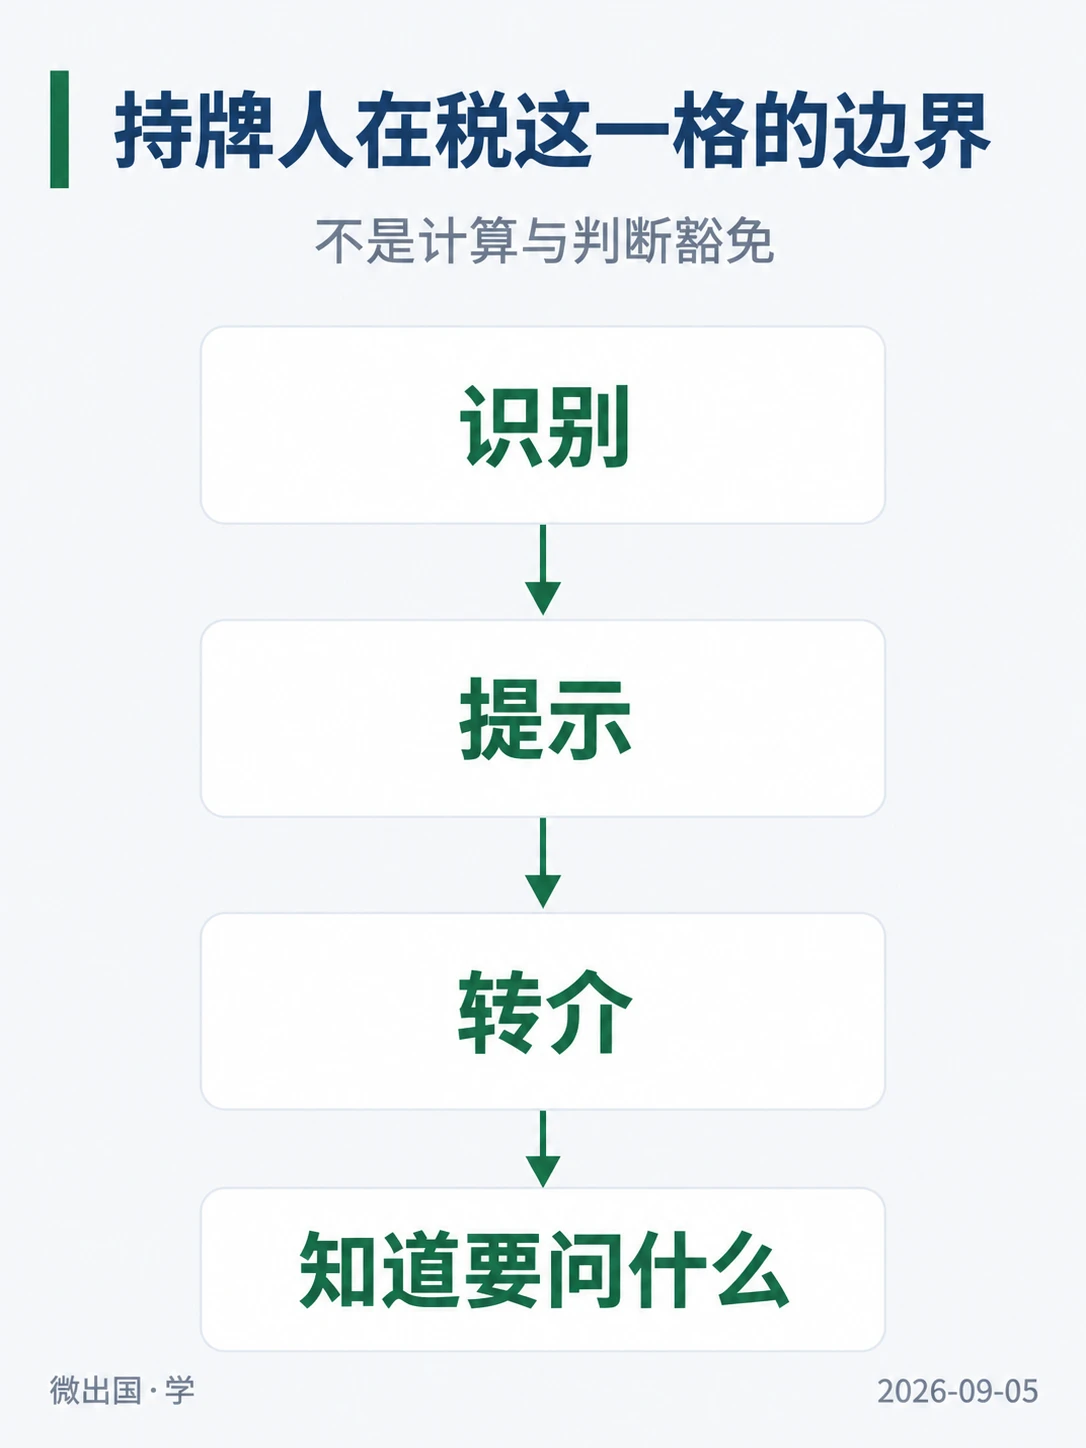
持牌人在税这一格的边界
你的职责是识别 + 提示 + 转介,不是计算与判断豁免。 一个数字算错,客户承担后果,责任落在你身上;一句"这个税可能适用,请找会计师核", 成本为零而保护是完整的。本篇给的所有数字,是让你知道要问什么,不是让你替客户下结论。
一、买入时(一):物业转让税 PTT
1.1 制度设计:一笔在土地产权登记处收的过路费
物业转让税依《Property Transfer Tax Act》(物业转让税法)征收。它的触发点不是"买卖", 而是产权登记——凡在土地产权登记处(Land Title Office)登记不动产权益的交易, 除非落进豁免,买方(transferee)必须先交清税、才能完成登记。
这个设计决定了两件事:第一,卖方没有代收义务(这一点与 GST 相反),税由买方连同 物业转让税申报表直接交给政府;第二,不登记就不触发——所以能登记的权益都在射程内: fee simple(完全所有权)、agreement for sale(分期付款购买权)、life estate(终身权益)、 lease(租约)、Crown grant(皇家授地)等。
计税基数是登记当日的公平市值(fair market value)。公开市场上正常成交且很快登记的, 成交价通常就被当作公平市值;非公开市场转让(家庭内部、法院命令、清盘)则可能改用独立评估 或 BC Assessment 的评估值来确定。
⚠️
楼花(pre-sold strata)不按公平市值算,按你实际付出去的总额算
在开发商把 strata plan(分层地契图则)交存登记处之前签下的合同,就是 pre-sold strata unit。 这一格的税基是你为取得这套房实际支付的全部金额,包含升级选配的钱, 也包含转让(assignment)时付给上手的溢价。依据是《Property Transfer Tax Act》s.1.4。 为什么这样定:登记那天的市值是未知数,而实付金额是确定的, 买家因此能提前知道自己要交多少税、也能提前知道自己还够不够首购豁免的门槛。
1.2 一般税率:四段,2026 年现行
| 公平市值区间 | 税率 |
|---|---|
| 首 $200,000 | 1% |
| $200,000 以上至 $2,000,000 | 2% |
| $2,000,000 以上 | 3% |
| 住宅部分 $3,000,000 以上再加征 | 再 2%(2018-02-21 起) |
这四段自 2018 年至今没有变过,考试口径那一版是对的,考场与柜台同一个答案。
混合用途物业(住宅 + 商业)只对住宅部分加征那 2%;因业主或农户自住而被划为农地的, 最多 0.5 公顷按住宅计。
🔧
一个"$3,000,000 以上再 2%"最容易被忽略的后果
这一档是分段而不是全额跳档——只对超过 $3,000,000 的那一部分征。 客户听说"三百万以上加 2%"常误以为整套房都要多交 2%,因而在议价时做出错误让步。 一句"只有超出的那部分",就是持牌人在这一格的实际价值。
1.3 首次购房者豁免:2024-04-01 换了门槛,也换了机制
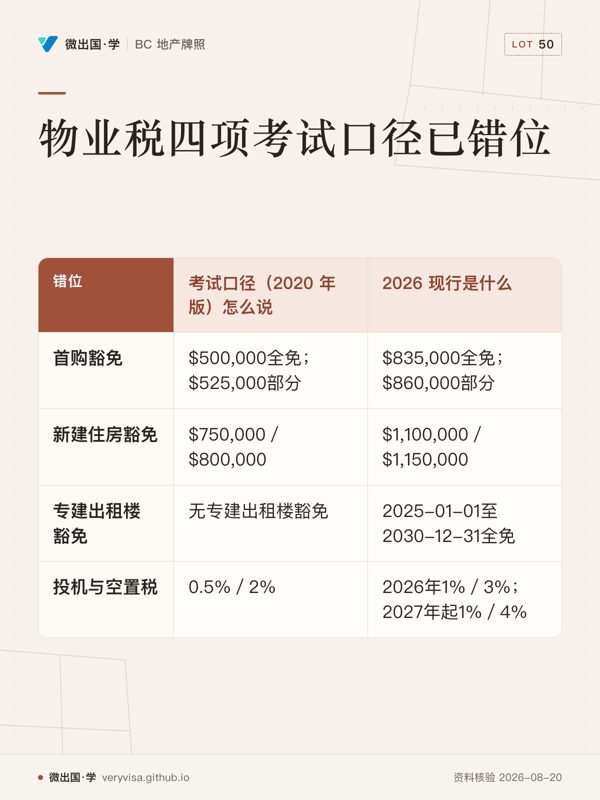
这是本章最贵的一处错位。考试口径(©2020)写的门槛是全额豁免 $500,000 以下、 部分豁免至 $525,000,那是 2017-02-22 起的口径;2024-04-01 起,两件事同时变了:
| 考试口径(©2020,2017-02-22 起口径) | 2026 现行(2024-04-01 起) | |
|---|---|---|
| 全额豁免线 | 公平市值 $500,000 或以下 | 公平市值 $835,000 或以下 |
| 部分豁免区间 | $500,000 以上至 $525,000 | $835,000 以上至 $860,000 |
| 豁免机制 | 达线即整笔免税 | 免的是成交价的前 $500,000 那部分的税 |
第二行的机制变化比第一行的数字更容易失分。 现行口径下,一套 $700,000 的首套房 并不是完全不交税——它免的是前 $500,000 对应的税,剩下 $200,000 照常按 2% 计。 "我在 $835,000 以下所以一分不用交"是错的。
其余条件(2026 现行):
- 买方是加拿大公民或永久居民;
- 登记前在 BC 住满一年,或者在紧接登记日之前的 6 个课税年度里以 BC 居民身份报过至少 2 次税;
- 全世界范围内从未拥有过作为主居所的登记权益;
- 从未拿过首购豁免或退税;
- 物业只作主居所、面积 0.5 公顷(1.24 英亩)或以下、地上只有住宅类改良物。
✕
拿到豁免之后还有一年的"考察期",而假申报的罚款等于免掉的那笔税
登记后必须在 92 天内搬进去,并连续自住到登记日一周年。 中途搬走的只能保住一部分。若在"从未拥有过主居所"或"从未拿过首购豁免"上作假申报, 罚款金额等于所申请的豁免或退税额,且是在补税之外另罚。 业主去世,或依《Family Law Act》(家庭法)的分居协议、法院命令转让的,仍保住豁免。
漏报了怎么办:符合条件但登记时没申请的,可在登记日一周年起至 18 个月内申请退税。
1.4 新建住房豁免:$750,000 → $1,100,000
同一天(2024-04-01)调整的还有新建住房豁免(Newly Built Home Exemption): 全额豁免线由 $750,000 提到 $1,100,000,部分豁免延伸到 $1,150,000 (考试口径那一版是 $750,000 与 $800,000)。
"新建住房"的范围比直觉宽:空地上新建且建成后从未有人居住过的独立屋、 新建公寓楼里未入住过的单元、放置并固定在空地上的活动房屋、整体迁移到另一块空地上的房屋、 随地块细分而分割出来的住宅,以及由非住宅改造为住宅、改造开始后未作住宅使用过的建筑。
⚠️
首购豁免与新建住房豁免是两套门槛,不是一套
一套 $900,000 的全新公寓,作为首套房买超过了 $835,000 的线, 但作为新建住房在 $1,100,000 以内。两个程序条件不同、门槛不同、申报代码不同, 客户符合哪一个要分别判断。混着记,就会在两个方向上都给错答案。
1.5 专建出租楼豁免:考试口径上完全没有这一条
2024 年起 BC 为鼓励新建长租楼另开了一道豁免(Purpose-Built Rental Exemption), 考试口径定稿时它还不存在:
- 2024-01-01 至 2024-12-31 购入的合资格新建专建出租楼:只免那笔"$3,000,000 以上再 2%";
- 2025-01-01 至 2030-12-31 购入的合资格新建专建出租楼:全免物业转让税。
合资格的条件:非分层产权(non-stratified)、登记时至少有 4 套独立单元、 住宅部分全部用于按月或更长期限出租、且持续出租至少 10 年。
1.6 外国实体附加转让税:20%,五个指定区域
外国国民(foreign national)、外国公司(foreign corporation)与应税受托人(taxable trustee) 购买住宅物业时,除一般转让税外,还要按其在产权上登记的权益比例, 对住宅部分的公平市值另交 20%。
2026 年现行的五个指定区域:
- Capital Regional District(首府地区)
- Fraser Valley Regional District(菲沙河谷地区)
- Metro Vancouver Regional District(大温哥华地区)
- Regional District of Central Okanagan(中奥肯那根地区)
- Regional District of Nanaimo(纳奈莫地区)
不适用于 Tsawwassen First Nation 条约土地。考试口径记的税率与区域范围(2018-02-21 起由 15% 提到 20% 并扩围)至今未变——这是本章少数几个考场与柜台答案一致的地方。
✕
"外国公司"与"应税受托人"的判定比字面复杂得多
一家在 BC 注册、股东名单上看不到外国人的公司,仍可能因控制关系被判为外国公司; 一个加拿大公民替外国国民代持产权,会被判为应税受托人。 这两个定义要回税法与判例去解,持牌人不作判断——识别出"结构里有非加拿大成分"就转介税务专业人士。
1.7 先于税的一道门:联邦外国买家禁令
比 20% 附加税更靠前的问题是:这位买家现在根本能不能买。
《Prohibition on the Purchase of Residential Property by Non-Canadians Act》 (禁止非加拿大人购买住宅物业法,S.C. 2022, c. 10, s. 235,2022-06-23 御准)自 2023-01-01 起 禁止非加拿大人直接或间接购买住宅物业。考试口径定稿时这部法还不存在。
- 期限:原定 2025-01-01 到期,联邦财政部 2024-02-04 宣布延长两年,至 2027-01-01。
- 罚则:违反者,以及明知而教唆、诱使、协助或唆使非加拿大人购买的任何人或实体, 循简易程序定罪可处最高 $10,000 罚金;法院可应部长申请下令出售该物业。
- 交易本身不因此无效(该法明文规定违反不影响买卖的有效性)——所以"合同还算数"不是免责理由。
✕
"协助或唆使"这四个字直接指向持牌人
罚则条款不只罚买家。明知客户是非加拿大人、仍协助其完成购买的持牌人, 落在同一条罚则之内。这一条在考试口径上一个字都没有,而它是全章后果最重的一条。
二、买入时(二):GST 与 2025 年新增的首次购房者返还
2.1 长青部分:新房交、二手自住房不交
商品服务税(GST)税率 5%,依《Excise Tax Act》(消费税法)征收。不动产在这部法下的 基本推定是"除非落进豁免供应(exempt supply),否则就是应税供应"。 最常见的豁免供应正是二手自用住宅——所以一般人买卖旧房不涉及 GST; 新建住房、商业物业、开发用地则通常应税。
与 PTT 相反,GST 的收取与上缴义务在卖方(作为政府的代收人), 但有两个重要例外:买方已注册 GST 号的商业交易由买方自行申报并抵扣(input tax credit,进项税额抵免), 以及卖方为非居民时由买方自行评估申报。
新房返还(new housing rebate)常以贷记项出现在交割结算表(statement of adjustments)上, 这是持牌人在交割阶段会实际看到它的地方。
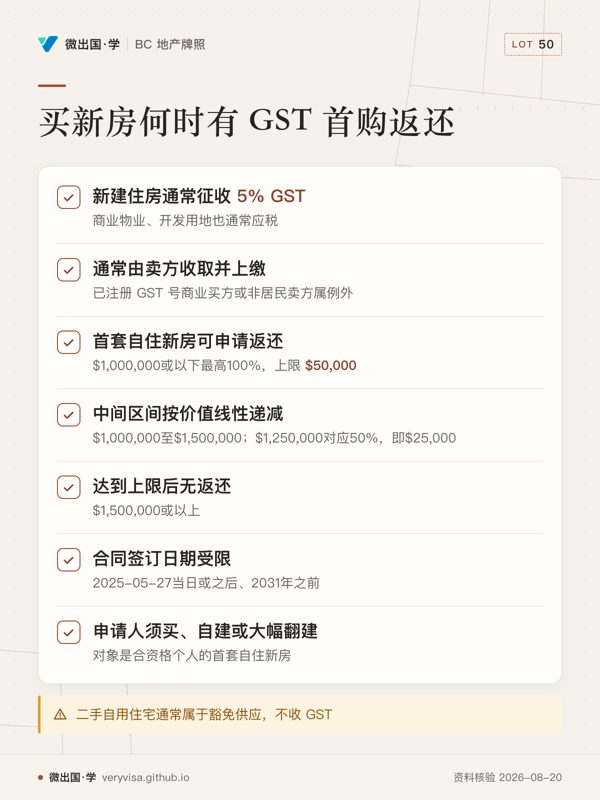
2.2 2025 年新增:首次购房者 GST 返还
考试口径完全没有这一项——它 2025 年才提出、2026 年才成为法律。
| 新房价值 | 返还 |
|---|---|
| $1,000,000 或以下 | 最高 100%,上限 $50,000 |
| $1,000,000 至 $1,500,000 | 上限线性递减(如 $1,250,000 对应 50%,即 $25,000) |
| $1,500,000 或以上 | 无返还 |
适用对象是购买、自建或大幅翻建首套自住新房的合资格个人。 一般口径是:与开发商签订的买卖合同须在 2025-05-27 当日或之后、2031 年之前订立。 承载它的法案于 2026-03-13 获御准。
🔧
这一条改变的是新盘谈话的内容,不只是一个数字
在 $1,000,000 以下的新盘,首购买家可能一分 GST 都不用最终负担; 而在 $1,000,000 到 $1,500,000 之间,每贵一块钱,返还就少一点—— 于是"要不要加选配升级"这类决定,第一次有了税务上的拐点。 持牌人不替客户算这笔账,但要让他知道这个拐点存在。
三、持有时(一):年度物业税
3.1 谁交、税基是什么、值怎么定
纳税义务在业主,不在占用人。《Community Charter》(社区宪章)s.251 规定, 当年的评估业主对该年度的一切税项、以及以往年度未付税项负责。 《Assessment Act》(评估法)里的"业主"包括 fee simple 的登记所有人、 终身权益的终身租户,以及最后一份已登记 agreement for sale 的持有人。
税基是土地 + 改良物(improvements)。评估基准是"实际价值(actual value)", 即土地与其上改良物的完全所有权在市场上的价值。
四个关键日期是整套评估制度的骨架(长青,考试口径与现行一致):
| 日期 | 定什么 |
|---|---|
| 7 月 1 日 | 次年评估册的估值日(评估值反映的是这一天的市况) |
| 10 月 31 日 | 物业的状态与状况定格日 |
| 11 月 30 日 | 产权归属定格日(谁是那一年的业主) |
| 12 月 31 日 | 评估册完成、评估通知寄出 |
⚠️
评估值不等于今天的市价,差着最多一年半
客户拿到 1 月寄来的评估通知,看到的是上一年 7 月 1 日的市况。 房价上行时它偏低,下行时它偏高。所以"评估值就是我这房值多少钱"是错的, 用它来定挂牌价更是错的——它是计税用的口径,不是当下的市场意见。
3.2 税率怎么来:mill rate 与九个物业类别
各征税机关(市政府、乡村地区的 Surveyor of Taxes、教育部、学区、BC Assessment、 市政财务局、区域局、区域交通委员会)每年春天各自定率,以筹到各自要的收入。 税率用 mill rate 表达:每 $1,000 净应税价值收多少钱。
物业按用途分九类,其中住宅是第 1 类。一处物业有多种用途时,评估师会把价值拆开落进不同类别, 形成 split classification(分割分类)——这直接影响税率,因而直接影响持有成本。
3.3 附加学校税:考试口径只提到它存在,现行有具体两档且 2027 要涨
学校税是物业税单上的一项,与业主有没有孩子上学无关。高价住宅另加一道附加学校税:
| 2026 现行 | 2027-01-01 起 | |
|---|---|---|
| $3,000,000 至 $4,000,000 的住宅部分 | 0.2% | 0.3% |
| $4,000,000 以上的住宅部分 | 0.4% | 0.6% |
只对超过 $3,000,000 的部分征,头 $3,000,000 不征。 四套或以上单元的非分层出租楼不适用;混合用途物业只对住宅部分中超过 $3,000,000 的部分适用。
3.4 业主补助金(Home Owner Grant):2026 年的门槛与递减公式
业主补助金减免的是年度物业税,适用于自住主居所。基本条件:登记业主、 加拿大公民或永久居民、在 BC 居住、以该物业为主居所。
2026 年门槛:$2,075,000。 评估值或分割价值在门槛以内的可拿全额; 超过门槛的按公式递减:每超出 $1,000 减 $5。递减到零的分界点:
| 全省一般地区 | 北部与乡村地区 | |
|---|---|---|
| 基本档补助归零 | 评估值超过 $2,189,000 | 超过 $2,229,000 |
| 附加档(长者/退伍军人/残障人士等)归零 | 超过 $2,244,000 | 超过 $2,284,000 |
还有一道自付底线:拿基本档前须自付至少 $350 物业税;符合附加档条件的(如 65 岁及以上长者) 自付至少 $100。这笔自付用来分担道路维护、治安这类服务的成本。
2027-01-01 起的变化已经写在官方页上:基本档统一为 $570、长者等附加档统一为 $845, 全省一致,北部与乡村地区原有的 $200 加成取消。
ℹ️
从上面两组数字可以互相验算
递减是每超 $1,000 减 $5,而 2026 年基本档在超出门槛 $114,000 时归零—— $114,000 ÷ $1,000 × $5 恰好是 $570。北部与乡村地区多出的 $40,000 缓冲,对应的正是那 $200 加成。 会算这一步,就不必去背四个归零点。
3.5 延税计划:考试口径只讲了一半
延税(Property Tax Deferment)是省政府替业主先垫付当年物业税、在产权上登记一道限制性留置权 的贷款计划。考试口径只描述了"支持子女的业主、最低 15% 权益"这一半, 现行是两个并行的项目、两条不同的权益线:
| 项目 | 谁能用 | 最低权益 |
|---|---|---|
| 常规计划(Regular) | 当年 55 岁或以上 · 任何年龄的丧偶配偶 · 残障人士 | 25% |
| 有子女家庭计划(Families with children) | 父母、继父母,或在经济上供养子女者 | 15% |
两者共同条件:加拿大公民或永久居民、登记业主、申请前在 BC 住满一年、 以往年度物业税与水电杂费全部结清。
利息口径也变了:2025 及以前税年延缴的按单利计息,2026 及以后税年延缴的按复利计息。
⚠️
延税不是免税,它是一笔挂在产权上的贷款
它会在 title 上登记为一道限制性留置权,业主在此期间对产权能做的变更受限, 而且利息一直在走。给客户介绍这个计划时说"可以不用交",是把贷款说成了补助。
3.6 评估上诉:两级,两个截止日
| 级别 | 机构 | 截止日 |
|---|---|---|
| 第一级 | 物业评估复核委员会(Property Assessment Review Panel,PARP) | 1 月 31 日 |
| 第二级 | 物业评估上诉委员会(Property Assessment Appeal Board,PAAB) | 4 月 30 日 |
再往上依次是 BC 最高法院、BC 上诉法院、加拿大最高法院。
可以提出的理由包括:某人被错误列入或遗漏、某物业被错误列入或遗漏、 估值过高或过低、分类错误(例如错划为农地)、豁免被错误给予或拒绝。 提出人不限于业主——邻居也可以主张某处物业被低估,因为低估会把税负转嫁给别人。
🔧
截止日碰上周末会顺延,别照着"1 月 31 日"口算
2026 年这一轮的 PARP 截止日就因 1 月 31 日落在周末而顺延。涉及具体年份的截止日回官方页确认, 不要凭记忆给客户报日期。
四、持有时(二):三个空置类税,这是最容易搞混的一格
BC 的一处住宅,可能同时落进三个不同政府的空置类税。它们各有各的申报、各有各的豁免, 其中一个免了不代表另一个也免。
| 投机与空置税 SVT | 温哥华空屋税 EHT | 联邦未充分利用住房税 UHT | |
|---|---|---|---|
| 谁征 | BC 省 | 温哥华市 | 联邦(CRA) |
| 依据 | 省法 | Vacancy Tax By-law No. 11674 | 《Underused Housing Tax Act》 |
| 起征年 | 2018 | 2017 | 2022 |
| 计税基数 | 评估值 | 评估应税值 | 物业价值 |
| 申报 | 每年,3 月 31 日前 | 每年 | 仅"受影响业主" |
4.1 投机与空置税(SVT):税率两连涨,抵免翻倍,市镇扩了一大圈
税率(考试口径记的是 2019 年起 0.5% / 2.0%,那一版已经过时两级):
| 税年 | 加拿大公民或永久居民(非"未纳税全球收入者") | 外国业主与"未纳税全球收入者" |
|---|---|---|
| 2018 | 0.5% | 0.5% |
| 2019–2025 | 0.5% | 2% |
| 2026 | 1% | 3% |
| 2027 起 | 1% | 4% |
税率按当年使用情况适用:2026 年的新税率管的是 2026 年的使用,不追溯 2025 及以前。 按 12 月 31 日的产权归属判定纳税人,按当年 7 月 1 日的评估值计税, 当年的税在次年 7 月的第一个营业日到期。多名共有人按各自份额分摊。
术语也换了:考试口径里的"卫星家庭(satellite family)",现行官方口径改称 未纳税全球收入者(untaxed worldwide earner)——它是一个更宽的类别,卫星家庭包含在内。 satellite family 是旧版用语,现行名称及正式考试范围分别回官方资料与注册课程核对。
BC 居民税收抵免也翻了倍:2018 至 2025 税年上限 $2,000(考试口径记的就是这个数), 2026 税年起上限 $4,000。适用于加拿大公民、永久居民、获确认的 BC 省提名人,且不属于未纳税全球收入者。
适用地区扩了一大圈。 考试口径那一版列的是首府地区、大温地区(当时排除 Bowen Island、 Lions Bay 与选区 A,含 UBC 与大学捐赠地)、Abbotsford、Mission、Chilliwack、 Kelowna、West Kelowna、Nanaimo、Lantzville。2026 现行的名单在两个区域清单之外, 另有 26 个独立市镇——Courtenay、Duncan、Kamloops、Parksville、Penticton、Salmon Arm、 Vernon、Coldstream、Lake Country、North Cowichan、Peachland、Squamish、Summerland、 Comox、Ladysmith、Lake Cowichan、Qualicum Beach、Cumberland 等都是 2020 年之后加进来的。
✕
Lions Bay 从"排除"变成了"包括"
考试口径明确把 Lions Bay 列在大温地区的排除项里,现行名单上它是一个独立列出的应税市镇。 这是整章里最典型的一处"照考试口径答会给客户造成真金白银损失"的错位: 业主以为不用申报,而不申报本身就会被认定为应税。 客户物业在不在名单上,一律回官方地图或名单查当年版本,不凭记忆答。
排除项(2026 现行):保留地、条约土地与自治原住民族土地;只能靠飞机或船到达的岛屿 (温哥华岛除外);Vernon 市内的 Predator Ridge 度假区。
4.2 温哥华空屋税(EHT):考试口径写 1%,现行是 3%
温哥华依《Vacancy Tax By-law No. 11674》征收空屋税, 一年中空置满六个月的住宅要交。
税率从 1% 涨到了 3%:考试口径记的 1% 是 2017 年开征时的税率; 2025 参照年空置的物业,按其 2025 年评估应税值的 3% 征税。
机制(长青部分考试口径是对的):
- 业主每年收到并必须提交物业状态申报(Property Status Declaration,PSD); 不申报即视同空置;
- 自住满六个月的、或以书面租约长租(每次连续至少 30 天、全年累计满六个月)的,不征;
- 短租(无相应牌照的民宿形式、每段短于 30 天)不算长租,仍会被征;
- 豁免另有一张清单(改建或大修中且已取得许可、业主住院或接受长期照护、业主去世且遗产尚未获授权、 当年产权转让过、只能用作车位或因地块条件无法建住宅、法院命令禁止占用等),每一项都另有限制条件。
2025 参照年的时间线:申报截止 2026-02-03,税款到期 2026-04-16。
🔧
这是持牌人在合同里能真正做点事的一格
买方一侧值得考虑写进买卖合同的条款:卖方须提供已提交的 PSD 副本; 交割时提供法定声明确认申报属实;就"本物业当年及上一年未空置超过 180 天"作出明示陈述与保证; 市府尚未认定时预留一笔扣留款;已明确应税时约定由卖方承担并由买方的过户律师作账务调整。 这些条款的价值,正是因为不申报就默认应税,而认定往往发生在成交之后。
4.3 联邦未充分利用住房税(UHT):2024 年改法之后,多数加拿大业主不再申报
联邦 UHT 是对加拿大境内空置或未充分利用住房按 1% 征收的年度税, 2022-01-01 起生效,主要针对外国国民业主,但某些加拿大业主(特定合伙人、受托人、公司)也可能落入。
2024-06-20,Bill C-69 中的《Underused Housing Tax Act》修订案获御准: 自 2023 日历年起,绝大多数加拿大业主既不需要申报、也不需要缴税("排除业主"的范围被扩大)。 考试口径完全没有这个税,而中文互联网上大量 2022–2023 年的攻略仍在按"人人都要申报"的旧口径写。
⚠️
三个空置税各判各的,免了一个不代表免了另外两个
官方口径明写:这些税由不同层级的政府各自实施,必须分别判断; 在一个税下豁免,仍可能要就另一个税申报并缴纳。 一处温哥华的空置公寓,可能同时触发 SVT、EHT 与 UHT 三张单子。
五、卖出时:资本利得、主居所、非居民预扣与炒房税
5.1 资本利得与主居所豁免
物业卖价高于买价时,差额通常按资本利得处理,一般只有一部分计入应税收入 (考试口径记的比例是 50%)。卖的是主居所(principal residence)时通常可获豁免, 条件是该年度业主在该物业居住过、且没有另一处物业被指定为主居所。 若持有期间某些年份它不是主居所、或有一部分面积另作出租等用途,对应的那部分利得仍可能要交税。
但利得不一定是资本利得。 若整件事的性质更接近做生意,就按营业收入全额课税。 法院看的是一组因素:取得时的意图与实际执行、融资方式(短期融资指向"买来就打算卖")、 业主的职业与过往交易频率、持有时间、出售时的背景与动机、其他人有没有权益及其打算的用途。
⚠️
"自住房卖了不用交税"这句话在两个地方会翻车
第一,主居所豁免只覆盖被指定为主居所的那些年份与那部分面积; 第二,被认定为营业性质时,主居所豁免根本不进入讨论。 频繁买卖、短期融资、持有时间很短的客户,正是最容易踩这两条的人。
5.2 非居民卖家:买方有 25% 的预扣义务
卖家若不是加拿大税务居民,买方须从总价款中预扣 25% 并上缴税务局。 这不是最终税负,只是暂扣(可能有税收协定使实际税负更低,也可能通过合规程序减少预扣)。 卖方是加拿大居民时,买方没有预扣义务。
✕
这一条把买方置于风险之下,而买方通常毫无察觉
预扣义务在买方身上。卖家的居民身份没有查清、款项已经全额付出, 追缴时找的是买方。所以"卖方是不是加拿大税务居民"必须在交割流程里被明确处理, 这是过户律师的动作,但提出这个问题的时点在持牌人手里。
5.3 BC 炒房税:考试口径那张税表缺的一整行
2025-01-01 起,BC 对持有不足 730 天出售的住宅物业利润另征一个独立税种。 考试口径定稿于 2020 年,这一税 2025 年才有。它的税率曲线、楼花适用、主居所扣除与豁免, 另篇专讲:BC 炒房税。
六、柜台上怎么做
上市(listing)阶段问卖方五句话:
- 你是加拿大税务居民吗?(决定买方有没有 25% 预扣义务)
- 这套房你持有多久了?(不足 730 天进入炒房税话题)
- 它是不是你的主居所,全程都是吗?(决定主居所豁免的覆盖范围)
- 物业在温哥华市内吗?去年与今年的物业状态申报交了吗?(EHT)
- 物业在投机与空置税的应税地区内吗?今年 3 月 31 日前申报了吗?(SVT)
写 offer(买方)阶段问买方四句话:
- 你是加拿大公民或永久居民吗?(先过联邦禁令那道门,再谈 20% 附加税)
- 这是你的第一套自住房吗?(首购豁免与首次购房者 GST 返还两条线)
- 这是新房吗、是楼花吗?(新建住房豁免、GST、楼花的税基算法)
- 你打算自住还是出租?(自住关系到豁免的占用条件,出租关系到三个空置税)
时限速查(会变的日期每年回官方页确认):
| 事项 | 时限 |
|---|---|
| 首购/新建住房豁免:搬入 | 登记后 92 天内,并住到一周年 |
| 首购豁免漏报后退税 | 登记日一周年起至 18 个月内 |
| 投机与空置税申报 | 每年 3 月 31 日前 |
| 投机与空置税缴款 | 次年 7 月第一个营业日 |
| 评估上诉第一级(PARP) | 1 月 31 日(遇周末顺延) |
| 评估上诉第二级(PAAB) | 4 月 30 日 |
七、三个情景
情景一 · 首购买家在 $835,000 以下就不用交税吗
李女士首次置业,在本拿比买一套二手公寓,成交并登记价 $700,000,符合首购豁免的全部条件。 按 2026 现行口径,她免掉的是前 $500,000 对应的税,剩下的 $200,000 按 2% 计, 即约 $4,000 仍要交。若照考试口径那一版的旧机制理解成"$835,000 以下全免", 她在做预算时就会少留出这笔钱。
情景二 · 一处房,三张单子
陈先生是外国国民,在温哥华市内持有一套评估值 $2,000,000 的公寓,全年空置。 2026 税年他可能同时面对:省投机与空置税(外国业主档 3%)、 温哥华空屋税(2025 参照年 3%)、以及联邦未充分利用住房税(1%)。 三个税各自申报、各自判断豁免。持牌人的动作不是替他算这三笔, 而是在他问"空着放两年再卖行不行"的时候,把这三个税的名字说出来,并把他送去税务专业人士那里。
情景三 · 新盘的那个拐点
王先生首次置业,在素里看两套新房:A 套 $980,000,B 套 $1,180,000。 两套都在新建住房豁免的 $1,100,000 线以下吗?——A 在,B 不在(B 落进 $1,100,000 至 $1,150,000 的部分豁免区间之外)。首次购房者 GST 返还呢?——A 在 $1,000,000 以下可拿满额上限 $50,000 那一档, B 落在 $1,000,000 至 $1,500,000 的递减段。两套房差 $200,000 的报价, 税上的差距远不止 $200,000 × 某个税率。这正是持牌人在新盘销售中能提供的、 通用搜索引擎给不出的价值:知道拐点在哪里,并让客户在下单之前就知道。
八、考试口径 vs 现行:本章逐条对照
| # | 考试口径(©2020)说 | 2026 现行是 | 依据与生效日 |
|---|---|---|---|
| 1 | 首购豁免:$500,000 全免,$525,000 部分 | $835,000 全免,$860,000 部分;且免的是成交价前 $500,000 那部分 | gov.bc.ca 首购豁免页,2024-04-01 起 |
| 2 | 新建住房豁免:$750,000 / $800,000 | $1,100,000 / $1,150,000 | gov.bc.ca 新建住房豁免页,2024-04-01 起 |
| 3 | 无专建出租楼豁免 | 2024 年免那 2%;2025-01-01 至 2030-12-31 全免 | gov.bc.ca 专建出租豁免页 |
| 4 | 投机与空置税 0.5% / 2% | 2026 年 1% / 3%;2027 年起 1% / 4% | gov.bc.ca 投机与空置税税率页 |
| 5 | BC 居民抵免上限 $2,000 | 2026 税年起 $4,000 | gov.bc.ca 投机与空置税抵免页 |
| 6 | 应税地区含 Lions Bay 排除项 | Lions Bay 现为应税市镇;另有约 26 个独立市镇 | gov.bc.ca 应税地区页 |
| 7 | 称"satellite family(卫星家庭)" | 官方现行术语为 untaxed worldwide earner(未纳税全球收入者) | 同上 |
| 8 | 温哥华空屋税 1% | 2025 参照年 3% | vancouver.ca 空屋税页 |
| 9 | 无联邦未充分利用住房税 | 1%,2022-01-01 起;2024-06-20 修法后自 2023 年起多数加拿大业主免申报 | canada.ca UHT 页 |
| 10 | 无联邦外国买家禁令 | 2023-01-01 起禁止,延至 2027-01-01;协助者同罚,最高 $10,000 | 该法原文 + 联邦财政部 2024-02-04 公告 |
| 11 | 无首次购房者 GST 返还 | ≤$1,000,000 最高返还 $50,000,至 $1,500,000 递减归零 | canada.ca CRA 页;法案 2026-03-13 御准 |
| 12 | 延税只讲"支持子女 + 15% 权益" | 常规计划 25%(55 岁以上等)/有子女家庭计划 15%;2026 税年起复利 | gov.bc.ca 延税资格页 |
| 13 | 附加学校税只提到存在 | 0.2% / 0.4%;2027-01-01 起 0.3% / 0.6% | gov.bc.ca 附加学校税页 |
| 14 | 无炒房税 | 2025-01-01 起独立税种(另篇专讲) | 见 ch19-home-flipping-tax |
这张表怎么用:©2020 列是历史对照,正式考试按注册课程现行考纲及官方更新准备, 出现的数字与地区名单都以那一版为准;实务按现行那一列办——给客户讲、写合同条款、 判断要不要转介税务专业人士时,一律用现行法与官方现行页的数值。 两列在本章有 14 处不一致,是全书之最。
ℹ️
没有变的那些,同样值得记住
一般转让税四段税率(1% / 2% / 3% / 再 2%)、外国实体附加税 20% 与五个指定区域、 GST 税率 5% 与二手自住房豁免、评估的四个关键日期、两级上诉与两个截止日、 非居民预扣 25%——这些考试口径与现行一致,是本章可以放心按考试口径记的部分。
术语双语对照
| 中文 | 英文 | 备注 |
|---|---|---|
| 物业转让税 | Property Transfer Tax(PTT) | 登记时由买方交,卖方无代收义务 |
| 公平市值 | fair market value | PTT 的计税基数 |
| 楼花单元 | pre-sold strata unit | 税基=实付总额,含升级与转让溢价 |
| 首次购房者计划 | First Time Home Buyers' Program | 2026 门槛 $835,000 / $860,000 |
| 新建住房豁免 | Newly Built Home Exemption | 2026 门槛 $1,100,000 / $1,150,000 |
| 专建出租楼豁免 | Purpose-Built Rental Exemption | 2025–2030 全免 |
| 外国实体附加转让税 | additional property transfer tax | 20%,五个指定区域 |
| 应税受托人 | taxable trustee | 替外国实体代持产权者 |
| 商品服务税 | Goods and Services Tax(GST) | 5%;二手自住住宅属豁免供应 |
| 进项税额抵免 | input tax credit | 商业买方的 GST 回收机制 |
| 首次购房者 GST 返还 | FTHB GST/HST rebate | 上限 $50,000 |
| 实际价值 | actual value | 物业税的评估基准 |
| 分割分类 | split classification | 一处物业价值拆入多个类别 |
| 业主补助金 | Home Owner Grant | 2026 门槛 $2,075,000 |
| 延税计划 | Property Tax Deferment | 是贷款,会在产权上登记 |
| 物业评估复核委员会 | Property Assessment Review Panel(PARP) | 1 月 31 日 |
| 物业评估上诉委员会 | Property Assessment Appeal Board(PAAB) | 4 月 30 日 |
| 投机与空置税 | Speculation and Vacancy Tax(SVT) | 省税,3 月 31 日申报 |
| 未纳税全球收入者 | untaxed worldwide earner | 取代考试口径的"卫星家庭"说法 |
| 空屋税 | Empty Homes Tax(EHT) | 温哥华市,2025 参照年 3% |
| 物业状态申报 | Property Status Declaration(PSD) | 不申报即视同空置 |
| 未充分利用住房税 | Underused Housing Tax(UHT) | 联邦 1%,2022 起 |
| 主居所豁免 | principal residence exemption | 按年份与面积分摊 |
源表(本篇判据)
| # | 事实 | 一手源 URL | 核实日 |
|---|---|---|---|
| 1 | PTT 四段税率、公平市值定义、登记触发 | www2.gov.bc.ca/gov/content/taxes/property-taxes/property-transfer-tax(BC 财政厅(gov.bc.ca)) |
2026-09-05 |
| 2 | 首购豁免 $835,000 / $860,000、前 $500,000 机制、92 天、假申报同额罚款 | 同站 /exemptions/first-time-home-buyers(BC 财政厅(gov.bc.ca)) |
2026-09-05 |
| 3 | 新建住房豁免 $1,100,000 / $1,150,000 与"新建"定义 | 同站 /exemptions/newly-built-home-exemption(BC 财政厅(gov.bc.ca)) |
2026-09-05 |
| 4 | 专建出租楼豁免 2024 免 2%、2025–2030 全免、4 套与 10 年条件 | 同站 /exemptions/purpose-built-rental-exemption(BC 财政厅(gov.bc.ca)) |
2026-09-05 |
| 5 | 外国实体附加税 20% 与五个指定区域 | 同站 /additional-property-transfer-tax(BC 财政厅(gov.bc.ca)) |
2026-09-05 |
| 6 | 楼花按实付总额计税,依据 s.1.4 | 同站 /pre-sold-strata-unit(BC 财政厅(gov.bc.ca)) |
2026-09-05 |
| 7 | SVT 税率 2026 年 1%/3%、2027 年 1%/4%、缴款时点 | www2.gov.bc.ca/gov/content/taxes/speculation-vacancy-tax/how-tax-works/tax-rates(BC 财政厅(gov.bc.ca)) |
2026-09-05 |
| 8 | SVT 应税地区名单、Lions Bay 在列、排除项 | 同站 /how-tax-works/taxable-areas(BC 财政厅(gov.bc.ca)) |
2026-09-05 |
| 9 | BC 居民抵免 2018–2025 $2,000、2026 起 $4,000;3 月 31 日申报 | 同站 /tax-credits 与总览页(BC 财政厅(gov.bc.ca)) |
2026-09-05 |
| 10 | 业主补助金 2026 门槛 $2,075,000、递减公式、归零点、$350/$100 自付、2027 起 $570/$845 | www2.gov.bc.ca/gov/content/taxes/property-taxes/annual-property-tax/home-owner-grant(BC 财政厅(gov.bc.ca)) |
2026-09-05 |
| 11 | 延税两个项目、25%/15% 权益、2026 起复利 | 同站 /property-tax-deferment-program/eligibility 与总览页(BC 财政厅(gov.bc.ca)) |
2026-09-05 |
| 12 | 附加学校税 0.2%/0.4%,2027 起 0.3%/0.6% | 同站 /school-tax/additional-school-tax-rate(BC 财政厅(gov.bc.ca)) |
2026-09-05 |
| 13 | 温哥华空屋税 2025 参照年 3%、申报与缴款日、By-law No. 11674 | vancouver.ca/home-property-development/empty-homes-tax.aspx(City of Vancouver) |
2026-09-05 |
| 14 | 联邦 UHT 1%、2022-01-01 起、Bill C-69 于 2024-06-20 御准后 2023 年起多数加拿大业主免申报 | canada.ca UHT 总览页与"What has changed"页 |
2026-09-05 |
| 15 | 外国买家禁令:2023-01-01 起、协助者同罚、最高 $10,000、交易本身有效 | laws-lois.justice.gc.ca/eng/acts/P-25.2/page-1.html |
2026-09-05 |
| 16 | 禁令延至 2027-01-01 | 联邦财政部 2024-02-04 公告 | 2026-09-05 |
| 17 | 首次购房者 GST 返还:$1,000,000 / $1,500,000 / $50,000 / $25,000 例 | canada.ca CRA 首次购房者 GST/HST 返还页 |
2026-09-05 |
| 18 | 评估上诉两级与 1 月 31 日 / 4 月 30 日截止 | info.bcassessment.ca/Services-products/appeals |
2026-09-05 |
待核清单(禁在对外产物中出现的数字):
- 2026 年业主补助金的具体金额。官方页只写明 2027-01-01 起的 $570 与 $845, 2026 年那一栏没有单列——本篇给的是从门槛与归零点反推出来的一致值,不作为独立断言使用。
- 首次购房者 GST 返还的递减公式细节($1,000,000 至 $1,500,000 之间逐元的计算方式) 与合资格"首次购房者"的完整定义。本篇只给两端与中点示例。
- SVT 各市镇分别是哪一税年起纳入。现行名单已核,逐市镇的起始税年未逐条核到官方页。
- 温哥华空屋税各年度税率的完整序列。已核的是开征时的 1% 与 2025 参照年的 3%,中间年份未逐年核。
- 联邦外国买家禁令的期满条款在现行合并文本中的位置。延期事实已由联邦财政部公告确认, 合并版法条文本里对应的条款尚未定位到。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。