核实日期:2026-09-05(OSFI、加拿大财政部、CMHC、Sagen、BC Laws、BCFSA 当天逐页回读)。出处见文末源表。 这一章是整本考试口径里数字过期最密的一章:考试口径定稿于 2020 年,而按揭核贷的每一道硬门槛 ——压力测试利率、保险按揭房价上限、摊还年限、偿债比阈值——在 2021 到 2025 年间全部换过一遍。 长青的是逻辑(两把尺子取小者),过期的是数字。本篇把两者分开写。
一、这一章在制度里的位置:三层规则,各管一段
买家问「我能借多少」,答案不是一个人定的。2026 年在 BC 买房,一笔住宅按揭同时受三层规则约束:
| 层 | 谁定 | 管什么 | 性质 |
|---|---|---|---|
| 联邦审慎监管 | 金融机构监管办公室(OSFI,Office of the Superintendent of Financial Institutions),B-20 指引 | 联邦受监管金融机构(FRFI:特许银行、信托贷款公司、寿险公司)怎么核贷、按什么利率测算借款人 | 监管期望,不是法条;违反的后果是监管处置,不是合同无效 |
| 保险人规则 | CMHC(加拿大按揭与住房公司)、Sagen、Canada Guaranty,叠加联邦财政部对可投保按揭的规定 | 首付不足 20% 的按揭能不能做、房价上限、摊还上限、偿债比上限、最低信用分 | 投保条件。不满足就根本拿不到高成数贷款 |
| 省级从业监管 | BC 金融服务管理局(BCFSA),依《按揭经纪法》(Mortgage Brokers Act, RSBC 1996, c. 313) | 谁可以在 BC 从事按揭中介、怎么披露、怎么罚 | 省法。2026-10-13 起换成《按揭服务法》(Mortgage Services Act) |
底层逻辑:贷款人真正想要的不是房子,是那一串按时到账的还款。 考试口径那一章反复讲的一句话至今成立—— 取消赎回权(foreclosure)是最后手段,不是目标。所以核贷的重心永远在借款人还不还得起、会不会还, 抵押物只是第二道防线。理解了这一点,后面所有的门槛都能推出来:LTV 那把尺守的是第二道防线, 偿债比那把尺守的是第一道。
地产持牌人在这一格的法定位置:你既不是贷款人,也不是按揭经纪。你的动作只有三个—— 把客户送去做预批、把交易条件讲清楚、按规则披露你从这条转介里拿到的钱。
✕
转介按揭经纪拿到的钱,必须书面披露
《地产服务规则》(Real Estate Services Rules, B.C. Reg. 209/2021) s. 56(1)(b)(i) 明确点名了 「home inspector, mortgage broker, notary public, lawyer or savings institution」:持牌人因推荐或转介 按揭经纪、公证人、律师、储蓄机构而直接或间接收到的报酬(不是客户直接付给你的那部分), 必须及时向客户披露,且披露内容要含 s. 56(2) 列的三件事:报酬来源、金额(金额未定时给可能金额或计算方法)、 其他相关事实。
更硬的一条在按揭法这一侧:《按揭经纪法》s. 1 的 "mortgage broker" 定义里有一条纯数量门槛—— 一年内因为替他人安排按揭而收到 $1,000 或以上的费用或其他对价(律师费除外),就落进这个定义; 一年内出借 10 笔或以上以土地为担保的贷款也落进来。落进定义又没注册,即触犯 s. 21(1)(a); 依 s. 22(2)(b)(i),个人首次定罪最高罚 $100,000 或监禁两年,或两者并罚。 注意 s. 13:不注册不会让那笔按揭本身无效——受罚的是人,不是合同。这两件事考试和实务都常被合并成一句错话。
二、贷款人看什么:五个 C 与信用分析
这一节是本章的长青层,2020 年怎么教,2026 年还怎么用,也是卷面上出题密度最高的一节。
信用五要素(Five Cs of Credit),考卷会要求你按英文名认出来:
| C | 英文 | 问的问题 | 材料从哪来 |
|---|---|---|---|
| 品格 | Character | 这个人会不会还? | 就业稳定性、居住时长、行业经验;主观判断 |
| 资本 | Capital | 他自己往这套房里投多少钱(首付)?会不会攒钱? | 申请表的资产负债栏 |
| 还款能力 | Capacity | 这个人还得起吗? | 年总收入 ÷ 偿债比约束 |
| 信用记录 | Credit | 过去还款的习惯如何? | 征信报告 |
| 抵押物 | Collateral | 万一还不上,拿什么补? | 房产本身 |
Character 与 Capacity 是两件事,这是最容易混的一对:前者问「会不会」(行为预测),后者问「能不能」(财务测算)。 考试口径那句话说得准确——核贷同时是一次财务预测和一次行为预测。
征信:加拿大两家征信局是 Equifax 与 TransUnion,分数区间 300 到 900。 报告上还有分项代码:循环信贷(信用卡)用 R1 到 R9,R1 表示按时还,R9 表示已进催收; 分期贷款(银行贷款)用 I1 到 I9,含义相同。分数只是报告的一部分,破产、消费者提案、查询次数都要单独看, 而且报告反映的只是过去,不含解释性情况——所以贷款人应当就报告上的记录与申请人当面谈一次。
总收入(gross income)的定义各家不同,这一条至今成立而且很要紧:有的贷款人只认主要收入者的工资, 有的认主要收入者 100% 加次要收入者 50% 到 100%,有的还加计一部分投资收入。 资金宽松时定义放宽、资金紧张时定义收紧——这是一种不改利率的「非价格配给」。 验证靠雇主证明信、T4、工资单或财务报表。
自雇收入:考试口径在这里有一条明确的错(见第十节对照表)。2026 现行做法是——CMHC 有专门的自雇产品, 最高可做到 95% 的贷款价值比、且不额外收费;建议有 24 个月经营或同业经验,但对刚自雇不久的人有弹性 (收购已有生意、现金储备充足、收入可预测、既往培训与用信记录都可作为补充因素)。 独资或合伙的自雇收入在核算时可上浮 15%,或用「加回」(add back) 可抵扣项的方式还原。 验证材料是税务评估通知书(NOA)配 T1 General、T2125 营业表。
租金收入要分情况,考试口径那一段的口径已经不能照搬。2026 CMHC 的做法按「是否自住」「是否本次申请的标的物」分叉: 自住且是本次申请标的物的 2 个单元物业,可按最高 100% 的毛租金收入加进总收入; 3 到 4 个单元的,用最高 50% 毛租金收入法,或者净租金收入法;非自住的按 50% 毛租金法或净租金法。 用毛租金法时,标的物的地税与取暖费可以不再单列。
预批(pre-approved mortgage):考试口径是预批会锁定利率 60 到 120 天,期间利率上升按锁定价、 下降通常给低的那个——这一条是行业惯例,至今大体成立。
⚠️
预批不是承诺放款
预批算的是「按你当下的财务状况,最多能借多少」,而且它必须以令贷款人满意的估价为条件。 最终额度按买到的那套房的贷款价值(不是成交价)重算。给客户讲这一格时的正确说法是 「预批告诉你价格区间,不告诉你这套房一定批得下来」。持牌人把预批说成「银行已经同意贷你这么多」, 是这一格最常见的错误陈述。
三、两把尺子:抵押物那把与收入那把
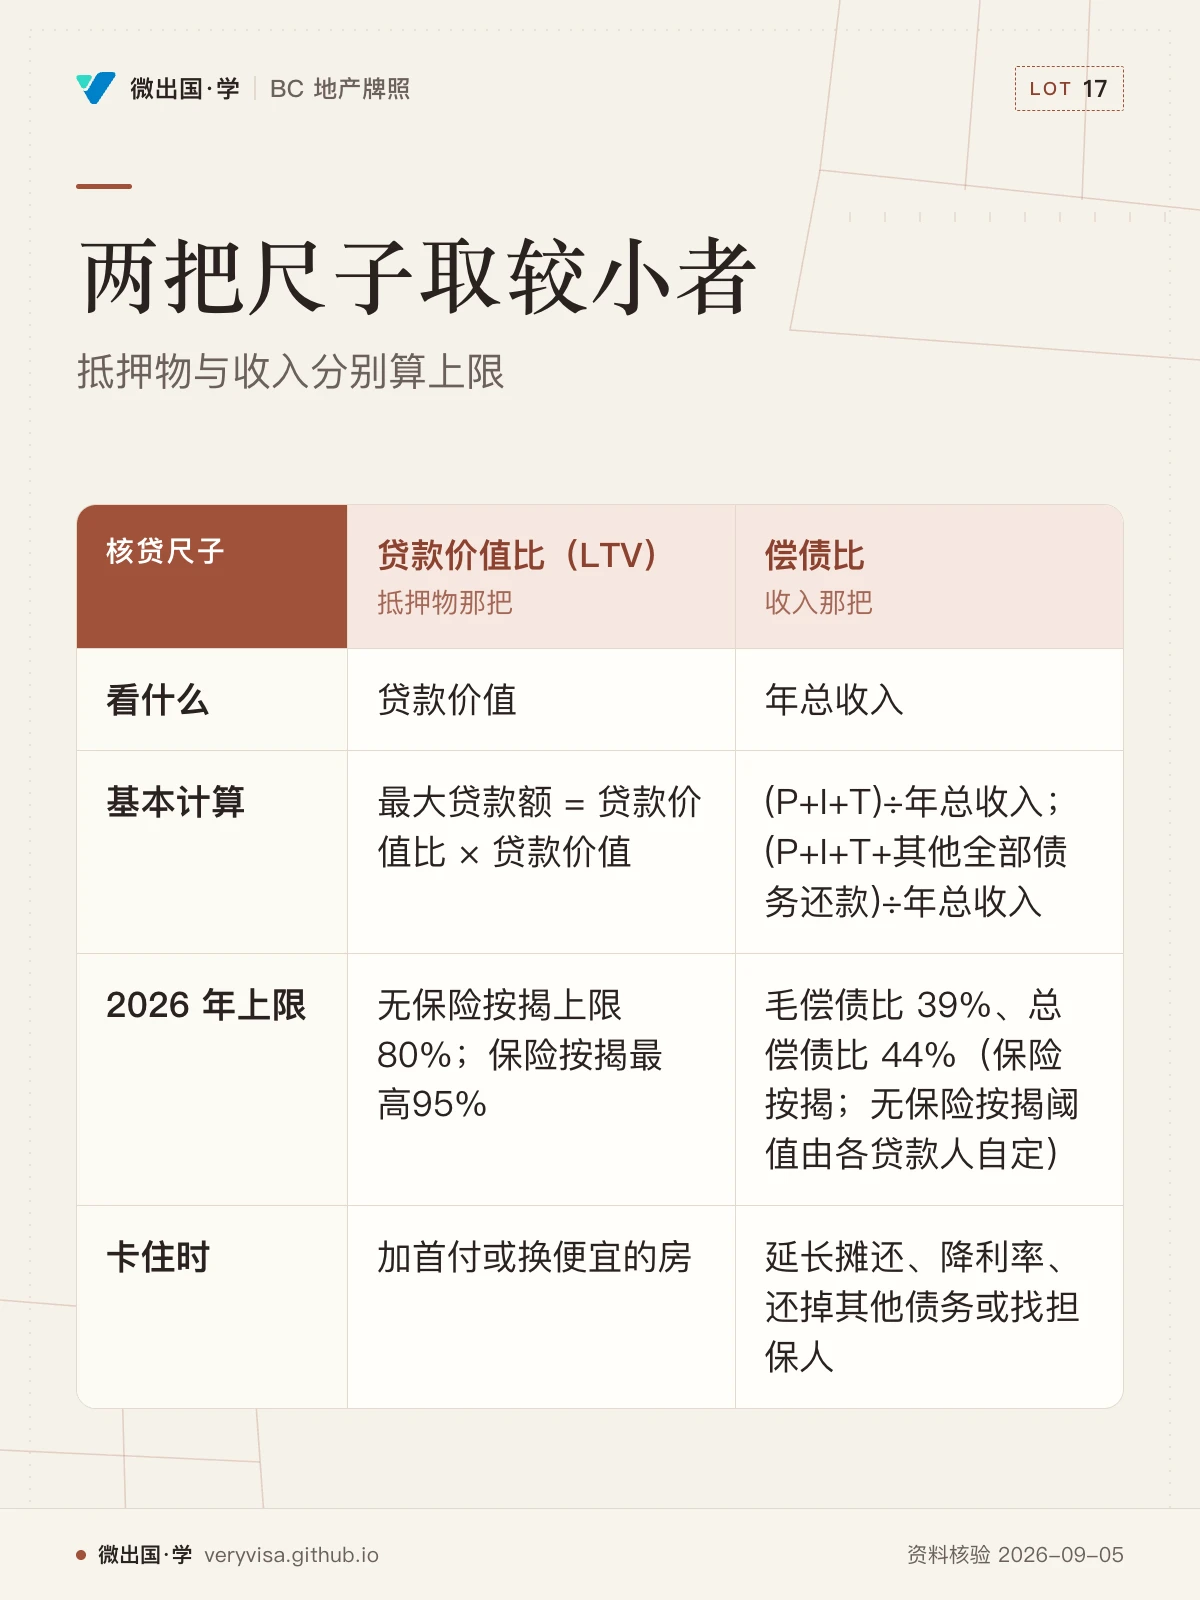
这是全章最长青、也最常考的骨架:贷款人分别算两个上限,然后取较小的那一个。
尺子一:贷款价值比(Loan-to-Value Ratio, LTV)
最大贷款额 = 贷款价值比 × 贷款价值
这里的贷款价值(lending value)不是成交价,也不是市场价值,卷面上这三个词的分辨是必考点:
| 词 | 英文 | 含义 | 相对大小 |
|---|---|---|---|
| 成交价 | purchase price | 买卖双方谈出来的那个数 | — |
| 购置成本 | purchase cost | 成交价 加律师费、估价费、征信费等全部费用与任何奖金 | 一定大于成交价 |
| 市场价值 | market value | 公平交易下、信息充分的一般买卖双方、合理挂牌期内可能成交的估计值 | — |
| 贷款价值 | lending value | 为放贷目的做的长期、保守估值,剔除短期与投机性因素 | 通常小于市场价值,偶尔相等,几乎不会更高 |
贷款人按市场价值与贷款价值中较低的那个来审;同一处住宅两份估价相差 3% 到 5% 时,取低的那份。 所以「我出价 $800,000 银行就按 $800,000 的八成贷给我」是错的——买贵了的那部分,银行不认。
80% 那条线是法定的:联邦特许金融机构做无保险按揭,贷款价值比上限就是 80%; 这种只有借款人个人承诺加房产作保的贷款叫常规按揭(conventional mortgage)。 超过 80% 的必须投保,叫高成数/保险按揭(high-ratio / insured mortgage),可做到 95%。 私人贷款人不受这条约束,实务中通常在 75% 到 90% 之间。
尺子二:偿债比(debt service ratios)
本库采用考试口径两条简化式说明计算结构;题干必须写明省略项目的假设:
毛偿债比 GDSR = (P + I + T) ÷ 年总收入
总偿债比 TDSR = (P + I + T + 其他全部债务还款) ÷ 年总收入
其中 P + I 是年度本息还款,T 是地税。记住变形式,因为题目通常反着问:
P + I = (GDSR × 年总收入) − T
但现行法与保险人的实际口径比这两条式子宽一格,也严一格:2026 年 CMHC 的毛偿债比算的是 P.I.T.H.——本金、利息、地税、取暖费,再加共管物业管理费的 50%(租赁地产权的年地租也算进去); 总偿债比在此基础上加全部其他债务。给客户讲的时候必须用后一套口径,因为取暖费和一半管理费 在温哥华的共管公寓上足以吃掉几万块的贷款额度;本库计算题按题干明确给出的成本与假设算,不能把旧版省略项当成现行统一口径。
阈值也全换过(详见第十节)。2026 年 CMHC 的上限是 毛偿债比 39%、总偿债比 44%, 这是保险按揭的硬门槛;无保险按揭的阈值由各贷款人自定,B-20 不给数字,只要求「算得保守、按压力情形测算」。
两把尺子取较小者——这是本章唯一一条永远不会过期的结论。抵押物那把尺卡住时, 解法是加首付或换便宜的房;收入那把尺卡住时,解法是延长摊还、降利率、还掉其他债务或找担保人。
四、压力测试:2026 年的口径只剩一句话
考试口径的口径已经不能用了。 考试口径说合格利率取「加拿大银行五年公布利率」与「合同利率 +2%」两者中的高者—— 「加拿大银行五年公布利率」这个锚 2021-06-01 起就不再是判据。
2026 年的现行口径(OSFI 官网 2026-01-29 更新):
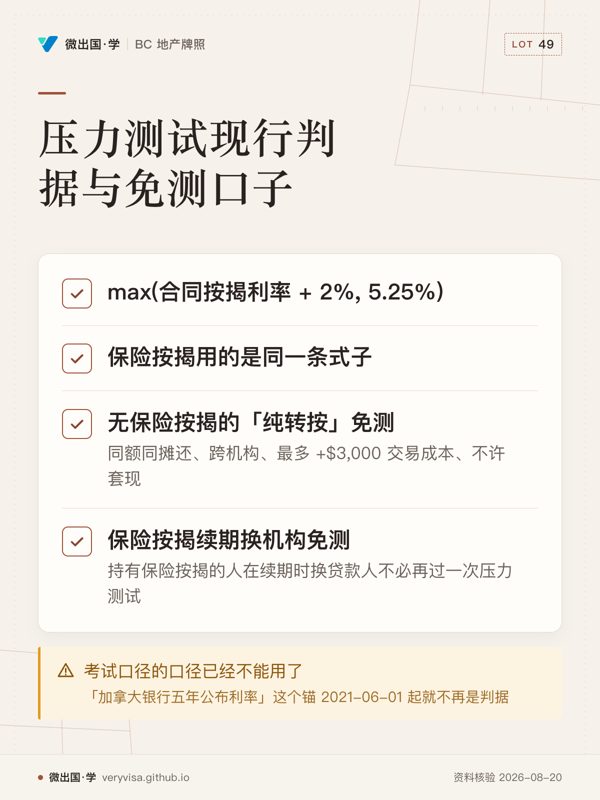
最低合格利率 MQR = max(合同按揭利率 + 2%, 5.25%)
OSFI 把它拆成两个部件:缓冲(buffer)现为 2%,下限(floor)现为 5.25%。 两者由监管专员设定、至少每年复核一次,B-20 正文本身不写死数字,只写「取合同利率加缓冲与下限中的较高者」。 所以复查这条规则时,要复查的是 OSFI 那一页上的两个部件,而不是考试口径上的那句话。
保险按揭用的是同一条式子。CMHC 现行产品页把它写进了核贷条件:偿债比必须按 「合同利率 +2% 与 5.25% 中的较高者」计算。也就是说 2026 年保险与非保险两侧的压力测试利率口径已经合流, 考试口径里「保险按揭一套、非保险按揭另一套」的叙述是 2016 到 2020 年的历史。
两个免测的口子,都是考试口径定稿之后开的:
- 无保险按揭的「纯转按」(straight switch):2024-11-21 起,OSFI 不再要求对这种情形套用规定的最低合格利率。 条件很窄——转的必须是一笔独立的无保险按揭,从一家联邦受监管金融机构转到另一家, 剩余摊还期不加长、贷款金额不增加(未偿本金只允许增加最多 $3,000 用于罚金手续费一类的交易成本,不许套现)。 免的只是「监管规定的那个合格利率」,不免尽职调查:新机构仍须按 B-20 当作一笔新贷款审, 偿债比仍要算得保守、按更高利率与收入下降的情形测算。
- 保险按揭续期换机构:强化版《加拿大按揭约章》(Canadian Mortgage Charter) 之下, 持有保险按揭的人在续期时换贷款人不必再过一次压力测试。
同一时期收紧的一条:OSFI 对各机构无保险按揭组合引入了贷款收入比(loan-to-income, LTI)上限, 自各机构 2025 财年第一季度起执行。这一条约束的是机构的组合,不是单个借款人或单笔交易—— 客户问「我的贷款收入比超了会不会被拒」,答案是这条限额不落在他头上,但它会影响某家银行在某个季度还愿不愿意做他这一类的单子。
ℹ️
压力测试不是在预测利率会涨到 5.25% 以上
它是一道安全边际:用一个比合同利率高的数去算你的还款能力,为的是续期时利率上行、 或收入下降时你仍还得起。给客户讲这一格的正确说法是「银行按 6.5% 算你的还款能力, 但你实际按 4.5% 还款」——不是「你的利率是 6.5%」。这句话说反了,客户会以为自己被加了息。
五、按揭违约保险:2026 年的四道硬门槛
首付不足 20% 时必须投保,保的是贷款人不是借款人:借款人违约、房子卖掉仍不够还, 保险人补贷款人的差额,然后接手对借款人的个人追索权。保费由贷款人交、成本转嫁给借款人。
三家保险人:CMHC(联邦官方住房机构)、Sagen、Canada Guaranty。 考试口径里的 "Genworth Financial Canada" 2020 年已更名为 Sagen,这个名字在 2026 年的文件里不会再出现。
门槛一:房价上限 $1,500,000。 2024-09-16 联邦财政部宣布把保险按揭的房价上限从 $1,000,000 提到 $1,500,000,2024-12-15 生效(这个上限自 2012 年起就没动过)。CMHC 现行页的写法是 「购价/贷款价值须低于 $1,500,000」——注意是低于,不是等于。小型出租物业贷款的上限是 $1,000,000。 房价到了 $1,500,000 或以上,就只有 20% 首付这一条路,这是持牌人在温哥华报价区间最常用到的一条。
门槛二:首付分段。
| 购价区间 | 最低首付 |
|---|---|
| $500,000 及以下 | 5% |
| 超过 $500,000 | 前 $500,000 部分 5%,超出部分 10% |
| $1,500,000 及以上 | 20%(不能投保,只能走常规按揭) |
3 到 4 个单元的自住物业最低权益 10%(贷款价值比上限 90%);1 到 2 个单元可到 95%。
门槛三:摊还年限。 保险按揭的一般上限仍是 25 年;但 2024-12-15 起, 首次购房者或购买从未有人住过的新建房的买家可做到 30 年——CMHC 把它做成了一个单独产品线 (其「首次购房者」的定义是:从未在加拿大买过房;或本年及前四个日历年内未自住过本人或配偶名下的房; 或因婚姻/同居关系破裂分居满 90 天且分居始于本年或前四个日历年内)。 更早一步是 2024-08-01,当时 30 年摊还只开给「首次购房者买新建房」,2024-12-15 才扩到全部首购者与全部新建房买家。
门槛四:最低信用分 600。 至少一名借款人(或担保人)的信用分要到 600;无信用记录的可走替代认定方式。 这个数是考试口径那一章里少数没有变过的数字。
2026 年保费表(占贷款额的百分比,一次性收取,可加进贷款):
| 贷款价值比 | 25 年及以内摊还 | 摊还超过 25 年 |
|---|---|---|
| 65% 及以下 | 0.60% | +0.20% |
| 65.01% – 75% | 1.70% | +0.20% |
| 75.01% – 80% | 2.40% | +0.20% |
| 80.01% – 85% | 2.80% | 3.00% |
| 85.01% – 90% | 3.10% | 3.30% |
| 90.01% – 95% | 4.00% | 4.20% |
| 90.01% – 95%(非传统首付来源) | 4.50% | 4.70% |
摊还超过 25 年的,一律加收 0.20% 的保费附加——这一条是 30 年摊还新政的直接产物,考试口径定稿时不存在。 Sagen 的现行费率表与上表相同,同样注明「摊还超过 25 年(最高 30 年)另加 0.20%」。
三条计算规则,考卷上年年考:
- 保费加进贷款额时,不计入贷款价值比的计算;
- 但计入偿债比——因为你要按含保费的面值还款;
- 续期或期末不再另收保费,保险覆盖整个摊还期。
省销售税:安大略、魁北克、萨斯喀彻温三省对保费征省销售税,且税款不能加进贷款额。 BC 不在这三个省之列——给 BC 客户算首期现金时,这一格是零。
一个 2026 年才有的口子:CMHC 有一条专门用于加建二级套房的再融资产品—— 连同现有单元最多 4 个单元、贷款价值比最高 90%、改造后物业价值须低于 $2,000,000、摊还最长 30 年; 资金只能用于该二级套房的建造(不许套现),且建成的套房不得用作短租(不得出租任何少于 90 个连续日的期间)。 这一条与 BC 省的加密(gentle densification)政策和短租限制是同一套逻辑,客户问「加个套房怎么融资」时用得上。
六、把两把尺子真算一遍(2026 示例)
下面三个情景的数字都是为教学自设的整数,利率按加拿大惯例的半年计息(j₂)报出。
情景一:首付不足 20%(保险按揭),收入那把尺卡住
某买家看中素里一套挂牌 $800,000 的独立屋,手上现金 $55,000,家庭年总收入 $150,000, 该房年地税 $3,600、年取暖费 $1,200,无共管管理费。银行给的合同利率 4.5%,摊还 25 年,按月还款。
第一步,首付够不够?
最低首付 = 5% × $500,000 + 10% × $300,000 = $25,000 + $30,000 = $55,000
刚好够。贷款额 $800,000 − $55,000 = $745,000,贷款价值比 93.125%,落进 90.01%–95% 档, 保费 4.00% = $29,800,加进贷款后面值 $774,800。
第二步,抵押物那把尺:这笔是保险按揭,上限 95% × $800,000 = $760,000,本例受首付限制在 $745,000。
第三步,收入那把尺(必须按压力测试利率算):
合格利率 = max(4.5% + 2%, 5.25%) = 6.5%
可用于房屋支出 = 39% × $150,000 = $58,500
年度本息 P+I = $58,500 − $3,600 − $1,200 = $53,700
月还款上限 = $53,700 ÷ 12 = $4,475
月供 $4,475、25 年摊还、j₂ = 6.5% 反算贷款面值上限 $668,086;面值含 4% 保费, 所以真正到手的贷款是 $668,086 ÷ 1.04 = $642,391。
第四步,取较小者:$745,000 与 $642,391 取小 → $642,391。
结论:这位买家能承担的房价不是 $800,000,而是约 $642,391 + $55,000 ≈ $697,000。 差了整整十万——而买家自己算的时候只算了首付,没算压力测试。
同一位买家如果符合首购或买新建房,可走 30 年摊还:月供上限不变($4,475), 30 年、6.5% 反算面值上限 $714,397,保费改按 4.20%,到手贷款 $714,397 ÷ 1.042 ≈ $685,602, 可承担房价升到约 $740,000。30 年摊还这一条,对这位买家值约 $43,000 的购买力。
情景二:20% 首付(无保险按揭),抵押物那把尺卡住
另一位买家买本拿比一套 $900,000 的联排,首付 $180,000(20%),贷款 $720,000。 家庭年总收入 $180,000,年地税 $4,200、年取暖 $1,500,另有车贷月供 $600、 信用卡最低还款月 $200。合同利率 4.6%,贷款人政策为毛偿债比 39%、总偿债比 44%,摊还 30 年。
合格利率 = max(4.6% + 2%, 5.25%) = 6.6%
毛偿债比允许的年度本息 = 39% × $180,000 − $4,200 − $1,500 = $64,500  → 月 $5,375
总偿债比允许的年度本息 = 44% × $180,000 − $4,200 − $1,500 − $7,200 − $2,400 = $63,900  → 月 $5,325
总偿债比更紧(车贷与信用卡把它压下来了),取月供上限 $5,325; 30 年、j₂ = 6.6% 反算最大贷款 $841,506。抵押物那把尺是 80% × $900,000 = $720,000。 两者取小 → $720,000,这一笔是抵押物那把尺卡住,收入还有富余。
🔧
「先还掉车贷再买房」不一定值
上例里若车贷已结清,总偿债比允许的月供升到 $5,925,但毛偿债比接手成为约束,月供上限只能到 $5,375, 最大贷款从 $841,506 升到 $849,407——只多约 $7,901。而本例的真正约束是抵押物那把尺, 多出来的额度一分钱都用不上。先问哪把尺卡住,再决定动哪个变量,这是持牌人在这一格能提供的最实在的价值。 反过来,情景一里收入卡住时,还掉一笔车贷才是真正有效的动作。
情景三:商业物业,换一把尺子
住宅自住房本身不产生收入,所以看借款人的工资;收益性物业看物业自己的净营运收入(NOI)。 考试口径把「非自住的住宅物业」也归进商业核贷,这一条至今成立——买出租楼的客户不适用第三节那套算法。
某小型公寓楼净营运收入 $180,000,贷款人评定的贷款价值 $2,400,000, 在当前市况下只肯做 65% 的贷款价值比,利率 6%(j₂),摊还 25 年。
商业侧的收入约束有两种等价说法:
- 安全边际(safety margin):年还款不得超过净营运收入的某个比例。安全边际 20%,即年还款 ≤ 80% × NOI。
- 偿债覆盖率(debt coverage ratio, DCR):净营运收入必须是年还款的若干倍。
两者可以互换:DCR = 1 ÷ (1 − 安全边际)。安全边际 20% 等价于 DCR 1.25;DCR 1.30 等价于安全边际约 23.08%。 卷面上给哪一个都要能换算成另一个。
抵押物尺:65% × $2,400,000 = $1,560,000
安全边际 20%:年还款 = 80% × $180,000 = $144,000 → 月 $12,000 → 最大贷款 $1,875,567
偿债覆盖率 1.30:年还款 = $180,000 ÷ 1.30 = $138,462 → 月 $11,538 → 最大贷款 $1,803,430
三者取最小 → $1,560,000,抵押物那把尺卡住。考试口径给的经验区间(公寓楼常见 1.2,市况波动时 1.3 到 1.35, 仓库工业等非公寓类 1.4 到 1.5)是市场惯例不是法规,会随利率、空置率、物业类型和贷款人风险偏好浮动—— 给客户报数之前回当时贷款人的条件清单确认,不要背这几个数当结论。
七、放款之后:三项财务承诺与利息调整
拿到批复不等于结束。除了还本付息,借款人还有三项以保全抵押物价值为目的的承诺,这一节完全长青:
- 交地税。 政府的税费与征收无论是否登记,优先于按揭成为物业上的负担。所以许多贷款人把地税 摊进月供、代收进税务账户代缴;由借款人自缴的,合同里必须写明这项承诺,贷款人每年核一次。 一旦欠税,贷款人往往要替借款人把税交了并计入本金,以免政府行使税务出售权。
- 上财产险,而且必须按「全部可保价值」投保,受益指向按揭权人。 考试口径那个例子的逻辑值得记住: 假设一处物业全部可保价值 $75,000、贷款 $37,500,若只按贷款额投保 $37,500, 而借款人另在别家为剩余的 $37,500 投了一份只赔自己的保单,那么一场 $30,000 的火损会由两家保险人分摊, 贷款人只拿到 $15,000;若借款人不把另外 $15,000 用来修复,物业价值可能低于贷款余额, 贷款人真的接手时还得自掏 $15,000 才卖得动。按贷款额投保是一个看起来省钱、实际把风险留给自己的做法。
- 维护物业。 承诺不得使抵押物价值跌到贷款余额以下。
利息调整期(interest adjustment period):还款日通常定在每月 1 日或 15 日,而成交日多半不在这两天。 从放款当日到第一个还款周期起点之间这一段,贷款人按日息单独收一笔利息, 第一次正式月供在其后一个周期才到期。这一格考的是概念不是计算——理解「为什么成交日与首期供款日之间会多一笔钱」即可, 但给客户交底时必须提到它,否则客户看到成交日多扣一笔会以为算错了。
大麻与承保、放贷:住宅内合法可种最多四株,但保险人可能拒保、加价,或把因种植大麻引起的损失除外; 贷款人也可能不愿为曾种过大麻的物业提供融资(霉变风险、为绕过电表改动线路的风险)。 持牌人的动作是主动问、并提示买家自行核实可保性与可贷性,而不是代为判断。
八、柜台上怎么做
- 看房之前先问预批。 没有预批的看房是在浪费所有人的时间;有预批的,问清楚它锁的是什么利率、锁到哪一天。
- 报价区间先过一遍两把尺子。 客户报得出收入、地税、其他债务时,你能当场判断卡住他的是首付还是收入—— 但只给框架,不给数字:具体额度必须由持牌按揭经纪或贷款人出。
- $1,500,000 是一条会突然出现的墙。 报价从 $1,480,000 加到 $1,510,000, 首付要求可能从「5% + 10% 分段」跳到全额 20%。这一格是持牌人最容易帮到客户、也最容易漏掉的地方。
- 首购或新建房,主动提 30 年摊还这条路(并提醒它要多付 0.20% 的保费附加)。
- 转介按揭经纪、公证人、律师、储蓄机构,只要你或你的经纪公司会因此收到钱,就照 s. 56 书面披露。
- 2026-10-13 之后,引用省法名称要换。 在这之前发出去的材料写《按揭经纪法》没错;之后仍这么写就是旧口径。
九、考试口径(©2020)vs 2026 现行:逐条对照
| # | 考试口径怎么说 | 2026 现行是什么 | 依据与生效日 | 学习时如何分清版本 |
|---|---|---|---|---|
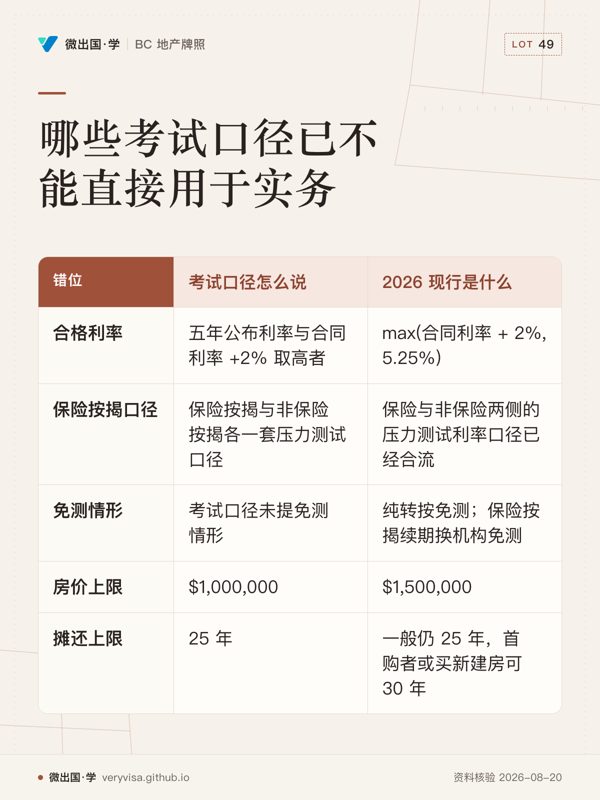
| 1 | 合格利率=「加拿大银行五年公布利率」与「合同利率 +2%」取高者 | max(合同利率 + 2%, 5.25%);缓冲与下限由监管专员设定并至少年度复核 | OSFI 最低合格利率页(2026-01-29 更新);B-20 正文只写「合同利率加缓冲与下限取高者」 | 考试口径那套式子的结构仍对(取高者),但锚变了;给客户讲一律用 5.25% 这一套 |
| 2 | 保险按揭与非保险按揭各一套压力测试口径 | 两侧合流:保险按揭的偿债比同样按 max(合同 + 2%, 5.25%) 算 | CMHC 现行产品页 | 实务按合流后的口径 |
| 3 | 考试口径未提免测情形 | 纯转按免测(2024-11-21 起,同额同摊还、跨机构、最多 +$3,000 交易成本、不许套现);保险按揭续期换机构免测 | OSFI 2024-11-21 通知;强化版《加拿大按揭约章》 | 旧版未覆盖不等于现行考试不考;实务必须知道 |
| 4 | 保险按揭房价上限 $1,000,000 | $1,500,000 | 2024-09-16 宣布、2024-12-15 生效 | 实务按 $1,500,000 |
| 5 | 保险按揭摊还上限 25 年 | 一般仍 25 年,首购者或买新建房可 30 年 | 2024-08-01 首开、2024-12-15 扩围 | 实务按现行 |
| 6 | 保险按揭毛/总偿债比 35% / 42% | 39% / 44%,且毛偿债比口径为 P.I.T.H. 加共管管理费 50% | CMHC 现行产品页 | 本库题干明确给出比例及省略成本假设时才按简化式算,实务按 39% / 44% |
| 7 | 无保险按揭常用 30% / 40% | 无保险侧监管不给数字,各贷款人自定,须「算得保守、按压力情形测算」 | B-20 | 卷面按题目给的比例,不要背 30% / 40% 当法定值 |
| 8 | 自雇者向联邦受监管机构申贷,OSFI 要求最低首付 35% | 不成立。CMHC 自雇产品最高 95% 贷款价值比、不额外收费;自雇收入可上浮 15% | CMHC 自雇产品页 | 这一条考试口径是错的,两侧都别用 |
| 9 | 私营保险人为 Genworth Financial Canada 与 Canada Guaranty | Sagen(Genworth 2020 年更名)与 Canada Guaranty | Sagen 官网 | 实务用新名 |
| 10 | 保费表「2017 年 3 月生效」,无摊还附加 | 各档费率与考试口径表相同,但摊还超过 25 年一律加 0.20% | CMHC 保费页、Sagen 费率表 | 实务按现行 |
| 11 | 考试口径未提组合层限额 | 贷款收入比组合上限自各机构 2025 财年第一季度起执行,约束组合不约束个人 | OSFI 2024-11-21 通知 | 考试口径没有 |
| 12 | 考试口径无 BC 省从业监管内容 | 按揭中介由 BCFSA 依《按揭经纪法》监管;《按揭服务法》2026-10-13 生效并取代之 | BC Laws(现行至 2026-09-01);BCFSA 公告 | 考试口径没有;BC 实务必知 |
| 13 | 考试口径无地产持牌人转介披露义务 | 《地产服务规则》s. 56 要求披露因推荐/转介按揭经纪等而收到的报酬 | B.C. Reg. 209/2021(现行至 2026-09-01) | 两侧都要 |
| 14 | 考试口径租金收入口径(保险按揭 100%、常规按揭最高 90% 抵扣) | 按自住与单元数分叉:自住 2 单元最高 100% 毛租金;3–4 单元及非自住走 50% 毛租金法或净租金法 | CMHC 租金收入页 | 实务按现行 |
没有变的(这些照考试口径学即可):五个 C、征信报告的读法与 300–900 分区间、 成交价/购置成本/市场价值/贷款价值四个概念的分辨、80% 那条法定线与常规/高成数的分界、 两把尺子取较小者、保费加进贷款不计入贷款价值比但计入偿债比、三项财务承诺、利息调整期的概念、 商业侧的净营运收入/安全边际/偿债覆盖率及其换算、最低信用分 600。
术语双语对照
| 中文 | 英文 | 备注 |
|---|---|---|
| 借款人资格审核 | borrower qualification | 以借款人个人收入为还款来源的审查 |
| 信用五要素 | five Cs of credit | 品格/资本/还款能力/信用记录/抵押物 |
| 信用分析 | credit analysis | 评估还款能力与可用于还款的收入 |
| 贷款价值 | lending value | 长期保守估值,通常低于市场价值 |
| 购置成本 | purchase cost | 成交价加全部费用与奖金,一定高于成交价 |
| 贷款价值比 | loan-to-value ratio (LTV) | 无保险按揭法定上限 80% |
| 常规按揭 | conventional mortgage | 无保险,仅个人承诺加房产作保 |
| 高成数/保险按揭 | high-ratio / insured mortgage | 贷款价值比超过 80%,必须投保 |
| 毛偿债比 | gross debt service ratio (GDSR) | 现行保险人口径为 P.I.T.H. 加管理费 50% |
| 总偿债比 | total debt service ratio (TDSR) | 加计全部其他债务还款 |
| 本息税取暖 | P.I.T.H. | 本金、利息、地税、取暖费 |
| 最低合格利率 | minimum qualifying rate (MQR) | 2026 年=max(合同利率 + 2%, 5.25%) |
| 缓冲/下限 | buffer / floor | 现为 2% 与 5.25%,由监管专员设定 |
| 纯转按 | straight switch | 同额同摊还跨机构转按,2024-11-21 起免套用规定合格利率 |
| 贷款收入比限额 | loan-to-income (LTI) limit | 约束机构组合,不约束单个借款人 |
| 按揭违约保险 | mortgage loan insurance | 受益人是贷款人,成本由借款人承担 |
| 利息调整期 | interest adjustment period | 放款日到首个还款周期起点之间 |
| 净营运收入 | net operating income (NOI) | 商业核贷的收入基准 |
| 安全边际 | safety margin | 年还款不得超过 NOI 的一定比例 |
| 偿债覆盖率 | debt coverage ratio (DCR) | = 1 ÷ (1 − 安全边际) |
| 按揭欺诈 | mortgage fraud | 首付、雇佣证明、收入证明、产权登记造假为最常见形态 |
源表(本篇判据)
| # | 事实 | 一手源 | 核实日 |
|---|---|---|---|
| 1 | 最低合格利率=max(合同利率 + 2%, 5.25%);缓冲 2%、下限 5.25%;纯转按续期不适用 | OSFI「Minimum qualifying rate for uninsured mortgages」页(OSFI) | 2026-09-05 |
| 2 | 纯转按免测的四项条件、+$3,000 上限、不许套现;贷款收入比组合限额自 2025 财年 Q1 执行 | OSFI 2024-11-21 通知(OSFI) | 2026-09-05 |
| 3 | B-20 正文只写「合同利率加缓冲与下限取高者」,不写死数字;偿债比须算得保守 | OSFI Guideline B-20(OSFI) | 2026-09-05 |
| 4 | 房价上限 $1,000,000 → $1,500,000,2024-12-15 生效;30 年摊还扩至全部首购者与新建房买家;保险按揭续期换机构免测 | 加拿大财政部 2024-09-16 新闻稿(加拿大财政部) | 2026-09-05 |
| 5 | 首付分段 5%/10%、房价上限、最低信用分 600、偿债比 39%/44%、合格利率口径、保费档 | CMHC Purchase 产品页(CMHC) | 2026-09-05 |
| 6 | 30 年摊还产品的资格定义与保费档 3.00%/3.30%/4.20%/4.70% | CMHC Home Start 产品页(CMHC) | 2026-09-05 |
| 7 | 保费表各档;摊还超过 25 年加 0.20%;省销售税限 ON/QC/SK 且不得加进贷款 | CMHC 保费页(CMHC) | 2026-09-05 |
| 8 | 自雇最高 95% 贷款价值比、不额外收费、收入可上浮 15% | CMHC 自雇产品页(CMHC) | 2026-09-05 |
| 9 | 二级套房再融资:90% 贷款价值比、改造后价值低于 $2,000,000、摊还 30 年、不许套现、不得短租少于 90 连续日 | CMHC Refinance 产品页(CMHC) | 2026-09-05 |
| 10 | 租金收入三条口径(自住 2 单元 100% 毛租金;3–4 单元与非自住 50% 毛租金或净租金) | CMHC 租金收入页(CMHC) | 2026-09-05 |
| 11 | Sagen 现行费率表与 0.20% 摊还附加;Genworth 已更名 Sagen | Sagen 费率表页(Sagen) | 2026-09-05 |
| 12 | 「mortgage broker」定义含一年内收费 $1,000 以上或出借 10 笔以上;s. 21 未注册不得从业;s. 22 个人首罚上限 $100,000 或监禁两年;s. 13 不注册不使按揭无效 | BC Laws《按揭经纪法》(现行至 2026-09-01,BC Laws) | 2026-09-05 |
| 13 | 《地产服务规则》s. 56 转介披露义务与三项披露内容 | BC Laws B.C. Reg. 209/2021(现行至 2026-09-01,BC Laws(King's Printer)) | 2026-09-05 |
| 14 | 《按揭服务法》2022-11-03 御准、2026-10-13 生效并取代《按揭经纪法》;过渡期内仍守旧法 | BCFSA《按揭服务法》页(BCFSA) | 2026-09-05 |
待核清单(禁在对外产物中出现的数字):
- Canada Guaranty 的现行保费表逐档值——本篇只确认了这家保险人存在,未逐档核实其费率,故正文不给它的数字。
- 2026 年各贷款人对无保险按揭实际采用的毛/总偿债比阈值——监管不给数字,各家自定且不公开, 正文只写「由各贷款人自定」,示例里的 39% / 44% 是为教学假设的贷款人政策,不是法定值。
- 商业按揭偿债覆盖率的 2026 现行区间——考试口径给的 1.2 / 1.3–1.35 / 1.4–1.5 是市场惯例,本篇未回一手源核实其现值。
- 预批锁定利率的 60 到 120 天区间——各贷款人条款不同,本篇未逐家核实。
- 《按揭服务法》生效后对地产持牌人转介是否新增义务——该法生效日在本篇核实日之后,配套规则尚在过渡期,正文只写生效日。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。