本章地位:按揭金融五章(ch13–ch17)的收官篇,讲应用——同一份报价, 一旦掺进了低于或高于市场利率的融资安排(卖方回按、买方承接旧按揭), 表面的成交价就不再等于真实的经济价值。ch13 讲了利率换算,ch14/ch16 讲摊还表与未偿余额, ch17 讲银行怎么核贷;本篇要用同一套工具回答一个不一样的问题:这份报价到底值多少钱。 这一章几乎全是长青算法——公式与判断逻辑几十年不变,护城河不在「考试口径哪句话过时了」, 而在算得对、讲得清,以及揪出考试口径脚注里一处已经不存在的机构名字。 核实日期:2026-09-05,出处见文末源表。
一、这一章要回答的问题:同一份报价,为什么"值"不一样多
一份报价上写的成交价,只有在买家用自己另找的、按市场利率借来的钱全款支付时, 才等于这笔交易的真实经济价值。一旦卖方自己借钱给买方(卖方回按,vendor take-back,VTB), 或者买方接手了卖方名下那笔利率更低的旧按揭(承接按揭,assumed mortgage), 成交价里就悄悄掺进了一份融资本身的价值——低于市场利率的贷款,本质上是卖方送给买方的一份"利息优惠券"; 高于市场利率的贷款,则是买方额外付给卖方的一份"风险补偿"。
制度设计上,这份价值不是凭空产生的:贷款人(不管是卖方还是原按揭权人)承诺按合同利率收款, 如果这个利率低于当下市场能拿到的利率,贷款人事实上在放弃一部分本可以赚到的利息; 反过来,如果利率高于市场,借款人在多付一部分本不必付的利息。这一放一收, 用现值(present value, PV)技术量化出来,就是现金等价价格(cash-equivalent price), 也叫这笔按揭的市场价值(market value of the mortgage)。
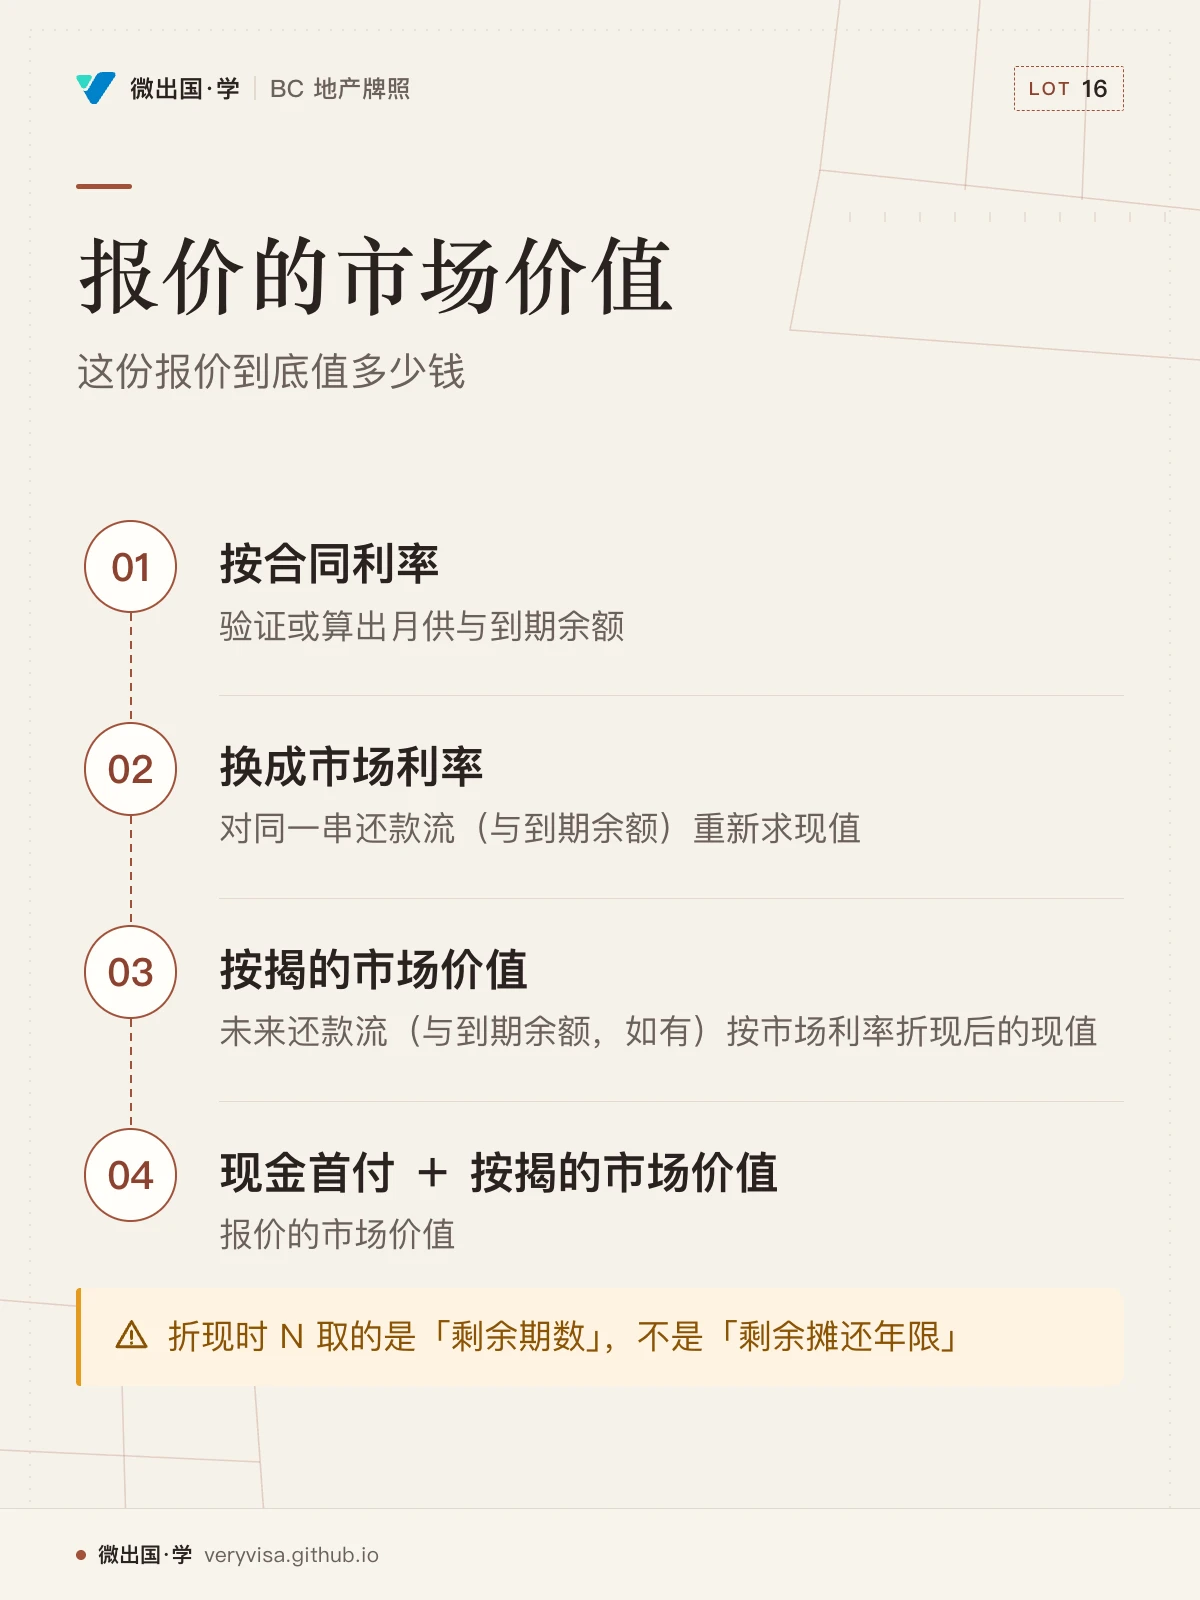
报价的市场价值(现金等价价格) = 现金首付 + 按揭的市场价值
按揭的市场价值 = 未来还款流(与到期余额,如有)按市场利率折现后的现值
底层逻辑:利率与现值之间是一把跷跷板——利率越高,同一串未来还款流现在值多少钱就越低; 利率越低,现值就越高。三种情形对应三种结果:
| 情形 | 合同利率 vs 市场利率 | 报价的市场价值 vs 表面成交价 |
|---|---|---|
| 市场利率融资 | 相等 | 相等 |
| 低于市场利率融资 | 合同 < 市场 | 市场价值更低(折价 discount)——买方占了便宜 |
| 高于市场利率融资 | 合同 > 市场 | 市场价值更高(溢价 bonus)——卖方多收了钱 |
ℹ️
面值不等于市值
MLS® 或土地登记处记录的成交价(面值)是买卖双方名义上谈定的数字; 只要其中有一部分对价是低于或高于市场利率的按揭,这个面值就不是这笔交易的真实经济价值。 评估师引用这类成交案例当可比案例(comparable)时,必须先剥离融资的价值, 否则会把"房子+理财产品"的组合价格误当成"房子"本身的价值。
二、算之前先复习工具:月供与未偿余额怎么来
不管接下来分析的是卖方回按还是承接按揭,第一步永远相同:先按合同利率把这笔贷款的月供、 以及某个时点的未偿余额(outstanding balance, OSB)算清楚——这是 ch13 的利率换算与 ch14 摊还表工具的直接延伸,不重复推导,只重复使用。
示例一:摊还期怎么选,月供与总利息差多少
买家 Grace 打算借 $500,000,市场当前给出的报价是 j₂ = 5.00%(半年复利),按月还款。 她纠结的是选 25 年摊还还是 30 年摊还:
等价 j₁₂ ≈ 4.9487%(半年复利换算成月复利的周期利率)

25 年摊还(300 期):月供 = $2,908.02,总还款 = $872,407.48,总利息 = $372,407.48
30 年摊还(360 期):月供 = $2,668.45,总还款 = $960,643.22,总利息 = $460,643.22
两个方向都成立:30 年摊还比 25 年每月少还 $239.57,但整个还款期下来 多付 $88,235.74 的利息——这正是 ch13 那句"摊还期越长,月供越轻,总利息越贵"的具体数字版。
示例二:5 年期末的未偿余额(part-amortized 按揭最常问的数)
BC 实务里绝大多数住宅按揭是部分摊还——摊还期 25 年,合同期只签 5 年。 沿用 Grace 那笔 $500,000、25 年摊还的贷款,5 年(60 期)后:
未偿余额 OSB₆₀ = $442,537.54
5 年内已还本金 = $500,000 − $442,537.54 = $57,462.46
这个数字之所以重要:接下来无论分析卖方回按还是承接按揭,凡是"部分摊还、合同期短于摊还期"的贷款, 到期时要交割的都不是 $0,而是这个未偿余额(balloon payment)。市场价值分析要折现的, 是"剩余的几十次月供"加上"到期时的这一笔余额",两样都要算,漏一样结果就是错的。
✕
折现时 N 取的是"剩余期数",不是"剩余摊还年限"
如果这笔贷款是 5 年期、25 年摊还,且已经过去了 2 年,折现时的 N 是合同期还剩的 36 个月, 不是"摊还期总共还剩 23 年"。用错 N,市场价值会算出一个荒谬的数字。这是本章最容易在计算器上按错的一步。
ℹ️
30 年摊还在 2026 年不再是"考试口径没写的稀罕事"
ch17 已经登记过这一条:2024-12-15 起,首次购房者或购买从未有人住过的新建房的买家, 保险按揭可以做到 30 年摊还(此前保险按揭一般上限是 25 年)。这意味着 Grace 这样的场景 在 2026 年的柜台上真实存在,不是为了演示摊还期差异而虚构的对比。
三、卖方回按(VTB):折价还是溢价的现金等价价格
卖方回按指卖方自己当贷款人,把部分或全部房款借给买方,通常用在两种场景: 开发商为促销放出低息或免息贷款;或者卖方在信贷紧缩的市场里,为了促成交易, 接受买方分期付款而不是一次性拿到全部房款。贷款通常仍以按揭形式在产权上登记 (也可以结构成分期付款合同,见 ch15)。
卖方回按在 BC 的登记与优先权细节,见 ch15——本篇只需要记住一句话: 它多数情况下仍是一份登记在产权上的按揭,享有按揭应有的优先受偿地位,具体排序规则不在本章展开。
分析一份含卖方回按的报价,用第一节那条公式:
报价的市场价值 = 现金首付 + 按揭的市场价值
按揭的市场价值 = 未来还款流(与到期余额)按"当前市场利率"折现的现值
计算步骤固定分两段:第一段按合同利率验证或算出月供与到期余额(本章第二节的工具); 第二段换成市场利率,对同一串还款流(与到期余额)重新求现值。两段之间只换一个数字——利率—— 其余输入原封不动。
折价还是溢价,看合同利率落在市场利率的哪一侧:合同利率低于市场利率时, 卖方事实上在放弃一部分本可以赚到的利息,报价的市场价值因此低于表面成交价(折价); 合同利率高于市场利率时(例如卖方认为买方信用较差、要求额外的风险补偿), 报价的市场价值高于表面成交价(溢价)。哪一种情形都不代表报价"有问题"—— 它只是提醒双方:这笔交易里,房地产本身的价值和融资安排的价值是两件分开的事, 持牌人的职责是把两者拆开讲清楚,具体这笔生意划不划算,仍然要看标的物本身的市场价值, 以及双方各自的处境与议价能力。
🔧
给卖方客户的说法,不是给他一个折现公式
卖方通常不关心 PV 公式,只想知道"我到底亏了还是赚了"。正确的表达方式是: "这份报价里,你不只是在卖房子,还在卖一份理财产品——一份让买方比市场价省钱(或多付)的贷款。 这份理财产品值多少钱,取决于你的利率和现在银行给的利率差多少、差多久。" 这句话在卷面上对应的是"计算现金等价价格",在实务里就是这一段大白话。
四、承接按揭(Assumable Mortgage):买的不只是房子,还买了一份理财产品
按揭承接指买方接手卖方名下已经存在的按揭,继续按原合同条款还款。 买方图的是这笔旧按揭的合同利率低于当前市场利率;卖方的动机则可能是避免提前还清旧贷款要付的 罚金,或者借此提升房子的市场吸引力(利率上行周期里尤其常见——旧的低利率对买方格外有价值)。
承接按揭和卖方回按用的是同一套现值技术,只有两处不同:第一,这笔贷款已经存在一段时间, 折现时的 N 是合同期里剩下的期数,不是从零开始的一整个合同期;第二,月供与到期余额 通常已经由原合同定死、直接抄下来即可,不需要重新计算(除非要核对原合同数字是否正确)。
情景:Marco 想承接 Priya 的旧按揭
三年前,Priya 为她的物业安排了一笔 $400,000 的按揭:合同利率 j₂ = 4.00%, 25 年摊还、5 年合同期、按月还款。
月供 = $2,104.08
36 期(3 年)后未偿余额 = $370,167.14   ← 这就是买方 Marco 现在要承接的面值
60 期(5 年、合同期满)时的到期余额 = $348,215.72
合同期还剩 60 − 36 = 24 期
Priya 现在把房子卖给 Marco,Marco 提出承接这笔按揭剩余的 24 期还款与到期余额。 当前 2 年期左右的可比按揭市场利率是 j₂ = 6.00%——比 Priya 这笔旧按揭高出不少。 按市场利率折现这剩下的 24 期还款与到期余额:
市场价值 = PV(24 期 × $2,104.08,加到期余额 $348,215.72,按 j₂ = 6.00% 折现)
        = $356,894.80

现值优势 = 面值 $370,167.14 - 市场价值 $356,894.80 = $13,272.34
这笔承接按揭对 Marco 值 $13,272.34——如果 Marco 自己另找一家银行,按 6.00% 的市场利率、 同样的还款额度去借钱,只能借到 $356,894.80。Priya 应该把这笔理财产品的价值算进报价里, 而不是把面值 $370,167.14 直接当成"这笔按揭该收多少现金"。卖不卖、要不要为这份优势多要钱, 仍然是谈判问题,PV 计算只给出一个起点数字。
买方视角同样重要:Marco 拿到的是"利率优势",但他要评估自己是否符合原贷款人的核贷条件—— 多数现行按揭合同要求新借款人重新核贷(qualify)才能把名字换上产权,这一步与 ch17 的 两把尺子(贷款价值比、偿债比)完全一样,承接旧利率不等于跳过核贷。
五、可携式按揭(Portable Mortgage):把低利率带去下一套房
可携式按揭允许借款人卖掉现在的房子、买下一套房时,把现有按揭的利率、条件原样"搬"过去, 免去因低利率而放弃旧合同、或重新申请新按揭产生的手续费。这项功能大幅削弱了"用承接按揭当卖房卖点" 的吸引力——如果卖方能把低利率带走接着用,就没必要留给买方承接。
关键提醒:能不能"搬得动"取决于借款人当下是否仍然符合核贷条件,尤其是 ch17 讲过的 压力测试——哪怕只是合同签订后的第二天要搬迁,也要按现行合格利率重新测算。 测算结果如果比原合同的可贷额度低,只能搬走一部分余额;不够的部分需要另外补足首付, 或者干脆解约旧贷款、重新申请一笔新的五年期贷款(但解约罚金通常不低,市场惯例常见在贷款余额的 百分之几,具体比例因贷款人而异,本篇不给单一快照数)。
六、折价与溢价按揭:经纪费、点数与资金实际成本(COFA)
除了因利率高低产生的折价或溢价,实际操作里还有一类更常见的价值调整——手续费。 贷款人加价(lender bonus)是贷款人为提升自己收益额外收取的费用; 经纪费(brokerage fee)是按揭经纪撮合贷款收取的费用。两者都可能从贷款本金里扣除 (借款人实际到手的钱比合同面值少,这种安排叫折价,discount),也可能加到贷款面值上 (借款人签的合同金额比实际到手的钱多,这种安排叫加价,bonus)——不管哪种做法, 效果都一样:借款人实际拿到的钱变少了,但还款义务没变,这意味着借款人实付的真实利率, 高于合同上写的那个数字。这个真实利率叫资金实际成本(cost of funds advanced, COFA)。
情景:Owen 通过经纪 Nadia 借一笔私人二按
Owen 需要一笔 $300,000 的私人二按,合同条款是 j₂ = 5.50%、25 年摊还、按月还款, 计算出的月供是 $1,831.17。经纪 Nadia 在放款前从本金里扣掉 2 点(2%)的折扣费:
实际到手金额 = $300,000 × (1 − 2%) = $294,000

Owen 按月还的是基于 $300,000、$1,831.17 的月供,但他只拿到了 $294,000。
把这串还款流按 $294,000 反推真实利率:

月周期利率 ≈ 0.4705%
换算成 j₁₂ ≈ 5.6462%
换算成 j₂(等价半年复利) ≈ 5.7130%
换算成 EAR(等价年利率) ≈ 5.7946%
Owen 合同上写的是 5.50%,但他真正承担的资金成本是 j₂ ≈ 5.71%——多出的这一截, 就是那 2 点折扣费摊进 25 年还款期里的效果。期限越短,这个放大效应越明显: 同样一笔折扣费,摊在 1 年期里比摊在 25 年期里,对真实利率的推高幅度大得多, 这也是为什么短期私人贷款经常报出看起来很高的实际成本。
⚠️
COFA 不是法律要求披露的数字
法律要求披露的是年利率百分比(Annual Percentage Rate, APR)——合同利率加非利息性金融费用, 这是《商业行为与消费者保护法》(Business Practices and Consumer Protection Act, BPCPA) 明文要求的; COFA 不是法定披露项目,是持牌人或借款人自己用来横向比较不同贷款方案的分析工具。 把"我帮你算的资金实际成本"说成"这是银行必须告诉你的数字",是这一格常见的说法错误。
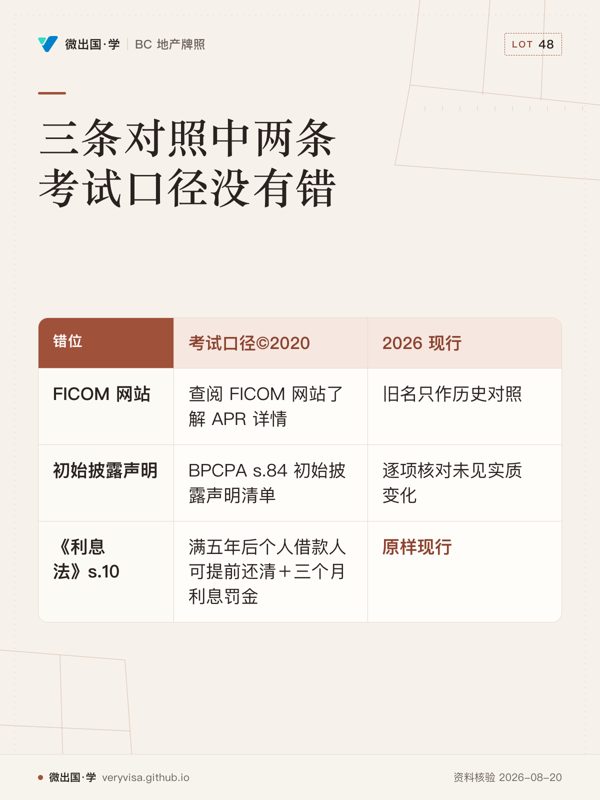
BPCPA 的披露要求:只要借款人借款的主要目的是个人、家庭或生活用途(几乎覆盖全部住宅按揭与私人二按), 不论贷款人或经纪是否额外收费,都必须给出书面披露声明,且必须在借款人承担合同义务前至少两天给出 (除非借款人依《消费信贷成本披露规例》s.15 书面放弃这两天)。s.84(固定信贷初始披露) 要求的内容清单现行仍然是:声明生效日、计息起算日与宽限期、期限与摊还期、 初始未偿余额及其构成、全部放款总额、提前还款的权利与罚金说明、总借款成本、 年利率与复利方式、利率变动方式(若可变)、APR、其他费用的性质与金额、 违约条款的性质、担保物说明——这一份清单,考试口径©2020 列的内容与 2026 现行文本逐项核对未见实质差异。
考试口径脚注里一处已经不存在的机构:考试口径在讨论 APR 更多信息去处时,脚注建议读者查阅 Financial Institutions Commission of BC(FICOM)的网站。BCFSA 官方2020财务报表注1明确:2019-11-01,BCFSA 接替 FICOM 的金融机构、养老金与按揭经纪监管职能(BC Financial Services Author…)。地产监管的 RECBC/OSRE 整合则在 2021-08-01 完成(BC Financial Services Author…)。介绍现行机构用 BCFSA;讲历史可以保留 FICOM。正式考试是否涉及机构名,应查注册课程现行材料,不能由旧版脚注推断。
七、提前还款罚金:三个月利息 vs 利率差额罚金(IRD)
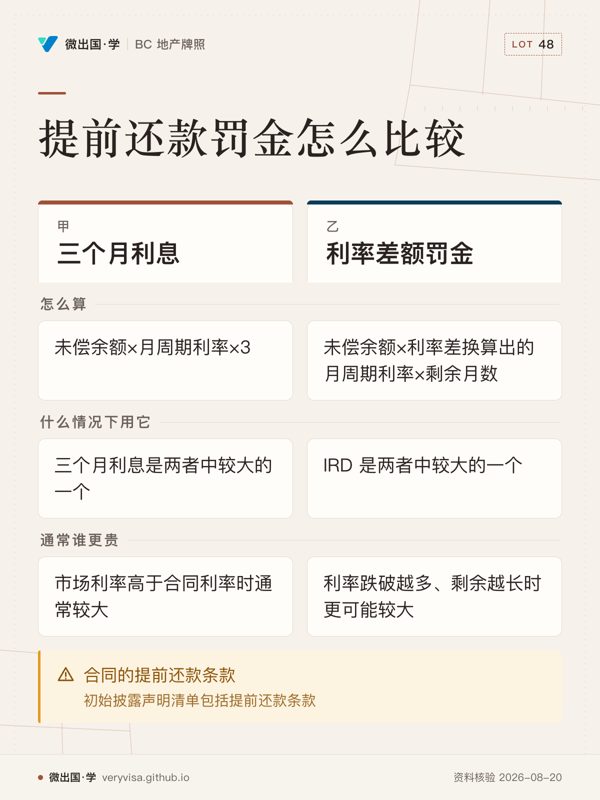
封闭式按揭合同期不满 5 年时,贷款人在法律上没有义务允许借款人提前全额还清; 实务里绝大多数贷款人仍然允许,但要收一笔罚金,金额取三个月利息与 利率差额罚金(Interest Rate Differential, IRD)两者中较大的一个。
三个月利息罚金 = 提前还款时的未偿余额 × 月周期利率 × 3
IRD 罚金 = 未偿余额 × (合同利率与当前可比期限市场利率之差换算出的月周期利率)× 合同期剩余月数
情景:Devon 想提前两年还清一笔按揭
Devon 三年前借了 $350,000,合同利率 j₂ = 6.00%、20 年摊还、5 年合同期,按月还款。 他想在第 2 年末(第 24 期)提前还清全部余额:
第 24 期时的未偿余额 = $330,580.29

三个月利息罚金 = $330,580.29 × 月周期利率 × 3 ≈ $4,897.83

当前 3 年期可比贷款市场利率是 j₂ = 4.50%,比 Devon 的合同利率低 1.50 个百分点,
合同期还剩 60 − 24 = 36 个月:
IRD 罚金 = $330,580.29 × (1.50% 利率差换算出的月周期利率)× 36 ≈ $14,829.84

两者取大者 → IRD 罚金 $14,829.84
Devon 提前还清要交的总额 = $330,580.29 + $14,829.84 = $345,410.13
这个结果符合直觉:市场利率跌破合同利率越多、剩余期数越长,IRD 就越可能远大于三个月利息—— 贷款人算的是"如果你现在走了,我要把这笔钱按现在更低的利率重新放出去,少赚多少利息", 这正是 IRD 的经济含义。反过来,如果市场利率高于合同利率,IRD 通常比三个月利息小, 贷款人几乎总是选择收三个月利息这个更简单、对借款人更友好的选项。
八、柜台上怎么做
- 看到含卖方回按或承接按揭的报价,先问三个数:合同利率、剩余期数(不是剩余摊还年限)、 到期余额(如果是部分摊还)。三个数不全,市场价值算不出来。
- 区分"这份报价值多少"与"这套房子值多少"——含融资优惠的报价,面值往往偏离房地产本身的市场价值, 两件事分开谈,才能帮客户判断到底是好交易还是纸面好看的交易。
- 私人二按或折扣类贷款,主动核对 BPCPA 披露有没有按时给到——披露声明必须在借款人 承担合同义务前至少两天给出,这是持牌人和经纪都应该留意的合规节点,不是经纪一个人的事。
- 提到监管机构一律用 BCFSA,客户材料或旧资料里出现 FICOM、fic.gov.bc.ca 一类字样, 提醒对方这是至少五年前的旧信息。
- 提前还款罚金不要凭经验估,一律建议客户找贷款人书面确认 IRD 的具体算法——不同贷款人 对"当前可比市场利率"的取法不完全一致,这是全章唯一没有统一标准答案的一格。
- 承接按揭前提醒买方仍要核贷,可携式按揭前提醒卖方仍要过压力测试——低利率是买来的, 核贷条件不是。
九、两个容易踩空的场景
场景一:卖方只看到面值,没看到自己在送钱。一位卖方接受了一份"全价"报价, 但其中一大部分是卖方自己按低于市场的利率回按给买方的按揭。卖方一开始很满意"全价成交", 直到持牌人算出这笔按揭的市场价值比面值低了一截,才意识到自己实际上是在折价卖房, 只是折价的部分被包装成了"慷慨的融资条件"。持牌人的职责是在卖方接受报价之前把这笔账算清楚, 让卖方带着完整信息去谈,而不是等交易完成后才发现自己让利更多。
场景二:买方以为承接的低利率是白捡的,没算核贷这一步。买方看中一套房,卖方名下有一笔 利率明显低于市场的旧按揭,买方非常想直接承接。但承接按揭不等于自动获批——多数现行按揭合同 要求新借款人向原贷款人重新申请核贷,套用的仍是 ch17 那两把尺子。如果买方的收入或信用状况 在原贷款人眼中不够格,这笔"看起来很划算"的承接可能根本走不通,持牌人需要提前提醒买方 把核贷这一步和融资本身的价值优势分开评估,不要把"利率低"当成"一定能接手"的保证。
术语双语对照
| 中文 | 英文 | 备注 |
|---|---|---|
| 现金等价价格 | cash-equivalent price | 用来替代融资优惠的等值现金额 |
| 按揭的市场价值 | market value of a mortgage | 按市场利率折现未来还款流(与到期余额)的现值 |
| 报价的市场价值 | market value of an offer | 现金首付 加 按揭的市场价值 |
| 折价 | discount | 合同利率低于市场利率,市场价值低于面值 |
| 溢价/加价 | bonus | 合同利率高于市场利率(或收取额外费用),市场价值高于面值 |
| 卖方回按 | vendor take-back mortgage (VTB) | 卖方自己当贷款人 |
| 承接按揭 | assumable mortgage / mortgage assumption | 买方接手卖方名下的既有按揭 |
| 可携式按揭 | portable mortgage | 把现有按揭条件搬到下一套房 |
| 贷款人加价 | lender bonus | 贷款人为提升收益额外收取的费用 |
| 经纪费 | brokerage fee | 按揭经纪撮合贷款收取的费用 |
| 资金实际成本 | cost of funds advanced (COFA) | 按借款人实际到手金额反推的真实利率,法律不要求披露 |
| 年利率百分比 | Annual Percentage Rate (APR) | 合同利率加非利息性金融费用,BPCPA 要求披露 |
| 商业行为与消费者保护法 | Business Practices and Consumer Protection Act (BPCPA) | 固定信贷披露的省级依据,s.84 为初始披露清单 |
| 利率差额罚金 | Interest Rate Differential (IRD) | 提前还款罚金的两种算法之一,取与三个月利息中较大者 |
考试口径 vs 现行对照表
| # | 考试口径©2020 怎么说 | 2026 现行是什么 | 出处 UWS | 生效/核实日 |
|---|---|---|---|---|
| 1 | 脚注建议查阅 Financial Institutions Commission of BC(FICOM)网站了解 APR 详情 | 2019-11-01 接替 FICOM;2021-08-01 整合地产监管;旧名只作历史对照 | BC Financial Services Author…(1、2) | 2026-09-05 |
| 2 | BPCPA s.84 初始披露声明清单(生效日、计息起算、期限摊还、余额构成、放款总额、提前还款条款、总成本、年利率、APR、其他费用、违约条款、担保说明等) | 原样现行,current to 2026-08-25,逐项核对未见实质变化 | BC Laws(King's Printer) | 2026-09-05 |
| 3 | 《利息法》s.6 按揭利率须按年或半年复利披露、s.10 满五年后个人借款人可提前还清+三个月利息罚金 | 原样现行(ch13 已核实,本篇引用不重复登记) | Justice Laws Website(laws-lo… | 2026-09-05 |
第 2、3 条同样是提醒:不是每条「考试口径 vs 现行」的对照都会发现冲突,这两条恰恰是「考试口径没有错」 的确认——确认这件事本身也需要回一手源核实一遍,不能因为"看起来不会变"就跳过。
源表(本篇判据)
| # | 事实 | 一手源 | 核实日 |
|---|---|---|---|
| 1 | BCFSA 于 2019 年由 BC 省政府设立为独立法定机构,现统一监管信用社、保险公司、按揭经纪、地产服务提供者 | bcfsa.ca/about-us/who-we-are(BC Financial Services Author…) | 2026-09-05 |
| 2 | FICOM 与地产监管分别于 2019-11-01、2021-08-01 并入 BCFSA | 官方2020财务报表注1与整合时间线(BC Financial Services Author…(1、2)) | 2026-09-05 |
| 3 | BPCPA s.84 固定信贷初始披露声明清单,current to 2026-08-25 | bclaws.gov.bc.ca《商业行为与消费者保护法》Part 5 Division 6(BC Laws(King's Printer)) | 2026-09-05 |
| 4 | 《利息法》s.6/s.10 现行文本(引用,未重复登记) | laws-lois.justice.gc.ca(Justice Laws Website(laws-lo…,ch13 已登记) | 2026-09-05 |
待核清单(禁在对外产物中出现的数字):解约罚金"约贷款余额百分之几"的具体比例——各贷款人条款不同, 本篇未逐家核实,正文只写"市场惯例、因贷款人而异";无保险私人二按当前市场普遍点数与利率区间—— 波动快,本篇不给快照数;BPCPA s.85–s.89(利率变动、本金增加、展期、续期的补充披露)是否也无变化—— 本篇只核实了 s.84 本身,未逐条核对其余各条。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。