本章地位:ch13/ch14 讲按揭这门生意怎么做(利率、核贷、产品),本章讲这门生意背后那份文件的法律骨架——按揭在法律上到底是什么权益、违约之后各方能做什么、谁先谁后拿钱。ch16/ch17 讲核贷与承保,本章不展开。 核实日期:2026-09-05;法条文本核到 BC Laws/Justice Canada 自标的 current to 2026-09-01(联邦法条另标日期),出处见文末源表。
这一章最容易被低估的一句话,是考试口径自己写的:「legally, however, a mortgage is not a loan」。按揭不是钱,按揭是一份对土地权益的押记,用来给一笔钱做担保。搞混这两件事,后面的止赎、优先权、承担全都会想岔。
一、按揭是什么:一份押记,不是一次转让
谁是谁:借钱的人叫按揭人(mortgagor),把地押给他/她的贷款人叫按揭权人(mortgagee)。按揭人交出按揭、拿到贷款;按揭权人交出贷款、拿到按揭作担保。这是一组债务人—债权人关系,只是债权人手里多了一份对土地的权益。
历史底子:普通法上,按揭原本是把土地的所有权与占有权整体转让给贷款人,附一个条件——按期还清就转回来。逾期一天,地就归贷款人,借款人还照样欠债。衡平法院看不下去,判给借款人一项衡平赎回权(equity of redemption):过了合同还款日仍可以还钱赎地,通常给六个月。贷款人要终止这项权利,只能向衡平法院申请——这就是止赎(foreclosure)的历史源头,也是为什么止赎至今仍是一项法院程序,而不是贷款人自己关起门来做的事(详见第九节)。
BC 现行的精确定性:考试口径说 BC「主流观点」是按揭仍保留普通法上「转让」的性质。这句话援引的是判例通说,但现行《土地产权法》(Land Title Act,以下 LTA)第 231(1) 条把话讲得更精确:依本法登记的按揭,效果首先是押记(charge)按揭人的权益,不论文件里有没有转让字样;第 231(2) 条才补一句拟制条款——按揭人与按揭权人享有「如同已经转让」的法律与衡平权利义务。
⚠️
「按揭=把地转让给了银行」这句话在精确表述时是不准确的
判例原则可继续学习,正式考试范围以注册课程现行材料为准;但给客户解释、或写法律文件时, 正确的说法是「按揭是对你名下这块地的一项押记,法律拟制给银行『视同已转让』的权利义务」—— 不是银行真的拿到了完全所有权。这个区别在解释保证基金赔付、破产优先顺位时会直接影响结论: 按揭权人从来不是该地的注册所有人,产权登记簿上按揭人的名字从头到尾都在(LTA s.231(1)(2))。
法律按揭 vs 衡平按揭:真正登记在产权上、依 LTA 生效对抗第三人的,是法律按揭。以下三种情况会产生只在当事人之间有效、对第三人无效的衡平按揭:
- 交出重复产权证(duplicate indefeasible title)——ch04 讲过,只要重复证在外面没交回,登记处就不办后续转让/按揭登记。把它交给贷款人做担保就能成立衡平按揭,前提是双方确有押担保的意图(否则法院可能认定只是代为保管),见 Royal Bank of Canada v. Mesa Estates Ltd. (1985)。现在金融机构极少用这招,都要求走正式的 LTA 登记。
- 约定将来给一份按揭、或格式不合规无法登记的按揭——这两种都被承认为「现时」的衡平按揭;后一种情况贷款人应当去登记一份异议登记(caveat)保护地位,直到文件补齐能正式登记为止。但如果这份按揭是制定法本身禁止登记(而不只是格式问题)——比如上面第 1 种「交出重复证」的做法——就不能靠登记 caveat 来救,因为「不能间接做法律不许直接做的事」。
- 把按揭伪装成一份转让——法院会看穿实质:只要证明交易主要目的是拿土地做贷款担保,法院照样认它是按揭,衡平赎回权照样适用。
二、衡平赎回权与「不得设卡」原则
这条原则是整个按揭法的地基:借款人最终必须能够无条件地赎回自己的地,任何条款只要「卡住」了这项权利,一律无效——这叫「equity of redemption 上不得设卡」(no clog on the equity of redemption)。
最经典的卡是:贷款谈成时顺带给贷款人一个买断该房产的期权。一旦贷款人行使期权,借款人就永远赎不回地了,所以这个期权本身无效。但如果买断期权是贷款成立之后、作为一笔独立交易另外谈的,就有效——它和按揭没有法律上的牵连。同样,把赎回期定得离谱地远(比如一百年)也会被判无效,因为实质上等于不可赎回。
反过来,限制或禁止提前还款、或禁止转让方承担按揭,都不算「设卡」,是可以强制执行的——这类条款限制的是还款的时点与方式,不是最终能不能赎回。
附带利益条款(collateral advantage):比如借款人开加油站,按揭里顺带约定贷款期间只能进贷款人指定品牌的油品。这类条款如果被认定是按揭本身的条款,一旦持续到赎回之后仍然有效,就会被判无效(等于变相设卡);如果被认定是与按揭捆绑但各自独立的一笔交易,赎回之后继续有效是可以的。判断标准是当时双方的真实意图,逐案审查。
诚信履约原则:Bhasin v. Hrynew, 2014 SCC 71 确立了合同法上「诚实履约」的一般原则。但在按揭领域,BC 法院对这条原则的适用相当克制——1026238 B.C. Ltd. v. Pastula, 2016 BCSC 1812(BC 上诉法院维持)明确:贷款人口头表示「会给时间纠正违约」而后仍启动止赎,并不违反诚信义务,因为诚信义务只保护当事人合同上的合法利益,口头让步在没有对价的情况下不构成新合同。不要指望「贷款人曾经口头松口」能挡住止赎。
三、Form B:一份按揭文件怎么拼出来
自 1990 年代初 LTA 改革以来,产权登记处只接受一种格式的按揭文件——Form B,两部分拼接(现行条号 LTA s.225):
- Part 1:当事人、法定地块描述、双方及见证人签署,以及对 Part 2 条款的任何修改说明。
- Part 2:其余全部条款,三选一采用——① 局长依 s.227 制定的标准按揭条款;② 某贷款人依 s.228 预先备案的自定标准条款;③ 直接写在 Part 2 里的明示条款。
贷款人若采用①或②,必须在签约当时或之前把该套标准条款的真实副本交给借款人(含任何修改),并取得借款人的确认书(s.229(1))。没做到会怎样? 现行文本给的答案不是「按揭无效」——s.229(2) 明文:Part 2 条款转而视为局长核准的默认版本,但不会因此让按揭债务消失、也不影响法院止赎权与普通法上任何其他救济。也就是说,漏交条款副本的后果是「条款被替换成默认版」,不是「按揭作废」。
四、条款逐条拆解:柜台上真正会用到的那几条
加速条款(acceleration):借款人违约时,贷款人有权(不是必须)要求立即偿还全部未到期余额。这是贷款人的选择权,不是自动触发——如果按揭利率是 15%、市场利率跌到 9%,贷款人显然不想让它自动加速,宁可继续收 15%。法院对加速条款的宽免见下一段。
全权条款(omnibus clause):借款人漏交物业税或共管管理费但按揭本身按时还款时,给贷款人一个「代垫再计息」的替代方案,不必直接动用加速条款。
保险、维修、附着物条款:要求借款人足额投保、未经同意不得改建、明确哪些物件算作附着物(越多算附着物,贷款人的担保就越厚)。
进一步放款条款(advances):贷款人没有义务放出全部约定金额;分阶段放款(建房贷款常见)能压低烂尾/留置权风险,借款人也只按已放出的部分计息。这一条与下面第八节的优先权规则直接相关。
优先负担条款、进一步押记限制、共管投票条款、担保人条款:分别要求借款人维持在先负担的良好状态、未经同意不得再设押记、把共管大会上关于保险/维护/财务的表决权让渡给贷款人、以及区分共同承诺人(covenantor)与担保人(guarantor)——前者是主债务人,贷款人可以在追究借款人之前直接找他要钱;后者是次债务人,贷款人必须先用尽对借款人的一切追索手段才能找他。文件里两个词混用是常见的起草失误,法院会看合同实质内容而不是签署栏上写的头衔来判断到底是哪一种。
ℹ️
到期条款、可携带条款
「到期即触发(due on sale)」条款让按揭在物业出售时不能被承担,除非贷款人另行书面同意——没这条按揭默认可以承担。 「可携带(portability)」条款允许借款人换房时把现有利率带到新按揭上,若需要追加贷款,通常按「新旧混合利率」计算,且要重新过资质审核。
五、几种特殊按揭
- 过渡性总按揭(interim blanket mortgage):整个共管/分割项目先押一份大按揭融资,随每个单位卖出按比例部分解除,剩余单位继续担保未偿部分。
- 卖方分期融资(vendor take-back mortgage):卖方把部分房价「借」给买家,买家把完全所有权登记在自己名下,卖方登记一份按揭作为回款担保。与「agreement for sale」(见第十节)财务上等价、法律上不同——take-back 里买家先拿到完全所有权。
- 倒按揭(reverse annuity mortgage,RAM):贷款人分期付钱给借款人(通常是退休老人),到期或身故时靠再融资、卖房或遗产清偿累计本息。
- 过桥贷款(bridge financing):短期融资,等长期贷款到位或旧房卖掉后清偿,利率通常更高。
六、联邦两道红线:利息法与刑法高利贷罪
《利息法》(Interest Act)——这是联邦法,考试口径的描述现行全部准确(该法自 2008-06-18 起未再修订):
- s.3:文件要求付息但没写利率的,法定按年息 5% 计。
- s.6/s.7:还款方式如果是「本息混合(blended)」,按揭文件必须载明按年或半年、非预付方式计算的利率声明;不写,一分利息都收不了;写了但比还款条款里实际算出的利率低,只能按声明的低利率收。
- s.8:逾期利息/罚金不得让欠款人承担比「不逾期时的本金利率」更高的实际负担——Krayzel Corp. v. Equitable Trust Co., 2016 SCC 18 判定:「违约就取消折扣利率」在实质上等于对违约多收利息,同样违反 s.8;但单纯因为时间推移(非因违约)而上调利率,不违反。
- s.10:只对个人借款人、且按揭约定五年内不到期时,五年期满后借款人可以随时提前还清本息加三个月利息了结全部债务,之后贷款人不得再收任何利息。公司、无限责任公司与 2012 年后为商业目的设立的合伙/信托,一律不能主张这条权利(2012 年前设立的可保留)。续期改按揭日期的,五年重新起算;只延长期限不改日期的,从原日期起算。
《刑法》高利贷罪——这一条考试口径已经过时,而且过时点带精确日期:
✕
犯罪利率红线:考试口径写 60%,现行是 35% APR,2025-01-01 起生效
考试口径原文说「effective annual rate of over sixty percent」构成刑事犯罪。现行《刑法》第 347(2) 条已经改了定义: 「犯罪利率」是按公认精算方法计算的年百分率(APR)超过 35%——法源是 2023 年预算执行法第 1 号(2023, c.26, s.610), 经命令于 2025-01-01 生效,同日配套的 Criminal Interest Rate Regulations(SOR/2024-114)一并施行。 35% APR 明显严于旧口径(60% 有效年利率约合 48% APR)。 两个商业例外(只适用于借款人不是自然人、且借款用于商业/经营目的): 本金 >$10,000 且 ≤$500,000 时上限放宽到 48% APR;本金 >$500,000 时完全不设上限。 这条红线直接管到卖方分期融资、私人放贷与硬钱贷款——一笔个人消费性质、40% APR 的二胎私贷, 按现行标准已经触犯刑法,不能再用考试口径的 60% 去判断合法性。
mortgage fraud(按揭欺诈):《刑法》还有几条专门针对按揭交易的欺诈罪名——第 331 条(受托管理按揭款项挪作他用)、第 385 条(卖方代理人隐瞒产权/按揭信息骗取买家或贷款人接受产权)、第 387 条(明知有未登记按揭仍欺诈性出售物业)。R. v. Frebold, 2001 BCCA 205 是持牌人因挪用按揭款并伪造文件被判处三十个月监禁的真实案例——持有委托书代客户操作按揭资金,是刑事责任的高危区。
七、转让 vs 承担:谁对谁负责
转让按揭(assignment):贷款人可以不经借款人同意或事先通知,把收款权利和土地权益转让给第三方。但借款人必须收到书面通知——收到之前,借款人继续向原贷款人还款照样有效;受让人(assignee)拿到的权利受限于转让当时的实际账目状态,如果贷款人根本没放出过款,受让人对借款人没有任何追索权(除非借款人自己曾向受让人确认过欠款金额,这时借款人不能再反悔)。
承担按揭(assumption)与原借款人的持续责任:多数机构按揭允许被后手买家承担。风险在于:即便买家承担了按揭,原借款人(卖方)在普通法上默示仍要对贷款人的个人契诺负责,直到满足特定解除条件为止——现行《物业法》(Property Law Act,以下 PLA)ss.20–24 给出三条解除路径,与考试口径描述逐条一致:
| 解除路径 | 条件 |
|---|---|
| ① 贷款人书面批准新买家 | 须在过户后 3 个月内申请;贷款人不得无理拒绝,可要求合理的财务资料与信用报告费用;无理拒绝时法院可径行批准并免除卖方责任 |
| ② 按揭到期未获催告 | 期限届满后,贷款人 3 个月内未书面催告偿还,卖方责任自动消灭 |
| ③ 见索即付按揭未获催告 | 贷款人收到承担通知后 3 个月内未书面催告,卖方责任自动消灭 |
这三条路径只适用于「住宅按揭」(residential mortgage:为购置/装修住宅、家庭日常支出或以此再融资),商业用途按揭不适用(PLA s.20(2))。第 22 条另给贷款人一条直接诉权:贷款人可以绕开普通法上「合同相对性」的限制,直接起诉承担按揭的买家,就像买家一开始就是原按揭的当事人一样。
PLA 不适用时的出路:Novation(更替契约)——如果贷款人后来与买家另订一份新约(比如续期),法院很可能认定这构成 novation:原借款人(卖方)彻底解除责任,新旧合同互相替代。BC 法院确立的三条件:① 新借款人承担全部责任;② 贷款人接受新借款人为主债务人而非代理人/担保人;③ 贷款人接受新约以完全替代旧约。Novation 适用范围比 PLA 那三条路径更广——不限于住宅按揭,agreement for sale 一样适用。
八、优先权:谁先谁后拿钱
基本规则:BC 按揭权人之间的先后顺序按登记的先后,不是按合同签订日或放款日。谁先申请登记进产权登记处,谁的优先级就靠前——除非按揭文件本身明示「服从(subject to)」另一份按揭(多数二/三按揭都会这样写),或各按揭权人自己签一份优先权协议登记在产权上改变顺序。
赎上、止下(redeem up, foreclose down):想象一块价值 $100,000 的地上依次有 $50,000/$25,000/$10,000/$5,000 四份按揭。第一按揭权人止赎成功,会把排在他后面的所有权益(第二、三、四按揭和借款人的衡平赎回权)一并抹掉;第四按揭权人止赎成功,只能抹掉借款人自己(因为只有借款人排在他后面),前三份按揭原封不动继续存在。借款人要赎回,必须从最低顺位往上赎——先还清第四按揭才能碰第三按揭,以此类推。
进一步放款的优先权(PLA s.28):分阶段放款的按揭,只要满足以下三个条件之一,后续每一期放款都能保住第一顺位的优先权,不会因为中间又冒出一份后登记的第二按揭而受损:① 放款时还没收到后手按揭/判决的书面通知(口头通知不算数);② 按揭本身约定必须放款(多数标准条款反而写「贷款人没有义务放款」);③ 拿到了第二按揭权人出具的优先权/延期协议——实务中这条最常见:直接把第一按揭改写成「原欠款余额+新增放款」的总额,让第二按揭权人作为第三方在文件上同意让出优先权。
能压过按揭优先权的法定负担(不需要登记、或登记后自动排到前面):建筑留置权(自登记之日起优先于其后的放款)、雇佣标准局的欠薪证明(对雇员欠薪的留置权,优先于登记在先的按揭,但不影响留置权登记前已放出的按揭款)、地方政府/社区宪章下的物业税欠款(不登记也优先,欠税满三年——农村地区两年——即可被地方政府拍卖,原业主/按揭权人一年内可赎回)、共管物业欠费留置权(优先于除王室与建筑留置权外的一切)、CRA/CPP/EI 下的推定信托欠税(优先于除「已登记担保权益」PSI 之外的一切担保权益,且没有可查询的登记簿——贷款人无从主动核实,只能在信用申请中征得借款人同意向 CRA 查询)。
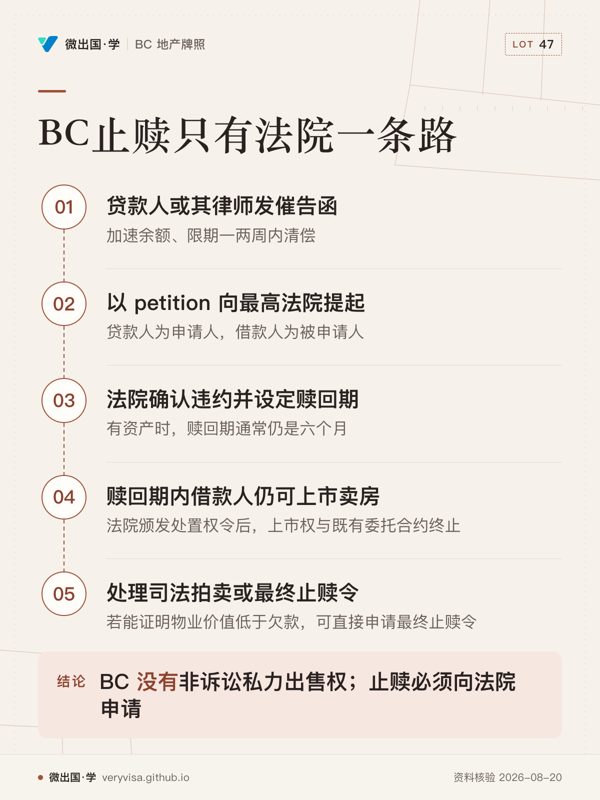
九、违约之后:BC 的止赎程序全流程
⚠️
BC 没有安省/阿省那种「power of sale」私力售卖
现行《法律与衡平法》(Law and Equity Act,以下 LEA)第 16(1) 条把「foreclosure」定义为vendor 提起的诉讼; 《最高法院民事诉讼规则》(Supreme Court Civil Rules,以下 SCCR)21-7(1) 条明文: 「A proceeding for foreclosure... must be started by petition.」——止赎必须以 petition(呈请)方式向最高法院提起。 翻遍 LTA、PLA、LEA、SCCR,没有任何一条允许贷款人跳过法院、依约定条款自行接管并出售物业。 这与安大略、阿尔伯塔常见的非诉讼「power of sale」体系完全不同——在贷款人真正拿到法院命令之前, 借款人始终保有物业的所有权与自行上市出售的权利。把其他省的经验套到 BC 客户身上会给出错误的时间线。
流程节点(法源:LEA ss.13–22、PLA s.32、SCCR Rule 21-7、LTA s.271):
- 催告函:贷款人或其律师发函加速余额、限期一两周内清偿。若物业属投资性质或用于商业,须先依联邦《破产与无力偿债法》第 244 条给无力偿债借款人 10 天通知;若借款人是「农民」(该法定义很宽),须先依《农场债务调解法》给 15 个营业日通知——BC 上诉法院多次判定,漏发这类通知会让整个止赎程序归于无效。
- 呈请与誓章:以 petition 形式向最高法院提起,通常选物业所在地最近的登记处;贷款人为申请人,借款人及一切排在贷款人权益之后登记的人为被申请人(含须依《住宅租赁法》另行列名的现租客——列名后,法院一旦下令腾空,租客须立即搬离,即便租约未到期或未获法定通知)。
- 法院可下的命令(SCCR Rule 21-7(5)):确认按揭有效且违约、设定赎回期、命令结算欠款与逐日计息方式、就欠款作出个人判决、指定接管人(针对已弃置或有商业经营的物业)、命令占有、登记待决诉讼证明书。赎回期通常仍是六个月(有资产时),无资产/物业遭弃置/毁损时法院可缩短,短至一天。
- 司法拍卖(judicial sale)与最终止赎令:若能证明物业价值低于欠款,贷款人可在听审当庭直接申请最终止赎令(历史/考试口径用语「order absolute」;现行 LTA s.271 与 SCCR Rule 21-7(6) 已改称「final order of foreclosure」,两个词现行并存,指同一件事)——此时贷款人成为产权人,衡平赎回权与个人契诺一并消灭,贷款人不能再向借款人或担保人追讨差额(PLA s.32)。若物业尚有余值,法院通常给赎回期,期满后由贷款人取得处置权(conduct of sale)接管上市、听审当日接受竞价信封出价,法院批准出售后所得款项按顺序分配:物业税与水电欠费 → 共管欠费(如适用)→ 佣金 → 贷款人本金利息及诉讼费 → 余额存入法院候分配。若出售价不足清偿,被申请人对差额仍要负责——这与最终止赎令消灭个人契诺的结果正好相反。
- 赎回期内借款人仍有权上市卖房;一旦法院颁发处置权令,借款人的上市权与既有委托合约即告终止。
赎回期六个月的法源,其实分成两条线:agreement for sale 的止赎(下一节展开),现行 LEA s.16(2) 明文法定 6 个月默认值,可因情由缩短或延长;普通按揭的止赎,成文法里找不到专条规定「六个月」,法院是依 SCCR Rule 21-7(5)(b) 的一般裁量权、按衡平法百年惯例酌定——结果通常一样是六个月,但法源不是同一条。审阅法院文件或撰写材料时,标的是按揭就不能援引 s.16(2)。
十、Agreement for Sale:另一种「按揭」
买家付不起现金时,除了「转让完全所有权 + 登记按揭」,还有一条路:agreement for sale——卖方保留登记在产权上的所有权人身份,买家按约定分期付款,买家的权益本身(俗称「right to purchase」或「RP」,用 Form C 登记)作为一份押记出现在产权上。财务上,这和卖方分期融资(vendor take-back)没有区别;法律上完全不同——take-back 里买家先拿到完全所有权,agreement for sale 里买家全程不是登记的所有权人,直到付清最后一期才由卖方过户。
违约救济与按揭止赎平行——LEA s.16(1) 把 vendor 提起的这类诉讼一并定义为「foreclosure」,s.16(2) 的六个月赎回默认值就是专门写给它的(见上一节)。卖方通常寻求「继续履行」或「取消合同并没收已付款」,法院同样先下令定赎回期,逾期未补款再申请取消合同。
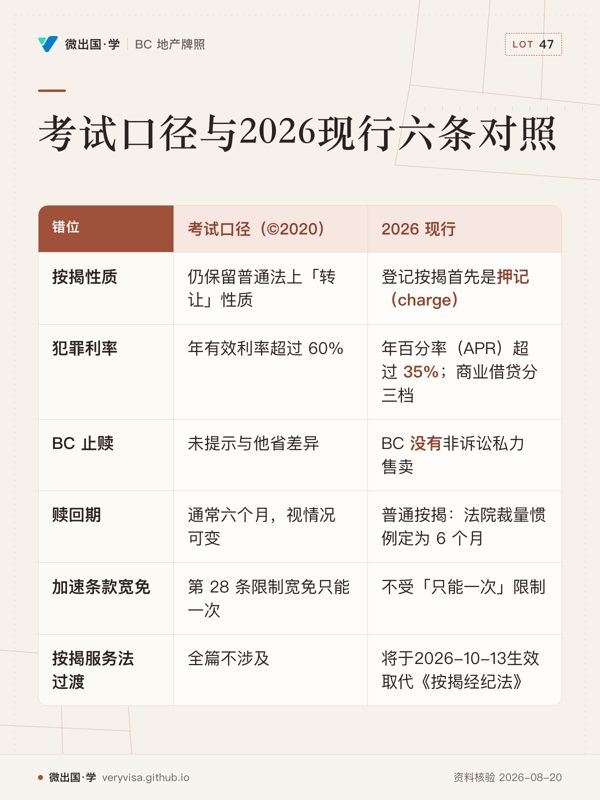
十一、考试口径(©2020)与 2026 现行对照
| # | 考试口径说 | 2026 现行是 | 依据与生效日 | 历史对照与实务 |
|---|---|---|---|---|
| 1 | BC 主流观点:按揭仍保留普通法上「转让」性质 | LTA s.231(1) 明文:登记按揭首先是押记(charge),不论有无转让字样;s.231(2) 只拟制「视同已转让」的权利义务 | LTA s.231,2026-09-01 现行文本 | 考场按判例通说答;给客户/写文件用「押记 + 拟制对等权利」表述更准确 |
| 2 | 犯罪利率=年有效利率超过 60% | 犯罪利率=年百分率(APR)超过 35%;商业借贷 $10k–$500k 放宽到 48% APR,>$500k 无上限 | 《刑法》s.347(2)(2023, c.26, s.610)+ SOR/2024-114,2025-01-01 生效 | 正式考试按注册课程现行考纲及官方更新准备;审阅私贷合同一律按现行 35%/48%/无上限三档判断 |
| 3 | BC 止赎流程详述 foreclosure/judicial sale,未提示与他省差异 | BC没有非诉讼私力「power of sale」;LEA s.16(1) 与 SCCR Rule 21-7(1) 明文止赎必须以法院 petition 提起 | LEA s.16(1);SCCR Rule 21-7(1) | 给客户讲解违约后果前,先澄清「BC 没有 power of sale,一切都要走法院」 |
| 4 | 赎回期「通常六个月,视情况可变」 | agreement for sale 止赎:LEA s.16(2) 明文法定 6 个月默认值;普通按揭止赎:无专条,法院依 SCCR Rule 21-7(5)(b) 裁量惯例定为 6 个月 | LEA s.16(2);SCCR Rule 21-7(5)(b) | 考场按「通常六个月」答;引用法条依据时区分标的是按揭还是 agreement for sale |
| 5 | 「第 28 条限制第 25 条加速条款宽免只能一次」 | LEA s.25(4) 明文排除第 28 条对第 25 条宽免申请的适用——加速条款宽免不受「只能一次」限制 | LEA ss.25(4)/28 | 旧版错误不可作现行题答案;柜台/写实务材料须引 s.25(4) 更正 |
| 6 | 全篇不涉及《按揭经纪法》→《按揭服务法》的过渡 | 《按揭服务法》已于 2022-11-03 御准,将于 2026-10-13 生效取代《按揭经纪法》 | 见 ch17 | 本章不展开,按揭中介牌照制度详见 ch17 |
十二、三个情景
情景一:止赎时间线。 陈先生 2024 年在本拿比买房,按揭本金 $600,000。2026 年他失业三个月,贷款人在 2026 年 9 月发出催告函,两周后余额未清即提交 petition。法院查明物业当前估值 $850,000(明显高于欠款),于是没有当庭下最终止赎令,而是设定 6 个月赎回期。这 6 个月里,陈先生仍有权自行上市卖房——如果他能在期内以 $850,000 卖出,还清 $600,000 欠款、诉讼费与逾期利息后,剩余的钱仍然是他的。只有他在 6 个月内既没有补齐欠款、也没有卖成房,贷款人才能申请处置权接管上市;即便到了这一步,只要卖出价能覆盖欠款,陈先生也不会被追究差额,且多余部分仍归他(不同于取得最终止赎令的情形)。
情景二:承担按揭后原借款人被追索。 李女士把一套自住房卖给王先生,王先生承担李女士名下的住宅按揭(贷款人是某银行)。李女士没有主动向银行申请书面批准,过户后就搬走了。18 个月后王先生开始拖欠月供,银行既没有在按揭到期后 3 个月内催告李女士(此时按揭尚未到期,这条不适用),也从未收到王先生的书面承担通知因而未曾对李女士发出任何催告——按 PLA s.23(1),李女士默示仍要承担个人契诺责任,直到出现三条解除路径之一。银行完全可以依 PLA s.22 的直接诉权同时起诉王先生和李女士:王先生作为承担人如同原始当事人一样被追索,李女士作为原借款人在没有获得书面批准解除、也未满足到期/催告条件之前,责任并未消灭。李女士唯一的自救办法是当初就该在过户后 3 个月内主动申请银行书面批准,银行不得无理拒绝。
情景三:私人二胎按揭的利率红线。 张先生资金周转困难,向一家私人贷款公司借款 $80,000(个人消费用途,非商业经营),对方要求的实际年利率折算下来是 APR 42%。按考试口径 2020 年的口径(60% 有效年利率),这笔贷款远低于犯罪利率红线,看起来合法;但按现行《刑法》第 347(2) 条(2025-01-01 起生效),犯罪利率红线是 APR 超过 35%,且张先生是自然人、借款是消费用途,不落入商业借贷 $10k–$500k 的 48% 例外区间。这笔 42% APR 的贷款已经触犯刑法。持牌人若协助促成此类交易或未能提醒客户,同样面临职业风险——考试口径那本 2020 年的 60% 早已不是判断合法性的标准。
术语双语对照
| 中文 | 英文 | 备注 |
|---|---|---|
| 按揭人 | mortgagor | 借款人,交出按揭、拿到贷款 |
| 按揭权人 | mortgagee | 贷款人,收下按揭作担保 |
| 衡平赎回权 | equity of redemption | 逾期后仍可赎回的衡平法权利 |
| 不得设卡 | no clog on the equity of redemption | 任何阻断最终赎回的条款一律无效 |
| 押记 | charge | LTA s.231(1) 对登记按揭的现行定性 |
| Form B | Form B mortgage | 两部分:Part 1 当事人与描述,Part 2 条款 |
| 承担 | assumption | 买家接手原按揭 |
| 更替契约 | novation | 新旧合同互相替代,原借款人彻底解除责任 |
| 共同承诺人 | covenantor | 主债务人,可直接被追索 |
| 担保人 | guarantor | 次债务人,须先用尽对主债务人的追索 |
| 止赎 | foreclosure | 必须以法院 petition 提起,BC 无非诉讼私力售卖 |
| 最终止赎令 | final order of foreclosure(旧称/并用 order absolute) | 消灭衡平赎回权与个人契诺 |
| 司法拍卖 | judicial sale | 法院批准出售,按顺序分配所得 |
| 赎上止下 | redeem up, foreclose down | 按揭优先权顺位的赎回/止赎方向 |
| 卖方分期融资 | vendor take-back mortgage | 买家先拿完全所有权,卖方登记按揭收余款 |
| 分期付款合约 | agreement for sale | 卖方保留登记所有权,买家的权益是一份押记 |
源表(本篇判据)
| # | 事实 | 一手源 | 核实日 |
|---|---|---|---|
| 1 | LTA s.225 Form B 两部分结构;s.229(2) 未交付标准条款的后果;s.231(1)(2) 按揭定性为押记+拟制对等权利 | BC Laws《土地产权法》Part 14 Div.5(BC Laws) | 2026-09-05 |
| 2 | LTA s.244 贷款人拒绝出具解除书的救济;s.259 解除书表格 | BC Laws《土地产权法》Part 16(BC Laws) | 2026-09-05 |
| 3 | LTA s.271 现行用词「final order of foreclosure」与「order nisi」并列 | BC Laws《土地产权法》Part 17 Div.4(BC Laws) | 2026-09-05 |
| 4 | PLA ss.20–24:承担按揭后原借款人三条解除路径;直接诉权 | BC Laws《物业法》(BC Laws) | 2026-09-05 |
| 5 | PLA s.28 进一步放款优先权三条件;s.31 合并按揭已废除;s.32 最终止赎令消灭个人契诺;s.33 免费索取还款说明 | BC Laws《物业法》(BC Laws) | 2026-09-05 |
| 6 | LEA s.15/16/19:法院可命令出售、agreement for sale 止赎定义与 6 个月法定赎回默认值、逾期利息按日计至实付 | BC Laws《法律与衡平法》ss.13–22(BC Laws) | 2026-09-05 |
| 7 | LEA s.25(4) 排除 s.28 对加速条款宽免的适用 | BC Laws《法律与衡平法》ss.25/28(BC Laws) | 2026-09-05 |
| 8 | SCCR Rule 21-7:止赎必须以 petition 提起;法院裁量赎回期;最终止赎令 | BC Laws《最高法院民事诉讼规则》168/2009(BC Laws(King's Printer)) | 2026-09-05 |
| 9 | 《刑法》s.347(2) 犯罪利率现行定义=35% APR,2025-01-01 生效 | Justice Canada《刑法》(Justice Canada) | 2026-09-05 |
| 10 | 《犯罪利率条例》SOR/2024-114 商业借贷 $10k–$500k 48%/>$500k 无上限 | Justice Canada(Justice Canada) | 2026-09-05 |
| 11 | 《利息法》ss.6/7/8/10 现行文本与考试口径一致(自 2008-06-18 未修订) | Justice Canada《利息法》(Justice Canada) | 2026-09-05 |
待核清单(禁在对外产物中出现的数字):本章未引用任何具体利率产品数值或核贷比例(属 ch16/ch17 范围);建筑留置权、共管留置权、地方税留置权的具体时限与比例已在 ch04 源表核实过,本章不重复列出精确数字,仅引用其优先顺位结论。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。