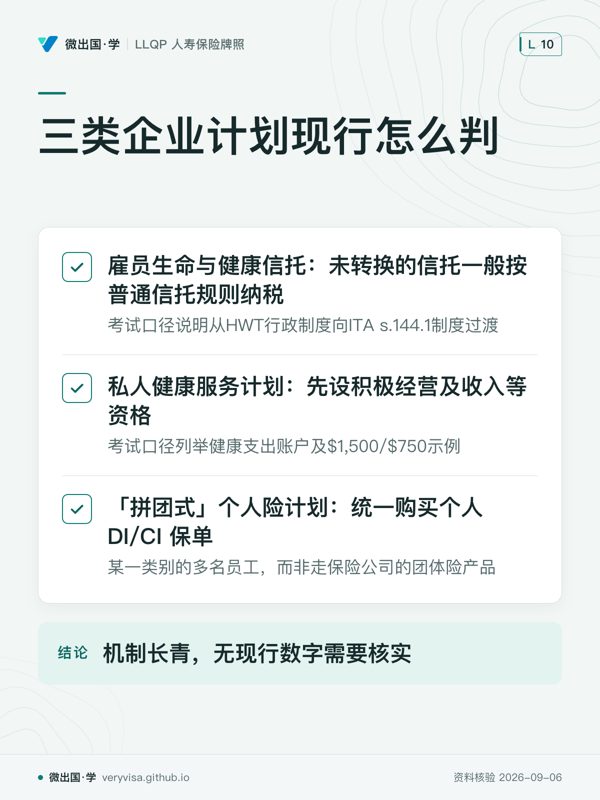
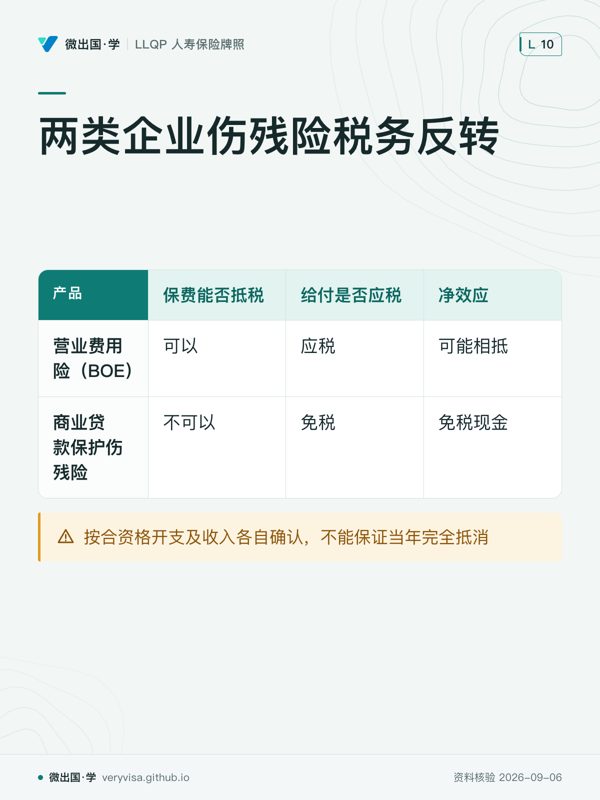
计划机制可延续,税务判断仍要看资格与身份 先看先分清制度变化与资格、扣除限制,再看统一购买的安排。易漏PHSP 的金额示例不是所有安排的统一供款上限,参加身份也要核。下一步去讲义,把客户身份、安排结构和费用放进现行规则逐项核。 回正文读这一节 下载原图 PNG 全部知识卡 ← 两类企业伤残险税务反转EI 门槛:考试口径与现行 → 卡上每个字都出自本页正文(资料核验 2026-09-06)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。