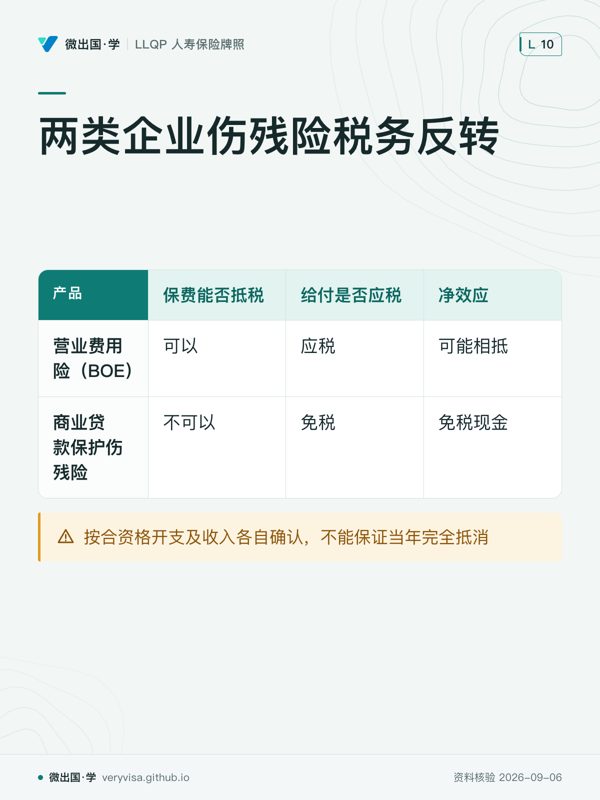
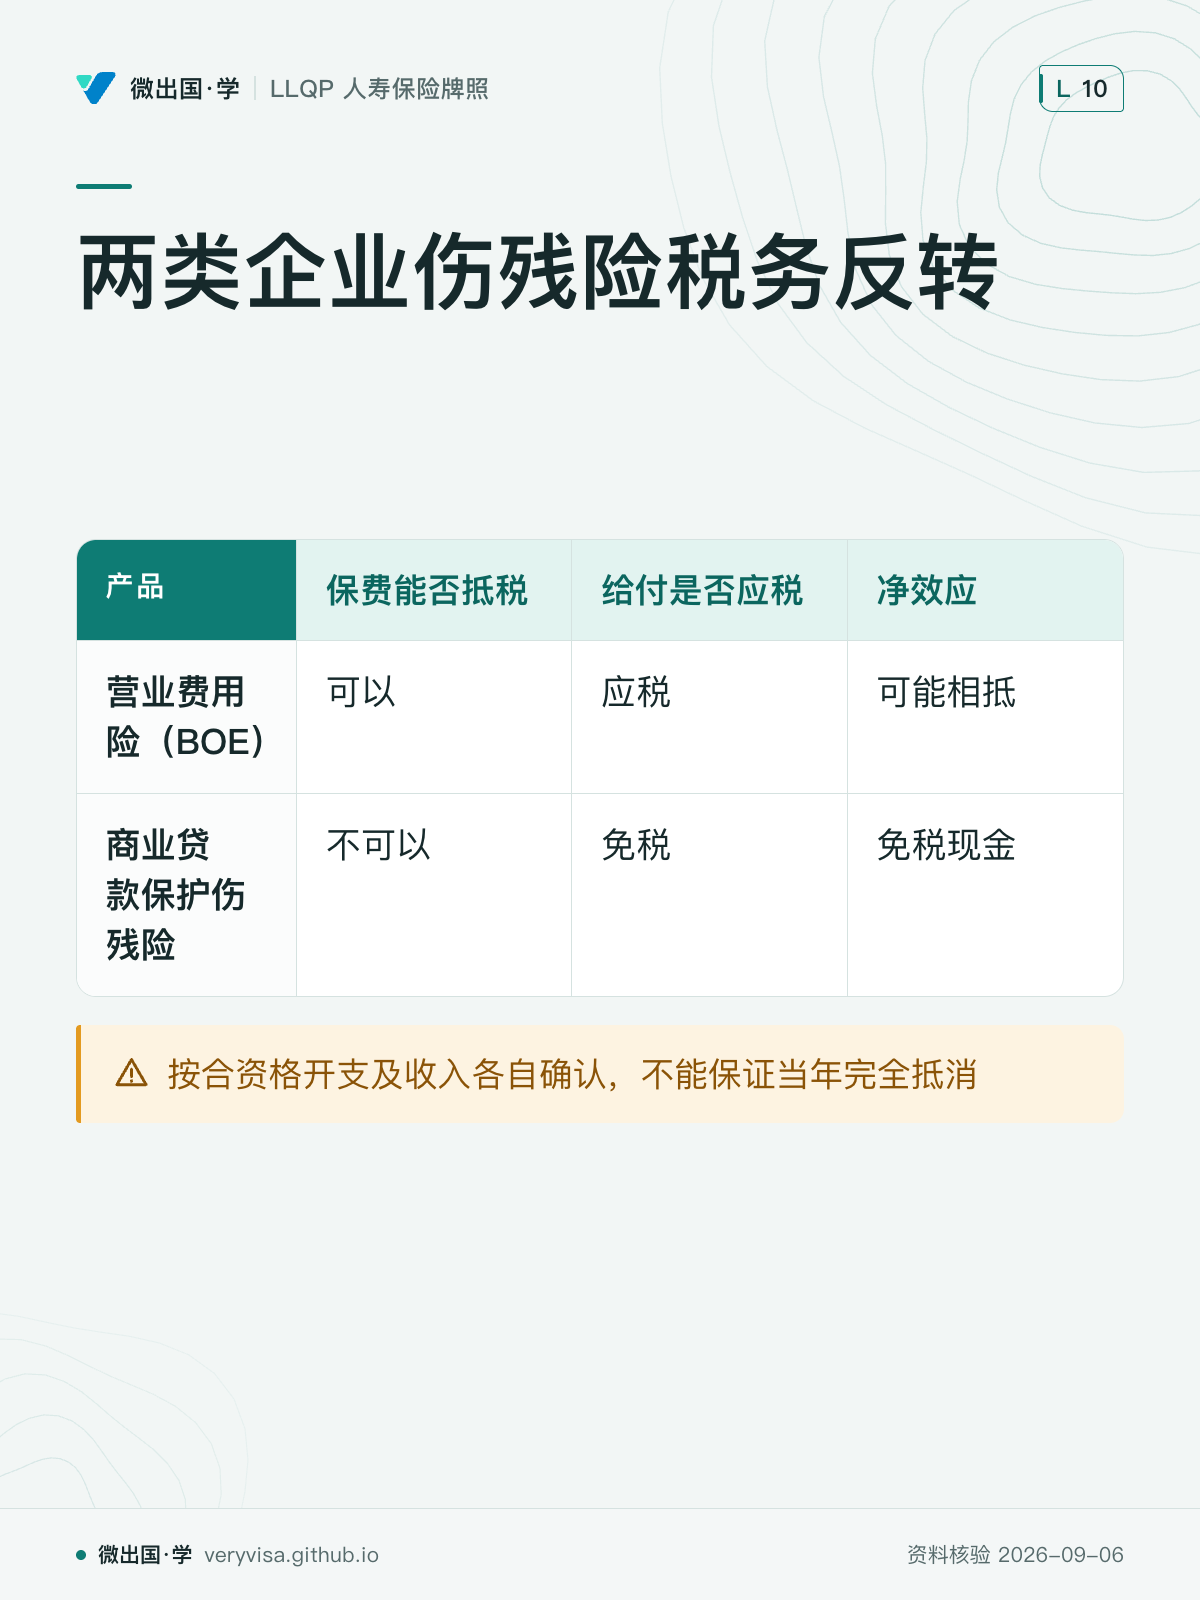
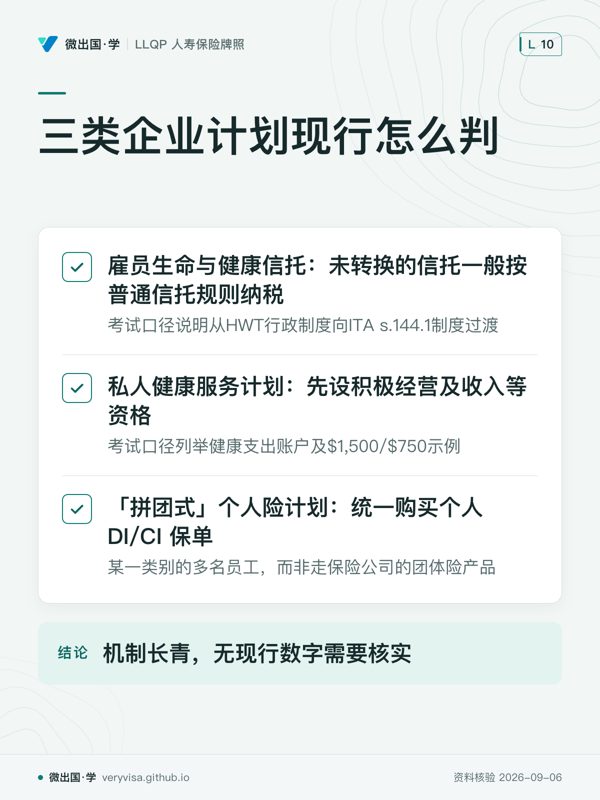
一种保费可抵税但给付应税,另一种相反 先看先对照前两栏的方向相反,再看最后一栏落点。易漏经营开支与保险收入分开确认,金额、确认年度和资格未必相同。下一步去练习,用同一笔贷款是否重复理赔来检验判断。 回正文读这一节 下载原图 PNG 全部知识卡 ← 稳定期两口径不冲突三类企业计划现行怎么判 → 卡上每个字都出自本页正文(资料核验 2026-09-06)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。