移民身份 ≠ 税务身份
身份与税务居民
在欧洲与加勒比,居留许可、永久居留或护照回答的是「你能不能在这里住」,税务居民回答的是「这里对你哪些收入征税」,两套判定互不跟随。持黄金签证、投资入籍护照的人最常见的两种误会正好相反:以为拿到身份就要在当地就全球收入交税,或者以为只拿居留、不常住就一定与当地税务无关。真正决定纳税范围的是在当地实际住了多少天、住所与家庭和经济利益中心在哪里,以及有没有申请特别税制。
官方原文最后核对 2026-09-28下次复核 2026-12-27
知识卡
不看正文也能拿到这一页的核心内容:先看导读,再看图。点图放大,左右翻页。
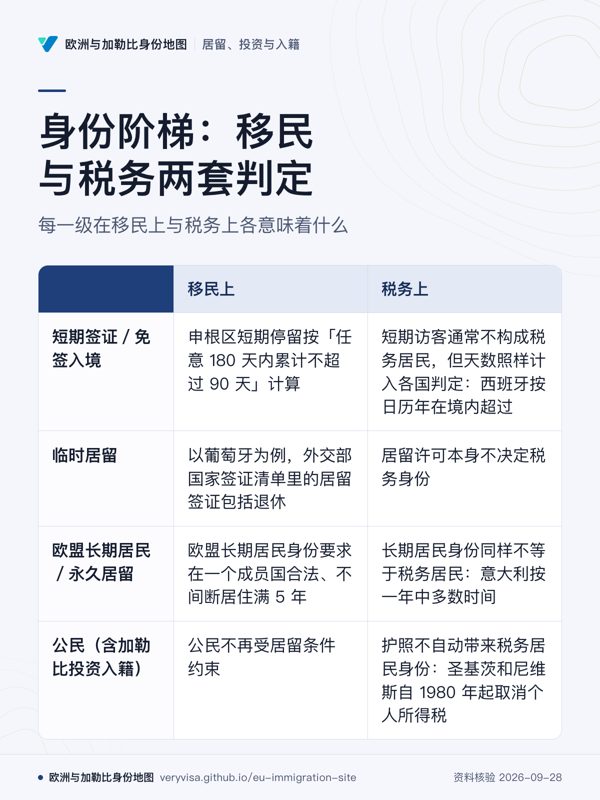
身份阶梯:移民上与税务上各意味着什么
| 身份 | 移民上 | 税务上 | 原文 |
|---|---|---|---|
| 临时身份 短期签证/免签入境 Schengen short stay (visa or visa-exempt) | 申根区短期停留按「任意 180 天内累计不超过 90 天」计算,所有申根国合并计算而非每国各算;免签国民今后还要事先填 ETIAS 线上授权。 | 短期访客通常不构成税务居民,但天数照样计入各国判定:西班牙按日历年在境内超过 183 天、葡萄牙按任意 12 个月内超过 183 天判居民,频繁往返的人要自己记天数。 | |
| 长期居留 临时居留(投资居留、D7 被动收入、数字游民等) Temporary residence permit (investment, passive income D7, remote work) | 以葡萄牙为例,外交部国家签证清单里的居留签证包括退休、依靠被动收入生活(俗称 D7)、远程工作(数字游民)、创业与高资历工作等类别;拿签证入境后再向移民局 AIMA 办居留许可。 | 居留许可本身不决定税务身份。葡萄牙按 CIRS 第 16 条看是否在任意 12 个月内住满 183 天以上,或在当地有打算作为惯常居所的住房;满足即为税务居民、就全球所得纳税,不满足的投资居留持有人仍是非居民。 | |
| 永久居留 欧盟长期居民/永久居留 EU long-term resident status | 欧盟长期居民身份要求在一个成员国合法、不间断居住满 5 年,并有稳定收入、医疗保险,必要时完成融入要求;取得后在就业、教育、社保上享有接近欧盟公民的统一权利。 | 长期居民身份同样不等于税务居民:意大利按一年中多数时间(183 天,闰年 184 天)是否有住所、居所、实际在境内或户籍登记来判;只拿着永居卡、人住在别国的,要按实际情况判,不会因持卡自动成为居民。 | |
| 公民 公民(含加勒比投资入籍) Citizenship (incl. Caribbean citizenship by investment) | 公民不再受居留条件约束。加勒比投资入籍以圣基茨和尼维斯为例,由依 2024 年《公民身份单位法》设立的法定机构 Citizenship Unit 受理与管理申请。 | 护照不自动带来税务居民身份:圣基茨和尼维斯自 1980 年起取消个人所得税,但你若实际住在西班牙、意大利等国,仍按那里的天数与利益中心判定纳税;反过来,西班牙国民迁往不合作税收管辖区的,迁出当年及其后四年仍是西班牙个税纳税人,意大利公民迁往税收优惠地区的也被视为意大利居民。 |
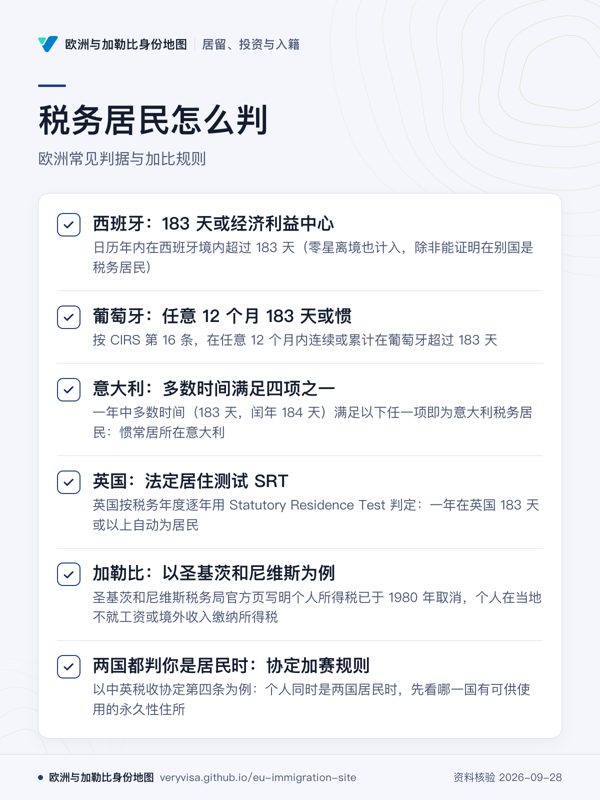
税务居民怎么判
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| 西班牙:183 天或经济利益中心 | 日历年内在西班牙境内超过 183 天(零星离境也计入,除非能证明在别国是税务居民),或主要经营活动、经济利益中心直接或间接在西班牙,满足任一即为居民;配偶(未法定分居)和未成年子女常住西班牙的,推定本人也是居民。居民身份按整个日历年认定,年中不切分。 | |
| 葡萄牙:任意 12 个月 183 天或惯常居所 | 按 CIRS 第 16 条,在任意 12 个月内连续或累计在葡萄牙超过 183 天,或天数不足但有住房且情况显示打算作为惯常居所保持居住的,即为税务居民;含过夜的整天或部分天都算一天。 | |
| 意大利:多数时间满足四项之一 | 一年中多数时间(183 天,闰年 184 天)满足以下任一项即为意大利税务居民:惯常居所在意大利、住所(个人与家庭关系主要所在地)在意大利、实际在境内(不足一天也算)、登记在常住人口户籍(有反证除外)。 | |
| 英国:法定居住测试 SRT | 英国按税务年度逐年用 Statutory Residence Test 判定:一年在英国 183 天或以上自动为居民;此前三年是居民而当年不足 16 天、或此前三年都不是居民而当年不足 46 天,自动为非居民;都不符合时看家庭、住处、工作、90 天、国家等「联系」的数量,联系越多,成为居民所需天数越少。 | |
| 加勒比:以圣基茨和尼维斯为例 | 圣基茨和尼维斯税务局官方页写明个人所得税已于 1980 年取消,个人在当地不就工资或境外收入缴纳所得税;但入籍或住在当地并不解除你在实际常住国的纳税义务。 | |
| 两国都判你是居民时:协定加赛规则 | 以中英税收协定第四条为例:个人同时是两国居民时,先看哪一国有可供使用的永久性住所;两国都有的,看个人和经济关系更密切的一国(重要利益中心);再看习惯性居处,然后看国籍,仍定不了由两国主管当局协商解决。 |
要报哪些表
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| CRS 金融账户信息自动交换 | CRS 是经合组织制定的金融账户信息自动交换标准。以英国为例,银行、保险、投资公司等金融机构每年向税务局报告非英国居民在英国的账户和投资,税务局再发给账户持有人税务居民所在国,同时也从别国收到英国居民境外账户信息。 | |
| 意大利 Quadro RW 境外资产申报 | 意大利税务居民持有境外投资和金融资产,要在年度申报的 RW 栏填报,用于税务监控,并据此计算境外房产价值税 IVIE 和境外金融资产价值税 IVAFE;境外存款和活期账户全年最高合计不超过 15,000 欧元的免于监控申报(IVAFE 仍可能要交)。 | |
| 西班牙 Modelo 720 境外资产信息申报 | 西班牙税务居民在境外的账户、证券与保险、不动产三类资产,按类别价值超过 50,000 欧元的,要申报 Modelo 720 信息表;例如年底清算价值超过 5 万欧元的投资基金、第四季度平均余额超过 5 万欧元的活期账户都要报,计算门槛时正负余额可以相抵。 |
成为居民那年、离开或放弃时
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| 葡萄牙:成为居民那年按到达日起算 | 按 CIRS 第 16 条第 3 款,当年成为葡萄牙税务居民的,从在葡萄牙停留期的第一天起按居民纳税,此前的时段不按居民对待,也就是存在分年处理。 | |
| 葡萄牙:NHR 之后改为 IFICI | 2024 年国家预算法(第 82/2023 号法律)在《税收优惠章程》加入第 58-A 条 IFICI:此前五年都不是葡萄牙居民、从事科研创新或合资格职位的人,A、B 类所得按 20% 计税,连续 10 年;享受过或正在享受 NHR 的人不能申请;境外所得原则上免税,但来自低税地区的按 35% 计税;须在成为居民次年 1 月 15 日前登记,晚交则只从登记当年起算。 | |
| 西班牙:Beckham 制度(第 93 条) | 因工作迁入西班牙、此前五个纳税年度都不是西班牙居民的,可用 Modelo 149 选择特别制度,在迁入当年及其后五年按非居民规则只就西班牙来源所得纳税;工作收入 60 万欧元以内按 24%,超过部分按 47%。2023 年起扩大到远程工作者、创业者和家庭成员。 | |
| 意大利:新居民境外所得定额税 | 此前十年中至少九年不是意大利居民的人迁入后,可选择就境外所得每年缴一笔定额替代税:2024 年 8 月 10 日前迁入的 10 万欧元,此后迁入的 20 万欧元,2026 年 1 月 1 日起迁入的 30 万欧元;每位家庭成员 2.5 万欧元(2026 年起 5 万欧元);最长 15 年,可排除特定国家。 | |
| 离开时:西班牙与意大利的迁往避税地规则 | 离开并不总能立即结束纳税身份:西班牙国民迁往不合作税收管辖区的,迁出当年及其后四年仍是西班牙个税纳税人;意大利公民注销户籍迁往税收优惠地区的,按 1999 年部令被视为意大利居民。 |
英国 2025-04-06 起取消 non-dom,改为 4 年 FIG 制度
英国过去按「住所地(domicile)」给非英籍住所者汇入制(remittance basis),境外收入不汇入就不在英国交税。2025 年 4 月 6 日起这套制度被按居住年限计算的新制度取代,黄金签证式的「只拿身份不交税」思路在英国已不适用。
| 项目 | 规则 | 原文 |
|---|---|---|
| 汇入制取消 | 自 2025 年 4 月 6 日起,以住所地为基础的汇入制被以税务居住为基础的新制度取代。 | |
| 4 年境外收入与收益(FIG)豁免 | 此前连续 10 年都不是英国税务居民、按 SRT 成为英国居民的人,在成为居民的前 4 个税务年度内,可逐年在自评申报中申请境外收入和收益免税,可以挑选申请哪几项;境外工作收入不适用。申请后当年失去个税与资本利得税免税额度。 | |
| 遗产税改按长期居住 | 遗产税改为按居住判断:在此前 20 个税务年度中有 10 年是英国居民的,成为「长期居民」,其全球资产纳入英国遗产税范围。 | |
| 临时汇回优惠 | 以前用过汇入制的人,可以按优惠税率把未完税的境外资金汇回英国:前两个税务年度 12%,最后一个税务年度 15%(覆盖 2025 至 2028 年)。 |
与中国身份的衔接
- 中国税务居民怎么判:按《个人所得税法》第一条,在中国境内有住所,或无住所而一个纳税年度(公历 1 月 1 日至 12 月 31 日)内在境内居住累计满 183 天的个人为居民个人,从中国境内和境外取得的所得都要在中国纳税;拿了欧洲居留或加勒比护照但在中国仍有住所的,照样可能是中国税务居民。 [原文↗](外文,fgk.chinatax.gov.cn)
- CRS 与中国:中国已按《金融账户涉税信息自动交换多边主管当局间协议》实施 CRS,2017 年 7 月 1 日起金融机构要识别非居民账户,报送姓名、地址、税务居民国、纳税人识别号、出生日期、账号、年末余额及利息股息等收入;交换是双向的,在欧洲开户时申报为中国税务居民的,账户信息会交换回中国。 [原文↗](外文,www.chinatax.gov.cn) [原文↗](外文,www.gov.uk)
- 入籍即丧失中国国籍:《国籍法》第三条规定中国不承认中国公民具有双重国籍;第九条规定定居外国的中国公民,自愿加入或取得外国国籍的,即自动丧失中国国籍。取得马耳他、加勒比等投资入籍护照前要先想清楚这一后果。 [原文↗](外文,www.nia.gov.cn)
- 中英两国居民的加赛:同时被中国和英国判为税务居民的,按中英税收协定第四条依次看永久性住所、重要利益中心、习惯性居处和国籍,最后由两国主管当局协商确定只算一国居民。 [原文↗](外文,www.gov.uk)
与其他六地的衔接(深度题)
一个家庭同时挂着几地身份时,每地怎么判税务居民、境外收入与账户怎么报,由姊妹站「跨境家庭财富图谱」逐题展开;论坛「六地身份·税务与申报」板块同步讨论。链接从线上目录生成()。
本页只写官方规则,不是税务或法律意见。税务居民身份、申报立场和表格要不要报,按个人情况由持牌税务顾问(CPA、EA)与移民律师判断。
来源
- Visa policy (Schengen short stay) home-affairs.ec.europa.eu ↗(外文,home-affairs.ec.europa.eu)
- Agencia Tributaria:Persona física residente en España sede.agenciatributaria.gob.es ↗(外文,sede.agenciatributaria.gob.es)
- CIRS Artigo 16.º Residência info.portaldasfinancas.gov.pt ↗(外文,info.portaldasfinancas.gov.pt)
- Vistos MNE:National visas – residency vistos.mne.gov.pt ↗(外文,vistos.mne.gov.pt)
- Long-term residents home-affairs.ec.europa.eu ↗(外文,home-affairs.ec.europa.eu)
- Agenzia delle Entrate:Regole generali per persone fisiche agenziaentrate.gov.it ↗(外文,www.agenziaentrate.gov.it)
- Citizenship Unit St Kitts and Nevis ciu.gov.kn ↗(外文,www.ciu.gov.kn)
- Income Tax for Saint Christopher and Nevis sknird.com ↗(外文,www.sknird.com)
- RDR3: Statutory Residence Test (SRT) notes gov.uk ↗(外文,www.gov.uk)
- 2011 UK-China Double Taxation Agreement, as amended in 2013 — in force gov.uk ↗(外文,www.gov.uk)
- Automatic Exchange of Information: introduction gov.uk ↗(外文,www.gov.uk)
- Agenzia delle Entrate:Quadro RW(预填申报说明) infoprecompilata.agenziaentrate.gov.it ↗(外文,infoprecompilata.agenziaentrate.gov.it)
- Agencia Tributaria:Modelo 720 常见问题·申报门槛计算 sede.agenciatributaria.gob.es ↗(外文,sede.agenciatributaria.gob.es)
- EBF Artigo 58.º-A Incentivo fiscal à investigação científica e inovação info.portaldasfinancas.gov.pt ↗(外文,info.portaldasfinancas.gov.pt)
- Portal das Finanças:IFICI 常见问题 info.portaldasfinancas.gov.pt ↗(外文,info.portaldasfinancas.gov.pt)
- Agencia Tributaria:Régimen especial impatriados art. 93 Ley IRPF sede.agenciatributaria.gob.es ↗(外文,sede.agenciatributaria.gob.es)
- Agenzia delle Entrate:Neo residenti – Regime opzionale agenziaentrate.gov.it ↗(外文,www.agenziaentrate.gov.it)
- Reforming the taxation of non-UK domiciled individuals gov.uk ↗(外文,www.gov.uk)
- Check if you can claim the 4-year foreign income and gains regime gov.uk ↗(外文,www.gov.uk)
- 中华人民共和国个人所得税法 fgk.chinatax.gov.cn ↗(外文,fgk.chinatax.gov.cn)
- 国家税务总局等六部门公告 2017 年第 14 号(非居民金融账户涉税信息尽职调查管理办法) chinatax.gov.cn ↗(外文,www.chinatax.gov.cn)
- 中华人民共和国国籍法 nia.gov.cn ↗(外文,www.nia.gov.cn)